


Mity i fakty o rynku Forex: co można sprawdzić, a co jest obietnicą
„Większość traci” może być poprawnym opisem badania albo nieuczciwym uproszczeniem. Wszystko zależy od tego, kogo policzono, w jakim okresie i na jakim instrumencie. Podobnie jest ze zdaniami o wielkim obrocie, brokerach i zyskach z automatów. Poniżej sprawdzamy 23 często powtarzane twierdzenia. Przy każdym oddzielamy dowód od tego, czego ten dowód już nie rozstrzyga.
Trzy nazwy, trzy zakresy:
- Forex to szeroki rynek wymiany walut i związanych z nimi umów, np. używanych do rozliczeń i zabezpieczenia przyszłego kursu.
- Margin FX oznacza handel walutowy z depozytem zabezpieczającym. Konstrukcję umowy i jej kwalifikację prawną trzeba sprawdzić w danym kraju.
- CFD (ang. contract for difference) to kontrakt na różnicę ceny. Może odnosić się do pary walutowej, ale także do innych aktywów. Otwarcie pozycji nie daje waluty na rachunek.
Australijska Komisja Papierów Wartościowych i Inwestycji (ASIC) podaje, że w Australii margin FX jest na ogół regulowany jako rodzaj CFD. To kwalifikacja w tej jurysdykcji, nie zasada nazewnictwa dla wszystkich państw. [13] Pełną mapę tych usług zawiera lekcja „Czym jest rynek Forex?”. W dalszych sekcjach OTC (ang. over-the-counter) oznacza rynek pozagiełdowy.
Obietnica „wolności finansowej z małego depozytu” i hasło „wszyscy przegrywają, więc cały Forex jest oszustwem” popełniają podobny błąd: zastępują opis rynku wygodnym sloganem. Pierwsza pomija koszty i ryzyko, druga przenosi doświadczenie z określonej usługi na wymianę walut, finansowanie i zabezpieczenia. Nie trzeba wybierać jednej z tych opowieści. Trzeba ustalić, czego dotyczy zdanie i jaki dowód rzeczywiście je potwierdza.
- Wynik klienta, rachunku i pojedynczej transakcji to różne miary.
- Obrót całego rynku nie określa ani szans na zysk, ani uczciwości konkretnej firmy.
- Udokumentowane nadużycie nie dowodzi, że każda strata wynika z manipulacji.
- Waluta kupiona do rozliczenia, CFD i wynik konta demo wymagają osobnych wyjaśnień.
Mapa twierdzeń: wybierz temat, który budzi wątpliwość
Werdykt dotyczy dokładnego zdania w pierwszej kolumnie. „Fałsz” oznacza, że źródło lub mechanizm przeczą twierdzeniu w podanej formie. „Prawda z istotnym zastrzeżeniem” dotyczy reguły, która działa w węższym znaczeniu.
| Twierdzenie | Werdykt | Co trzeba rozróżnić |
|---|---|---|
| 1. „90% traderów traci” | Fałsz jako uniwersalna liczba | Większość stratnych w badaniu i nieuzasadnione stałe 90%. |
| 2. „Duży rynek to łatwy zysk” | Fałsz | Rozmiar rynku i wynik klienta. |
| 3. „Forex to kasyno i sama spekulacja” | Fałsz | Spekulacja i pozostałe cele wymiany. |
| 4. „Forex nie podlega regulacjom” | Fałsz | Brak jednej giełdy i brak nadzoru. |
| 5. „Dźwignia zwiększa szanse na zysk” | Fałsz | Wielkość wyniku i prawdopodobieństwo trafnej decyzji. |
| 6. „Wskaźnik z pewnością przewidzi następny ruch” | Fałsz | Opis danych i pewność prognozy. |
| 7. „Robot lub sztuczna inteligencja (AI) gwarantuje zarobek” | Fałsz | Automatyczne wykonanie i dowód skuteczności. |
| 8. „Forex jest zbyt duży na manipulację” | Fałsz | Nadużycie w konkretnym miejscu i kontrola całego rynku. |
| 9. „Banki lub brokerzy polują na każdy stop-loss” | Fałsz | Możliwe nadużycie i dowód w konkretnej sprawie. |
| 10. „200 USD wystarczy na stały dochód” | Fałsz | Możliwość otwarcia rachunku i obietnica wynagrodzenia. |
| 11. „Forex to jedna światowa giełda” | Fałsz | Rynek OTC i poszczególne platformy. |
| 12. „Istnieje jeden prawdziwy kurs” | Fałsz | Rodzaj ceny, czas i warunki wymiany. |
| 13. „Forex działa 24/7” | Fałsz | Handel w tygodniu i dostępność w weekend. |
| 14. „Forex to gra o sumie zerowej” | Prawda z istotnym zastrzeżeniem | Dotyczy wypłat kontraktu przed kosztami. |
| 15. „Na rynku leży 9,51 bln USD” | Fałsz | Dzienny nominał obrotu i zasób kapitału. |
| 16. „Kupując CFD, kupuję walutę” | Fałsz | Instrument pochodny i dostawa pieniędzy. |
| 17. „Każdy Forex wymaga dźwigni” | Fałsz | Wymiana za własne środki i pozycja na depozycie. |
| 18. „Zysk na demo potwierdza zysk na realnym rachunku” | Fałsz | Symulacja i rzeczywiste wykonanie. |
| 19. „Większość Forex to handel osób prywatnych” | Fałsz | Globalny rynek i klientela detalicznej platformy. |
| 20. „Zapowiedziany przez bank centralny kurs utrzyma się zawsze” | Fałsz | Wpływ na walutę i możliwość zmiany zobowiązania. |
| 21. „O kursie decydują tylko stopy procentowe” | Fałsz | Ważny czynnik i jedyne wyjaśnienie. |
| 22. „Broker może podawać dowolne ceny” | Fałsz | Własne kwotowanie i dowolność bez obowiązków. |
| 23. „Forex jest piramidą finansową” | Fałsz | Rynek walutowy i oszustwo używające jego nazwy. |
1. „90% traderów Forex traci”
Werdykt: fałsz jako uniwersalna liczba. W badaniach wielu klientów ponosi stratę, lecz jej odsetek zależy od populacji i okresu.
W tabeli 1 raportu Komisji Nadzoru Finansowego (KNF) za 2025 r. stratę wykazało 72,2% klientów krajowych podmiotów nadzorowanych przez UKNF, będących rezydentami polskimi i zagranicznymi. UKNF to Urząd Komisji Nadzoru Finansowego. Udział pomija wyniki zerowe; mierzy łączny zrealizowany wynik za rok. KNF używa nazwy „Forex” dla całego rynku pozagiełdowych instrumentów pochodnych, nie wyłącznie walut. Osobna tabela polskich rezydentów daje 71,8%. [1]
Historyczne analizy przywołane przez Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) w 2018 r. wskazywały 74–89% stratnych rachunków detalicznych CFD w różnych krajach UE. [2] Rachunek nie jest transakcją. Klient może zamknąć część pozycji z zyskiem, a cały okres ze stratą. Dane nie opisują też każdego uczestnika rynku walutowego ani wyniku po całej karierze. Sposób ochrony klientów i zakres tych produktów rozwija lekcja o ochronie klienta CFD.
| Rok | Stratni klienci |
|---|---|
| 2021 | 71,9% |
| 2022 | 79,1% |
| 2023 | 73,3% |
| 2024 | 70,6% |
| 2025 | 72,2% |
Źródło: UKNF, raport za 2025 r., tabela 1. [1] Seria pokazuje zmienność odsetka, a nie stałe prawdopodobieństwo straty jednej osoby w przyszłej transakcji. Nie jest zestawieniem wszystkich światowych inwestorów ani rankingiem brokerów.
Ostrzeżenie konkretnego dostawcy wymaga osobnego odczytu: która spółka prawna je publikuje, jaki produkt i okres obejmuje, czy liczy klientów czy rachunki oraz kiedy zostało zaktualizowane. Niższy procent stratnych rachunków nie dowodzi sam w sobie lepszej egzekucji lub mniejszego ryzyka. Klientela, sposób używania produktów i badany okres także mogą się różnić.
Trzy transakcje i jeden wynik
Własny przykład obliczeniowy: jedna osoba zamyka na jednym rachunku trzy transakcje z wynikami +100 zł, +100 zł i −350 zł. Dwie z trzech są zyskowne, a suma wynosi −150 zł. W tym małym modelu odsetek udanych transakcji to 2/3; wynik osoby za cały przyjęty okres jest ujemny. Jeżeli podane kwoty nie obejmują jeszcze kosztów, trzeba odjąć je od sumy. Nie są to dane klientów KNF.
Tak odczytana tabela roczna odpowiada na pytanie, jak wielu badanych zakończyło rok ze zrealizowaną stratą. Nie odpowiada na pytanie, jak często ich pojedyncze decyzje były trafne ani jaka była najgorsza strata w trakcie roku. Także dwóch rachunków jednego człowieka nie należy automatycznie utożsamiać z dwiema osobami. Przy porównywaniu publikacji trzeba zachować jednostkę wskazaną w ich metodologii: klienta, rachunek lub transakcję.

Rachunek na plusie nie oznacza, że właściciel zarobił łącznie
Drugi model rozdziela rachunki od osób. Jedna osoba w tym samym kwartale uzyskuje +38 USD na pierwszym rachunku oraz łącznie −2400 USD na dwóch pozostałych. Jej suma wynosi −2362 USD. W zestawieniu obejmującym tylko pierwszy rachunek pozostaje jednak rachunek z dodatnim wynikiem. To własny przykład, nie dane regulatora. Pokazuje, dlaczego statystyka jednej firmy nie odpowiada automatycznie na pytanie o cały wynik człowieka u wielu pośredników.
Odsetek dodatnich wyników nie mówi również, jak duże były te wyniki. Rachunek z +1 USD i rachunek z +10 000 USD mogą należeć do tej samej kategorii „zyskowne”, chociaż znaczenie finansowe jest różne. Tak samo niewielka strata i utrata większości kapitału nie są ekonomicznie równoważne. Aby ocenić regularny dochód, potrzebne byłyby także kwoty, kapitał, ryzyko i dłuższa historia. Ani udział zyskownych rachunków, ani pojedynczy rok na plusie nie pokazują samodzielnie trwałej przewagi.
Skalę kwotową widać również w historycznym komunikacie ESMA z marca 2018 r.: przywołane analizy krajowych nadzorów wskazywały średnie straty na klienta od 1600 do 29 000 EUR w różnych jurysdykcjach. [2] To zakres wyników dawnych analiz, nie aktualna średnia całego świata ani prognoza straty każdej osoby. Nie wolno użyć go jako dowodu, że nowy rachunek z depozytem 200 USD straci konkretną kwotę w pierwszych tygodniach.
Metodologia potrafi zmienić nawet znaczenie „wyniku”. W amerykańskim przykładzie przepisów CFTC z edycji 2025 r. §5.5 wymaga ujawnień kwartalnych, a §5.18(i) uwzględnia wyniki zrealizowane i niezrealizowane oraz opłaty i określone przychody; wpłaty i wypłaty nie są zyskiem z handlu. Wynik zerowy zalicza się do niezyskownych. To inna konstrukcja niż przywołany roczny raport UKNF, który pomija wyniki zerowe i analizuje wynik zrealizowany. Nie łączymy tych pomiarów w jedną „światową skuteczność”. [21], [22]
Ostrzeżenia o ryzyku nie należy czytać ani jako wyroku na konkretną osobę, ani jako konkursu „zmieszczę się w zyskownej mniejszości”. Nie wyjaśnia ono przyczyn każdej straty: kosztów, wybranej dźwigni, częstotliwości decyzji czy nieprzestrzegania planu. Nie pozwala też wywnioskować, ilu uczestników utrzymuje się wyłącznie z tradingu. Do takich pytań potrzeba osobnych danych, a nie bardziej stanowczego odczytania jednego procentu.
2. „Na największym rynku łatwo zarobić”
Werdykt: fałsz.
Obrót opisuje wartość zawieranych transakcji. Sam nie wyjaśnia, czy dana oferta pozwoli klientowi osiągnąć zysk po kosztach. Wynik zależy od zmiany ceny, warunków umowy, wielkości pozycji i opłat.
To rozróżnienie ma potwierdzenie w danych: badanie globalnego obrotu Banku Rozrachunków Międzynarodowych (BIS) oraz analiza wyników klientów KNF mierzą zupełnie inne rzeczy. Pierwsze nie może zastąpić drugiego. [1], [3] Ponadto płynność całego rynku nie gwarantuje wykonania każdej kwoty, na każdej parze i w dowolnym momencie. Metodologię obrotu przedstawia lekcja o skali rynku.
Model: ten sam środek kwotowania, inna cena dla klienta
Przełóżmy to na zwykły zakup euro, bez dźwigni. Dwie wymyślone firmy w tym samym momencie podają poniższe ceny. Dla uproszczenia obie mogą wykonać wymianę 1 000 euro, nie pobierają innych opłat i utrzymują kwotowanie przez cały przykład. „Kupuje” i „sprzedaje” opisuje tutaj czynność firmy: klient kupujący euro płaci cenę z kolumny „firma sprzedaje”.
| Firma | Firma kupuje 1 EUR | Firma sprzedaje 1 EUR | Koszt zakupu 1 000 EUR |
|---|---|---|---|
| A | 4,3000 zł | 4,3100 zł | 4 310 zł |
| B | 4,2800 zł | 4,3300 zł | 4 330 zł |
Środek obu kwotowań wynosi 4,3050 zł. Klient płaci jednak w firmie B o 20 zł więcej. Gdyby od razu odsprzedał kupione euro przy tych samych cenach, w A otrzymałby 4 300 zł, a w B — 4 280 zł. Różnica wobec wydatku wyniosłaby odpowiednio 10 i 50 zł, mimo niezmienionego środka kwotowania. To skutek spreadu, czyli różnicy ceny kupna i sprzedaży.
W realnej ofercie trzeba uwzględnić także możliwą prowizję, kwotę i warunki wykonania. UKNF wyjaśnia rolę spreadu oraz marży pośrednika w wycenie detalicznych instrumentów pochodnych, a CFTC zwraca uwagę na ceny i warunki konkretnego dealera w amerykańskim detalicznym OTC. [9], [10] Model zwykłej wymiany pokazuje podstawowe rozróżnienie: wielki obrót globalny i dobry kurs dla konkretnego klienta są osobnymi informacjami.
Płynność pomaga wykonać transakcję; nie wybiera dobrego kierunku
Duża firma wymieniająca znaczną kwotę potrzebuje ofert, które pozwolą rozłożyć wykonanie i ograniczyć wpływ zlecenia na kurs. Dla małego rachunku ważniejsze może być to, ile kosztuje każda transakcja, jaka jest minimalna pozycja i czy metoda zachowuje sens po tych kosztach. Są to różne problemy. Możliwość szybkiego kupna i sprzedaży nie oznacza, że różnica cen będzie korzystna dla kupującego.
Także przewaga instytucji nie sprowadza się do „wiedzą, dokąd pójdzie kurs”. Inne mogą być dostępne kanały, warunki finansowania, dane, kwoty i sposób wykonania. Raport Komitetu Rynków BIS o algorytmach egzekucyjnych opisuje narzędzia, które poprawiają dopasowanie płynności na rozdrobnionym rynku, ale przenoszą część ryzyka wykonania na użytkownika. [26] To korzyść i koszt usługi wykonania, nie potwierdzenie zdolności do zarabiania na kierunku ceny.
Analogia do gry z innymi uczestnikami może przypominać o konkurencji i opłatach, lecz nie wyjaśnia całego Forex. Po drugiej stronie transakcji nie musi znajdować się ktoś realizujący taką samą spekulacyjną metodę w przeciwnym kierunku. Dealer może zabezpieczać kilka potrzeb klientów, a eksporter zmniejszać ryzyko przychodu. Wielkość rynku, cel kontrahenta i skuteczność własnej metody trzeba oceniać osobno.
3. „Forex to kasyno, a każda transakcja jest spekulacją”
Werdykt: fałsz.
Firma opłacająca zagraniczną fakturę potrzebuje waluty bez względu na to, czy oczekuje jej umocnienia. Eksporter może z góry ustalić przelicznik przyszłego przychodu, żeby ograniczyć niepewność. To zabezpieczenie ryzyka kursowego (ang. hedging). Banki i instytucje korzystają z walut także przy finansowaniu i obsłudze inwestycji. Różne motywy transakcji opisują analizy BIS. [4]
Spekulacja, a więc przyjmowanie ryzyka w oczekiwaniu na zarobek, również istnieje. Uczestnik może ponadto podejmować decyzje impulsywnie i traktować handel jak hazard. Taki sposób działania nie określa jednak funkcji całego rynku. Weryfikując twierdzenie o „kasynie”, trzeba najpierw ustalić, czy autor ocenia rynek, konkretny produkt czy zachowanie osoby. Cele gospodarcze rozdziela lekcja o roli Forex.

Ten sam instrument może służyć różnym potrzebom
W finalnych danych BIS FX swapy stanowiły około 4,02 bln USD średniego dziennego obrotu w kwietniu 2025 r., czyli około 42,2% całości. [3] To umowy obejmujące wymianę walut i uzgodnioną wymianę odwrotną w drugim terminie; nie są tym samym co opłata overnight na rachunku CFD. Duży udział instrumentu służącego m.in. finansowaniu pomaga zobaczyć, dlaczego cały Forex nie jest po prostu zbiorem zakładów o jutrzejszy kurs. Nie pozwala jednak przypisać każdej takiej umowie jednego motywu.
Bank może potrzebować dolarów na określony termin i wykorzystać FX swap do finansowania. Fundusz może użyć podobnej konstrukcji w szerszej pozycji inwestycyjnej, której wynik zależy od kursów i stóp. Z samej nazwy instrumentu nie odczytamy celu całej pozycji. Podobnie spot może obsługiwać fakturę lub spekulację, a forward zabezpieczać istniejący przychód albo tworzyć nową ekspozycję. Dlatego tabela instrumentów nie jest tabelą „uczciwa gospodarka kontra hazard”.
Różnicę najlepiej widać w potrzebie, która istnieje przed zawarciem umowy. Importer ma płatność w obcej walucie, fundusz posiada zagraniczne aktywa, a bank musi zarządzać terminami finansowania. Transakcja może zmniejszać ich wcześniejszą niepewność, mimo że jej własna wycena później okaże się ujemna. Spekulant świadomie przyjmuje ekspozycję, aby zarobić na zmianie. Żaden z tych opisów nie zwalnia z kontroli kosztów i kontrahenta; pokazuje jedynie, dlaczego nie wolno oceniać wszystkich działań jednym słowem „kasyno”.
4. „Forex nie podlega regulacjom”
Werdykt: fałsz.
Brak jednego organizatora całego rynku nie oznacza braku prawa. Nadzór zależy od podmiotu, rodzaju usługi i jurysdykcji, czyli systemu prawnego, któremu dana działalność podlega. Firmę oferującą klientowi CFD ocenia się inaczej niż bank zawierający umowę z innym bankiem.
Dowodem istnienia regulacji są m.in. ograniczenia oferowania CFD klientom detalicznym uzgodnione przez ESMA w 2018 r., a także postępowania nadzorcze wobec pośredników. [2], [5] Licencja dotyczy określonego podmiotu i usługi. Zysk klienta pozostaje zależny od wyniku transakcji. Uczciwość i status trzeba sprawdzić dla konkretnej firmy; szczegóły są w lekcji o weryfikacji licencji.

Co potwierdza licencja, a czego nie gwarantuje?
Przed wpłatą trzeba połączyć trzy informacje: nazwę spółki w umowie, zezwolenie na oferowaną usługę i prawdziwe dane kontaktowe tej spółki. Logo grupy ani numer licencji pokazany w reklamie nie wystarczają. Brytyjski FCA ostrzega przed clone firms: oszuści kopiują nazwę i numer autoryzowanej firmy, lecz używają innych kontaktów. Rejestr służy również do porównania adresu strony i sposobu kontaktu. To przykład brytyjskiego nadzoru, nie jedno globalne potwierdzenie licencji. [23]
Osobno trzeba odczytać zasady przechowywania środków, ochrony przed saldem ujemnym, reklamacji i ewentualnej rekompensaty. Ochrona przed debetem ogranicza określone zobowiązanie klienta; nie gwarantuje zachowania wpłaconego kapitału. Oddzielenie środków klientów od majątku firmy i system rekompensat także mają własne warunki. Nie są ubezpieczeniem od strat rynkowych. Zmiana statusu na profesjonalny albo przeniesienie umowy do innej jurysdykcji wymaga ponownego odczytania tych zasad, a nie tylko nowego limitu dźwigni.
Brak jednej globalnej regulacji nie usprawiedliwia założenia, że wszystkie firmy poza UE są oszustami. Równie błędne byłoby uznanie każdej zarejestrowanej spółki za pośrednika uprawnionego do oferowania danego produktu. Wpis do rejestru przedsiębiorców, zezwolenie finansowe i zakres praw konkretnego klienta to odrębne ustalenia. Dla polskiego czytelnika punktem wyjścia jest właściwy rejestr i ostrzeżenia KNF; w innym kraju należy sprawdzić odpowiadający mu nadzór.
FX Global Code uzupełnia prawo
Rynek hurtowy ma również FX Global Code, utrzymywany przez Global Foreign Exchange Committee (GFXC). Wersja z grudnia 2024 r. zawiera 55 zasad dobrych praktyk. Kodeks wyraźnie zaznacza, że nie tworzy obowiązków prawnych i nie zastępuje miejscowych przepisów. Publiczne oświadczenie o stosowaniu kodeksu jest więc inną informacją niż zezwolenie na usługę dla klienta detalicznego. [24]
5. „Większa dźwignia zwiększa szansę zarobku”
Werdykt: fałsz.
Dźwignia pozwala utrzymywać ekspozycję większą niż wpłacone zabezpieczenie. Nie zmienia kierunku, w którym ruszy kurs. Zwiększa wpływ tego samego ruchu na kapitał rachunku, zarówno przy zysku, jak i przy stracie. Ograniczenia lewarowania były jednym z elementów interwencji ESMA w 2018 r. [2]
Prosty przykład obliczeniowy, bez kosztów: przy kapitale 1 000 zł i ekspozycji 10 000 zł ruch ceny o 1% daje zmianę wartości pozycji o około 100 zł, czyli 10% kapitału. Wynik może mieć oba znaki. Większy możliwy wynik nie oznacza większej trafności. W rzeczywistej umowie dochodzą koszty oraz zasady zamykania pozycji. Mechanizm i ograniczenia opisuje lekcja o dźwigni i depozycie.
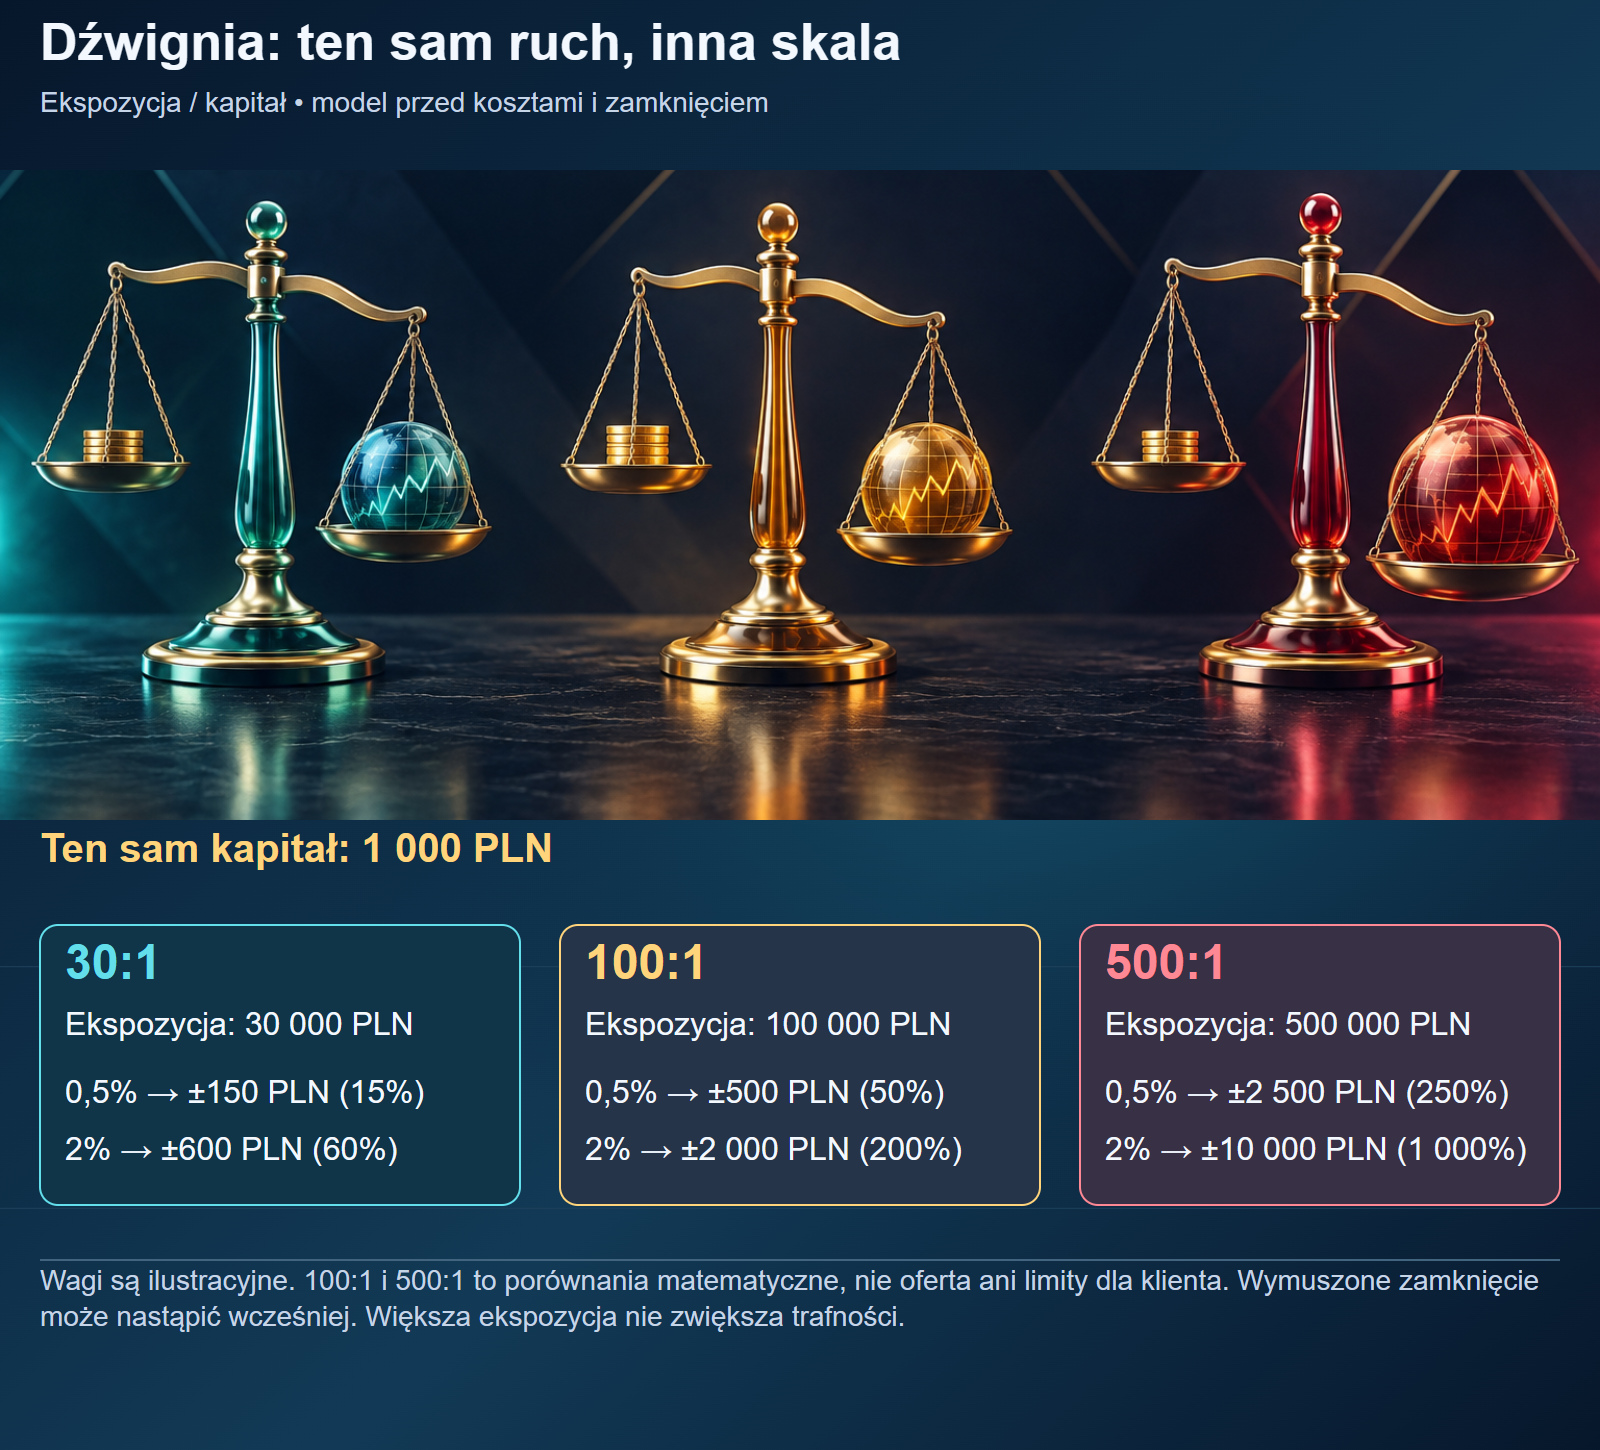
Dźwignia dostępna i dźwignia faktycznie wykorzystana
Limit w specyfikacji określa, jak duża pozycja może być finansowana danym depozytem. Faktyczna dźwignia rachunku zależy od wybranej ekspozycji względem kapitału. Dwie osoby mające dostęp do limitu 30:1 mogą utrzymywać pozycje różniące się wielokrotnie. Poniższy odrębny model zakłada pełne wykorzystanie wskazanej relacji oraz ten sam kapitał 1000 USD.
| Ekspozycja / kapitał | Ekspozycja | Ruch 0,5% | Ruch 2% |
|---|---|---|---|
| 30:1 | 30 000 USD | ±150 USD (15% kapitału) | ±600 USD (60%) |
| 100:1 | 100 000 USD | ±500 USD (50%) | ±2000 USD (200%) |
| 500:1 | 500 000 USD | ±2500 USD (250%) | ±10 000 USD (1000%) |
Wiersze 100:1 i 500:1 służą porównaniu matematycznemu, nie są ofertą ani informacją o dopuszczalnym limicie dla danego klienta. Wynik przekraczający kapitał nie oznacza, że pozycja na rzeczywistym rachunku spokojnie pozostanie otwarta: wcześniej może zadziałać przymusowe zamknięcie. Ujemne saldo i zakres ochrony zależą od produktu, statusu klienta, umowy i jurysdykcji. Ruch o 0,2% przy pełnej ekspozycji 500:1 odpowiada całemu kapitałowi przed kosztami; nie jest gwarantowanym poziomem zamknięcia.
W historycznej interwencji ESMA z 2018 r. dla detalicznych CFD przewidziano m.in. limit 30:1 na głównych parach, 20:1 na pozostałych parach, zamknięcie części pozycji przy określonym poziomie margin, ochronę przed saldem ujemnym na rachunku i ograniczenie zachęt. [2] Te zabezpieczenia ograniczają określone ryzyka, lecz nie czynią pozycji zyskowną. Aktualne prawo oraz kwalifikację klienta należy sprawdzić dla właściwej spółki i kraju, zamiast traktować historyczny komunikat jako jedną globalną specyfikację.
Większa pozycja zmienia także swobodę wyboru stopu
Wysoki dostępny limit nie zmusza do dużej pozycji. Jeżeli jednak pozycja została powiększona, a dopuszczalna strata pieniężna pozostała taka sama, odległość stopu musi się zmniejszyć. Własny model: przy dopuszczalnej stracie 20 USD i wartości pipsa 1 USD stop odległy o 20 pipsów odpowiada 20 USD przed kosztami. Przy wartości pipsa 4 USD ta sama kwota mieści tylko 5 pipsów. To zależność arytmetyczna, nie zalecenie stopu ani wolumenu.
W drugim wariancie nawet mniejszy ruch przeciwny może uruchomić warunek. Nie dowodzi to, że „detal zawsze przegrywa na szumie”; pokazuje, że wielkość pozycji, odległość stopu i budżet ryzyka muszą być rozpatrywane razem. Stop nie naprawia nadmiernej ekspozycji, zwłaszcza gdy jego cena nie jest gwarantowana. Przypadek SNB z 2015 r., opisany dalej w artykule, przypomina też o możliwości nagłej zmiany reguły i płynności.
6. „Wskaźnik techniczny z pewnością przewidzi następny ruch”
Werdykt: fałsz.
Wskaźnik przelicza określone dane według wybranej reguły. Jego sygnał może być hipotezą do sprawdzenia; sam wygląd wykresu nie stanowi dowodu skuteczności. O użyteczności reguły można mówić dopiero po sprawdzeniu jej na odpowiednich danych, po kosztach.
Problem leży w dowodzie: czy pokazano pełny okres, koszty, nieudane transakcje i wynik poza danymi użytymi do dobrania reguły? Amerykańska Komisja ds. Obrotu Kontraktami Terminowymi (CFTC) wskazuje, że wybiórcze przedstawianie udanych transakcji i nieujawnianie charakteru wyników może wprowadzać odbiorcę w błąd. [6] Ten standard oceny jest użyteczny także tutaj, choć przywołany dokument dotyczy amerykańskich zasad reklamowania określonych usług. Podstawy podejścia opisuje lekcja o analizie technicznej, a weryfikację — lekcja o testowaniu.
Własny przykład oceny prezentacji: dziesięć pokazanych udanych sygnałów mówi coś o tych dziesięciu sygnałach. Bez liczby wszystkich sygnałów i ich wyników nie da się z tego wyliczyć skuteczności całej reguły. Prezentacja trafnych fragmentów historii może wyglądać przekonująco także wtedy, gdy pominięta część była stratna. Najpierw potrzebny jest pełny rachunek wyników; szczegółowy sposób jego badania należy już do warsztatu testowania.

Co rzeczywiście wynika z badań analizy technicznej?
Nie należy zastępować mitu o pewności odwrotnym twierdzeniem, że żadna reguła techniczna nigdy nie przynosiła zysku. Park i Irwin w przeglądzie z 2007 r. znaleźli wyniki dodatnie, ujemne i mieszane. Wskazali zarazem problemy testów: wybieranie reguł po poznaniu historii, przeszukiwanie danych i trudności oceny kosztów oraz ryzyka. To historyczny przegląd różnych badań, a nie test dzisiejszego wskaźnika konkretnego czytelnika. [25]

Analiza wykresu może pomóc precyzyjnie opisać warunek: „po zamknięciu świecy ponad poziomem sprawdzam określony scenariusz”. Jest to coś innego niż „ten poziom na pewno zatrzyma cenę”. Jeżeli nazwa formacji ma znaczenie dopiero po obejrzeniu kolejnych świec, pojawia się ryzyko oceny z perspektywy przyszłości. Rzetelny test musi odtworzyć, co było znane w chwili decyzji, a nie wybierać najładniejsze przykłady po fakcie.
Tak samo etykiety order block, fair value gap lub „smart money” nie są same w sobie dowodem obecności konkretnego banku ani znajomości jego zamiaru. Najpierw potrzebna jest jednoznaczna definicja obszaru, reguła jego wyznaczania i ocena wszystkich sygnałów. Nowa nazwa nie zwalnia z tych wymagań; stara nazwa również nie przesądza o bezużyteczności metody. Obserwacja skupiska zleceń, omówiona przy kaskadach stopów, dotyczy mechanizmu mikrostruktury, a nie gwarancji odbicia od każdego prostokąta na wykresie.
Modelowo wsparcie może przyciągnąć zlecenia kupna, lecz poniżej niego mogą znajdować się warunkowe zlecenia sprzedaży. Jeśli cena przejdzie przez ten obszar, aktywowane zlecenia mogą wzmacniać spadek zamiast go zatrzymać. Nie muszą znać się wszyscy składający zlecenia, a narysowana linia nie jest fizyczną barierą. Wnioskowanie o kierunku, o warunkach wykonania i o czyjejś intencji wymaga trzech różnych rodzajów dowodu.
Dlaczego poprawny kierunek może nie wystarczyć?
Odrębny model kosztów na EUR/USD: 1 lot oznacza 100 000 EUR, a pip 0,0001 jest wart 10 USD. Zakładamy koszt spreadu 0,8 pipsa, prowizję 7 USD za całe otwarcie i zamknięcie oraz 2 USD łącznego niekorzystnego poślizgu. To wymyślone parametry, nie aktualny ani typowy cennik. Pozycja jest zamknięta tego samego dnia, bez kosztu finansowania.
| Pozycja rachunku | Kwota USD | Równowartość w pipsach |
|---|---|---|
| Spread | 8 | 0,8 |
| Prowizja za otwarcie i zamknięcie | 7 | 0,7 |
| Łączny niekorzystny poślizg | 2 | 0,2 |
| Razem | 17 | 1,7 |
| Zysk brutto 1 pip minus koszty | 10 − 17 = −7 | −0,7 |
| Zysk brutto 5 pipsów minus koszty | 50 − 17 = +33 | +3,3 |
Spread liczymy raz jako koszt pełnego obrotu pozycją przy założonym niezmienionym środku kwotowania; nie dodajemy drugi raz tych samych 8 USD za zamknięcie. Z kolei prowizja 7 USD została jawnie przyjęta za obie strony. Jeżeli wynik z platformy zawiera już spread lub prowizję, nie odejmujemy ich ponownie. Koszt utrzymania przez noc wymagałby osobnej stawki, dat i harmonogramu naliczeń — samo „pięć dni” nie wyznacza jednej opłaty dla wszystkich firm.
Przykład pokazuje, dlaczego wynik należy oceniać po kosztach, ale nie dowodzi, że strategia z zyskiem 5 pipsów jest zawsze nieopłacalna. Potrzebna jest cała seria zysków i strat. W modelowej regule z połową transakcji +5 pipsów i połową −5 pipsów średnia przed kosztami wynosi zero; po stałym koszcie 1,7 pipsa każdej transakcji wynosi −1,7 pipsa. Częstość trafień sama nie wystarcza do wyliczenia dodatniego wyniku.
Koszt nocy i wartość oczekiwana całej serii
Rozwińmy ten sam model kosztów, pozostawiając 17 USD kosztu otwarcia i zamknięcia. Dodatkowo przyjmijmy umownie obciążenie 3 USD za każdy równoważny dzień finansowania i łącznie pięć takich dni. Finansowanie wynosi wtedy 15 USD, a pełny koszt 32 USD, czyli 3,2 pipsa dla przyjętego 1 lota EUR/USD. Jest to własny model ze stałą stawką, nie cennik. „Pięć dni finansowania” nie musi odpowiadać pięciu naliczeniom ani pięciu nocom kalendarzowym: harmonogram, dni wielokrotnego naliczenia i święta wynikają ze specyfikacji.
| Składnik | Bez finansowania | Pięć równoważnych dni po 3 USD |
|---|---|---|
| Spread, prowizja i poślizg | 17 USD | 17 USD |
| Finansowanie | 0 USD | 15 USD |
| Cały koszt | 17 USD = 1,7 pipsa | 32 USD = 3,2 pipsa |
| Wynik po kosztach przy +5 pipsach brutto | 50 − 17 = +33 USD | 50 − 32 = +18 USD |
Ocena strategii wymaga średniej po całej serii. W uproszczonym modelu wartość oczekiwana na transakcję to: prawdopodobieństwo zysku × średni zysk − prawdopodobieństwo straty × średnia strata − średni koszt. Przy modelowych 55% transakcji z wynikiem +10 pipsów i 45% z wynikiem −8 pipsów średnia przed kosztami wynosi 0,55 × 10 − 0,45 × 8 = 1,9 pipsa. Przy koszcie 1,7 pipsa pozostaje 0,2 pipsa; przy koszcie 3,2 pipsa wynik zmienia się na −1,3 pipsa. Założone częstości nie są prognozą. Rachunek pokazuje, jak ten sam rozkład wyników brutto zmienia się po dodaniu kosztów.
Również dodatnie naliczenie overnight jest tylko jedną pozycją rachunku. Modelowo +12 USD finansowania nie równoważy −100 USD zmiany ceny: razem daje −88 USD jeszcze przed pozostałymi kosztami. Stawka dodatnia dziś nie jest gwarancją tej samej stawki jutro. Dodatni „swap” na platformie CFD i instytucjonalny FX swap to różne rzeczy, mimo podobnej nazwy.
7. „Robot lub AI gwarantuje regularny zarobek”
Werdykt: fałsz.
Program może szybko i konsekwentnie wykonać zapisane reguły. Nie wynika z tego, że reguły są zyskowne po kosztach ani że zadziałają w nowych warunkach. Nazwanie narzędzia „AI” nie zastępuje informacji o ryzyku, sposobie testu i rzeczywistych wynikach.
CFTC w ostrzeżeniu z 2024 r. opisuje oszustwa reklamowane jako automatyczne systemy gwarantujące wyjątkowe zyski. [7] W opisanych przypadkach obietnica służyła wyłudzeniu. Automat może być zwykłym narzędziem do składania zleceń, lecz jego skuteczność wymaga sprawdzenia tak samo jak metoda wykonywana ręcznie. Zasady oceny wyników rozwija audyt strategii.
Automatyczne wykonanie, HFT i metoda zarabiania
Handel elektroniczny opisuje kanał zawarcia umowy. Algorytm wykonujący duże zlecenie może dzielić je na mniejsze części i ograniczać koszt, bez prognozowania kierunku. HFT jest szczególnym rodzajem szybkiej aktywności, a nie synonimem każdego programu. Procent obrotu elektronicznego nie jest więc procentem obrotu „AI” ani dowodem zyskowności robotów dla klientów.
Przy prezentacji automatu ważne są pełna historia, koszty, największe obsunięcie, otwarte pozycje i wyniki poza próbą, na której dobierano parametry. Testowanie tysięcy ustawień na tej samej historii sprzyja nadmiernemu dopasowaniu: wygrywa reguła dobrze opisująca minione przypadki, która może nie rozpoznawać trwałej zależności. Tego problemu nie usuwa nazwa narzędzia ani wysoki budżet jego twórcy.
Model podwajania: rośnie także potrzebny kapitał
Odrębny przykład arytmetyczny, nie opis wszystkich robotów: strategia po stracie podwaja kolejną stawkę. Przy kolejnych stratach 10, 20, 40, 80 i 160 USD straciła już 310 USD. Następna stawka wynosiłaby 320 USD. Po dziesięciu przegranych suma wynosi 10 × (210 − 1) = 10 230 USD, a kolejna stawka 10 240 USD. Zakładamy, że każda strata równa się stawce; pomijamy koszty i ograniczenia pozycji.
To nie wylicza prawdopodobieństwa danej serii. Pokazuje tylko, jak szybko rośnie zapotrzebowanie na kapitał. Prawdziwy rachunek, płynność i dopuszczalna pozycja mają granice, a kolejny korzystny ruch nie jest gwarantowany. Również siatka zleceń może ukrywać narastającą stratę w otwartych pozycjach: wykres samych zamkniętych zysków nie jest pełnym obrazem kapitału rachunku.
Jak odróżnić wykonanie reguły od dowodu jej skuteczności?
Uczciwie sprzedawane oprogramowanie może usprawniać pracę, nawet jeżeli nie obiecuje samodzielnego zarobku. Cena programu ani fakt jego sprzedaży nie rozstrzygają, czy reguła działa. Trzeba sprawdzić coś bardziej konkretnego: czy wynik jest symulacją, czy obejmuje wszystkie pozycje, czy policzono koszty oraz jakie dane wykorzystano do wyboru ustawień. Reklama „30% co miesiąc bez ryzyka” zawiera natomiast bardzo mocną obietnicę. Własny rachunek: 1000 USD zwiększane przez 12 miesięcy o 30% miesięcznie daje 1000 × 1,312 ≈ 23 298 USD, jeżeli wszystko jest reinwestowane. To arytmetyka reklamy, nie dowód, że taki wynik jest osiągalny.
Nadmierne dopasowanie nie wymaga oszustwa. Autor może sprawdzić tysiące kombinacji i wybrać tę, która najlepiej pasowała do dawnego szumu. Jeśli następnie pokaże ten sam okres jako „test”, użyje tych samych informacji drugi raz. Wynik poza próbą powinien dotyczyć danych, których nie użyto do doboru reguły; walk-forward oznacza kolejne etapy doboru na wcześniejszych danych i oceny na następujących po nich. Każdy etap musi zachować kolejność informacji. Wielokrotne poprawianie reguły po obejrzeniu wyników testowych ponownie narusza to rozdzielenie.
Istotne są także warunki wykonania. Backtest ze stałym wąskim spreadem może nie odwzorować szerszego spreadu podczas przerwy w płynności, a symulowane zlecenie nie dowodzi, że realne zlecenie zostało przyjęte. Last look oznacza możliwość końcowego przyjęcia lub odrzucenia żądania transakcji w określonym modelu elektronicznym; zasada 17 FX Global Code wymaga przejrzystości jego stosowania. Nie jest to obowiązkowy element każdego robota i każdego produktu. [24] Szczegóły kanałów i potwierdzenia opisuje lekcja o działaniu rynku.
Gładki wykres zamkniętych zysków może ukrywać stratę otwartą
Siatka zleceń, czyli grid, rozmieszcza pozycje na kolejnych poziomach. Jeżeli metoda zamyka małe zyski po powrotach ceny, ale zostawia pozycje przeciwne do długiego ruchu, wykres zamkniętych wyników może rosnąć równolegle z niezrealizowaną stratą. Modelowo start od 1000 USD, następnie 300 USD zamkniętych zysków i −500 USD wyniku otwartego oznaczają 800 USD kapitału przed dalszymi kosztami, mimo salda 1300 USD. Różnica między saldem a kapitałem rachunku jest tu ważniejsza niż estetyka wykresu.
Nie każdy grid podwaja pozycje i nie każdy robot używa gridu. Jeżeli jednak system łączy siatkę z podwajaniem po stratach, narastają równocześnie ekspozycja i zapotrzebowanie na zabezpieczenie. Wcześniejsza seria małych zysków nie pokazuje, że rachunek przetrwa kolejny długi trend, szerszy spread czy przerwę w działaniu programu. Ocena musi obejmować otwarte ryzyko, a nie wyłącznie zamknięte transakcje i wybrany spokojny okres.
8. „Forex jest zbyt duży, żeby dało się nim manipulować”
Werdykt: fałsz.
Studium przypadku: zmowa wokół kursów referencyjnych
20 maja 2015 r. Departament Sprawiedliwości USA ogłosił porozumienia dotyczące przyznania się do winy przez Citicorp, JPMorgan, Barclays i Royal Bank of Scotland (RBS). Sprawa dotyczyła zmowy na rynku dolara i euro. Od grudnia 2007 do stycznia 2013 r. traderzy tych banków używali prywatnego czatu i kodowanego języka, aby koordynować działania. Próbowali wpływać m.in. na fixing, czyli ustalanie kursu referencyjnego według określonej procedury. [8]
Dlaczego wybrany moment był ważny? Część zleceń klientów rozliczano według kursu ustalanego w fixingu. Zmiana tego punktu odniesienia mogła zatem wpłynąć na cenę płaconą przez klienta. W opisie Departamentu Sprawiedliwości były zarówno skoordynowane działania przy ustalaniu kursów, jak i uzgodnienia powstrzymywania się od składania niektórych ofert, aby nie szkodzić pozycji innego członka zmowy. Konkurenci ograniczali konkurencję między sobą. [8]
Rezultatem były porozumienia dotyczące odpowiedzialności karnej i wielomiliardowe grzywny. Komunikat mówi o pięciu bankach, lecz piąta umowa — z UBS — dotyczyła przyznania się do winy w sprawie LIBOR (ang. London Interbank Offered Rate), benchmarku stóp procentowych. Nie należy przedstawiać jej jako identycznego zarzutu walutowego wobec piątego banku. [8]
Manipulacja benchmarkiem nie oznacza kontroli całego Forex. Sprawa dowodzi konkretnego nadużycia: uzgodnionych działań wskazanych podmiotów w opisanym okresie. Duży rynek nadal ma miejsca i chwile ważne dla wyceny wielu umów. To wyjaśnia, dlaczego jego rozmiar nie wystarczył jako ochrona. Strukturę rynku i źródła ceny opisuje lekcja o jego działaniu.

Presja na obronę kursu to inne zjawisko niż udowodniona zmowa
Przypadek funta z 16 września 1992 r. pokazuje inne ograniczenie: obrona zobowiązania kursowego nie jest bezwarunkowa. Bank Anglii opisał napięcie między potrzebami brytyjskiej gospodarki a polityką potrzebną do utrzymania kursu w Europejskim Mechanizmie Kursowym (ERM). Po silnej presji i interwencjach Wielka Brytania zawiesiła udział funta w ERM. Ten opis nie dowodzi, że pojedynczy inwestor kontrolował cały rynek; pokazuje konflikt celów polityki. [27]
Trzeba więc odróżniać wpływ dużego zlecenia, reakcję wielu uczestników na słabość reguły i celowe naruszenie zasad. Sama zmiana kursu po transakcji nie rozstrzyga o manipulacji. Z drugiej strony dzienny obrót wszystkich instrumentów i par nie jest miarą głębokości ofert w krótkim oknie konkretnego benchmarku. Dlatego argument „rynek jest olbrzymi” nie unieważnia ustaleń w sprawie fixingu ani nie pozwala automatycznie oskarżyć uczestnika dużej transakcji.
9. „Banki lub brokerzy polują na każdy stop-loss”
Werdykt: fałsz. Nadużycia są możliwe, ale samo zamknięcie pozycji nie stanowi ich dowodu.
Stop-loss działa po spełnieniu określonego warunku ceny. Oceniając jego uruchomienie, trzeba wiedzieć, czy warunek dotyczył ceny kupna czy sprzedaży, oraz sprawdzić moment i historię wykonania. Wykres z innej platformy może pokazywać inny rodzaj ceny. Przy szybkim ruchu możliwy jest poślizg, czyli wykonanie po innej cenie niż oczekiwana.
Nadzór dokumentował rzeczywiste nieprawidłowości. CFTC w sprawie FXCM z 3 października 2011 r. opisała asymetryczne traktowanie poślizgu: niekorzystne zmiany przekazywano klientom, a korzystnych nie przekazywano w taki sam sposób. [5] To uzasadnia kontrolę wykonania, ale nie potwierdza „polowania” w dowolnej innej transakcji. Również udokumentowana zmowa banków nie jest dowodem dotyczącym każdego zlecenia stop-loss. Dokumenty i przebieg reklamacji opisuje lekcja o sporze z brokerem; mechanikę — rodzaje zleceń.

Opis przykładowego modelu bid/ask i dostępnych warunków: dokumentacja OANDA [15].
Aktywacja stopu i cena wykonania to dwa etapy
Własny model stopu wykonywanego jako zlecenie rynkowe: długa pozycja 10 000 EUR na EUR/USD jest otwarta po 1,1000 USD za euro, a stop ma warunek bid 1,0990. Jeśli cena przejdzie przez warunek i pierwsza dostępna do wykonania cena bid wyniesie 1,0950, zamknięcie daje 10 000 × (1,0950 − 1,1000) = −50 USD przed kosztami. Zamknięcie dokładnie po 1,0990 dałoby −10 USD; różnica 40 USD jest niekorzystnym poślizgiem względem poziomu stopu. Zakładamy lukę dostępnych ofert, pełne wykonanie tej kwoty i wskazane reguły umowy. Nie opisujemy rzeczywistej publikacji danych.
Cena nie musi zaoferować wykonania na każdym punkcie po drodze. Podczas gwałtownej aktualizacji wyceny, ograniczania kwotowań albo po przerwie handlowej warunek może zostać spełniony, choć oczekiwana oferta nie jest już dostępna. To wyjaśnia możliwość poślizgu, ale nie rozstrzyga, czy dana firma wykonała zlecenie prawidłowo. Zlecenie stop-limit ma inny kompromis: ogranicza dopuszczalną cenę wykonania, lecz może pozostać niewykonane. Stop gwarantowany, jeśli dostępny, jest osobną obietnicą umowną z własnymi kosztami i warunkami.
Przy zmianie doby rozrachunkowej lub ważnej publikacji liczba dostępnych kwotowań może się zmienić. Nie trzeba przypisywać takiej sytuacji celowego „wybicia” konkretnej osoby; nie wolno też z góry usprawiedliwiać każdego szerokiego spreadu. Wiarygodne porównanie obejmuje tę samą stronę ceny, instrument, czas ze strefą, wolumen i warunek aktywacji. Dopiero taki materiał pozwala pytać o symetrię poślizgu, zgodność z polityką wykonania i rozbieżność z dostępnymi ofertami.
Badania o kaskadach zleceń nie są dowodem powszechnego spisku
Carol L. Osler w opracowaniu badawczym nowojorskiego Fed z lipca 2002 r. analizowała, jak aktywowane zlecenia stop-loss mogą przyspieszać ruch waluty. Opisuje mechanizm dodatniego sprzężenia: po przekroczeniu poziomu do rynku dochodzą kolejne zlecenia kupna przy wzroście albo sprzedaży przy spadku. W badanych danych ruch bywał szczególnie szybki w obszarach, w których udokumentowano skupiska stopów. [20]
To empiryczny argument za jednym z możliwych mechanizmów, nie dowód, że każdy broker widzi wszystkie zlecenia świata i celowo je uruchamia. Badanie ma własną próbę i okres. Skupisko zleceń może wzmacniać ruch także bez zmowy, a stwierdzenie celowego nadużycia wymaga osobnego materiału dowodowego. Podobnie „wsparcie” nie jest obowiązkową barierą zatrzymującą cenę tylko dlatego, że narysowano je na wykresie.
Dlaczego wykres bid może nie pokazywać warunku stopu?
W modelu opartym na konwencji bid/ask pozycję krótką zamyka się przez kupno po ask, a długą przez sprzedaż po bid. Przyjmijmy modelowo bid 1,1000 i ask 1,1002; stop pozycji krótkiej ma warunek ask 1,1005. Gdy bid pozostaje 1,1000, lecz ask rośnie do 1,1006, warunek może zostać spełniony mimo braku takiego szczytu na wykresie samego bid. To odrębny przykład cen, nie opis rzeczywistego incydentu. Konkretna platforma może dopuszczać inne warunki aktywacji, które trzeba sprawdzić w dokumentacji i umowie. [15]
Wyjaśnienie mechanizmu nie rozstrzyga, czy poszerzenie spreadu w konkretnej sprawie było prawidłowe. Do oceny potrzebne są logi czasu i cen, rodzaj zlecenia, warunek aktywacji, potwierdzenie wykonania i porównywalne dane. Zwykły stop i gwarantowany stop to różne warunki umowne; słowo „stop” nie tworzy jednej obietnicy ceny we wszystkich produktach.
10. „200 USD wystarczy, żeby uzyskiwać stały dochód”
Werdykt: fałsz jako obietnica stałego dochodu.
Minimalna kwota potrzebna do otwarcia rachunku jest warunkiem usługi. Nie jest wyliczeniem przyszłego wynagrodzenia. Dochód wymagałby powtarzalnego dodatniego wyniku po kosztach, z uwzględnieniem okresów strat. Żadna z tych cech nie wynika z wysokości minimalnego depozytu.
Wyniki klientów w badaniu KNF nie uzasadniają gwarancji regularnych wypłat. [1] Do oceny kwoty potrzebnej dla danego celu należałoby znać wyniki i ryzyko konkretnej metody. Obietnica „utrzymania się z małego konta” powinna zawierać dowód wyników, pełne ryzyko i koszty; samo zwiększenie pozycji dźwignią nie uzupełnia brakujących dowodów. Zależność kapitału, pozycji i strat wyjaśnia lekcja o wielkości pozycji.
Rachunek skali można wykonać bez żadnej prognozy. W modelu kapitał wynosi 200 USD, a oczekiwana wypłata — 100 USD miesięcznie. Sama wypłata odpowiadałaby 50% kapitału co miesiąc, jeszcze przed uwzględnieniem kosztów i zmian salda. To własny przykład arytmetyczny, nie cel ani sugerowana stopa zwrotu. Pokazuje, dlaczego reklamę małego depozytu warto od razu zestawić z kwotą obiecywanego dochodu. Wielkość wpłaty i atrakcyjnie brzmiąca wypłata mogą maskować bardzo wymagające założenie.
Strata i potrzebne odrobienie mają różne mianowniki
Odrębny model: rachunek 1000 USD po stracie 20% ma 800 USD. Powrót do 1000 wymaga zysku 200 / 800 = 25%, a nie 20%. Po stracie 50% potrzebny jest zysk 100%. To arytmetyka zmieniającej się podstawy, bez prognozy wyników. Nie dowodzi, że większy rachunek zawsze odnosi sukces; pokazuje koszt pogoni za odrobieniem straty.
„Fundowany rachunek” także wymaga przeczytania umowy
Oferta płatnego testu lub evaluation challenge może pokazywać duże nominalne saldo, ale nie jest ono automatycznie pieniędzmi przekazanymi uczestnikowi do wypłaty. Trzeba ustalić, czy zlecenia są symulowane czy rzeczywiste, komu przysługuje kapitał, co oznacza limit straty i jakie są warunki wypłat oraz opłaty.
Modelowo konto opisane jako 100 000 USD ma limit łącznej straty 5000 USD. Te 5000 określa w tym przykładzie przestrzeń do naruszenia warunku, a nie pełną wartość zleceń ani własne środki uczestnika. Nie czyni to konta równoważnym rachunkowi brokerskiemu z depozytem 5000 USD: dzienne limity, limity kroczące, zasady testu i roszczenie o wypłatę mogą działać inaczej. Reklamowanego nominału nie należy porównywać z depozytem bez ustalenia konstrukcji usługi.
Mały rachunek: znaczenie ma minimalna pozycja, nie tylko wpłata
Przykład ze świadomie przyjętą specyfikacją: minimum wynosi 0,01 lota EUR/USD, contract size to 100 000 EUR, a konto ma 200 USD. Minimalna pozycja to 1000 EUR; jeden pip 0,0001 USD za euro jest wart 0,10 USD. Stop odległy o 30 pipsów odpowiada 3 USD, czyli 1,5% kapitału przed kosztami i możliwym poślizgiem. Przy budżecie 1%, czyli 2 USD, ta pozycja mieściłaby jedynie 20 pipsów przed kosztami. To własny model, bez rekomendacji wielkości rachunku lub stopu; rzeczywiste minima i kroki mogą być inne.
Przy dodatkowym modelowym EUR/USD 1,10 ekspozycja wynosi 1100 USD, a wymagany margin przy relacji 30:1 wyniósłby około 36,67 USD. Depozyt wymagany do utrzymania pozycji nie jest jednak planowaną stratą i nie zastępuje rachunku ryzyka. Właśnie dlatego reklamowe „możesz zacząć od 200 USD” nie odpowiada na pytanie, czy można dopasować dostępną pozycję, koszty i planowany zakres wahań do celu użytkownika.
Małe konto nie oznacza automatycznie błędu, a duże nie daje umiejętności. Problem pojawia się, kiedy oczekiwana wypłata wymusza ekspozycję niezgodną z możliwościami rachunku albo nacisk na szybkie odrobienie strat. Modelowo 2% z 200 USD to 4 USD. Jeżeli ktoś porównuje tę kwotę z cudzym ekranem pokazującym 500 USD zysku, powinien porównać również kapitał i ryzyko. Sama kwota cudzej transakcji nie jest uczciwym punktem odniesienia.
Seria strat może wystąpić także w metodzie z dodatnią średnią
Odrębny rachunek zakłada stratę 2% aktualnego kapitału w każdej przegranej transakcji, bez dodatkowych kosztów. Po dziesięciu kolejnych stratach pozostaje 0,9810 ≈ 81,71% kapitału początkowego, czyli obsunięcie wynosi około 18,29%. Po dwudziestu pozostaje około 66,76%, a strata wynosi 33,24%. Powrót z tego poziomu do początku wymaga około 49,79% zysku na pozostałym kapitale. Procent kwoty początkowej i procent mniejszej kwoty nie mają tego samego mianownika.
To model wielkości straty, nie prawdopodobieństwa jej wystąpienia. Częstość trafień sama nie opisuje zależności między transakcjami, zmiany warunków i najgorszego układu wyników. Rosnąca stawka w celu szybszego odrobienia może dodatkowo pogorszyć obsunięcie. Z kolei proporcjonalne zmniejszanie ryzyka nie gwarantuje sukcesu: przy minimalnej dopuszczalnej pozycji mogą pojawić się granice dalszego zmniejszania ekspozycji.
Opłata za test i warunek wypłaty to część oceny oferty
Nominalne „100 000 USD” z opisanego wcześniej challenge'u trzeba czytać razem z dziennym limitem, limitem całkowitym, definicją kapitału i prawem do wypłaty. Limit kroczący może odnosić się do osiągniętego maksimum, a limit stały do innej podstawy. Szczególnie ważne jest, czy naruszenie obejmuje niezrealizowaną stratę i czy nowe maksimum zmienia dolną granicę. Są to pytania do umowy konkretnej firmy, nie jedna reguła wszystkich ofert.
Powtarzanie płatnego testu też ma rachunek ekonomiczny. Przy modelowej opłacie 200 USD pięć zakupów kosztuje 1000 USD, niezależnie od liczby pokazanej jako saldo symulacji. Bez wiarygodnych danych nie należy przypisywać całej branży jednego odsetka zdanych testów, modelu przychodów ani statusu prawnego. Konstrukcja rachunku symulowanego, wykonanie rzeczywiste i roszczenie o wypłatę są osobnymi ustaleniami; znana nazwa „prop trading” nie zastępuje żadnego z nich.
11. „Forex to jedna światowa giełda”
Werdykt: fałsz.
Na rynku OTC, czyli pozagiełdowym, transakcje są zawierane między stronami poza jedną wspólną giełdą. Istnieją różne platformy i kanały kontaktu. Obok tego można handlować giełdowymi futures lub opcjami walutowymi. Sam fakt używania programu transakcyjnego nie określa, do którego segmentu trafia umowa.
CFTC w poradniku dotyczącym detalicznego OTC wyraźnie odróżnia połączenie z dealerem od połączenia z giełdą. [9] Dokument dotyczy konkretnego segmentu w USA; nie należy przenosić każdego jego opisu na wszystkie instrumenty świata. Pełne rozróżnienie OTC, giełdy i platformy jest w pierwszej lekcji działu.
12. „Istnieje jeden prawdziwy kurs; reszta to oszustwo”
Werdykt: fałsz.
Przed porównaniem dwóch kursów trzeba ustalić, czego dotyczą. Cena kupna i cena sprzedaży to różne strony oferty. Kurs referencyjny nie musi być ceną możliwą do uzyskania w transakcji. Znaczenie mają też czas, kwota oraz instrument: wymiana waluty i kwotowanie CFD mogą mieć inne warunki. KNF wyjaśnia związek ceny CFD z instrumentem bazowym i marżą firmy. [10]
Nie każda różnica jest nadużyciem, ale nie każdą da się usprawiedliwić słowem „spread”. Jeśli ceny odbiegają od porównywalnych ofert, potrzebne jest wyjaśnienie zasad wyceny i wykonania. CFTC zaleca sprawdzanie cen w niezależnych źródłach. [9] Porównanie różnych rodzajów kursu znajdziesz w lekcji 1.1, a zapis cen kupna i sprzedaży — w lekcji o bid i ask.
13. „Forex działa przez całą dobę, siedem dni w tygodniu”
Werdykt: fałsz.
Główna aktywność rynku przenosi się między centrami finansowymi w dni robocze. „Całą dobę” jest przybliżeniem odnoszącym się do tygodnia handlowego, a nie gwarancją ciągłej wymiany w sobotę i niedzielę. Australijski Komitet ds. Rynku Walutowego (AFXC) opisuje normalny handel od poniedziałkowego poranka w Sydney do piątkowego popołudnia w Nowym Jorku, przy braku jednej ustalonej sesji dobowej. [14] Godziny konkretnego instrumentu określa jego specyfikacja.
Możliwość złożenia dyspozycji w aplikacji w weekend nie musi oznaczać, że zostanie ona wtedy wykonana na aktywnym rynku walutowym. Po przerwie kurs może otworzyć się na innym poziomie. Nie należy też utożsamiać Forex z produktem syntetycznym oferowanym pod podobną nazwą. Harmonogram i przerwy opisują lekcje o strukturze 24-godzinnego rynku oraz cyklu tygodniowym.
„Otwarte” nie znaczy też „jednakowo płynne”. Aktywność danej pary zależy od działających centrów, świąt, momentu publikacji i dostępnych ofert. Nie ma jednej najlepszej godziny dla wszystkich walut ani niezmiennego przez rok przeliczenia na czas polski. Zmiany czasu w poszczególnych krajach następują w różnych terminach. W analizie zlecenia trzeba więc zapisać strefę czasową, a w specyfikacji odróżnić godziny handlu od harmonogramu naliczania finansowania.
14. „Forex to gra o sumie zerowej”
Werdykt: prawda z istotnym zastrzeżeniem — dla wyniku odpowiednio zdefiniowanego kontraktu, przed kosztami.
W prostym kontrakcie rozliczającym różnicę ceny zysk jednej strony odpowiada stracie drugiej. To rachunek wypłat z tej umowy. Po dodaniu prowizji i innych opłat suma wyników stron płacących koszty nie musi już wynosić zera. Mechanizm CFD pokazują przykłady KNF. [10]
Co dokładnie sumujemy: przykład liczbowy
Dwie strony zawierają wymyślony kontrakt rozliczający w złotych zmianę ceny 1 000 euro. Ustalają punkt początkowy 4,30 zł za euro; przy rozliczeniu cena wynosi 4,40 zł. Strona A ma otrzymać dodatnią różnicę, a B ją zapłacić. Różnica wynosi 1 000 × (4,40 − 4,30) = 100 zł. A zyskuje 100 zł, B traci 100 zł; suma wypłat z samego kontraktu to zero. To własny model obliczeniowy, nie rzeczywiste kwotowanie ani oferta.
Załóżmy dodatkowo, że każda strona płaci oddzielnemu usługodawcy 5 zł za obsługę. Wtedy zmienia się zakres rachunku:
| Pozycja | Wynik przed opłatą | Wynik po opłacie |
|---|---|---|
| Strona A | +100 zł | +95 zł |
| Strona B | −100 zł | −105 zł |
| Suma A i B | 0 zł | −10 zł |
| Przychód usługodawcy | Poza wypłatą kontraktu | +10 zł |
Pieniądze nie zniknęły. Uczestnicy zapłacili za usługę; suma ich wyników jest ujemna właśnie o koszt obsługi. Jeżeli włączymy do rachunku również przychód usługodawcy, suma tych przepływów ponownie wyniesie zero. Określenie „gra o sumie ujemnej po kosztach” dotyczy tu dwóch stron ponoszących opłaty, nie całej gospodarki.
Inny jest rachunek korzyści gospodarczych. Firma może zaakceptować niekorzystny wynik zabezpieczenia, bo równocześnie korzysta na zmianie wartości przychodu z eksportu. Liczy się łączny efekt, a nie wyrwany z niego kontrakt. Wymiana walut może ponadto umożliwić obu stronom potrzebną płatność. Określenie „suma zerowa” wymaga więc wskazania, co sumujemy. Rozróżnienie rozwija lekcja o funkcji gospodarczej Forex.
15. „Na Forex znajduje się 9,51 biliona dolarów kapitału”
Werdykt: fałsz.
Finalny aneks BIS opublikowany w czerwcu 2026 r. dla badania 2025 podaje około 9,51 bln USD średniego dziennego obrotu globalnego OTC FX w kwietniu 2025 r. To nominał transakcji po korekcie lokalnego i transgranicznego podwójnego liczenia między dealerami, czyli baza net-net. Obejmuje różne instrumenty walutowe. [3]
Kwiecień 2025 był miesiącem wyjątkowym: po amerykańskich zapowiedziach ceł wzrosły zmienność i popyt na zabezpieczenia. To okno pomiaru nie jest średnią dla całego roku. BIS opisuje ten kontekst osobno w analizie z grudnia 2025 r. [4]
Obrót jest miarą zawartych umów w określonym czasie. Nie jest stanem kont, kapitalizacją ani kwotą dostępną do podziału. Te same potrzeby finansowe mogą prowadzić do kolejnych transakcji. Z liczby nie wynika bezpieczeństwo pośrednika. Szczegółową metodologię i podział instrumentów przedstawia artykuł o skali rynku.
Także jednostka USD użyta do przeliczenia obrotu nie oznacza, że każda umowa zawiera dolara. Udział dolara w finalnych danych wynosił około 89,1%, ale udziały wszystkich walut sumują się do 200%, ponieważ każda transakcja ma dwie waluty. [3] Zdanie „dolar występował w około 89% obrotu” nie oznacza więc, że wszystkim pozostałym walutom zostaje 11%. To kolejny przykład, w którym duża liczba bez wyjaśnienia sposobu liczenia prowadzi do błędnego wniosku.
16. „Kupując CFD na EUR/USD, kupuję euro jak w banku”
Werdykt: fałsz.
CFD, czyli kontrakt na różnicę, jest instrumentem pochodnym. Strony rozliczają zmianę ceny zgodnie z umową; instrument bazowy może być walutą, indeksem lub innym aktywem. Nie dochodzi przez to do otrzymania euro na zwykły rachunek walutowy. Takie rozróżnienie wynika z definicji i przykładów KNF. [10]
Nazwa pary na ekranie określa odniesienie ceny, a nie automatycznie sposób rozliczenia. Jeżeli celem jest zapłata faktury w euro, dodatnia pozycja w CFD nie jest tą samą usługą co zakup euro. Mapę instrumentów i różnicę między ceną a przedmiotem umowy przedstawia lekcja „Czym jest rynek Forex?”.
17. „Każda transakcja Forex wymaga dźwigni”
Werdykt: fałsz.
Wymiana własnych złotych na euro nie wymaga utrzymywania pozycji większej niż posiadane środki. Handel na rachunku zabezpieczonym depozytem jest inną konstrukcją. To, że dźwignia występuje w detalicznych produktach walutowych, nie czyni jej warunkiem każdej wymiany.
CFTC w poradniku dla klientów wyodrębnia detaliczne transakcje lewarowane i związane z nimi ryzyko. [9] Ten zakres ma znaczenie: ostrzeżenia o depozycie i przymusowym zamknięciu nie opisują zwykłego zakupu środków na rachunek walutowy. Konkretne warunki produktu, w tym możliwą dźwignię, określa umowa i specyfikacja. Po wyjaśnienie mechanizmu przejdź do działu o dźwigni i margin.
18. „Wynik demo potwierdza, ile zarobię na rzeczywistym rachunku”
Werdykt: fałsz.
Na demo zlecenia i wynik są symulowane. Taki rachunek pozwala poznać obsługę platformy i sprawdzić założenia w określonym modelu. Nie dowodzi, że rzeczywiste zlecenia zostaną wykonane po tych samych cenach i z tym samym wpływem kosztów, płynności czy opóźnień.
CFTC w opublikowanym w 2007 r. brzmieniu ostrzeżenia o wynikach hipotetycznych wyraźnie wskazuje ograniczenia symulacji i brak gwarancji podobnych wyników realnych. [6] Demo jest narzędziem do nauki i testów. Przy prezentowaniu wyniku trzeba jasno oznaczyć symulację, zwłaszcza gdy ma przekonać odbiorcę do zakupu usługi. Sposób rozróżniania testów i wyników opisuje lekcja o testach historycznych i bieżących.
Obsługa platformy i decyzja o ryzyku to różne umiejętności
Demo pomaga przećwiczyć czynności: rozpoznać rodzaj zlecenia, odczytać wolumen, sprawdzić sposób zamknięcia i znaleźć historię transakcji. Może też ujawnić błąd w regule lub w kodzie. Nie trzeba odbierać mu tej wartości, żeby uczciwie opisać ograniczenia. Brakuje jednak rzeczywistego skutku pieniężnego, a warunki symulacji mogą różnić się od rachunku live.
Modelowo ta sama osoba przestrzega stopu na demo, ale po przejściu na realne oszczędności zaczyna go przesuwać, bo chce uniknąć zamknięcia straty. Wynik dotyczy wtedy także innego zachowania, a nie tylko tych samych sygnałów. Nie każdy reaguje identycznie i nie da się z samego demo wyliczyć skali tej różnicy. Jeżeli prezentacja używa symulacji jako dowodu przyszłego dochodu, powinna ujawnić zarówno model wykonania, jak i to, czego nie sprawdzono.
19. „Większość obrotu Forex tworzą osoby handlujące z domu”
Werdykt: fałsz.
Finalna tabela BIS z badania globalnego OTC FX w kwietniu 2025 r. pokazuje, że dominował obrót dealerów i innych instytucji finansowych. Baza net-net koryguje podwójne liczenie transakcji między dealerami. Pozycja retail-driven, czyli obrót związany z detalem według definicji badania, jest dodatkowym przekrojem, nie kategorią „wszystkie osoby prywatne na świecie”. [3]
Udział w obrocie mierzymy nominałem umów, a nie liczbą osób korzystających z jednej aplikacji. Dane o kontrahentach wskazują, kto zawierał transakcje; ich motywy, w tym zabezpieczenie lub spekulacja, są osobną sprawą. Strukturę obrotu wyjaśnia lekcja o skali rynku, a segment klientów — lekcja o rynku detalicznym.
Co dokładnie pokazuje struktura BIS?
W tej samej finalnej tabeli 1 udział reporting dealers wynosił około 46,7%, innych instytucji finansowych 48,6%, a klientów niefinansowych 4,6%. To podział według kontrahenta raportującego dealera, nie według tego, kto „gra zawodowo”, i nie według celów transakcji. Drobna różnica sumy wobec 100% wynika z zaokrąglenia prezentowanych udziałów. Klient niefinansowy nie jest synonimem osoby prywatnej: kategoria obejmuje m.in. przedsiębiorstwa spoza sektora finansowego. [3]
Pozycja of which: retail-driven ma w tej edycji wartość 241 990 mln USD, czyli 241,99 mld USD dziennie, około 2,5% globalnego obrotu. Jest to dodatkowy przekrój z definicją BIS, obejmującą m.in. przepływy przez detaliczne podmioty agregujące transakcje. Nie dodaje się go do trzech kategorii kontrahentów jako czwartej części całości. Nie jest też rejestrem wszystkich rachunków CFD. Duża liczba użytkowników popularnej aplikacji i udział nominału w takim badaniu nie są porównywalnymi miarami.
Zlecenie klienta i zabezpieczenie brokera to dwie operacje
W modelowym CFD klient zawiera umowę z firmą, a firma może osobno zabezpieczać wynikającą z niej ekspozycję. Może także kompensować przeciwstawne potrzeby klientów przed wykonaniem dodatkowych transakcji. Nie każdy klik klienta musi więc stać się osobnym, identycznym zleceniem w globalnym rdzeniu rynku.
Przy ryzyku zatrzymanym przez firmę wypłata wynikająca z kontraktu klienta wpływa na jej wynik; przy zabezpieczeniu dochodzi wynik drugiej umowy. Sama nazwa „A-book”, „B-book”, „STP” lub „ECN” nie ujawnia całej konstrukcji ani wszystkich konfliktów interesów. Również firmowy procent stratnych rachunków nie mierzy, jaką część ryzyka zabezpieczono. Potrzebna jest polityka wykonania i prawdziwy opis usługi, a nie wniosek oparty na etykiecie. [9][10]
Przeciwstawne pozycje i konflikt interesów: prosty model
Własny uproszczony przykład: klient A ma długą ekspozycję 10 000 EUR, klient B krótką 8000 EUR, na tej samej parze i przy zgodnych warunkach. Firma będąca kontrahentem obu umów ma przeciwny wynik z każdej z nich; przed dodatkowym zabezpieczeniem pozostaje jej w tym modelu netto krótka ekspozycja 2000 EUR. Może ją zabezpieczyć osobną długą pozycją na zewnątrz. Nie oznacza to, że zlecenie A „spotkało się” z B na giełdzie ani że między klientami powstała umowa.
Jeżeli A zyskuje na swoim kontrakcie, ten składnik wyniku firmy jest ujemny. Wynik B, zabezpieczenia i opłat mogą jednak zmienić wynik całej firmy. To wyjaśnia strukturalny konflikt przy ryzyku zatrzymanym w księgach, ale także to, dlaczego nie można policzyć przychodu pośrednika wyłącznie z procentu stratnych klientów. Potrzebne są informacje o rzeczywistym hedgingu i koszcie działalności.
Zachęta do częstszego handlu może zwiększać wpływy z opłat, a przy ryzyku nieobjętym zabezpieczeniem występuje dodatkowy związek wyniku kontraktów z wynikiem firmy. Te mechanizmy nie dowodzą automatycznie oszustwa ani jednej przyczyny strat. Agresywna zachęta do dopłat lub powiększenia pozycji powinna skłonić do sprawdzenia zasad i konfliktów. Sama informacja „bez prowizji” też nie oznacza braku kosztów: marża może być w spreadzie. Obowiązkowe ostrzeżenie o ryzyku, model wykonania i przychody firmy mierzą trzy różne rzeczy.
20. „Zapowiedziany przez bank centralny kurs będzie utrzymywany zawsze”
Werdykt: fałsz.
Bank centralny może wpływać na kurs przez stopy, komunikację i transakcje walutowe. Utrzymywanie określonego poziomu lub granicy jest jednak zobowiązaniem o kosztach i warunkach. Zmiana tych warunków może doprowadzić do zmiany polityki.
Studium przypadku: dlaczego SNB zmienił regułę EUR/CHF
6 września 2011 r. Szwajcarski Bank Narodowy (SNB) zapowiedział, że nie będzie tolerował kursu niższego niż 1,20 CHF za euro. Uzasadniał decyzję przewartościowaniem franka, zagrożeniem dla gospodarki i ryzykiem deflacji, czyli spadku ogólnego poziomu cen. Deklarował gotowość do nieograniczonych zakupów walut obcych. [16] Była to dolna granica EUR/CHF: gdy jedno euro kosztuje mniej franków, frank jest silniejszy wobec euro. Granica miała powstrzymać właśnie takie umocnienie; pozostawiała możliwość wyższego kursu.
Zakup walut obcych za franki pomagał utrzymywać granicę, ale jednocześnie zwiększał zagraniczne aktywa banku. Z czasem SNB musiał oceniać rosnącą skalę tych zakupów i ryzyko swojego bilansu. W wyjaśnieniu przedstawionym w marcu 2015 r. wiceprezes Fritz Zurbrügg opisał nasilającą się presję pod koniec 2014 r. i rozbieżność polityki dużych obszarów walutowych: oczekiwanie wyższych stóp w USA oraz dalszego łagodzenia polityki w strefie euro. Utrzymanie granicy wymagałoby, według tej oceny, coraz większych interwencji i narażałoby bank na nieproporcjonalne ryzyko. To wyjaśnienie decyzji przez samą instytucję. [18]
15 stycznia 2015 r. SNB zrezygnował z minimalnego kursu, a jednocześnie obniżył stopę stosowaną do objętej nią części depozytów bankowych do −0,75%. [11], [17] Decyzja była dla rynku zaskoczeniem. Frank gwałtownie się umocnił, a w wystąpieniu z marca SNB opisał także ograniczenia płynności podczas reakcji rynku. [18]
Istotny jest sam mechanizm: wcześniej uczestnicy mogli uwzględniać zapowiedzianą obronę granicy, a po ogłoszeniu decyzji musieli wyceniać kurs bez tego zobowiązania. SNB zachował możliwość interweniowania na rynku. [17] Przypadek dotyczy rezygnacji z konkretnej reguły, nie technicznego „wyczerpania franków” ani końca wszelkiego wpływu banku na walutę.
Historia nie przewiduje, kiedy inny bank zmieni swoje zasady. Pokazuje, dlaczego zapowiedź należy odczytywać w kontekście celu i warunków polityki, a nie jako wieczystą gwarancję kursu. Instrumenty i ograniczenia opisuje lekcja o bankach centralnych.
Dlaczego ta historia ma znaczenie dla zleceń i depozytu?
Zmiana polityki nie jest tym samym co zwykłe przesunięcie ceny o kolejne kilka pipsów. Jeśli wielu uczestników jednocześnie chce zmienić pozycję, wcześniejsze kwotowania mogą przestać być dostępne, a kolejna cena wykonania może być odległa. Zwykły stop nie zamienia tej sytuacji w gwarantowane zamknięcie. Dlatego wnioskiem z SNB nie jest „można było zawsze wybrać bezpieczniejszy stop”, lecz potrzeba rozdzielenia ryzyka ceny, dostępności ofert i wykonania.
Historyczny przypadek z 2015 r. nie przesądza zakresu dzisiejszej ochrony przed ujemnym saldem u konkretnego pośrednika. Nie wolno też zamieniać dolnej granicy EUR/CHF w sztywny kurs w obie strony ani jednego chwilowego minimum z platformy w wspólną cenę całego rynku. Mechanizm jest wystarczająco ważny bez pozornie dokładnego, uniwersalnego procentu spadku.
Skutki objęły także pośredników. FCA potwierdził, że 19 stycznia 2015 r. Alpari (UK) Limited weszła w specjalną procedurę administracyjną z powodu niewypłacalności. Brytyjski system rekompensat FSCS w raporcie 2015/16 powiązał upadłość z reakcją rynku po decyzji SNB i opisał obsługę roszczeń klientów. [29], [30] To konkretny przykład ryzyka pośrednika i działania procedur ochrony, a nie dowód, że każda regulowana firma upadnie lub że rekompensata pokrywa straty z dowolnej transakcji.
21. „O kursie waluty decydują tylko stopy procentowe”
Werdykt: fałsz — stopy mają znaczenie, lecz nie są jedynym czynnikiem.
Porównanie oprocentowania wpływa na atrakcyjność aktywów w różnych walutach. Rynek bierze pod uwagę również przyszłe decyzje, inflację, ryzyko i zapotrzebowanie na daną walutę. SNB w wyjaśnieniu zmian kursu franka wskazuje zarówno różnicę stóp, jak i rolę franka jako bezpiecznej przystani w okresach niepewności. [12]
Nie wystarczy więc odczytać dwóch bieżących stóp i wyprowadzić z nich pewny kierunek. Ten sam komunikat może zmieniać oczekiwania inaczej, niż sugeruje sam poziom oprocentowania. Wyjaśnienie SNB dotyczy franka, a nie uniwersalnego wzoru na wszystkie pary. Czynniki i ich zależności rozwija lekcja o motorach kursów.
Zapotrzebowanie na walutę może mieć pilny termin
Marzec 2020 r. daje udokumentowany przykład znaczenia finansowania. Fed wyjaśniał rozszerzenie linii swapowych napięciami w dolarowym finansowaniu poza USA i potrzebą podtrzymania przepływu kredytu. Dolary trafiały do zagranicznych banków centralnych, które mogły udostępnić je instytucjom w swoich jurysdykcjach. [28] To mechanizm popytu na płynność, którego nie można sprowadzić do samej różnicy bieżących stóp.
Uczestnik potrzebujący waluty do spłaty lub zabezpieczenia pozycji w określonym terminie nie musi czekać na „wyprzedanie” wskaźnika. Własny scenariusz wyjaśniający: firma ma płatność w dolarach jutro, więc zakup dolarów rozwiązuje problem płatności, nawet gdy na wykresie cena wygląda wysoko. Wskaźnik opisuje dane cenowe; sam nie ujawnia terminu i przymusu stojącego za każdą transakcją. Nie oznacza to, że w kryzysie wszystkie metody techniczne są bezwartościowe. Oznacza, że sygnał nie zastępuje opisu potrzeb i ryzyka rynku.
22. „Skoro nie ma jednej giełdy, broker może podawać dowolne ceny”
Werdykt: fałsz.
Firma może stosować własne kwotowanie, ale nie wynika z tego uprawnienie do dowolnego zmieniania warunków albo fałszowania wykonania. CFTC dokumentowała działania nadzorcze przeciw nieprawidłowościom w systemach transakcyjnych. [5] Liczą się warunki umowy, sposób tworzenia ceny oraz obowiązki pośrednika w danej jurysdykcji.
Przy porównaniu potrzebne są dane o tym samym instrumencie i tym samym momencie. Różnica kwotowań może mieć wyjaśnienie; brak wspólnej giełdy nie jest jednak odpowiedzią na każdą reklamację. Ocenę jakości wykonania, bez zakładania z góry winy lub niewinności firmy, rozwija lekcja o jakości egzekucji.
23. „Forex jest piramidą finansową”
Werdykt: fałsz w odniesieniu do rynku; konkretna oferta może być oszustwem.
Wymiana walut i rozliczanie kontraktów nie wymagają finansowania wypłat pieniędzmi kolejnych wpłacających. Taki mechanizm cechuje schemat Ponziego. Piramida może opierać wynagrodzenia przede wszystkim na pozyskiwaniu nowych uczestników. Oba mechanizmy bywają łączone w ofertach reklamowanych jako „inwestowanie na Forex”.
Przykład jest udokumentowany: CFTC opisała program Mirror Trading International, w którym deklarowany robot walutowy i pokazywane salda maskowały schemat Ponziego. [7] Właściwe pytanie dotyczy więc źródła wypłat i rzeczywistej działalności konkretnego podmiotu. Legalne istnienie rynku, jego duży obrót ani znana aplikacja nie potwierdzają uczciwości oferty. Mechanizmy oszustw omawia lekcja o fałszywym brokerze.
Pięć sprawdzeń przed uznaniem twierdzenia za wiarygodne
- Ustal przedmiot. Czy chodzi o wymianę waluty, CFD, futures, jednego brokera czy cały rynek? To może zmienić odpowiedź.
- Sprawdź jednostkę i okres. Klient, rachunek i transakcja nie są tym samym; wynik roczny nie jest wynikiem jednej pozycji.
- Otwórz źródło. Liczba powinna prowadzić do tabeli lub dokumentu, a nie tylko do autora powtarzającego ją w reklamie.
- Poszukaj granicy wniosku. Konkretny przypadek manipulacji nie dowodzi powszechnej zmowy, a duży obrót nie dowodzi bezpieczeństwa.
- Oddziel wynik od obietnicy. Wykres demo, wybrane zyskowne transakcje i nazwa „AI” nie gwarantują przyszłego dochodu.
Po tej lekcji przejdź do podstawowych pojęć i mechanizmów. Poznanie ceny kupna i sprzedaży, rodzaju umowy oraz zasad zleceń pozwala sprawdzać wiele z tych zdań samodzielnie.
Kopiowanie decyzji nie zastępuje oceny wyniku i ryzyka
Przy copy tradingu wybór lidera jest także decyzją o ryzyku. Ranking pokazujący wyłącznie obecnych zwycięzców nie mówi samodzielnie, jakie były wyniki wszystkich wcześniejszych uczestników. To problem selekcji próby: kilka dobrych historii może przesłonić brak pełnego obrazu. Trzeba sprawdzić długość obserwacji, największe obsunięcie, otwarte pozycje, zmianę stylu oraz koszty kopiującego. Nie zakładamy, że każda platforma ukrywa przegranych; wymagamy informacji, która pozwala to ocenić.
Równie ważna jest skala. W modelu lider z kapitałem 10 000 USD ma pozycję 10 000 EUR przy EUR/USD 1,10: ekspozycja 11 000 USD odpowiada 1,1-krotności kapitału. Skopiowanie dokładnie tej samej kwoty przez osobę z 1000 USD kapitału dawałoby 11-krotność. Skopiowanie jednej dziesiątej pozycji dawałoby w tych założeniach 1,1-krotność, lecz nie gwarantowałoby identycznej ceny i kosztów. Model nie opisuje ustawień konkretnej platformy. Pokazuje, dlaczego kopiowanie nominału i kopiowanie proporcji ryzyka to różne rzeczy.
ESMA w opracowaniu nadzorczym z 2023 r. omawia kwalifikację usług copy tradingu, informacje dla klienta, koszty i ochronę inwestora. [19] Nazwa usługi i historia lidera nie zastępują ustalenia, kto podejmuje decyzję, jakie są uprawnienia do jej zmiany oraz czy wynik na rachunku kopiującego uwzględnia opóźnienia, limity i opłaty.
Raport giełdowej grupy i umowa rachunku to różne dokumenty
Publiczne sprawozdanie i audyt mogą dostarczyć informacji o działalności grupy. Nie gwarantują jednak ani jej przyszłej wypłacalności, ani tego, że rachunek jest zawarty z tą samą spółką, której akcje są notowane. Trzeba ustalić rzeczywistą stronę umowy, nadzór i zasady ochrony środków. Wynik całej grupy nie jest też prostą miarą zarobku na stratach konkretnego klienta: może łączyć opłaty, kontrakty, zabezpieczenia i inne linie działalności.
Dostępne źródła do samodzielnego sprawdzenia
- Skala i instrumenty: finalne tabele BIS wskazane w źródle [3]; najpierw sprawdź okres, jednostkę i przypis do wybranego wiersza.
- Wyniki i ryzyko: raport UKNF [1] i ostrzeżenie rzeczywistej spółki z umowy. Zapisz datę odczytu, zakres produktu i sposób liczenia; kilka warningów nie tworzy automatycznie średniej rynku.
- Historia ostrzeżeń poszczególnych spółek: riskwarnings.com, projekt zespołu MyBank.pl i ForexMechanics. To pomocniczy rejestr z odsyłaczami do archiwalnych ujawnień, nie nadzór finansowy. Sprawdzaj datę oraz status każdej obserwacji i przechodź do oryginalnego ostrzeżenia; niższy procent nie jest oceną jakości brokera. [31]
- Podmiot: właściwy rejestr nadzoru i lista ostrzeżeń; porównaj ze stroną umowy oraz prawdziwymi kontaktami, zgodnie z przykładem FCA [23].
- Zasady rynku hurtowego: FX Global Code [24]; stosuj go w jego zakresie, bez uznawania oświadczenia o zaangażowaniu za detaliczną licencję.
- Dowód wyników: pełna historia, koszty i rozróżnienie symulacji od rzeczywistego wykonania; reklamę oceniaj także w świetle ograniczeń opisanych przez CFTC [6].
Płatny kurs, program lub usługa analityczna mogą mieć użyteczną zawartość. Samo pobieranie opłaty nie dowodzi oszustwa, a wysoka cena nie dowodzi jakości. Wymagaj jasno opisanej usługi i odróżnienia edukacji od gwarancji przyszłego wyniku. Podobnie możliwość zarobku nie jest obietnicą zarobku: pełna seria po kosztach i ryzyko mają większą wartość dowodową niż ekran jednej udanej transakcji.
Pytania i odpowiedzi
Czy rzeczywiście 90% traderów Forex traci?
Nie istnieje jeden stały odsetek opisujący wszystkich uczestników. KNF za 2025 r. podała 72,2% stratnych klientów krajowych podmiotów nadzorowanych przez UKNF. Tabela obejmuje rezydentów polskich i zagranicznych, bez wyników zerowych. Analiza dotyczy zrealizowanego rocznego wyniku w pozagiełdowych instrumentach pochodnych, a nie samych walut ani odsetka stratnych transakcji.
Czy Forex i CFD na parę walutową to to samo?
Forex to rynek wymiany walut i związanych z nimi instrumentów. CFD na parę walutową jest konkretnym instrumentem pochodnym, rozliczającym zmianę ceny zgodnie z warunkami umowy. Otwarcie CFD nie oznacza otrzymania zakupionej waluty na rachunek walutowy.
Czy różnica między wykresami dowodzi manipulacji?
Sama różnica nie wystarcza. Trzeba porównać ten sam instrument, moment oraz rodzaj ceny: kupna, sprzedaży lub cenę pośrednią. Różnice mogą wynikać z kwotowań i kosztów. Podejrzenie nieprawidłowego wykonania wymaga sprawdzenia historii zlecenia oraz zasad obowiązujących u danego pośrednika.
Czy stop-loss zawsze zamknie pozycję po wskazanej cenie?
Zwykły stop-loss nie daje takiej gwarancji. Po osiągnięciu warunku aktywacji wykonanie zależy od zasad zlecenia i dostępnych cen; przy gwałtownym ruchu może wystąpić poślizg. Gwarantowany stop, jeżeli jest oferowany, to osobna usługa z własnymi warunkami.
Czy robot albo AI mogą zagwarantować zysk?
Nie. Automatyzacja pomaga realizować określone reguły, lecz nie usuwa niepewności, kosztów ani ryzyka zmian rynku. Wynik symulacji lub wybrany okres zysków nie dowodzi, że podobne wyniki będą osiągane w przyszłości. Obietnica zysku bez ryzyka wymaga szczególnie krytycznej weryfikacji.
Czy Forex jest piramidą finansową?
Sam rynek walutowy nie jest piramidą. Oszukańczy program może jednak używać słowa Forex i pozornych wyników z platformy. O schemacie Ponziego świadczy finansowanie wypłat pieniędzmi nowych wpłacających, zamiast deklarowaną działalnością. Istnienie legalnego rynku nie potwierdza uczciwości konkretnej firmy.
Czy Forex jest legalny w Polsce?
Wymiana walut i określone usługi inwestycyjne mogą być legalnie świadczone przez uprawnione podmioty. Trzeba ustalić rodzaj produktu, spółkę prawną i zakres jej zezwolenia. Legalność rynku nie legalizuje każdej firmy używającej jego nazwy. Rejestr właściwego nadzoru, dane podmiotu i warunki umowy są ważniejsze niż logo znanej platformy.
Czy mogę traktować limit 30:1 jako zalecenie wielkości pozycji?
Nie. Limit określa dostępną relację ekspozycji do wymaganego depozytu w danym produkcie i reżimie. Rzeczywista dźwignia zależy od wybranej pozycji oraz kapitału. Można używać mniejszej ekspozycji. Zasady dla klienta profesjonalnego lub innej jurysdykcji wymagają osobnego sprawdzenia i mogą wiązać się z innym zakresem ochrony.
Czym różnią się A-book, B-book i internalizacja?
Nazwy opisują zwykle sposób kierowania lub zabezpieczania ryzyka klientowskiego, lecz nie są jedną ścisłą klasyfikacją wszystkich umów. Firma będąca kontrahentem CFD może kompensować przeciwne pozycje i zabezpieczać część ryzyka na zewnątrz. Wynik kontraktu klienta i wynik zabezpieczenia są odrębne. Sama etykieta nie dowodzi uczciwości, jakości ceny ani tego, ile ryzyka pozostaje w firmie.
Czy można osiągać zysk na Forex?
Dodatni wynik jest możliwy, lecz możliwość nie jest gwarancją regularnego dochodu. Trzeba uwzględnić pełną serię wyników, koszty, ryzyko, kapitał i warunki wykonania. Odsetek zyskownych klientów w jednym roku nie dowodzi trwałej rentowności każdej osoby z tej grupy. Także demo i wybrane udane transakcje nie wystarczają jako dowód.
Dlaczego Forex działa niemal całą dobę, ale nie jednakowo przez cały tydzień?
Aktywność przenosi się między centrami w różnych strefach czasowych. Normalny tydzień hurtowego rynku zaczyna się w poniedziałek w Sydney i kończy w piątek w Nowym Jorku; godziny widoczne w Europie zależą także od zmian czasu. Nie oznacza to jednej sesji ani stałej płynności. Dostępność konkretnego produktu w weekend wynika z jego warunków, nie z gwarancji aktywności całego rynku.
Czy dodatnia opłata swapowa gwarantuje zarobek?
Dodatnie naliczenie na rachunku jest jednym składnikiem wyniku, a nie gwarancją. Zmiana kursu, spread, prowizje i ewentualny koszt finansowania mogą je przewyższyć. Stawka i harmonogram rozliczenia wynikają z warunków produktu; mogą się zmieniać. Opłata overnight na CFD nie jest tym samym instrumentem co instytucjonalny swap FX.
Czy 1 lot EUR/USD zawsze odpowiada 100 000 USD ekspozycji?
Przy standardowym contract size 1 lot oznacza 100 000 EUR, czyli jednostek waluty bazowej. Przy modelowym EUR/USD 1,10 równowartość wynosi 110 000 USD. Pip 0,0001 dla tego wolumenu jest wart 10 USD, a ruch 50 pipsów daje 500 USD zmiany przed kosztami. Specyfikację trzeba sprawdzić, a wielkość pozycji porównać z kapitałem; przykład nie jest zaleceniem wolumenu.
Czy copy trading usuwa ryzyko, skoro decyzje podejmuje ktoś inny?
Nie. Zmienia sposób podejmowania lub wykonywania decyzji, lecz pozostawia ryzyko instrumentów, kosztów, skali kopiowanej pozycji i zmiany zachowania dostawcy. Wynik lidera i kopiującego może się różnić przez ceny, opóźnienia i parametry rachunku. ESMA w opracowaniu nadzorczym z 2023 r. wskazuje znaczenie klasyfikacji usługi, informacji dla klienta, kosztów i adekwatności; sama lista najlepszych wyników nie zastępuje tych sprawdzeń.
Czy broker notowany na giełdzie jest z definicji bezpieczny?
Nie. Publiczne raporty i audyt mogą ułatwiać analizę grupy, ale nie gwarantują wypłacalności ani poprawnego wykonania zleceń. Rachunek może być zawarty z konkretną spółką zależną w innej jurysdykcji niż notowana grupa. Trzeba sprawdzić właśnie stronę umowy, jej zezwolenie, ochronę środków i warunki usługi; znana nazwa i publiczna wycena nie zastępują tego ustalenia.
Źródła i zakres danych
Źródła sprawdzono 12 października 2026 r. Raporty regulacyjne i sprawy z różnych lat nie tworzą jednego wspólnego badania. Przykłady amerykańskie potwierdzają konkretne zdarzenia i zasady oceny dowodów; nie zastępują sprawdzenia prawa oraz umowy w jurysdykcji danej firmy.
- UKNF, Wyniki klientów na rynku Forex za 2025 r., publikacja 27.03.2026, tabele 1–2 na stronach oznaczonych 1–2: wyniki roczne klientów w pozagiełdowych instrumentach pochodnych, bez wyników zerowych.
- ESMA, ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors, 27.03.2018: historyczne analizy rachunków CFD i decyzja o ograniczeniach.
- BIS, 2025 Triennial Central Bank Survey — Detailed tables, finalny aneks z czerwca 2026, tabela 1: średni dzienny obrót globalnego OTC FX w kwietniu 2025 r., baza net-net.
- BIS, Global FX markets when hedging takes centre stage, BIS Quarterly Review, grudzień 2025: różne motywy transakcji oraz wzrost zmienności i zabezpieczeń po amerykańskich zapowiedziach ceł w kwietniu 2025 r.
- CFTC, Forex Capital Markets LLC Ordered to Pay More Than $14.2 Million…, 3.10.2011: ustalenia dotyczące asymetrycznego traktowania poślizgu cenowego w konkretnej sprawie.
- CFTC, Advertising by Commodity Pool Operators, Commodity Trading Advisors, and the Principals Thereof, Federal Register, 23.02.2007: ograniczenia prezentacji wyników hipotetycznych i wybiórczych reklam.
- CFTC, Customer Advisory: AI Won’t Turn Trading Bots into Money Machines, 2024: obietnice automatów oraz opis schematu Mirror Trading International.
- U.S. Department of Justice, Five Major Banks Agree to Parent-Level Guilty Pleas, 20.05.2015: zmowa czterech wskazanych banków dotycząca dolara i euro; piąta umowa w komunikacie dotyczyła LIBOR.
- CFTC, Eight Things You Should Know Before Trading Forex, poradnik dotyczący detalicznego OTC: relacja z dealerem, platforma i porównywanie cen.
- UKNF, Pytania i odpowiedzi dotyczące Forex: definicja CFD, rola pośrednika, cena i przykłady rozliczania kontraktów. Artykuł nie przenosi historycznych ostrzeżeń o możliwym debecie na każdą obecną umowę.
- SNB, Chronicle of monetary events, wpis ze stycznia 2015: rezygnacja 15.01.2015 z minimalnego kursu 1,20 CHF za euro.
- SNB, What determines the Swiss franc exchange rate?: różnica stóp procentowych, stabilność i popyt na franka jako bezpieczną przystań.
- ASIC Moneysmart, Forex trading, aktualizacja 10.09.2026: rozróżnienie margin FX i wymiany waluty; kwalifikacja margin FX w Australii jako rodzaju CFD oraz warunki zleceń stop.
- Australian Foreign Exchange Committee, Questions and Answers, pytanie 3: normalny tydzień handlowy od poniedziałku w Sydney do piątku w Nowym Jorku i brak jednej ustalonej sesji dobowej.
- OANDA, REST-V20 Order Definitions, dokumentacja odczytana 12.10.2026, sekcje StopLossOrder i triggerCondition: przykładowy model stron ceny oraz dostępnych warunków aktywacji. Dotyczy tej platformy, nie wszystkich umów walutowych.
- SNB, Swiss National Bank sets minimum exchange rate at CHF 1.20 per euro, 6.09.2011, s. 1: cel dolnej granicy EUR/CHF i deklaracja zakupów walut obcych.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75%, 15.01.2015, s. 1: rezygnacja z granicy, obniżenie stopy i zachowanie możliwości interwencji.
- Fritz Zurbrügg, After the minimum exchange rate: new monetary policy challenges, wystąpienie wiceprezesa SNB, 26.03.2015, s. 2–6: wyjaśnienie przesłanek decyzji z perspektywy banku, presja na kurs i reakcja rynku.
- ESMA, Supervisory briefing on firms offering copy trading services (PDF), 30 marca 2023 r. Klasyfikacja usługi, informacja dla klienta, koszty i wymogi ochrony inwestora; nie jest źródłem gwarantowanej stopy zwrotu.
- Osler C. L., Stop-Loss Orders and Price Cascades in Currency Markets, Federal Reserve Bank of New York, Staff Report nr 150, lipiec 2002 r.; opublikowana wersja: Journal of International Money and Finance 24(2), marzec 2005, s. 219–241. Empiryczne badanie kaskad, nie dowód celowego uruchamiania każdego stopu.
- CFTC, 17 CFR §5.5, edycja z 1 kwietnia 2025 r., pkt (e), s. 332: amerykańskie ujawnienia wyników kwartalnych.
- CFTC, 17 CFR §5.18, edycja z 1 kwietnia 2025 r., pkt (i), s. 352: sposób liczenia zyskownych i niezyskownych rachunków.
- FCA, Clone firms and individuals, aktualizacja 14 maja 2025 r.: kopiowanie tożsamości i sprawdzanie kontaktów.
- GFXC, FX Global Code, grudzień 2024 r., wstęp, 55 zasad i zasada 17: kodeks hurtowy, nie prawo ani detaliczne zezwolenie.
- Park C. H., Irwin S. H., What do we know about the profitability of technical analysis?, Journal of Economic Surveys 21(4), 2007, s. 786–826; odczytano streszczenie w repozytorium uczelni. Wyniki mieszane i ograniczenia testów.
- BIS Markets Committee, FX execution algorithms and market functioning, październik 2020 r., opis raportu: efektywność dopasowania oraz przeniesienie ryzyka wykonania.
- Bank of England, Operation of monetary policy, Quarterly Bulletin, 1 grudnia 1992 r., opis lipca–września: konflikt celów i zawieszenie udziału funta w ERM.
- Federal Reserve Board, Swap Lines FAQs, 19 marca 2020 r.: napięcia dolarowego finansowania i pośrednictwo banków centralnych.
- FCA, News for customers of Alpari (UK) Limited, 20 stycznia 2015 r., pytania 1–2 i 7: niewypłacalność, procedura z 19 stycznia i warunki możliwej rekompensaty.
- FSCS, Annual Report and Accounts 2015/16, s. 25 (fizyczna strona 25 PDF), case study Alpari: związek upadłości z decyzją SNB i obsługa roszczeń.
- riskwarnings.com, rejestr ujawnień ryzyka CFD, strona i opis zakresu odczytane 12 października 2026 r. Pomocnicze archiwum zespołu MyBank.pl/ForexMechanics; nie źródło uniwersalnego odsetka strat ani licencji.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


