


Czym jest Forex? Rynek walutowy, kursy i CFD
Kupujesz euro przed wyjazdem, firma opłaca fakturę w dolarach, a inwestor otwiera kontrakt na zmianę kursu EUR/PLN. Wszystkie te czynności wiążą się z rynkiem walutowym, choć tylko część kończy się otrzymaniem waluty. Forex to globalna sieć wymiany i wyceny walut. Żeby zrozumieć ofertę banku, kantoru lub brokera, trzeba rozdzielić sam rynek, podawany kurs i umowę, którą zawiera klient.
Co oznacza Forex i jak czytać parę walutową
Nazwy Forex i FX pochodzą od angielskiego foreign exchange, czyli wymiany walut. Rynek walutowy obejmuje zarówno zakup i sprzedaż waluty, jak i umowy dotyczące jej kursu lub przyszłej wymiany. Uczestniczą w nim banki, firmy, fundusze, banki centralne i osoby prywatne. Platforma brokera daje dostęp do określonego produktu; nie jest całym rynkiem Forex.
Kurs walutowy wyraża cenę jednej waluty w drugiej. Dlatego notowania zapisuje się jako pary walutowe, na przykład EUR/PLN albo EUR/USD. Pierwsza waluta jest bazowa, druga — kwotowana. W modelowym przykładzie EUR/PLN = 4,30 oznacza, że jedno euro ma cenę 4,30 zł. Zakup 1000 EUR po tej cenie wymaga 4300 PLN, przed ewentualnymi dodatkowymi opłatami. Kupujący euro jednocześnie sprzedaje złote. Zapis pary opisuje CME Group [13].
Jeśli EUR/PLN rośnie z 4,30 do 4,40, euro drożeje wobec złotego. Odwrotny zapis pary oznacza inną liczbę: przy EUR/PLN = 4,30 kurs PLN/EUR wynosi około 0,2326 EUR za 1 PLN. To wynik dzielenia 1 przez 4,30. Porównywanie samych liczb bez sprawdzenia kolejności walut może więc prowadzić do błędu. Definicję kursu i jego wpływ na wymianę objaśnia także Reserve Bank of Australia [1].
Szczegóły zapisu cen rozwija lekcja notowania bid/ask i kursy krzyżowe.
Rynek OTC a giełda: gdzie zawiera się transakcje
Główna część rynku walutowego działa poza giełdą, w sieci OTC — od angielskiego over-the-counter. Banki i inni dostawcy cen zawierają transakcje ze swoimi klientami oraz między sobą. Mogą korzystać z elektronicznych platform, telefonów i innych kanałów. Elektroniczny ekran z notowaniami nie przesądza, że transakcja odbywa się na giełdzie.
Nie ma jednego globalnego arkusza zleceń obejmującego cały Forex. Konkretny system handlu może mieć własny arkusz, ale pokazuje tylko dostępne w nim zlecenia. Dostawcy mogą podawać różnym klientom różne kwotowania. Znaczenie mają m.in. moment, wielkość i warunki transakcji. Kurs z jednego serwisu nie jest gwarancją ceny dostępnej każdemu klientowi. Ten sposób organizacji rynku opisuje Międzynarodowy Fundusz Walutowy (MFW) [2].
Handel na głównych segmentach rynku odbywa się niemal całą dobę w dni robocze, z przerwą weekendową. Godziny dostępności konkretnego produktu mogą być węższe. Tydzień handlu opisuje Australian Foreign Exchange Committee przy banku centralnym Australii [14]; strefy czasowe rozwija lekcja struktura rynku przez dobę.
Sieć uczestników, a nie drabina dla każdego zlecenia
Na rynku hurtowym ceny dostarczają zarówno banki, jak i wyspecjalizowane firmy spoza sektora bankowego. Korporacja lub fundusz może zawierać transakcje z bankiem bezpośrednio albo korzystać z platformy zbierającej kilka ofert. Bank z kolei może zatrzymać część ryzyka, skompensować przeciwstawne potrzeby swoich klientów lub zawrzeć odrębną transakcję z innym dostawcą. Nie ma jednej obowiązkowej trasy, którą przechodzi każda wymiana. Taką różnorodność kanałów pokazuje BIS [20].
Dostęp wymaga czegoś więcej niż ekranu z cenami. Uczestnicy ustalają, z kim mogą handlować, jakie kwoty są akceptowane i na jakich warunkach dostarczą waluty. Dlatego cena dla dużej instytucji nie jest automatycznie ofertą dla osoby kupującej 100 EUR. Różnic nie da się sprowadzić do jednej zasady, że „wyższa warstwa zawsze ma lepszy kurs”: znaczenie mają wielkość, kredyt, usługa, koszty oraz chwila wykonania. Role poszczególnych grup rozwija dział o uczestnikach rynku.
Konkurencja i możliwość zawarcia przeciwstawnych transakcji pomagają ograniczać rozbieżności między cenami. Nie gwarantują identycznych kwotowań. Arbitraż — wykorzystanie możliwej do wykonania różnicy cen — wymaga dostępu do obu ofert, uwzględnienia opłat, czasu i ryzyka. Samo zobaczenie dwóch innych liczb na ekranach nie oznacza dostępnego zysku. [20]
Jak zlecenia współtworzą cenę
Dealer nie tylko przekazuje klientowi liczbę z zewnętrznego ekranu. Oferując kupno i sprzedaż, przyjmuje ryzyko zmiany kursu oraz niewykonania umowy. Napływ zleceń, nazywany order flow, pokazuje mu, jakie waluty i kwoty chcą wymienić jego klienci. Gdy przez pewien czas przeważają zakupy euro, dealer może zmieniać kwotowania lub zabezpieczyć powstałą ekspozycję. Inni dostawcy reagują na własne zlecenia i dostępne informacje. Cena kształtuje się w wielu powiązanych miejscach, a nie w jednym komputerze ustalającym kurs dla świata. Rolę kanałów dealerskich i platform w odkrywaniu ceny opisuje BIS [20].
Rozważmy model banku, którego klient kupuje 2 mln EUR, a inny w podobnym czasie sprzedaje 1,6 mln EUR. Bank może skompensować odpowiadające sobie potrzeby i pozostawić do osobnego zarządzania 0,4 mln EUR. To ilustracja internalizacji, bez założenia, że każde przeciwstawne zlecenie automatycznie łączy się z innym. Bank nadal jest stroną umów z klientami i odpowiada za ich wykonanie. Zewnętrzna transakcja zabezpieczająca, jeśli ją zawrze, jest kolejną umową. Nie stanowi dowodu, że klient sam zawarł transakcję z drugim bankiem.
Z tych powodów wykres lub obrót widoczny na jednej platformie nie pokazuje wszystkich decyzji uczestników. Duża część transakcji może zostać zawarta w relacjach dwustronnych. Z kolei arkusze platform elektronicznych pozwalają obserwować dostępne w nich oferty. Oba kanały pomagają odkrywać cenę, ale każdy daje tylko część obrazu.
Wąski spread nie oznacza dowolnej kwoty po jednej cenie
Spread opisuje odległość między cenami; głębokość mówi o kwotach dostępnych na kolejnych poziomach. Załóżmy hipotetyczny, niezmieniający się arkusz ofert sprzedaży EUR/USD. Najlepszy bid wynosi 1,0850, a najlepszy ask 1,0851 USD za EUR, więc spread na pierwszym poziomie to 1 pip. Kupujący chce jednak 50 mln EUR, podczas gdy po najlepszym ask dostępne jest tylko 5 mln EUR.
| Dostępna kwota | Ask, USD za EUR | Zapłata w USD |
|---|---|---|
| 5 000 000 EUR | 1,0851 | 5 425 500 |
| 15 000 000 EUR | 1,0852 | 16 278 000 |
| 30 000 000 EUR | 1,0854 | 32 562 000 |
| Łącznie 50 000 000 EUR | Średnio 1,08531 | 54 265 500 |
Cena średnia ważona to 54 265 500 USD ÷ 50 000 000 EUR = 1,08531 USD/EUR. W porównaniu z założeniem wykonania całości po 1,0851 kupujący wydaje o 10 500 USD więcej: różnica wynosi 2,1 pipsa na całej kwocie. To nie dodatkowa prowizja, lecz skutek wykonania części zlecenia po innych cenach. Model zakłada, że wszystkie oferty pozostają dostępne i można je przyjąć; na żywym rynku mogą się zmieniać lub podlegać ograniczeniom kredytowym.
Wykorzystanie kilku poziomów nazywa się potocznie sweeping the book. Poślizg porównuje cenę odniesienia z wykonaniem. Market impact dotyczy wpływu samego zlecenia na ceny i zachowanie dostawców. Nasza statyczna tabela pokazuje koszt przejścia przez poziomy, a nie dowodzi trwałego przesunięcia całego rynku. Rozróżnienie ma znaczenie również przy mniejszych zleceniach w chwili małej płynności. Szczegółową drogę zlecenia pokazuje lekcja o działaniu rynku.
Co może zrobić pośrednik po otrzymaniu zlecenia
Osoba wymieniająca walutę w banku otrzymuje usługę i ofertę banku. Skarbnik firmy może poprosić kilku dealerów o ceny dla tej samej faktury. Fundusz może korzystać z platformy wielu banków, a wyspecjalizowana instytucja z dostępu przez prime brokera. Tych sytuacji nie należy łączyć w jeden obowiązkowy łańcuch „klient → broker → bank → giełda”. Różnią się produktem, kontrahentem i warunkami kredytowymi.
Przy CFD klient zawiera umowę z podmiotem wskazanym w dokumentacji rachunku. Broker może zarządzać ekspozycją wewnętrznie, zabezpieczać jej część lub korzystać z zewnętrznego dostawcy wykonania. Nazwy STP, ECN czy NDD same nie rozstrzygają, kto jest prawną stroną kontraktu i jak będzie rozliczona reklamacja. Trzeba sprawdzić umowę, politykę wykonywania zleceń i taryfę. Sposób zabezpieczenia ryzyka przez brokera nie zamienia CFD w dostawny zakup waluty. [7]
Dlaczego firmie przydaje się rynek OTC
Firma rzadko potrzebuje waluty w idealnie okrągłej kwocie i dokładnie w dniu wygaśnięcia giełdowego kontraktu. Faktura może opiewać na 37 850 EUR, a płatność przypadać za 47 dni. To modelowa sytuacja, ale dobrze pokazuje praktyczny sens umowy negocjowanej poza giełdą: firma i bank mogą uzgodnić wymianę pod konkretną kwotę oraz termin. Taką możliwość dopasowania forwardu do potrzeb klienta opisuje CME [17].
Załóżmy, wyłącznie na potrzeby przykładu, że firma zawiera dostawny forward: za 47 dni kupi 37 850 EUR po 4,35 PLN. Ustalony koszt wynosi 164 647,50 PLN. Kwota euro odpowiada fakturze, a dzień dostawy — potrzebie płatniczej. Przy zabezpieczeniu kontraktami o standardowej wielkości i terminie firma musiałaby osobno rozwiązać problem dopasowania do faktury; nie zawsze da się odwzorować ją jednym kontraktem. Nie oznacza to, że futures nie nadaje się do zabezpieczeń. Różnica dotyczy konstrukcji umowy, a nie podziału na instrumenty „dla firm” i „dla spekulantów”.
Dopasowanie nie oznacza pełnej dowolności. Bank musi oferować dany instrument i zaakceptować warunki, a klient powinien rozumieć zobowiązanie. Forward nie jest prognozą przyszłego kursu ani darmowym prawem do wyboru korzystniejszej ceny. W naszym modelu firma zapłaci uzgodnione 164 647,50 PLN także wtedy, gdy w terminie płatności euro będzie kosztowało mniej. W zamian nie poniesie wyższego kosztu tylko dlatego, że kurs rynkowy wzrośnie. To wymiana niepewności na określone zobowiązanie, przy założeniu prawidłowego wykonania umowy przez strony.
Dostosowanie umowy do płatności to także wybór sposobu wykonania. Duży klient może poprosić dealerów o cenę całej kwoty albo rozłożyć realizację w czasie. Ograniczenie publicznego ujawniania zamiaru może pomóc kontrolować wpływ zlecenia, ale nie czyni transakcji niewidzialną i nie gwarantuje braku ruchu ceny. Dostawca zna otrzymane zlecenie, może ograniczyć ofertę lub zmienić cenę. Poufność informacji klienta i uczciwe postępowanie pozostają ważne niezależnie od kanału.
Podobnie nie należy przeciwstawiać „całodobowego OTC” giełdzie działającej wyłącznie w godzinach biura. Elektroniczne futures także mają długie sesje, lecz konkretne kontrakty i platformy posiadają harmonogramy, przerwy oraz kalendarze świąt. Bank oferujący wymianę przez aplikację może mieć własne godziny i warunki. Dla potrzeb płatniczych liczy się nie tylko możliwość kliknięcia, ale też dostępna cena, termin dostawy oraz działanie systemów płatniczych obu walut.
Na giełdzie handluje się określonymi kontraktami walutowymi
Obok rynku OTC działają giełdy instrumentów pochodnych. Można na nich zawierać m.in. walutowe kontrakty terminowe futures i opcje. Giełda określa standard kontraktu, a jego cena powstaje w systemie handlu tej giełdy. Nie jest to wspólna cena wszystkich transakcji walutowych na świecie. Przykładem są kontrakty walutowe CME [3].
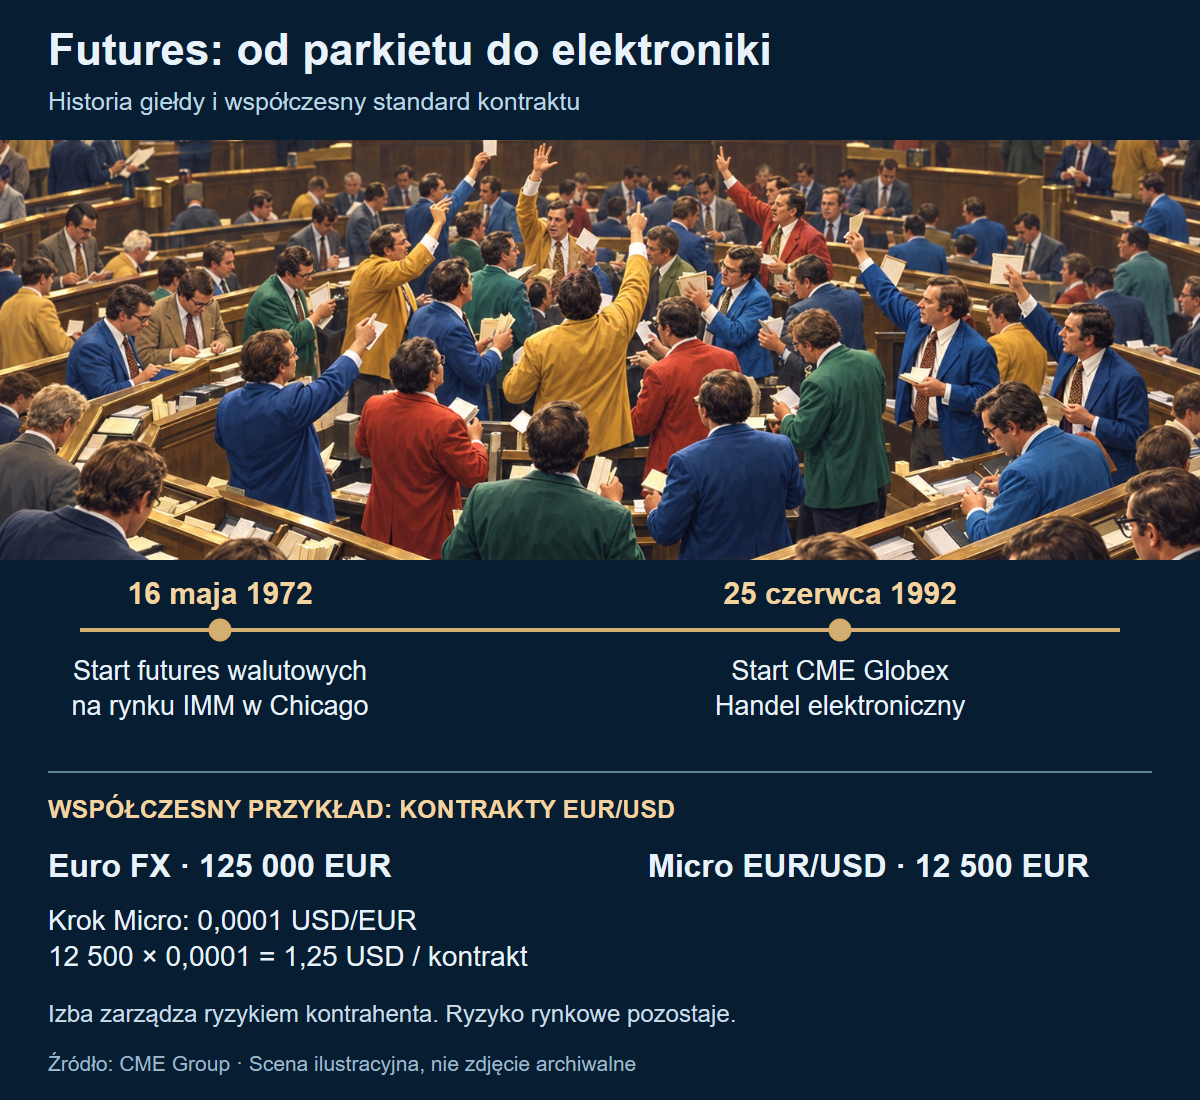
Podział na OTC i giełdę opisuje organizację handlu. Sam w sobie nie rozstrzyga, czy produkt jest odpowiedni lub bezpieczny dla klienta. Izba rozliczeniowa zarządza ryzykiem kontrahenta w kontraktach giełdowych, ale nie usuwa ryzyka zmiany kursu. Depozyty zabezpieczające mogą występować również w instrumentach OTC. Mechanikę rynku rozwija lekcja jak dziś działa Forex.
Co robi izba rozliczeniowa
W centralnym rozliczaniu między strony wchodzi centralny kontrahent, czyli CCP (ang. central counterparty). Staje się kupującym wobec sprzedających i sprzedającym wobec kupujących. Dostęp klienta do tego mechanizmu zapewnia pośrednik i członek rozliczający. Dzięki temu uczestnik nie musi opierać wykonania zobowiązań wyłącznie na wypłacalności anonimowej osoby, która stała po drugiej stronie pierwotnej transakcji. Mechanizm opisuje CME Clearing [18].
Izba wymaga zabezpieczeń i rozlicza zmiany wartości pozycji. W modelowym przykładzie jeden uczestnik ma do zapłacenia 500 zł wynikających ze zmiany wartości kontraktu, a drugi ma otrzymać 500 zł. Centralne rozliczanie organizuje te zobowiązania według zasad systemu; zysk jednej strony nie znika dlatego, że pierwotny sprzedający lub kupujący zmienił zdanie. Kwota 500 zł jest tylko ilustracją, bez odniesienia do specyfikacji konkretnego futures. Na CME zmiany wartości rozlicza się co najmniej codziennie, a zabezpieczenia i inne zasoby służą zarządzaniu ryzykiem niewykonania zobowiązań. Nie jest to obietnica braku ryzyka: CCP również zarządza własnymi ryzykami, a straty z niekorzystnego ruchu ceny nadal obciążają uczestnika.
Miejsce zawarcia transakcji i sposób jej rozliczania to dwie osobne sprawy. CME Clearing obsługuje także wybrane instrumenty OTC, w tym bezdostawne forwardy walutowe. Transakcja zawarta poza giełdą może więc trafić do centralnego rozliczania. Ryzyko izby i ryzyko zmiany ceny nadal wymagają osobnej oceny. [18]
| Pytanie | Rynek OTC | Giełdowy futures walutowy |
|---|---|---|
| Jak ustala się kwotę i termin? | W forwardzie można uzgodnić je z dostawcą pod potrzebę klienta. | Wielkość jednostkowego kontraktu i terminy wynikają ze specyfikacji. |
| Gdzie szuka się ceny? | U banku, dealera lub na dostępnej platformie; nie ma jednego arkusza całego rynku. | W systemie handlu danym kontraktem na konkretnej giełdzie. |
| Kto odpowiada za zobowiązania? | Zależy od umowy i sposobu rozliczania. Możliwa jest relacja dwustronna lub centralne rozliczanie wybranego produktu. | Kontrakt jest centralnie rozliczany, z udziałem pośrednika i członka rozliczającego. |
| Co obejmują widoczne dane? | Dostępne klientowi źródło lub platformę, a nie wszystkie transakcje OTC. | Wskazany kontrakt i rynek giełdowy, a nie cały handel walutowy. |
| Czy niekorzystny kurs może przynieść stratę? | Tak; skutki zależą od zobowiązań wynikających z instrumentu. | Tak; centralne rozliczanie nie usuwa ryzyka zmiany ceny. |
Zestawienie opiera się na opisie OTC przez MFW [2], standardu futures i dopasowania forwardu przez CME [3] [17] oraz centralnego rozliczania przez CME Clearing [18]. Regulacje i obowiązki dostawcy wymagają osobnego sprawdzenia; samo miejsce handlu ich nie określa.
Ekran, giełda i clearing to różne cechy
Dawny podział „telefon oznacza OTC, ekran oznacza giełdę” nie nadaje się do opisu współczesnego rynku. Platforma OTC może elektronicznie kojarzyć oferty i pokazywać własny arkusz zleceń. Z kolei wybrana umowa zawarta poza giełdą może być centralnie rozliczana. Elektroniczny sposób składania zlecenia, miejsce zawarcia umowy i podmiot zarządzający jej zobowiązaniami odpowiadają na trzy osobne pytania. [20] [18]
Technologie mogą być podobne, lecz prawa klienta nie wynikają z wyglądu interfejsu. Nie trzeba ogłaszać, że granica między OTC i giełdą „zniknęła”. Wystarczy ustalić instrument, miejsce wykonania i sposób rozliczania. Takie rozróżnienie pozwala także zrozumieć, dlaczego giełdowy kontrakt na kurs i bankowa wymiana euro nie stają się tym samym produktem po przeniesieniu na telefon.
Jedna liczba pokazująca skalę: według finalnego aneksu Banku Rozrachunków Międzynarodowych (BIS) z czerwca 2026 średni dzienny nominalny obrót OTC w kwietniu 2025 wynosił około 9,51 bln USD. To wartość zawieranych transakcji, nie pula pieniędzy zainwestowanych przez traderów, zysk ani kapitalizacja rynku. Wynik skorygowano o podwójne raportowanie lokalne i transgraniczne (net-net); nie obejmuje giełdowych futures i opcji. Kwiecień był wyjątkowy ze względu na zmienność po zapowiedziach ceł USA. Źródła: tabela 1 BIS [4] i analiza badanego miesiąca [5]. Szczegóły należą do lekcji skala rynku walutowego.

Hybrydowa infrastruktura nie znosi różnic między umowami
Elektronizacja sprawiła, że rynki OTC i giełdowe mogą korzystać z podobnych ekranów oraz technologii. Konkretnym przykładem jest CME FX Spot+, uruchomiony dla daty handlowej 14 kwietnia 2025. System łączy dostęp do płynności spot OTC i futures przez FX Link — instrument opisujący różnicę między ich cenami. Samo połączenie płynności nie oznacza jednak, że spot staje się futures albo że cały Forex przeniósł się na jedną giełdę. Opis operatora służy tutaj wyjaśnieniu mechanizmu, nie rekomendacji platformy. [22]
Osobną zmianą są reformy derywatów OTC po kryzysie finansowym. Ich zakres zależy od jurysdykcji i produktu. W USA decyzja Departamentu Skarbu z 16 listopada 2012 wyłączyła określone dostawne FX swapy i forwardy z obowiązkowego centralnego clearingu i handlu giełdowego, pozostawiając raportowanie oraz standardy postępowania. Nie rozciągała tego wyłączenia na wszystkie walutowe instrumenty pochodne. Nie jest to więc zasada „OTC bez nadzoru”, ani „każde OTC po 2008 trafia do izby”. [23]
Najbardziej przydatne jest rozdzielenie trzech pytań: gdzie ustalono cenę, jaka umowa powstała i jak będą wykonane zobowiązania. Nowy kanał elektroniczny może zmienić pierwszą odpowiedź, nie zmieniając automatycznie pozostałych. Historia Globex i elektronizacji ma pełne rozwinięcie w lekcji historycznej.
Wymiana, zabezpieczenie i spekulacja mają różne cele
Osoba kupująca euro na wyjazd potrzebuje waluty do wydania. Importer chce zapłacić zagraniczną fakturę. Fundusz może wymieniać walutę przed zakupem aktywów za granicą. W tych sytuacjach wymiana służy płatności lub inwestycji, a nie samemu obstawianiu kursu.

Zabezpieczenie kursu (ang. hedging) dotyczy ryzyka wynikającego z istniejącej lub oczekiwanej płatności bądź pozycji. Firma, która ma za miesiąc zapłacić 10 000 EUR, nie zna jeszcze przyszłego kosztu w złotych. W modelowym przykładzie kurs 4,30 oznacza 43 000 PLN, a 4,40 — 44 000 PLN. Firma może uzgodnić przyszłą wymianę po określonym kursie, aby ograniczyć tę niepewność. Nie musi trafnie przewidzieć kierunku rynku.
W tym samym modelu importer może uzgodnić dostawny forward po 4,35: koszt 10 000 EUR wyniesie wtedy 43 500 PLN. Jeśli w dniu płatności kurs wyniesie 4,40, firma uniknie wzrostu kosztu do 44 000 PLN. Jeśli spadnie do 4,20, nadal wykona forward za 43 500 PLN, choć nowa wymiana po kursie 4,20 kosztowałaby 42 000 PLN. Nie da się z tego ocenić skuteczności zabezpieczenia samym pytaniem „czy firma kupiła najtaniej?”. Jego celem było poznanie kosztu wcześniej. Pomijamy opłaty i inne warunki umowy; wszystkie liczby są modelowe.
Spekulacja polega na przyjęciu ryzyka kursowego w oczekiwaniu na zysk. Inwestor może otworzyć pozycję bez faktury, którą trzeba zapłacić, i bez potrzeby posiadania waluty. Jeśli kurs zmieni się niekorzystnie, poniesie stratę. O celu nie przesądza jednak sama nazwa instrumentu: zarówno spot, jak i instrumenty pochodne mogą służyć różnym potrzebom. Zastosowania w zabezpieczaniu i spekulacji rozróżnia BIS [5].
Ryzyko walutowe dotyczy też oszczędności, rat zobowiązań w obcej walucie i kosztu importowanych towarów. Nie każda zagraniczna płatność wymaga nowej wymiany: jeśli płatnik ma już euro i przelewa je odbiorcy przyjmującemu euro, może obyć się bez przewalutowania. Gospodarcze zastosowania opisuje lekcja rola Forex w globalnej gospodarce.
Kurs dotyczy także pieniędzy, których nie inwestujesz
Ekspozycja na walutę oznacza, że jej kurs wpływa na wartość posiadanych środków, zobowiązania albo przyszły przepływ. Nie wymaga konta u brokera. Rozważmy dwa modelowe przypadki: osoba z ratą 400 EUR potrzebuje 1720 PLN przy kursie 4,30 i 1760 PLN przy 4,40; polski eksporter otrzymujący 10 000 EUR zamieni je na 43 000 PLN przy 4,30 lub na 42 000 PLN przy 4,20. Pomijamy opłaty. Zmiana kursu ma przeciwny skutek dla płacącego i otrzymującego euro.
W obu przypadkach źródłem ryzyka jest płatność lub należność. Spekulant natomiast może świadomie stworzyć nową ekspozycję, licząc na zmianę kursu. Sam wzrost EUR/PLN nie jest więc „dobry” albo „zły” dla wszystkich. Zależy od tego, którą walutę dana osoba posiada lub musi dostarczyć. Wpływ kursu na koszt zakupów zagranicznych i obsługę długu opisuje RBA [1]; podane działania pokazują tylko bezpośrednie przeliczenie, nie pełny wpływ kursu na ceny w gospodarce.
Krótka mapa instrumentów rynku walutowego
Rynek obejmuje kilka rodzajów transakcji. Poniższa mapa pokazuje, co odróżnia ich konstrukcję; nie jest poradą wyboru produktu. Instrument pochodny to umowa, której wartość zależy od instrumentu bazowego — tutaj od walut lub kursu walutowego.
| Instrument | Co uzgadniają strony | Przykładowe zastosowanie |
|---|---|---|
| Transakcja kasowa (spot) | Wymianę walut po ustalonym kursie z bliskim terminem dostawy. W statystyce BIS termin mieści się w dwóch dniach roboczych; nie zawsze oznacza otrzymanie waluty od razu. | Wymiana waluty do bieżącej płatności. |
| Kontrakt terminowy forward | Przyszłą wymianę walut albo rozliczenie pieniężne po kursie uzgodnionym przy zawarciu umowy. W klasyfikacji BIS termin przypada później niż dwa dni robocze od zawarcia. | Zabezpieczenie kosztu przyszłej faktury. |
| FX swap | Dwie powiązane wymiany tych samych walut w przeciwnych kierunkach, w bliższej i dalszej dacie. Pierwsza nie musi przypadać na dzień zawarcia umowy. Oba kursy uzgadnia się przy zawarciu. | Czasowe pozyskanie potrzebnej waluty. |
| Swap walutowy (currency swap) | Wymianę płatności w różnych walutach, zwykle obejmującą odsetki i kapitał. Konstrukcja różni się od FX swapu. | Zamiana waluty przepływów związanych z finansowaniem. |
| Opcja walutowa | Nabywca otrzymuje prawo do określonej wymiany lub rozliczenia pieniężnego, a nie obowiązek skorzystania z tego prawa. Warunki umowy określają prawa nabywcy i zobowiązania wystawcy. | Zabezpieczenie niekorzystnej zmiany kursu. |
| Kontrakt terminowy futures | Standardowy kontrakt notowany na giełdzie, zobowiązujący strony do rozliczenia na określonych warunkach, z ustaloną wielkością i terminem. Sposób końcowego rozliczenia wynika ze specyfikacji. | Zabezpieczenie albo przyjęcie ekspozycji na kurs. |
| Kontrakt na różnicę (CFD), ang. contract for difference | Rozliczenie zmiany ceny zgodnie z warunkami kontraktu, bez dostarczenia klientowi waluty bazowej. | Ekspozycja na wzrost lub spadek kursu. |
Definicje instrumentów OTC: BIS [6]; futures: CME [3]; CFD: Komisja Nadzoru Finansowego (KNF) [7].
Znaczenie tych konstrukcji widać w danych: w kwietniu 2025 FX swapy odpowiadały za około 4,02 bln USD dziennie, czyli 42,2% finalnego obrotu OTC BIS. Spot wynosił około 2,95 bln USD, czyli 31,0%. Duży udział swapów pokazuje, dlaczego obrazu Forex nie należy ograniczać do przewidywania kolejnego ruchu wykresu: wymiana waluty na pewien czas służy także finansowaniu. Udział instrumentu nie dowodzi jednak motywu każdej transakcji. Porównania z 2022 rokiem, rewizje i pozostałe kategorie są w lekcji o skali; nie sumujemy tej tabeli OTC z liczbą kontraktów futures. [4]
FX swap: waluta potrzebna na pewien czas
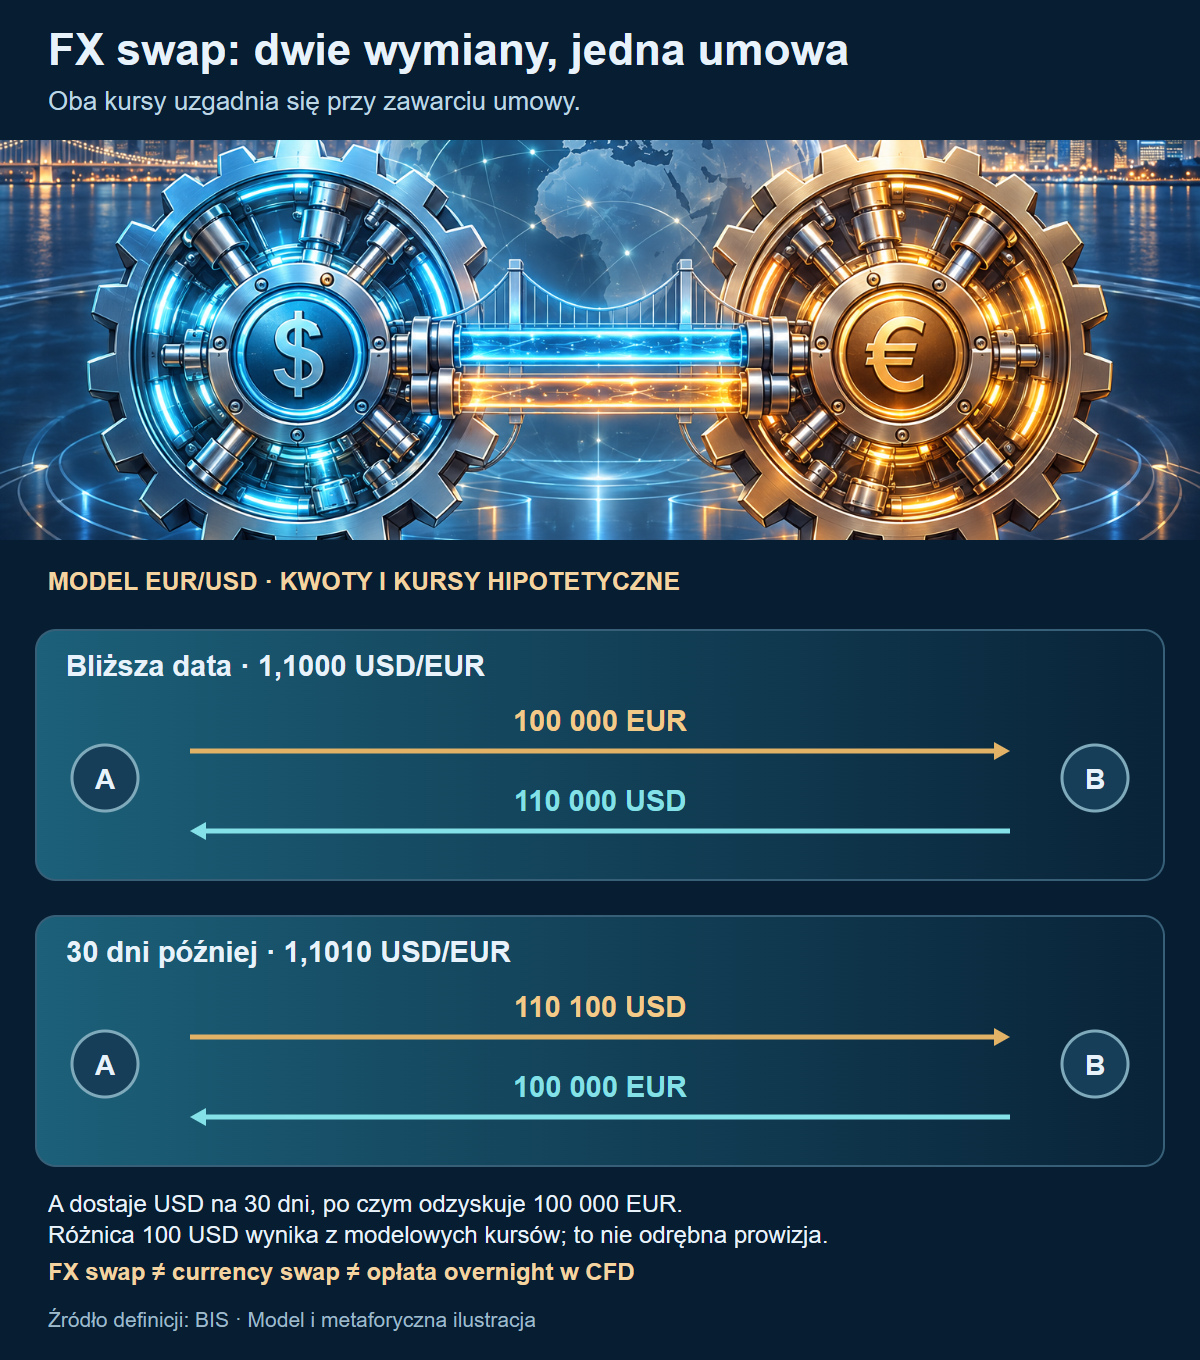
FX swap łatwiej zrozumieć jako dwie uzgodnione wymiany niż jako kolejną nazwę kontraktu. Uczestnik może mieć euro, a przez miesiąc potrzebować dolarów. Wcześniejsza wymiana dostarcza USD, późniejsza odwraca kierunek i pozwala odzyskać EUR. Obie części stanowią jedną umowę: kurs późniejszej wymiany nie jest pozostawiony do ustalenia za miesiąc. Definicję dwóch części podaje BIS [6].
| Część umowy | Uzgodniony kurs | Uczestnik przekazuje | Uczestnik otrzymuje |
|---|---|---|---|
| Bliższa data wymiany | 1,1000 USD za 1 EUR | 100 000 EUR | 110 000 USD |
| Dalsza data, 30 dni później | 1,1010 USD za 1 EUR | 110 100 USD | 100 000 EUR |
Uczestnik uzyskuje dolary na ustalony okres, po czym oddaje ustaloną kwotę USD i odzyskuje euro. Różnica 100 USD wynika z dwóch modelowych kursów i kwoty 100 000 EUR. Nie jest tutaj odrębną prowizją ani uniwersalną ceną takiego finansowania. Przykład pomija dodatkowe opłaty i warunki zabezpieczenia. Pierwsza część nie musi być wymianą w dniu zawarcia: BIS wyróżnia również konstrukcję z obiema datami w przyszłości. FX swap nie jest też tym samym co naliczenie opłaty za utrzymywanie pozycji CFD, potocznie nazywanej u brokera „swapem”. [6]
Currency swap: wymiana strumieni płatności
W swapie walutowym typu currency swap chodzi o płatności w różnych walutach, obejmujące odsetki i, zależnie od umowy, wymianę kapitału. Można nim dopasować walutę finansowania do waluty działalności. W uproszczonym, nieliczbowym modelu firma ma dług wymagający płatności w USD, ale przychody uzyskuje w EUR. Umowa może przewidywać, że firma płaci drugiej stronie uzgodnione kwoty w EUR i otrzymuje płatności w USD potrzebne do obsługi długu. W odróżnieniu od wcześniejszej tabeli istotne są wtedy także powtarzające się płatności odsetkowe, a nie wyłącznie dwie wymiany kwoty głównej.
BIS opisuje currency swaps jako zwykle dłuższe umowy służące m.in. dopasowaniu przepływów związanych z zadłużeniem. Sam dłuższy termin nie zmienia jednak FX swapu w currency swap: rozróżnienie wynika przede wszystkim z rodzaju uzgodnionych przepływów. Szczegółowe stopy, daty i zobowiązania trzeba odczytać z umowy. BIS [19]
W ofertach nazwa „Forex” może oznaczać spot, produkt z depozytem zabezpieczającym albo CFD. Handel walutowy z depozytem zabezpieczającym bywa określany jako margin FX. Nie gwarantuje ono dostawy waluty: Australijska Komisja Papierów Wartościowych i Inwestycji (ASIC) opisuje margin FX zasadniczo jako typ CFD, pozwalający spekulować na kursie bez posiadania waluty bazowej. To opis produktu w tej jurysdykcji, a nie definicja wszystkich ofert na świecie. Rodzaj instrumentu i sposób rozliczenia trzeba ustalić z umowy. ASIC [16]
CNY i CNH: jedna waluta, odrębne rynki
Renminbi dobrze pokazuje, dlaczego nazwa waluty nie gwarantuje jednego kursu. W notowaniach rozróżniających oba rynki CNY odnosi się do renminbi onshore, w Chinach kontynentalnych; CNH jest oznaczeniem używanym dla renminbi na rynku offshore, poza Chinami kontynentalnymi. Warunki dostępu i płynność obu rynków różnią się. Przepływy między nimi podlegają ograniczeniom, dlatego arbitraż nie usuwa każdej rozbieżności. Nie są to dwie waluty emitowane przez dwa banki centralne. Mechanizm opisuje badanie autorów BIS z 2015 roku. [25]
W tym historycznym badaniu kurs USD/CNY na rynku onshore podlegał dziennemu pasmu ±2% wobec parytetu centralnego; przypis datuje rozszerzenie pasma na 17 marca 2014. Nie jest to limit wszystkich par z renminbi ani kursu CNH. Modelowo, dla parytetu 7,00 CNY za USD, pasmo o takiej szerokości daje 6,86–7,14. To tylko rachunek ilustrujący regułę opisaną dla danego okresu, bez podawania dzisiejszego parytetu lub oferty.
Napięcia mogą zwiększyć różnicę między cenami. BIS opisał takie rozbieżności na początku 2016 roku, równocześnie z gwałtownymi zmianami kosztu finansowania offshore. Nie wynika z tego prosty sygnał kupna lub sprzedaży. Dla klienta ważniejsze jest ustalenie, czy instrument odwołuje się do CNY, CNH czy określonego fixingu. CFD oznaczony USD/CNH pozostaje kontraktem z warunkami brokera; sam symbol nie daje dostępu do dostawnej transakcji onshore. [26]
Dlaczego istnieją różne kursy euro
„Kurs euro” może być punktem odniesienia, środkiem między dwiema cenami albo ofertą dla klienta. Te liczby mają inne znaczenie. Kurs informacyjny nie jest obietnicą zawarcia transakcji po tej cenie.
- Kurs referencyjny: np. średni kurs Narodowego Banku Polskiego (NBP) z tabeli A lub kurs referencyjny Europejskiego Banku Centralnego (EBC). Jest ustalany według określonej metody. EBC wyraźnie zaznacza, że jego publikacja służy informacji i odradza używanie jej do transakcji. [8] [9]
- Kurs środkowy (mid): średnia arytmetyczna ceny kupna i sprzedaży w danym źródle w danym momencie. Może być wygodny do porównań, ale nie musi być ceną, po której ktoś wykona wymianę. Nie jest automatycznie kursem średnim NBP. Tę definicję środka bid/ask stosuje CME [15].
- Kurs banku lub kantoru: cena dla określonej strony wymiany, kwoty i usługi. Kurs „kupna euro” w tabeli instytucji zwykle oznacza, że to ona kupuje euro od klienta. Gdy klient kupuje euro, potrzebuje jej kursu sprzedaży.
- Cena wykonania: kurs faktycznie zastosowany do zawartej transakcji. Cena widoczna wcześniej na wykresie może mieć inne źródło, dotyczyć innej strony rynku albo być tylko informacyjna.
- Kwotowanie CFD: cena kontraktu odnoszącego się do kursu pary. Nie jest ofertą sprzedaży euro, które klient mógłby wypłacić.
Kupno i sprzedaż: z czyjej strony patrzysz
Tabela kantoru jest zapisana z perspektywy kantoru. Jego bid i ask odpowiadają cenom, po których kupuje i sprzedaje walutę. Dla klienta kierunek jest odwrotny. W modelowej tabeli „kupno EUR: 4,36; sprzedaż EUR: 4,40” oddanie 1000 EUR daje 4360 PLN, a zakup 1000 EUR kosztuje 4400 PLN. Środek tych cen wynosi 4,38, lecz sam ten wynik nie oznacza, że kantor oferuje wymianę po 4,38.
Gdyby klient kupił, a następnie od razu sprzedał te same 1000 EUR przy niezmienionych cenach, różnica wyniosłaby 40 PLN przed dodatkowymi opłatami. Ten model wyjaśnia, dlaczego trzeba porównywać właściwą stronę tabeli. Nie opisuje zmiany kursu w czasie ani osobnej prowizji. Bank lub kantor może równocześnie pokazywać kurs średni jako informację, ale kwota rozliczenia wynika z przyjętej oferty.
Cztery różne kursy euro dostępne tego samego dnia
1 października 2026 można było znaleźć poniższe cztery wartości. Wszystkie dotyczą PLN za 1 EUR, ale wynikają z różnych publikacji. To przykład rzeczywistych danych referencyjnych, bez porównywania ich jako ofert zakupu waluty.
| Publikacja | PLN za 1 EUR | Data i charakter ceny |
|---|---|---|
| NBP — kurs średni, tabela A | 4,3770 | Tabela 191/A/NBP/2026 z 1 października; zwykłe okno publikacji 11:45–12:15. [8] [10] |
| EBC — kurs referencyjny | 4,3735 | Dane z 1 października; publikacja zwykle około 16:00, do celów informacyjnych. [9] |
| NBP — kurs kupna, tabela C | 4,3202 | Tabela 191/C/NBP/2026 z 30 września, obowiązująca od 1 października. To inna publikacja niż tabela A. [11] |
| NBP — kurs sprzedaży, tabela C | 4,4074 | Druga strona kwotowania tej samej tabeli C. Nie określa ceny sprzedaży euro przez bank komercyjny lub kantor. [11] |
Data dostępności nie jest tym samym co moment pomiaru. Kurs z tabeli C był ogłoszony poprzedniego dnia, a NBP i EBC publikują swoje odniesienia w innych porach. Nie można z tych różnic wywnioskować, że któryś bank proponował klientowi tańszy zakup euro.
Co klient porównuje przy prawdziwej wymianie
Poniższe liczby są wyłącznie przykładem edukacyjnym — nie notowaniami wymienionych instytucji ani ofertami z 1 października. Załóżmy, że w jednym momencie bank sprzedaje euro po 4,40 PLN, a kantor po 4,38 PLN. Przy zakupie 1000 EUR oznacza to odpowiednio 4400 i 4380 PLN, czyli 20 PLN różnicy przed dodatkowymi opłatami. Aby porównanie miało sens, oba kursy muszą dotyczyć sprzedaży euro klientowi, tej samej kwoty i tej samej formy wymiany.
Jeżeli w tym samym modelowym momencie broker wyświetla CFD na EUR/PLN z cenami 4,3790 i 4,3810, ich środek wynosi 4,3800. Zbliżona liczba nie oznacza, że można u niego kupić 1000 EUR na wyjazd. Cena dotyczy kontraktu, a nie salda euro. O kosztach wymiany i kontraktów przeczytasz w lekcji spread, prowizje i swapy.
Karta za granicą i przeliczenie na złote
Przy płatności kartą kurs zależy od waluty rachunku i transakcji oraz zasad wydawcy karty i organizacji płatniczej. Terminal może zaproponować dynamiczne przewalutowanie (DCC, ang. dynamic currency conversion): sprzedawca lub operator bankomatu przelicza kwotę na walutę karty, np. PLN. Wtedy porównujesz tę ofertę z przewalutowaniem według zasad karty. Nie należy zakładać, że któraś opcja zawsze jest tańsza. Visa wskazuje na konieczność pokazania kursu i narzutu oraz pozostawienia wyboru klientowi. [12]
Załóżmy modelowo, że zakup kosztuje 100 EUR. Terminal proponuje DCC z zapłatą 450 PLN. Druga ścieżka — płatność 100 EUR i przeliczenie według zasad karty — daje w naszym założonym wyniku 438 PLN łącznie z opłatami. Różnica wynosi 12 PLN. Gdyby końcowe przeliczenie kartowe wyniosło 456 PLN, porównanie odwróciłoby się. Te modelowe kwoty służą porównaniu dwóch sposobów przeliczenia. Przed płatnością nie zawsze znasz końcową kwotę drugiej ścieżki, więc sama niższa liczba kursu na jednym ekranie nie wystarcza: trzeba uwzględnić sposób przeliczenia i opłaty. Zasady pokazywania oferty DCC opisuje Visa [12].
Przelew działa podobnie na poziomie podstawowego rozróżnienia: wysłanie posiadanych EUR nie wymaga ich ponownego zakupu, natomiast opłacenie przelewu EUR ze środków PLN może wiązać się z wymianą. Trzeba ustalić, kto ją wykonuje i jaki kurs stosuje.
Rynek bazowy a produkt klienta: czy otrzymujesz walutę
Napis EUR/PLN określa parę, a nie całą umowę. Tabela pokazuje różnicę między kursem jako punktem odniesienia a prawami klienta.
| Sytuacja klienta | Co otrzymuje lub uzgadnia | Rola kursu EUR/PLN |
|---|---|---|
| Wymiana PLN na EUR w banku lub kantorze | Euro na rachunku albo w gotówce, zgodnie z warunkami usługi. | Określa cenę zakupu rzeczywistej waluty. |
| Dostawny forward na przyszłą płatność | Obowiązek przyszłej wymiany określonej kwoty walut po uzgodnionym kursie. | Ustala cenę przyszłej wymiany. Istnieją też forwardy rozliczane pieniężnie, bez dostawy walut (ang. non-deliverable forward, NDF). |
| Walutowy futures na giełdzie | Pozycję w standardowym kontrakcie. Dalsze obowiązki i sposób rozliczenia określa specyfikacja. | Stanowi podstawę wyceny i rozliczania kontraktu; otwarcie pozycji nie zasila od razu konta euro. |
| CFD na EUR/PLN | Umowę o rozliczenie zmiany ceny. Klient nie otrzymuje z tego tytułu euro do wydania. | Jest odniesieniem dla ceny i wyniku instrumentu pochodnego. |
Definicje i granice rozliczenia wynikają z klasyfikacji BIS [6], zasad kontraktów futures CME [3] i wyjaśnień KNF o CFD [7]. Zakup waluty i otwarcie CFD tworzą inne prawa, nawet jeśli na ekranie pojawia się ta sama para.
CFD jest złożonym produktem i może przynieść stratę. Ochrona przewidziana dla danej kategorii klienta nie zmienia go w bezpieczny substytut kantoru. Szczegóły depozytu i dźwigni należą do lekcji dźwignia finansowa i margin, a warunki oferty brokera — do działu brokerzy Forex.

CFD i futures: podobna ekspozycja, inne warunki
Odniesienie do EUR/USD nie wystarcza do uczciwego porównania CFD i futures. Trzeba sprawdzić wielkość kontraktu, termin, naliczanie finansowania, sposób zamknięcia i końcowego rozliczenia, dane rynkowe oraz opłaty pośrednika. Podmiot prowadzący rachunek i zabezpieczenia prawne również mają znaczenie. CCP w modelu futures nie zastępuje wszystkich obowiązków brokera wobec klienta.
CME podaje dla Micro EUR/USD wielkość 12 500 EUR, czyli jedną dziesiątą standardowego Euro FX o nominale 125 000 EUR. Minimalny krok Micro EUR/USD wynosi 0,0001 USD/EUR: zmiana o jeden taki krok daje 12 500 × 0,0001 = 1,25 USD na kontrakt. Wielkość jest mała w porównaniu ze standardowym futures, ale nazwa „micro” nie oznacza niskiego ryzyka dla każdego rachunku. Kurs nadal zmienia wartość całego nominału. [24]
| Warunek | CFD walutowy | Walutowy futures |
|---|---|---|
| Jednostka i minimum | Wynikają ze specyfikacji brokera; nie każdy instrument ma identyczny lot i krok wolumenu. | Rozmiar pojedynczego kontraktu wynika ze specyfikacji giełdy. |
| Czas utrzymania | Warunki produktu określają finansowanie, ewentualne wygaśnięcie i zamknięcie. | Wybrana seria ma termin; przedłużenie ekspozycji może wymagać zamknięcia i otwarcia innej serii. |
| Cena i dane | Kwotowanie i wykonanie według warunków dostawcy. | Cena określonego kontraktu; dostęp do danych i opłaty zależą również od usługi brokera. |
| Depozyt i straty | Margin i ochrona zależą od jurysdykcji, podmiotu, produktu oraz kategorii klienta. | Wymogi izby i brokera; straty i potrzeba dopłat pozostają możliwe. |
Depozyt to zabezpieczenie, a nie wartość waluty kupionej za gotówkę. Przyjmijmy model CFD o nominale 10 000 EUR, kursie 1,10 USD/EUR i założonej relacji nominał–depozyt 30:1. Ekspozycja wynosi 11 000 USD, a depozyt około 366,67 USD. Spadek wartości pozycji o 1% nominału oznacza stratę 110 USD, czyli około 30% tego depozytu, przed kosztami. Model nie opisuje limitu prawnego, aktualnej oferty ani momentu przymusowego zamknięcia: pozostałe środki na rachunku i zasady close-out mają osobne znaczenie. Trafna prognoza kierunku może nie wystarczyć, jeśli wcześniej zabraknie środków na utrzymanie pozycji.
Jednostka ETF i instrumenty wewnątrz funduszu
Kolejnym sposobem uzyskania ekspozycji może być jednostka funduszu notowana na giełdzie. Miejsce obrotu jednostką nie przesądza jednak o składnikach portfela: może on zawierać waluty lub określone instrumenty pochodne. ETF, produkt typu ETP i detaliczny CFD mają inne konstrukcje. Dlatego trzeba przeczytać prospekt, a nie rozstrzygać po samym skrócie w nazwie. Amerykański SEC wyraźnie odróżnia zarejestrowane fundusze od innych produktów giełdowych, które mogą być potocznie nazywane ETF. Nie przenosimy amerykańskiej klasyfikacji na wszystkie kraje. [27]
Kupno jednostek za własne środki nie oznacza samo w sobie otwarcia CFD z depozytem. Oddzielną sprawą są finansowanie rachunku przez brokera i dźwignia wewnątrz produktu. Niektóre lewarowane ETF wykorzystują swapy, futures i inne derywaty; ich dzienny cel nie jest obietnicą identycznego mnożnika wyniku w dłuższym okresie. Giełdowy sposób handlu nie zwalnia z poznania tych warunków. [28]
Ryzyko ma kilka źródeł
Ryzyko kursowe polega na tym, że zmiana ceny pogorszy wynik lub koszt płatności. Ryzyko kontrahenta dotyczy niewykonania zobowiązania przez drugą stronę. Ryzyko rozrachunku pojawia się przy dostawie walut: jedna strona może już zapłacić, zanim otrzyma drugą walutę. Do tego dochodzą pomyłki operacyjne, awarie oraz potrzeba dostarczenia zabezpieczenia w odpowiednim czasie. Te ryzyka są powiązane, ale nie są synonimami. Ich rozdzielenie opisują wytyczne Komitetu Bazylejskiego [21].
CCP ogranicza i organizuje ryzyko niewykonania zobowiązań w obsługiwanych kontraktach; nie gwarantuje korzystnego kursu. System płatność za płatność, czyli PvP, wiąże dostawę obu walut; nie jest mechanizmem wyznaczania ceny ani odpowiednikiem CCP. Zabezpieczenie lub margin wymagają pieniędzy wtedy, kiedy są należne, również jeśli ekonomiczny cel transakcji był rozsądny. Dlatego nie ma uczciwej tabeli, która przypisywałaby „ryzyko tylko OTC” i „bezpieczeństwo tylko giełdzie”. Szczegóły rozdziela lekcja o wykonaniu i rozrachunku. [21]
Dane o stratach klientów trzeba odczytywać z równie dokładnym zakresem. W raporcie UKNF za 2025 rok stratę wykazało 72,2% badanych klientów krajowych podmiotów nadzorowanych, obejmujących polskich i zagranicznych rezydentów, bez wyników zerowych. Raport dotyczy pozagiełdowych instrumentów pochodnych, a nie wyłącznie par walutowych. Nie opisuje wyniku każdego uczestnika Forex ani prawdopodobieństwa straty konkretnej transakcji. Przywołujemy go jako kontekst ryzyka spekulacji, nie wyrok dotyczący każdej osoby. Szczegółowe mianowniki oraz historyczny zakres ostrzeżeń ESMA rozwija lekcja o mitach. [29]
Sam późniejszy ruch kursu w oczekiwanym kierunku także nie gwarantuje zysku. W hipotetycznym modelu kupujesz CFD o nominale 100 000 EUR po ask 1,1000 USD/EUR. Stop zostaje aktywowany po spełnieniu warunku bid 1,0980, ale wykonanie sprzedaży następuje po 1,0978. Wynik różnicy cen to −220 USD przed prowizjami i finansowaniem. Późniejszy wzrost do 1,1020 nie zmienia rozliczonej już straty. To założony przebieg, nie opis typowego poślizgu ani dowód manipulacji. Warunek aktywacji, wykonanie i środki potrzebne do utrzymania pozycji są równie ważne jak prognoza.
Umowa ramowa, zabezpieczenie i netting
Rynek OTC nie opiera się wyłącznie na zaufaniu do nazwy banku. Umowy ramowe, np. ISDA, określają wspólne warunki grupy transakcji. Dokumentacja zabezpieczeń może ustalać kwalifikujące się aktywa, wycenę, terminy dopłat i postępowanie przy sporze. Netting płatności ogranicza kwoty do przekazania, natomiast close-out netting dotyczy ustalenia jednego salda po zakończeniu objętych nim kontraktów, np. w razie niewykonania zobowiązań. Skuteczność zależy od prawa i dokumentacji; samo użycie nazwy ISDA nie gwarantuje odzyskania pieniędzy. [21]
Modelowo, po zgodnym z umową zamknięciu dwóch kontraktów jedna strona ma należność 100 000 USD, a z drugiego zobowiązanie 70 000 USD. Jeśli skuteczny close-out netting obejmuje oba, saldo wynosi 30 000 USD należności. To porównanie wartości zamknięcia w jednej walucie, a nie odejmowanie nominalnych 100 000 EUR od 70 000 USD. Model nie obejmuje kosztu egzekucji ani zmian wyceny w czasie. Zmniejszenie salda ekspozycji nie jest obietnicą odzyskania całych 30 000 USD.
Zabezpieczenie w gotówce może ograniczać ekspozycję kontrahenta, lecz zwiększać bieżące potrzeby płatnicze drugiej strony. Przy hipotetycznej wycenie kontraktu −20 000 USD i zasadzie pełnego pokrycia tej wyceny, bez progów i wcześniejszych zabezpieczeń, powstaje potrzeba dostarczenia 20 000 USD. Firma może nadal otrzymać planowany wpływ z eksportu za miesiąc, a dopłatę musi wykonać teraz. Dlatego warto oddzielić ekonomiczny wynik całego zabezpieczenia od dostępności gotówki w dniu wezwania.
Takie mechanizmy wyjaśniają, dlaczego nie wystarczy podzielić produktów na „ryzykowne OTC” i „bezpieczną giełdę”. Dokumentacja, zabezpieczenia, centralny clearing i PvP rozwiązują różne problemy. Żaden z nich nie znosi niekorzystnej zmiany ceny ani wszystkich awarii operacyjnych. Historyczne zdarzenia i ich wpływ na płynność rozwijają lekcje o historii i o mechanice rynku.
Spread, prowizja i wynik kontraktu
Porównanie produktów wymaga również kosztów. Przy zwykłej wymianie walut spread może być zawarty w dwóch kursach banku lub kantoru, a oddzielna opłata zwiększa końcowy koszt. W kontrakcie spekulacyjnym mogą dochodzić prowizje i finansowanie utrzymania pozycji. Poślizg oznacza natomiast różnicę między ceną odniesienia a wykonaniem; może być niekorzystny lub korzystny i nie jest automatycznie osobną pozycją w cenniku. Nazwa „swap” przy finansowaniu CFD nie oznacza zawarcia opisanego wyżej instytucjonalnego FX swapu.
| Założenie lub składnik | Rachunek i znaczenie |
|---|---|
| Nominał 100 000 EUR; pip 0,0001 USD/EUR | 100 000 × 0,0001 = 10 USD wartości pipsa. Nominał nie jest wpłaconym kapitałem. |
| Niezmienny spread 1 pip; natychmiastowe otwarcie i zamknięcie | Kupno po ask i sprzedaż po bid daje −10 USD przed innymi kosztami. Spreadu nie doliczamy ponownie jako dwóch osobnych opłat. |
| Prowizja 3 USD przy otwarciu i 3 USD przy zamknięciu | Łączna prowizja wynosi 6 USD; wynik po spreadzie i prowizjach to −16 USD. |
| Osobny wariant: obciążenie finansowaniem 2 USD | Jeśli pozycję utrzymano przez okres objęty tą modelową opłatą, łączny koszt wynosi 18 USD. Stawka nie jest uniwersalna. |
Model zakłada brak zmiany cen poza stałą różnicą bid–ask, brak poślizgu i brak przeliczenia USD na walutę rachunku. Nie opisuje dostępnej obecnie taryfy ani wymaganego depozytu. Pokazuje, dlaczego reklamowane „1 pip” nie jest pełną odpowiedzią na pytanie o koszt oraz dlaczego trzeba wiedzieć, czy prowizję podano na jedną stronę, czy za cały cykl. Pełne obliczenia rozwija lekcja spread, prowizje i swapy. Konstrukcję i koszty CFD omawia KNF [7].
Jak rozpoznać, jaką transakcję zawierasz
Przed porównaniem kursów sprawdź cztery rzeczy:
- Przedmiot umowy: czy otrzymasz walutę na rachunek lub w gotówce, czy tylko wynik instrumentu pochodnego?
- Kierunek i zapis: którą walutę kupujesz, w jakiej płacisz i czy patrzysz na odpowiednią cenę kupna lub sprzedaży?
- Czas i warunki: z kiedy pochodzi kurs, dla jakiej kwoty jest dostępny i kiedy nastąpi rozliczenie?
- Całość ceny: ile ostatecznie zapłacisz lub otrzymasz po uwzględnieniu opłat przewidzianych w ofercie?
Historię rynku omawia następna lekcja jak powstał rynek Forex. Częste nieporozumienia porządkuje artykuł mity i fakty o rynku Forex.
Pytania i odpowiedzi o rynku Forex
Co oznaczają nazwy Forex i FX?
Obie nazwy pochodzą od angielskiego foreign exchange i oznaczają wymianę walut lub rynek walutowy. Rynek obejmuje transakcje kasowe i instrumenty pochodne. Detaliczne CFD na waluty są jednym z produktów związanych z tym rynkiem.
Czy Forex jest giełdą?
Główna część rynku walutowego działa poza giełdą, w sieci OTC. Nie istnieje jeden globalny arkusz zleceń obejmujący cały Forex. Na giełdach są natomiast notowane określone instrumenty walutowe, między innymi kontrakty futures i opcje.
Jak odczytać kurs EUR/PLN?
EUR jest walutą bazową, a PLN walutą kwotowaną. Modelowy kurs EUR/PLN równy 4,30 oznacza 4,30 zł za 1 euro. Przy zakupie euro trzeba sprawdzić cenę, po której sprzedawca oddaje euro klientowi, oraz ewentualne dodatkowe opłaty.
Dlaczego kurs NBP różni się od kursu w kantorze?
Kurs średni NBP jest punktem odniesienia publikowanym raz w dzień roboczy. Kantor podaje własne ceny kupna i sprzedaży, które mogą zmieniać się w ciągu dnia. Różnica może wynikać z czasu pomiaru, kierunku wymiany, marży i warunków oferty. Kurs średni NBP nie gwarantuje ceny transakcji w kantorze.
Czy zakup CFD na EUR/PLN daje mi euro?
CFD jest umową rozliczającą zmianę ceny instrumentu bazowego. Otwarcie CFD na EUR/PLN nie zasila rachunku walutowego kwotą euro, którą można wydać lub przelać. Wymiana waluty i CFD tworzą inne prawa oraz inne ryzyka.
Czy Forex działa przez całą dobę i w weekendy?
Handel na głównych segmentach rynku walutowego odbywa się niemal całą dobę w dni robocze, z przerwą weekendową. Dostępność konkretnego produktu zależy również od godzin banku, platformy lub giełdy. Możliwość zlecenia wymiany w aplikacji w weekend nie oznacza, że cały rynek wtedy normalnie handluje.
Dlaczego większość rynku działa OTC?
Rynek rozwijał się wokół banków i relacji z klientami. Umowa OTC pozwala dopasować kwotę i termin wymiany do konkretnej płatności. Elektroniczna platforma może ułatwiać dostęp do ofert, ale nie tworzy jednego globalnego arkusza. Futures są innym, standardowym sposobem organizowania kontraktów i także mogą służyć zabezpieczeniom.
Czy OTC zawsze oznacza większe ryzyko niż giełda?
Nie da się odpowiedzieć bez określenia instrumentu i sposobu rozliczania. CCP zarządza ryzykiem niewykonania zobowiązań w obsługiwanych kontraktach, lecz nie usuwa strat z ruchu ceny. Depozyty i ryzyko płynności występują też w OTC. System PvP wiąże dostawę obu walut, ale nie jest tym samym co CCP.
Czy FX swap jest opłatą za utrzymanie CFD?
Nie. Instytucjonalny FX swap łączy dwie wymiany walut w przeciwnych kierunkach, w dwóch uzgodnionych datach. Opłata lub uznanie za finansowanie pozycji CFD, potocznie nazywane swapem, wynika z innej umowy i nie oznacza dostawy walut do klienta.
Czy cena na wykresie jest ceną dostępną dla mojego zlecenia?
Niekoniecznie. Wykres może przedstawiać bid, ask albo kurs środkowy z innego źródła. Wykonanie zależy też od dostępnej kwoty, czasu, warunków produktu i zlecenia. Należy porównywać tę samą stronę kwotowania i tę samą chwilę; różnica między serwisem informacyjnym a brokerem sama nie dowodzi manipulacji.
Dlaczego małe CFD i Micro EUR/USD futures nie są tym samym?
CFD ma jednostkę i warunki określone przez dostawcę. Micro EUR/USD na CME ma nominał 12 500 EUR oraz własną specyfikację, termin i zasady rozliczania. Przy zakupie zwykłej waluty, CFD i futures powstają różne prawa. Sam napis micro albo ta sama para nie rozstrzyga kosztu i ryzyka.
Czy giełdowy ETF musi trzymać wyłącznie instrumenty giełdowe?
Nie. Miejsce handlu jednostkami funduszu i jego portfel to osobne sprawy. Fundusz może mieć ekspozycję na waluty, a niektóre ETF wykorzystują instrumenty pochodne. Sprawdź prospekt, strukturę prawną, strategię i koszty: nie każdy produkt potocznie nazywany ETF ma takie same zasady. Kupno jednostek nie jest automatycznie zakupem waluty do wydania.
Czy CNY i CNH mają zawsze ten sam kurs?
Nie. W notowaniach rozróżniających oba rynki CNY odnosi się do renminbi onshore, a CNH jest konwencją oznaczania renminbi offshore. Różnice dostępu, płynności i przepływów mogą tworzyć rozbieżność cen. Opisane w artykule historyczne pasmo ±2% dotyczy USD/CNY wobec parytetu centralnego, a nie wszystkich par i nie CNH. Dla produktu trzeba sprawdzić właściwe odniesienie.
Czy dane BIS pokazują również giełdowe futures?
Finalny wynik 9,51 bln USD średniego dziennego obrotu za kwiecień 2025 dotyczy OTC FX na bazie net-net. Nie obejmuje giełdowych futures i opcji walutowych. Liczba kontraktów na giełdzie wymaga przeliczenia z ich specyfikacji, a obrót nie jest tym samym co wielkość otwartych pozycji.
Dlaczego Londyn pojawia się w opisach Forex?
Wielka Brytania jest ważną lokalizacją raportowania transakcji, a londyńskie godziny łączą aktywność Europy z częścią sesji Azji i Ameryki. Finalne dane BIS 2025 wskazują 37,8% obrotu według lokalizacji biura sprzedażowego, na bazie net-gross. To inna baza niż globalny wynik net-net; nie jest to udział funta. Lekcja o skali omawia też benchmarki i historyczny kontekst.
Źródła
Weryfikacja źródeł: 12 października 2026. Kursy w tabeli są historycznymi publikacjami dotyczącymi 1 października. Pozostałe przykłady liczbowe są modelowe, a nie bieżącymi ofertami. Linki NBP prowadzą do tabel archiwalnych dla wskazanej daty; przy kursie EBC podano również archiwum.
- Reserve Bank of Australia, Exchange Rates and the Australian Economy, materiał edukacyjny, bez wskazanej daty publikacji. Definicja kursu i związek z płatnościami oraz handlem.
- Randall Dodd, MFW, Financial Markets: Exchange or Over the Counter, Finance & Development, Back to Basics, bez wskazanej daty na stronie. Organizacja OTC, kwotowania dealerskie i odróżnienie rynku od platformy.
- CME Group, Definition of a Futures Contract, materiał edukacyjny, bez wskazanej daty publikacji. Standard kontraktu i handel giełdowy.
- Bank Rozrachunków Międzynarodowych (BIS), 2025 Triennial Central Bank Survey — Detailed Tables: OTC Foreign Exchange Market Turnover in April 2025, finalny aneks, czerwiec 2026, tabela 1 i objaśnienia net-net. Średni dzienny obrót nominalny: 9 510 240 mln USD.
- BIS, Global FX Markets When Hedging Takes Centre Stage, BIS Quarterly Review, grudzień 2025. Wyjątkowe warunki kwietnia 2025 oraz zastosowania instrumentów w zabezpieczaniu i spekulacji.
- BIS, Reporting Guidelines for Turnover in April 2025, wersja z 8 kwietnia 2024, s. 14–15. Definicje spot, forward, FX swap, currency swap i opcji.
- Komisja Nadzoru Finansowego, Pytania i odpowiedzi — Forex, bez wskazanej daty publikacji. Konstrukcja CFD i ryzyka; źródło nie służy tutaj do opisu obecnych limitów regulacyjnych.
- Narodowy Bank Polski, Tabela A kursów średnich: wykorzystano tabelę 191/A/NBP/2026 z 1 października 2026, EUR = 4,3770 PLN.
- Europejski Bank Centralny, Euro Foreign Exchange Reference Rates: wykorzystano dane z 1 października 2026, PLN = 4,3735 za 1 EUR; wartość zachowana w oficjalnym archiwum EBC. Informacyjne przeznaczenie publikacji i zwykły czas aktualizacji.
- NBP, Informacja o terminach publikacji kursów walut, bez wskazanej daty publikacji. Okna aktualizacji tabel.
- NBP, Tabela C kursów kupna i sprzedaży: wykorzystano tabelę 191/C/NBP/2026 z 30 września, obowiązującą od 1 października 2026. EUR: kupno 4,3202 PLN, sprzedaż 4,4074 PLN.
- Visa, Dynamic Currency Conversion, bez wskazanej daty publikacji. Prezentacja kursu i narzutu oraz wybór waluty przez płacącego.
- CME Group, Understanding FX Quote Conventions, materiał edukacyjny, bez wskazanej daty publikacji. Waluta bazowa, waluta kwotowana i zapis pary.
- Australian Foreign Exchange Committee, serwis przy Reserve Bank of Australia, Questions and Answers, pytanie 3, bez wskazanej daty publikacji. Zwykły tydzień handlu i brak jednej sztywnej sesji dobowej.
- CME Group, CME Liquidity Tool User Guide, sekcja Using the Tool / Mid-Price, bez wskazanej daty publikacji. Definicja środka cen bid/ask, nie statystyki dla rynku OTC.
- Australian Securities and Investments Commission (ASIC), serwis Moneysmart, Forex Trading, aktualizacja 10 września 2026, sekcja Ways to Trade Forex. Margin FX jako zasadniczo typ CFD w Australii, bez posiadania waluty bazowej; klasyfikacji nie przeniesiono na wszystkie jurysdykcje.
- CME Group, Futures Contracts Compared to Forwards, bez wskazanej daty publikacji. Dopasowanie kwoty i terminu forwardu oraz standard futures; uproszczeń źródła o braku ryzyka i braku regulacji nie wykorzystano.
- CME Group, What Is Clearing? oraz CME Clearing Knowledge Center, bez wskazanych dat publikacji. Rola CCP i członków rozliczających, zabezpieczenia, rozliczanie zmian wartości i zarządzanie ryzykiem; również wybrane instrumenty OTC.
- BIS, Bank Positions in FX Swaps: Insights from CLS, BIS Quarterly Review, wrzesień 2023, ramka o mechanice swapów i część o finansowaniu długoterminowym. Różnica przepływów FX swapu i currency swapu; bez przenoszenia dawnych statystyk na obecny rynek.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented, grudzień 2019: kanały dostępu, fragmentacja, internalizacja i różnica między platformą a całym rynkiem; danych historycznych nie przedstawiono jako bieżących.
- Basel Committee on Banking Supervision, Foreign exchange risks, RMA20, wersja z 1 stycznia 2026: ryzyko kontrahenta, rozrachunku, płynności i operacyjne oraz rozróżnienie CCP i PvP.
- CME Group, EBS Market on CME Globex Notice: January 30, 2025, sekcja FX Spot+, data handlowa uruchomienia 14 kwietnia 2025. Połączenie OTC spot i futures przez FX Link. Potwierdzenie faktycznego działania: komunikat CME z 22 maja 2025; rekordy obrotu nie są tu używane jako argument jakości platformy.
- U.S. Department of the Treasury, Fact Sheet: Final Determination on Foreign Exchange Swaps and Forwards, 16 listopada 2012, treść archiwalna. Zakres amerykańskiego wyłączenia oraz pozostawione raportowanie i standardy postępowania; nie globalna reguła dla całego FX.
- CME Group, Micro FX Futures Product Overview. Micro EUR/USD: 12 500 EUR i krok 0,0001 USD/EUR; wartość kroku obliczono osobno.
- Michael Funke, Chang Shu, Xiaoqiang Cheng, Sercan Eraslan, BIS, Assessing the CNH-CNY Pricing Differential: Role of Fundamentals, Contagion and Policy, Working Paper 492, 27 lutego 2015, s. 4–7, tabela 1 i przypis. Historyczne porównanie rynku onshore/offshore oraz data rozszerzenia pasma USD/CNY, nie aktualna tabela reguł dostępu.
- Robert N. McCauley, Chang Shu, BIS, Dollars and Renminbi Flowed Out of China, marzec 2016, akapit o I kwartale 2016. Historyczny przykład rozbieżności onshore/offshore i zmian finansowania.
- SEC, Investor.gov, Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs), 29 kwietnia 2025. Jednostki, prospekt i różnice między zarejestrowanym funduszem a innymi ETP; zakres prawa USA.
- SEC, Investor.gov, Updated Investor Bulletin: Leveraged and Inverse ETFs. Derywaty w strategii oraz cel dzienny i jego ograniczenia.
- UKNF, Wyniki klientów na rynku Forex za 2025 r., 27 marca 2026, tabela 1, s. 1. Klienci krajowych podmiotów, polscy i zagraniczni rezydenci, zrealizowany wynik roczny, bez wyników zerowych. Szczegółowa kontrola tabel zachowana w audycie działu z 12 października 2026.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


