


Zarządzanie ryzykiem i kapitałem — jedenaście artykułów o tym, ile wolno stracić i jak to policzyć
Po obsunięciu 10% potrzeba zwrotu 11,11%, żeby wrócić na poprzedni szczyt; po 50% — 100%. To arytmetyka zmienionej bazy. W tym dziale sprawdzisz jednak więcej niż tabelę odrabiania: czy wybrany procent obejmuje koszty, czy najmniejsza pozycja mieści się w budżecie i czy kilka poprawnych zleceń razem nie przekroczy limitu rachunku. Jedenaście lekcji prowadzi od tych pytań do planu z własnymi wartościami oraz warunkami ich aktualizacji. Przykłady są modelami dydaktycznymi, a nie obietnicą wyniku.

Otwórz obraz w pełnym rozmiarze.
- Liczbę zamiast reguły przepisanej z internetu. Procent ryzyka wyprowadzony z dopuszczalnego obsunięcia i długości serii strat, którą rachunek ma przetrwać, oraz wolumen policzony do końca — z przewalutowaniem i z zaokrągleniem w dół do kroku dostępnego na Twoim rachunku. Każda liczba ma podaną bazę: kapitał bieżący czy saldo rozliczone.
- Kilka miar portfela, każda do własnego pytania. Suma pełnych strat wyjść opisuje scenariusz wykonania, σ rozrzut wyniku, a nominalne nogi walutowe pokazują wspólną ekspozycję. Sama liczba pozycji nie zastępuje żadnej z nich.
- Decyzje zapisane, zanim będą potrzebne. Limit dzienny, tygodniowy i miesięczny liczone od tego samego rodzaju bazy, ale każdy z innego momentu pomiaru — z jawnym pierwszeństwem i z kolizją kwot, która właśnie z tej różnicy wynika, próg zatrzymania handlu wraz z warunkiem wznowienia oraz plan, w którym każde pole ma numer artykułu, z którego pochodzi liczba. Zapis nie wymusza wykonania — usuwa tylko konieczność rozstrzygania czegokolwiek w momencie straty.
1. Dlaczego dział zaczyna się od arytmetyki, a nie od reguły wejścia
Zwrot potrzebny do odzyskania szczytu wynosi DD/(1−DD). DD to ubytek względem tego szczytu, a zwrot odnosimy do mniejszej bazy po stracie, w tych samych jednostkach kapitału i bez przepływów. Dla DD = 10%, 20%, 33%, 50%, 75% i 90% potrzeba odpowiednio 11,1%, 25%, 49,3%, 100%, 300% i 900%. Jeśli DD policzono netto, wymagany zwrot również jest netto; sam wzór nie jest „dolnym oszacowaniem” ani obietnicą czasu powrotu. Wyprowadzenie i pełną tabelę prowadzi 9.2 [2].
Druga liczba, która wyznacza kształt tego działu, dotyczy serii. Przy trafności 55%, przy założeniu stałej trafności i niezależności kolejnych wyników — a to uproszczenie modelu, nie właściwość rynku — prawdopodobieństwo, że trzy z góry wskazane transakcje skończą się stratą, wynosi (1 − 0,55)³ = 0,45³ = 0,091125, czyli 9,11%. To nie jest odpowiedź na pytanie, czy taka seria Cię spotka: w ciągu kilkuset transakcji bloki trzech wyników nakładają się na siebie, a prawdopodobieństwo napotkania takiej serii gdziekolwiek w tym ciągu zbliża się do pewności. Mylenie tych dwóch pytań jest najczęstszym błędem w rozumowaniu o seriach strat. Liczby dla obu odczytów — dla bloku wskazanego z góry i dla serii napotkanej gdziekolwiek w ciągu — podaje artykuł 9.1; długość serii, którą rachunek ma przetrwać, wchodzi potem jako założenie do wyprowadzenia procentu ryzyka w artykule 9.3.
ESMA podała 27 marca 2018 r. historyczny zakres 74–89% stratnych rachunków detalicznych CFD w analizach krajowych nadzorców [5]. Badania miały różne okresy i jurysdykcje. Nie jest to jedna bieżąca próba Forex, szansa straty konkretnej osoby ani dowód wpływu wybranego procentu ryzyka. Dane te uzasadniają ostrożne traktowanie produktu; same nie wyznaczają budżetu.
To dział rachunkowo-proceduralny. Nie uczy, jak zarabiać, i nie dostarcza gotowych limitów. Przelicza skutki parametrów, które podajesz Ty — kapitału i jego bazy, waluty rachunku i kursu przeliczenia, odległości wyjścia obronnego, trafności i relacji zysku do straty zmierzonych na Twoich zamkniętych transakcjach — i pokazuje, w którym miejscu każdy z tych parametrów przestaje być wiarygodny.

Otwórz obraz w pełnym rozmiarze.
Najpierw ustal, jakiej liczby potrzebujesz
| Pytanie | Wynik | Lekcja |
|---|---|---|
| Ile stracę w przyjętym scenariuszu wyjść? | Pełna strata w PLN; bez gwarancji ceny | 9.9 |
| Jak waha się wynik portfela? | σ w walucie i określonym horyzoncie | 9.9 |
| Ile mogę przeznaczyć na nowe zlecenie? | Pozostały wspólny budżet po rezerwacji | 9.3 |
| Czy minimum instrumentu mieści się w limicie? | Wolumen kosztowy po kroku i kontrola wsteczna | 9.5 |
Liczby mogą wyglądać podobnie, a odpowiadać na różne pytania. Bez definicji łatwo porównać scenariusz straty z odchyleniem standardowym i dostać wynik bez praktycznego znaczenia. Przed liczeniem dopisz jednostkę, bazę, horyzont oraz model wykonania.
2. Co reguła ryzyka zmienia w rachunku, a czego nie zmienia
Reguła ryzyka określa budżet oraz działanie przy jego naruszeniu. Nie gwarantuje cen wykonania i nie naprawia ujemnej średniej jednostkowej w stałym modelu wyników netto z proporcjonalnymi kosztami. Sama zmiana rozmiaru może jednak zmienić koszt w jednostkach R, jeśli usługa pobiera opłatę stałą albo minimalną. Dlatego budżet sprawdza się wraz z założeniami wykonania, zamiast zakładać, że wszystkie koszty skaluje jeden procent.
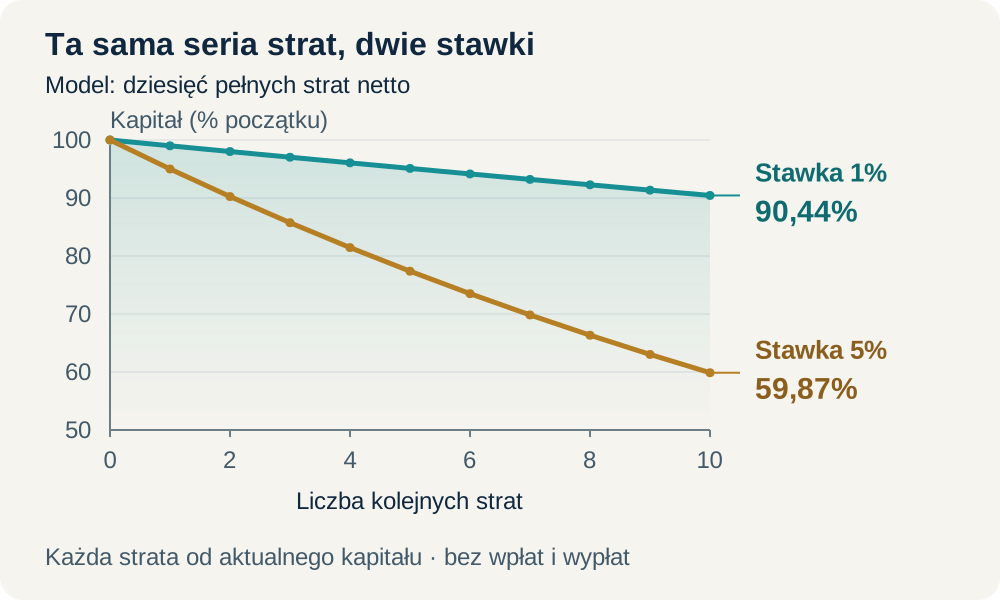
Różnicę widać na jednym rachunku. Dane są ilustracyjne i celowo bezwymiarowe — kapitał znormalizowany do jedności, dziesięć strat z rzędu, ryzyko liczone od kapitału bieżącego aktualizowanego przed każdą transakcją; baza jest tu istotna, bo przy stałej kwocie ryzyka wynik byłby inny. Po n stratach zostaje (1 − r)n kapitału, ubytek wynosi DD = 1 − (1 − r)n, a zwrot potrzebny do powrotu na szczyt Z = DD / (1 − DD).
- r = 1%: 0,9910 = 0,904382 → DD = 9,5618%, czyli 9,56%; Z = 0,095618 / 0,904382 = 0,105727 → 10,57%.
- r = 5%: 0,9510 = 0,598737 → DD = 40,1263%, czyli 40,13%; Z = 0,401263 / 0,598737 = 0,670183 → 67,02%.
Pięciokrotnie większe ryzyko na transakcję pogłębia ubytek 40,1263 / 9,5618 = 4,20 raza, ale zwrot potrzebny do jego odrobienia rośnie 67,0183 / 10,5727 = 6,34 raza. Te dwa współczynniki nie są sobie równe, bo funkcja Z = DD / (1 − DD) rośnie szybciej niż samo obsunięcie — jej wyprowadzenie i tabelę prowadzi artykuł 9.2, który tego konkretnego ilorazu nie liczy. W tym rachunku r jest pełnym ubytkiem netto w scenariuszu kolejnego zamknięcia, a odwrócenie DD na wymagany zwrot jest tożsamością kapitału. Jeżeli zaczynasz od nominalnej straty ruchu ceny, najpierw uwzględnij koszty; jeśli r już je zawiera, nie dodawaj ich drugi raz. Ani ten scenariusz, ani historyczna obserwacja nie są dolną granicą przyszłego obsunięcia. Rachunek unieważnia dopłata, wypłata i zmiana bazy procentu w trakcie serii.
Między liczbą w arkuszu a kwotą, która faktycznie schodzi z rachunku, stoją spread po obu stronach, prowizja, punkty swapowe, poślizg i luka cenowa. Ryzyko zaplanowane i ryzyko zrealizowane to dwie różne wielkości, a różnica między nimi jest treścią rachunku, nie jego zastrzeżeniem — liczy ją artykuł 9.3, a przypadek, w którym cena przeskakuje poziom wyjścia, artykuł 9.10.
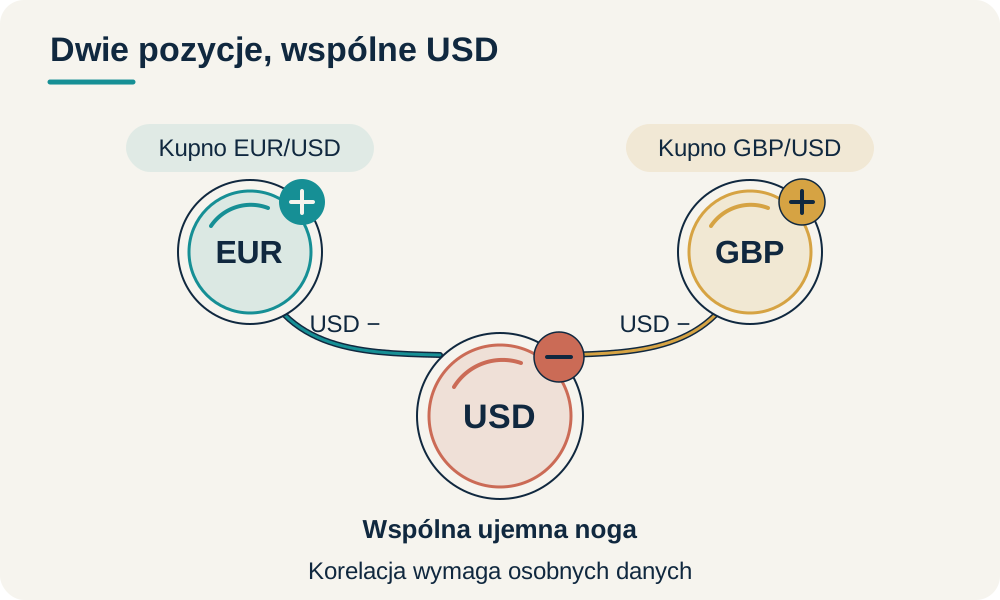
Przy kilku pozycjach suma planowanych pełnych strat jest przydatnym scenariuszem, lecz nie miarą zmienności portfela. Długie EUR/USD i GBP/USD dzielą krótką nogę USD; odwrócenie kierunku zmienia jej znak. Wielkość ekspozycji wymaga nominałów i przeliczenia walut, a rozrzut — zależności wyników. 9.9 rozdziela te rachunki, żeby suma procentów nie udawała korelacji ani σ.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Dwa zapisy „1%”, dwa różne zlecenia
Dla kapitału 10 000 PLN 1% to 100 PLN. Jeśli oznacza nominalny ruch ceny R₀, a zadany koszt wynosi 0,13R₀, pełna strata scenariusza daje 113 PLN. Jeśli 100 PLN jest całkowitym budżetem, dokładna granica jednostki ruchu w tym modelu wynosi 100/1,13 ≈ 88,495575 PLN. Po zaokrągleniu do groszy w dół byłoby to 88,49 PLN; 88,50 × 1,13 = 100,005 PLN, więc taki zapis już przekracza limit 100 PLN. Wolumen trzeba zaokrąglić do kroku instrumentu w dół i ponownie sprawdzić pełną stratę scenariusza. Jeden zapis obejmuje koszt, drugi dopiero go dolicza.
To nie są dwie poprawki do tego samego zlecenia: wynik zależy od definicji procentu. Pełny wolumen wymaga rzeczywistych składników kosztu z 9.5. Pierwszym krokiem jest więc zapis znaczenia R, zanim w ogóle porównasz stawki.
3. Parametry rachunku detalicznego w Polsce
Poniższe parametry odnoszą się do detalicznych CFD objętych polską decyzją KNF DAS.456.2.2019, obowiązującą od 2 sierpnia 2019 r. Część normatywną i informacje KNF sprawdzono 5 października 2026 r. [6][7]. Sam kraj siedziby pośrednika nie rozstrzyga zakresu: interwencja dotyczy także działalności na terytorium RP prowadzonej z innego państwa. Status klienta, instrument i warunki konkretnej usługi wymagają osobnej kontroli. Dział przyjmuje te wielkości do rachunku ryzyka; pełny wykład regulacji należy do jego właściciela.
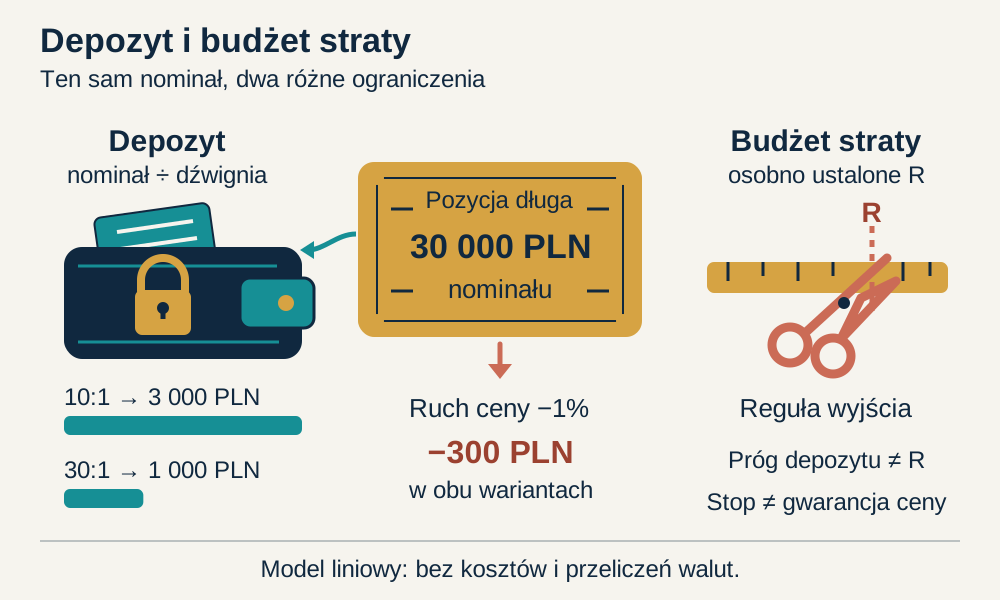
Poniższa tabela pokazuje wielkość, która najczęściej jest mylona z ryzykiem. Depozyt zabezpieczający wynika z wartości nominalnej pozycji i limitu dźwigni; kwota ryzyka wynika z odległości wyjścia obronnego i wolumenu. Odległość wyjścia nie wchodzi do rachunku depozytu w ogóle, a depozyt nie wchodzi do rachunku ryzyka — to odpowiedzi na dwa różne pytania, i dlatego ostatnia kolumna jest w obu wierszach identyczna.
| Parametr regulacyjny | Depozyt w EUR | Depozyt w PLN | Zmiana wartości brutto przy ruchu 50 pipsów |
|---|---|---|---|
| Ilustracyjna specyfikacja dokładnie 30:1; minimum prawne dla wskazanych par: 3,33% | 100 000/30 = 3 333,33 EUR | 3 333,33×4,28 = 14 266,67 PLN | 50 pipsów ×10 USD = 500 USD; ×3,95 = 1 975 PLN |
| Ilustracyjna specyfikacja 100:1; minimum 1% po spełnieniu warunków statusu i instrumentu | 100 000/100 = 1 000 EUR | 1 000×4,28 = 4 280 PLN | Ten sam nominał i ruch: 1 975 PLN brutto |
Tabela przyjmuje dokładne 30:1: 100 000/30 = 3 333,33 EUR. Literalne minimum prawne 3,33% daje 3 330 EUR [6]; tych dwóch parametrów nie należy utożsamiać. Ostatnia kolumna pokazuje wielkość zmiany ceny przed kosztami, nie rozliczenie konkretnego kierunku pozycji. Pełną stratę z kursem rachunku i kosztami liczy 9.5 [3], a dopuszczalny budżet i jego pozostałą kwotę — 9.3 [1].
Warunek przymusowego zamykania z decyzji KNF dotyczy kapitału rachunku poniżej połowy łącznego wymaganego depozytu początkowego dla otwartych CFD [6]. Nie jest to strata 50% od szczytu ani połowa depozytu jednej pozycji. Nie określa też kolejności „najsłabsza pierwsza”. Konkretna usługa może przewidywać dodatkowe ograniczenia; dlatego własny próg i warunek depozytowy sprawdza się osobno.
Ochrona przed saldem ujemnym ogranicza odpowiedzialność z tytułu wszystkich CFD na objętym nią rachunku do środków tego rachunku [6]. Nie gwarantuje ceny stop-loss, braku przejściowo ujemnego odczytu ani zachowania wpłaconego kapitału. Nie jest ochroną każdego instrumentu i każdego statusu klienta. Budżet straty pozostaje potrzebny niezależnie od tej reguły.
Waluta rachunku może zmienić koszt straty. Ilustracyjna strata 500 USD daje 1 975 PLN przy przeliczniku 3,95 oraz 2 075 PLN przy 4,15 — różnicę 100 PLN. Są to dwa scenariusze kursu, nie dwie ceny bieżące ani automatyczna suma różnic dla roku transakcji. Własny kurs ma stronę, chwilę odczytu i zastosowanie do straty; jego zmianę uwzględnia rachunek z 9.5.
Osobno stoi kwestia pory doby. Warunki wykonania zmieniają się w ciągu doby i różnią się między pośrednikami, a na parach o niższej płynności — w tym na parach z polskim złotym — okna o cienkiej książce zleceń wypadają w innych godzinach niż na parach głównych. Dla rachunku ryzyka wynika z tego tylko tyle, że koszt oszacowany dla jednego okna może nie opisywać innego; kierunek i wielkość różnicy wymagają danych albo jawnego scenariusza. Charakterystykę samych sesji opisuje dział o godzinach handlu i płynności.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Odsetek stratnych rachunków: sprawdź mianownik
Ostrzeżenie usługodawcy nie jest prognozą Twojej straty. Decyzja KNF określa jego obliczanie dla detalicznych rachunków CFD: wynik obejmuje także pozycje otwarte i koszty; przepływy nie są zyskiem, a nieaktywne rachunki nie wchodzą do mianownika [6]. Jedna osoba może mieć więcej niż jeden rachunek. Przed porównaniem dwóch odsetków sprawdź okres, produkt i sposób zliczania.
Historyczny zakres ESMA z 2018 r. ma inną populację niż współczesne ostrzeżenie konkretnego dostawcy. Żadna z tych liczb nie mówi, jak zmiana Twojego budżetu o pół punktu procentowego wpłynie na wynik.
4. Mapa działu — jedenaście artykułów, jedna kolejność
Dział zaczyna od znaczenia ryzyka oraz arytmetyki straty (9.1–9.2). Następnie rozdziela budżet, warunek unieważnienia i kosztowy wolumen (9.3–9.5). Dalej opisuje wynik netto oraz zmiany otwartej pozycji (9.6–9.7). Ostatnie lekcje obejmują obsunięcie, portfel, zdarzenia i plan (9.8–9.11). Możesz czytać kolejno albo wybrać artykuł według brakującej wielkości; mapa poniżej podaje właściciela każdego rachunku.
Dwie zależności są wymuszone rachunkiem, nie kolejnością wykładu: wolumen z 9.5 jest funkcją odległości wyjścia obronnego (9.4) i bazy procentu ryzyka (9.3), więc oba te rozstrzygnięcia muszą stać wcześniej. Poza tym każdy artykuł da się czytać osobno, pod warunkiem że parametry wejściowe bierzesz z artykułu, który je rozstrzyga — dlatego przy każdej liczbie podany jest jej właściciel.
Schemat możesz przewijać w poziomie lub otworzyć w pełnym rozmiarze.
9.1. Ochrona kapitału: ryzyko a strategia
9.1 oddziela wybór transakcji od budżetu, który określa skalę skutku dla kapitału. Pokazuje też, dlaczego korzystna średnia jednostkowa nie wystarcza przy nadmiernej stawce. To dwa różne pytania, mimo że do ich rozwiązania mogą wejść częściowo te same dane. Artykuł nie ocenia sygnałów; na jawnym modelu sprawdza skutki stawek oraz aktualność informacji użytych do wolumenu.
Znajdziesz tu rozdzielenie dwóch znaczeń słowa ryzyko — zmienności wyniku i trwałej utraty kapitału — oraz trzeciego użycia, które nie jest ani jednym, ani drugim: kwoty ryzyka R, czyli liczby wpisywanej do rachunku wolumenu. Artykuł wskazuje też, którym ze znaczeń dział się zajmuje. Dalej hierarchia decyzji ustawiona w jednym kierunku — ile wolno stracić, gdzie leży punkt unieważnienia, jaki wolumen z tego wynika, a dopiero na końcu sygnał wejścia — i mapa całego działu wiążąca każdą decyzję z artykułem, który ją rozstrzyga, oraz z parametrem, jaki z niego wychodzi. Artykuł mówi też wprost, że dodatnia wartość oczekiwana nie wyklucza utraty kapitału, ale rachunku tego nie prowadzi: asymetria odrabiania i ryzyko ruiny należą do 9.2.
9.2. Matematyka strat: asymetria odrabiania i ryzyko ruiny
Rachunkowy rdzeń działu i jedyne miejsce, w którym wyprowadzany jest wzór na zwrot potrzebny do odrobienia obsunięcia. Artykuł zaczyna od wyprowadzenia Z = DD/(1 − DD) i tabeli od −5% do −90%, gęstszej w płytkim zakresie niż w głębokim, a następnie oddziela to, co jest tożsamością arytmetyczną, od tego, co jest wynikiem modelu — bo obie grupy twierdzeń mają w tym dziale różny status i nie wolno ich mieszać.
Ryzyko ruiny podane jest z wariantem modelu, wzorem i listą założeń, a każda komórka tabeli daje się odtworzyć z tego wzoru; osobno stoi rachunek dla dwóch poziomów ryzyka na transakcję przy pozostałych parametrach niezmienionych oraz wariant dla relacji zysku do straty innej niż jeden do jednego.
Jest tu również rozstrzygnięcie, którego dział wcześniej nie miał: ten sam zbiór wyników ułożony w innej kolejności daje ten sam punkt końcowy, ale inne maksymalne obsunięcie po drodze i inny moment przekroczenia limitu. Symulacja rozkładu wyników jest opisana od strony procedury — co się losuje, z jakiego rozkładu, ile powtórzeń — wraz z sekcją mówiącą, czego jej wynik nie obejmuje. Artykuł zamyka zadanie samokontrolne z rozwiązaniem.
9.3. Ryzyko na transakcję, ryzyko łączne i limity strat
Artykuł odpowiada na pytanie, którego zapis „ryzykuję 1%" jeszcze nie zawiera: jednym procentem czego. Baza rachunku zostaje rozstrzygnięta raz dla całego działu — z tabelą pokazującą, ile wynosi ta sama reguła w kwocie przy saldzie rozliczonym, przy kapitale bieżącym i przy szczycie przebiegu kapitału, oraz w którą stronę każda z tych baz przesuwa wielkość pozycji. Kolumna o wolumenie podaje sam kierunek — przeliczenie na loty artykuł oddaje do 9.5 i celowo go nie powtarza.
9.3 wyprowadza procent z dopuszczalnego obsunięcia oraz scenariusza serii i wskazuje bazy limitów. Oddziela sumę planowanych strat od średniego wyniku i jego rozrzutu. Każda z tych miar może wspierać inną decyzję; suma jest budżetem scenariusza, nie σ. Dzienny, tygodniowy i miesięczny limit mają własne chwile odczytu bazy, a próg obsunięcia bazę szczytową. Przykłady kolizji pokazują, jak policzyć pozostały wspólny budżet, zanim otworzysz kolejną pozycję. Zadanie wymaga wyraźnego działania po przekroczeniu progu.
9.4. Wyjście obronne i punkt unieważnienia
Miejsce wyjścia obronnego wynika z pytania „przy jakiej cenie powód wejścia przestaje obowiązywać", a nie z kwoty, którą wygodnie jest stracić. Artykuł zestawia obie kolejności ustalania — od unieważnienia przez odległość do wolumenu oraz od kwoty przez wolumen do odległości — i pokazuje wynik liczbowy każdej z nich, bo to jedyny sposób, żeby spór o kolejność rozstrzygnąć, a nie zadeklarować.
Warianty umiejscowienia opisane są jako wybór projektanta, z kosztem wyrażonym w odległości i w wolumenie, na jaki przy stałym ryzyku pozwalają — a nie jako ranking metod. Odległość wyjścia jest tu daną wejściową dla rachunku wolumenu, który należy do 9.5; sposób wyznaczania ekstremów, stref i miar zmienności należy do działu o analizie technicznej.
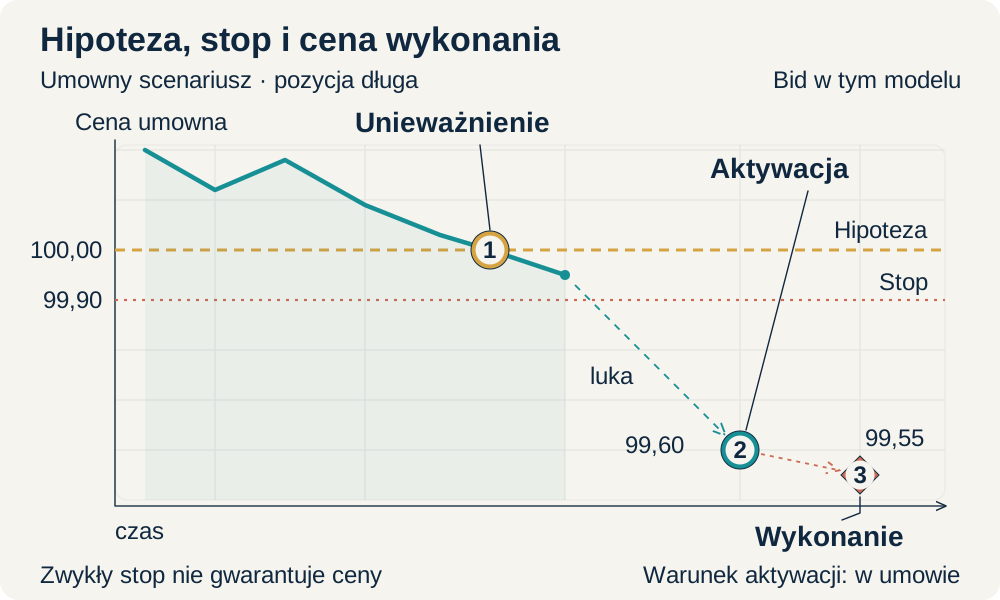
Wyjście czasowe jest odrębnym warunkiem operacyjnym. Nie daje samo z siebie z góry znanej straty cenowej, więc plan musi wskazać również budżet i scenariusz wykonania. 9.4 pokazuje różnicę między warunkiem hipotezy, aktywacją oraz ceną wykonania.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
9.5. Wielkość pozycji: modele doboru wolumenu
Artykuł prowadzi łańcuch przeliczenia do końca, bez przeskoków: kapitał i jego baza, procent ryzyka, odległość wyjścia w pipsach, wartość pipsa, przejście na walutę rachunku, wolumen surowy, wolumen po zaokrągleniu w dół do kroku dostępnego na rachunku i rzeczywiste ryzyko przeliczone po tym zaokrągleniu. Osobny przykład pokazuje rachunek, w którym wynik wzoru wypada poniżej wolumenu minimalnego — i uczciwym wnioskiem jest rezygnacja z transakcji, a nie podniesienie ryzyka.
9.5 porównuje modele wolumenu jako odpowiedzi na różne pytania, a następnie prowadzi rachunek kosztowy, minimum, krok i depozyt [3]. Kryterium Kelly’ego wymaga modelu rozkładu, nie jedynie dwóch średnich z dowolnej próby. W dwuwynikowym wariancie zależność od p przy stałym RR jest liniowa; wspólny błąd obu oszacowań może istotnie zmienić wynik. Artykuł rozdziela wynik teoretyczny, jego udział i własne limity straty. Warianty różnych horyzontów pokazują, dlaczego krótszy czas utrzymywania pozycji nie przesądza sam o niższym budżecie.
9.6. Relacja zysku do straty, trafność i wartość oczekiwana
To jedyne miejsce w dziale, w którym te trzy pojęcia są definiowane; pozostałe artykuły biorą je stąd jako parametry wejściowe. Definicje są podane tak, żeby wiadomo było, która liczba jest którą: relacja zysku do straty to iloraz średniego zysku i średniej straty mierzonych w tej samej jednostce na zamkniętych transakcjach, a nie zapowiedź z planu transakcji. Artykuł wyprowadza wartość oczekiwaną i próg rentowności trafności, pokazuje podstawienie z jednostkami i podaje, o ile punktów procentowych koszt wykonania przesuwa ten próg. Dwa zestawy parametrów o tej samej wartości oczekiwanej i różnym przebiegu pokazują, dlaczego sama wartość oczekiwana nie wystarcza do oceny rachunku, a rozbudowana sekcja „czego wartość oczekiwana nie mówi" wymienia po kolei pytania, na które ta liczba nie odpowiada — od pojedynczej transakcji przez stabilność parametrów w czasie po udział kilku transakcji w całym wyniku. Artykuł niczego nie orzeka o przewadze: przelicza skutki parametrów, które pochodzą z Twojej ewidencji i mają niepewność. Zamyka go zadanie z rozwiązaniem wzorcowym.
9.7. Zarządzanie otwartą pozycją: próg rentowności, wyjście podążające i skalowanie
Każda ingerencja w otwartą pozycję zmienia rozkład jej wyników, ale kierunki tej zmiany nie są własnością samej operacji: w sztandarowym rachunku artykułu trafność liczona po kosztach spada, a relacja zysku do straty rośnie — odwrotnie, niż podpowiada intuicja. Pytanie nie brzmi więc, czy ingerencja pomaga, tylko co dokładnie robi z trzema parametrami naraz i w którą stronę idzie wartość oczekiwana po podstawieniu liczb.
Zmianę otwartej pozycji trzeba porównać na tych samych ścieżkach. 9.7 rozlicza pełne wyjście, przesunięcie ochrony i realizację częściową względem początkowego R₀, z kosztami każdej operacji. Nie zakłada, że część zrealizowana zawsze podnosi trafność albo zmniejsza rozrzut. Parametr i moment aktualizacji wyjścia podążającego są częścią reguły. Odsunięcie poziomu lub zwiększenie pozycji wymaga ponownej kontroli pełnej straty i wspólnych limitów; sama wcześniejsza zgoda na wejście go nie uzasadnia.
9.8. Obsunięcie kapitału: dwie definicje i procedura zatrzymania
Obsunięcie nie ma jednej definicji, a wybór definicji zmienia liczbę opisującą ten sam przebieg. Artykuł mierzy je dwa razy na jednym przebiegu rachunku. Ze szczytu 51 200 PLN i dwóch różnych den — 46 800 PLN na saldzie rozliczonym oraz 45 200 PLN na kapitale bieżącym — wychodzi (51 200 − 46 800) / 51 200 = 8,59% i (51 200 − 45 200) / 51 200 = 11,72%. Przy progu zatrzymania ustawionym w tamtym przykładzie na −10% pierwsza definicja go nie uruchamia, a druga uruchamia; przy progu −15% nie uruchamia go żadna. To są wyniki z 9.8, przeniesione tutaj razem z danymi. Dopiero po tym rozstrzygnięciu ma sens porównywanie czyichkolwiek wyników i ustawianie jakiegokolwiek progu.
Próg budżetowy nie jest dowodem awarii reguły, a historyczne maksimum nie jest dolną gwarantowaną granicą przyszłego obsunięcia. 9.8 zestawia historię z jawnym modelem symulacji i horyzontem. Kwantyle wynikają z założeń tego modelu; przyszły wynik może je przekroczyć albo pozostać niżej. Procedura ma cztery pola: warunek, zakres, czas oraz wznowienie wraz z ekspozycją. Odbudowa części kapitału nie zastępuje przeglądu parametrów. Zadanie wymaga obu definicji obsunięcia na jednej ścieżce oraz własnych warunków działania.
9.9. Korelacja par, ukryta ekspozycja i ryzyko portfelowe
9.9 liczy trzy odrębne wielkości na portfelu: nominalne nogi walutowe, zmienność z kowariancjami oraz sumę strat scenariusza wyjść. Trzy pozycje mogą mieć wspólną ekspozycję, ale trzeba znać ich kierunki i nominały. Kwot stop-loss nie podstawia się za odchylenia standardowe; sumowania tych kwot nie uzasadnia rzekoma korelacja równa jeden. Kontrola macierzy obejmuje również jej symetrię i dopuszczalność całego zestawu korelacji, nie tylko zakres poszczególnych komórek.
Korelacja jest tu traktowana jako miara, a nie jako stała: każda podana wartość ma okres, częstotliwość obserwacji, transformację szeregu i liczbę obserwacji, a artykuł pokazuje, jak zmiana każdego z tych czterech parametrów zmienia wynik dla tej samej pary. Osobno rozstrzygnięty jest znak: korelacja szeregów cenowych to nie to samo co korelacja wyników dwóch pozycji, bo o znaku decydują również kierunki tych pozycji. Zestaw kilku reguł prowadzonych naraz potraktowany jest jak portfel — ze wspólnym limitem, podziałem budżetu ryzyka i zachowaniem przy jednoczesnym sygnale z dwóch reguł.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
9.10. Ryzyko zdarzeń, luki cenowe i granice wartości zagrożonej
Artykuł zajmuje się przypadkiem, w którym rynek przechodzi przez poziom wyjścia obronnego bez ceny pośredniej. Mechanizm opisany jest od strony wykonania: aktywacja przy przekroczeniu poziomu, realizacja po pierwszej dostępnej cenie, brak notowań pomiędzy. Strata liczona jest wtedy osobno, jako wolumen × wartość pipsa × faktyczna odległość ceny wykonania, i porównana z odległością planowaną oraz odchyleniem wykonania — pokazane na dwóch scenariuszach przeskoku, z porównaniem do ryzyka zaplanowanego i do kapitału.
Druga część to karta wartości zagrożonej: definicja, poziom ufności, horyzont, metoda szacowania, okno i liczba obserwacji, pełna lista założeń oraz osobna lista rzeczy, o których ta miara nie informuje. Dwa pola opisujące pomiar są wymagane na równi z resztą — dopóki zostają puste, wiersz z wynikiem jest rachunkiem na przyjętym parametrze, a nie odczytem z jakiegokolwiek szeregu.
VaR opisuje kwantyl straty dla określonej metody, poziomu ufności i horyzontu [4]. Nie opisuje rozmiaru każdego przekroczenia. Błąd wariantu normalnego zależy od rozkładu i poziomu kwantyla; nie wolno zakładać jego kierunku wyłącznie na podstawie hasła „grube ogony”. 9.10 porównuje także oczekiwaną stratę ogonową i stres, które odpowiadają na inne pytania. Przykłady historycznych przerw w płynności mają bezpośrednie źródła oraz zastrzeżenie dotyczące typu ceny.
9.11. Plan zarządzania ryzykiem
9.11 przenosi wyniki metod do jedenastu pól planu, zgrupowanych w siedem części operacyjnych [10]. Dodaje kontrolę ich wspólnej wykonalności: pełną definicję budżetu, pozostałe limity, rezerwację otwartych i oczekujących pozycji oraz momenty aktualizacji. Wypełnienie pojedynczego pola nie wystarcza, jeśli kilka pól używa tego samego wolnego budżetu bez rezerwacji. Przykład pokazuje zarówno błędny nominalny wolumen, jak i poprawny kosztowy wynik.
Osobna sekcja kolizji bierze pary parametrów, które da się zapisać niezależnie, a wykonać już nie: ile pozycji mieści się w limicie dziennym przy przyjętym narzucie wykonania, co się dzieje z limitem miesięcznym po wejściu w miesiąc pod kreską i ile naprawdę kosztuje zamknięcie połowy otwartej pozycji. Do tego sześć testów spójności, które plan ma przejść, zanim zacznie obowiązywać.
Poza samym szablonem stoi karta kontrolna przed wejściem w pozycję, ograniczona wyłącznie do parametrów ryzyka, oraz karta wersji: jeden wiersz na każdą zmianę parametru, z dniem wejścia w życie i z listą liczb przeliczonych razem z nim. Reguł wejścia ani dziennika transakcji artykuł nie zawiera — plan zarządzania ryzykiem jest częścią planu transakcyjnego, a nie jego całością, a format ewidencji należy do działu warsztatowego; standard zapisu obejmuje tu wyłącznie wersjonowanie samego planu. Zadanie na końcu polega na uzupełnieniu planu własnymi liczbami i wskazaniu parametru, którego seria strat nie zmienia automatycznie — bo procent zostaje ten sam, a kwoty przeliczają się same z bazy.
Poprawna pozycja może być zbyt duża dla pozostałego dnia
Jawny przykład budżetu, bez nominałów i korelacji: po wcześniejszej stracie pozostaje 250 PLN limitu dnia. Dwie pozycje wymagają w scenariuszu jeszcze łącznie 180 PLN od bieżącego equity. Na nową stratę zostaje 70 PLN. Zlecenie z własnym limitem 100 PLN może spełniać procent na transakcję, a mimo to przekracza wspólny budżet o 30 PLN.
Tej decyzji nie rozstrzyga sama trafność strategii ani liczba symboli. 9.3 wyznacza pozostałe limity, 9.7 stratę istniejącej pozycji, a 9.11 łączy odczyty w planie. Każda kwota ma być policzona od tej samej chwili, bez ponownego dodania ubytku już zawartego w equity.
5. Jak czytać ten dział i co mieć pod ręką
Jeżeli zaczynasz od zera, czytaj po kolei: 9.1 i 9.2 nie wymagają żadnego doświadczenia i ustawiają wszystkie liczby, które pojawiają się dalej. Jeżeli szukasz konkretnego rozstrzygnięcia, wejdź punktowo — z zastrzeżeniem, że rachunek wolumenu z 9.5 wykonasz poprawnie tylko wtedy, gdy wcześniej rozstrzygniesz bazę procentu (9.3) i położenie punktu unieważnienia (9.4). Kalkulator liczący wolumen bez tych dwóch rozstrzygnięć podaje liczbę, której nie da się zinterpretować.
- Nie wiesz, ile ryzykować na pozycję i od czego liczyć ten procent → 9.3, potem 9.5.
- Nie wiesz, gdzie postawić wyjście obronne, i ustalasz je z kwoty, którą chcesz stracić → 9.4.
- Trwa seria strat i nie wiesz, czy mieści się w zakresie, który tłumaczą Twoje parametry → 9.2 i 9.8.
- Masz kilka otwartych pozycji i nie wiesz, ile wynosi ryzyko łączne → 9.9, próg zatrzymania → 9.8.
- Nie wiesz, czy Twoje zamknięte transakcje po kosztach dają dodatnią wartość oczekiwaną → 9.6.
- Chcesz od razu spisać decyzje → 9.11; pola wypełnisz liczbami z artykułów, do których plan odsyła przy każdym z nich.

Otwórz obraz w pełnym rozmiarze.
Co mieć pod ręką, zanim zaczniesz liczyć
Rachunki w tym dziale są wykonalne dopiero wtedy, gdy masz komplet danych wejściowych. Bez nich każdy wynik będzie wyglądał poprawnie i nie będzie znaczył nic.
- Kapitał i jego baza — konkretna kwota w walucie rachunku wraz z rozstrzygnięciem, czy liczysz od salda rozliczonego, czy od kapitału bieżącego, i w którym momencie ją mierzysz.
- Waluta rachunku i kurs przeliczenia — kurs z datą i wskazaniem, czy to kurs kupna, sprzedaży, czy środkowy; jeżeli waluta kwotowana jest walutą rachunku, zapisujesz przelicznik równy jedności zamiast go pomijać.
- Specyfikacja instrumentu — wielkość kontraktu, wartość pipsa, wolumen minimalny i krok wolumenu. Ostatnie dwie pozycje decydują o tym, czy reguła procentowa jest na Twoim rachunku w ogóle wykonalna.
- Składniki kosztu z osobna — spread, prowizja za otwarcie i zamknięcie, punkty swapowe, przyjęty poślizg. Nie jedna zbiorcza kwota, bo każdy z tych składników wchodzi do rachunku w innym miejscu.
- Parametry z własnej ewidencji — trafność, średni zysk i średnia strata policzone na zamkniętych transakcjach po kosztach, wraz z liczbą transakcji, na której je oszacowałeś. Liczba transakcji jest tu równie ważna jak same wartości: bez niej nie wiadomo, czy zmierzona trafność odróżnia się od progu rentowności, czy mieści się w błędzie własnego pomiaru — a to rozstrzyga się rachunkiem, nie osądem. Rachunek prowadzi artykuł 9.1, a porównanie z progiem wykonuje Część C zadania.
Czego w tym dziale nie ma
Ten dział bierze wielkości z sąsiednich działów jako dane wejściowe i nie wykłada ich powtórnie. Poniższa tabela mówi, gdzie szukać każdej z nich i co dokładnie dział o ryzyku z niej wykorzystuje.
| Zagadnienie | Gdzie jest rozstrzygane | Co bierze z niego dział o ryzyku |
|---|---|---|
| Wartość pipsa, wielkość kontraktu, krok wolumenu, wymagany depozyt, kapitał bieżący | Podstawowe pojęcia | Wielkości wejściowe rachunku, przypominane jednym zdaniem i nigdy wyprowadzane od nowa |
| Struktura cenowa, ekstrema lokalne, średni rzeczywisty zakres, dobór interwału | Analiza techniczna | Odległość wyjścia obronnego jako liczba wejściowa do wzoru na wolumen |
| Kalendarz publikacji makroekonomicznych i charakterystyka odczytów | Analiza fundamentalna | Wyłącznie informację, że w oknie publikacji warunki wykonania odbiegają od typowych |
| Raporty pozycyjne i tło pozycjonowania uczestników | Raporty pozycyjne | Nic — nie wchodzą do żadnego rachunku ryzyka w tym dziale |
| Reguły wejścia, style handlu, metodologia testowania i podziału próby | Strategie handlowe | Trafność, relację zysku do straty i wartość oczekiwaną jako parametry wejściowe |
| Emocje, presja po serii strat, powrót do handlu po przerwie | Psychologia tradingu | Nic — dział o ryzyku zapisuje regułę, próg i warunek, nie opisuje przeżycia |
| Modele realizacji zleceń, wybór i ocena pośrednika, infrastruktura wykonania | Wybór brokera, platformy, regulacje | Spread, poślizg i lukę jako parametry pogarszające wynik rachunku |
| Pełny plan transakcyjny, dziennik transakcji i format ewidencji | Warsztat praktyczny | Nic — dział zapisuje wyłącznie własne parametry ryzyka i ich kolejne wersje |
Co będziesz umiał po całym dziale
Lista jest sprawdzalna: każdą pozycję wykonujesz na własnych liczbach, nie na przykładzie z tekstu.
- Wskazać bazę każdej liczby ryzyka i pokazać, o ile rozjeżdżają się wyniki przy każdej z możliwych baz.
- Policzyć wielkość pozycji z kapitału, procentu ryzyka i odległości wyjścia obronnego, z przewalutowaniem i z zaokrągleniem do kroku wolumenu.
- Odróżnić ryzyko zaplanowane od zrealizowanego i policzyć różnicę wynikającą ze spreadu, prowizji, poślizgu i luki.
- Ustalić punkt unieważnienia przed wolumenem, a nie po nim.
- Policzyć, ile trzeba odrobić po obsunięciu o zadanej wielkości, i wyjaśnić, dlaczego zależność jest nieliniowa.
- Oszacować ryzyko ruiny w określonym modelu, z barierą i horyzontem, oraz wskazać, czego założenia nie obejmują; nie zawsze da się ustalić kierunek błędu bez danych.
- Policzyć wartość oczekiwaną i próg rentowności trafności po kosztach oraz wskazać, o ile koszt przesunął ten próg.
- Zapisać limity — na transakcję, dzienny i tygodniowy — wraz z warunkiem zatrzymania i warunkiem wznowienia handlu.
- Ocenić ekspozycję łączną kilku pozycji i wskazać ukrytą ekspozycję na wspólną walutę.
- Wymienić, czego wartość zagrożona nie mówi, i podać, jaka miara odpowiada na pytanie o ogon rozkładu.
- Rozpoznać, kiedy wynik pochodzi z tożsamości arytmetycznej, a kiedy z modelu opartego na przyjętym rozkładzie i oszacowanych parametrach.
- Złożyć wszystkie rozstrzygnięcia w jeden zapisany plan, w którym każdy parametr ma własną liczbę i warunek zmiany.
Jeżeli któraś z tych pozycji brzmi jak obcy język, zacznij od działu o podstawach — nie ze względu na poziom trudności, tylko dlatego, że wzory w artykułach 9.2–9.5 operują na wielkościach zdefiniowanych właśnie tam i bez nich podstawisz do nich liczby, które nie znaczą tego, co myślisz. Parametry wejściowe do rachunków — trafność, relacja zysku do straty, wartość oczekiwana — pochodzą z Twojej ewidencji; sposób ich pomiaru opisuje artykuł 8.2.
Co aktualizuje się po stracie, a co dopiero po przeglądzie
W polityce stałego udziału 1% kapitał 20 000 PLN daje 200 PLN. Po pełnej stracie netto 200 PLN nowa baza 19 800 PLN daje 198 PLN. Nie zmieniono procentu ani reguły — zmieniły się dane. Limit dnia może nadal odnosić się do jego własnej bazy z otwarcia, a próg obsunięcia do dotychczasowego szczytu. Nie przeliczaj wszystkich trzech od aktualnego equity tylko dlatego, że jest jedną widoczną liczbą.
Zmiana procentu po przeglądzie to odrębna wersja polityki. Jej data i zakres mają znaczenie także dla pozycji już otwartych. Kwoty i wersje porządkuje 9.11 [10].
6. Zadanie: skompletuj dane i wskaż właściciela pytania
To zadanie nie liczy wielkości pozycji ani progu zatrzymania — te rachunki mają swoich właścicieli w dalszych numerach. Sprawdza dwie rzeczy, które są kompetencją tej strony: czy masz komplet danych wejściowych wraz z ich statusem i czy potrafisz nazwać wielkość, która przypisuje pytanie do właściwego artykułu — także wtedy, gdy dwa numery brzmią równie sensownie. Trzecia część to jedno porównanie: czy Twoja własna trafność jest zmierzona dostatecznie dokładnie, żeby w ogóle wchodzić do dalszych wzorów — i który artykuł prowadzi rachunek, z którego to wynika.
Część A. Karta danych
Wypełnij osiem pozycji dla swojego rachunku. Przy każdej dopisz status: pomiar, parametr rachunku, parametr regulacyjny albo wartość przyjęta. Pozycja bez statusu liczy się jako brak.
- Kapitał w walucie rachunku, jego baza — saldo rozliczone czy kapitał bieżący — oraz moment pomiaru.
- Waluta rachunku.
- Kurs przeliczenia na walutę rachunku: wartość, para, strona kursu (kupna, sprzedaży, środkowy), data i godzina. Jeżeli waluta kwotowana jest walutą rachunku, wpisz 1,0000 zamiast zostawiać puste pole.
- Wielkość kontraktu i wartość pipsa dla jednego lota na Twoim instrumencie.
- Wolumen minimalny i krok wolumenu z tabeli specyfikacji Twojego rachunku.
- Składniki kosztu osobno, z jednostkami: spread, prowizja za otwarcie i za zamknięcie, punkty swapowe, przyjęty poślizg.
- Trafność p, średni zysk, średnia strata i liczba zamkniętych transakcji N, na której je policzyłeś.
- Odległość wyjścia obronnego, którą zamierzasz zastosować, oraz sposób jej wyznaczenia.
Część B. Kto rozstrzyga — i po czym to poznać
W każdym z sześciu przypadków podane są dwa numery, które można obronić. Wskaż ten, do którego zagadnienie należy, i dopisz jedno zdanie: która wielkość o tym rozstrzyga. Sam numer bez tego zdania nie liczy się jako odpowiedź — właśnie umiejętność nazwania kryterium jest tu sprawdzana.
- Zamknąłem połowę pozycji po ruchu na korzyść i nie wiem, czy poprawiłem rachunek, czy tylko wygładziłem przebieg. Kandydaci: 9.6 albo 9.7.
- Reguła procentowa daje na moim rachunku pozycję mniejszą od minimalnej i chcę wiedzieć, od jakiego kapitału jest w ogóle wykonalna na tym instrumencie. Kandydaci: 9.3 albo 9.5.
- Limit dzienny został wyczerpany, tygodniowy nie — a mam otwartą pozycję i sygnał na kolejną. Kandydaci: 9.3 albo 9.8.
- Trzy tygodnie temu zmieniłem procent ryzyka i nie pamiętam, od kiedy obowiązuje ani które liczby przeliczyłem razem z nim. Kandydaci: 9.3 albo 9.11.
- Wartość zagrożona policzona na moim portfelu wyszła mniejsza niż strata z jednego dnia w zeszłym miesiącu. Kandydaci: 9.9 albo 9.10.
- Dwie moje reguły dały sygnał tego samego dnia, na parach dzielących jedną walutę. Kandydaci: 9.3 albo 9.9.
Część C. Co niepewność danych zmienia w decyzji
Trafność wchodzi do rachunku wartości oczekiwanej i do modeli doboru wolumenu jako liczba, ale jest oszacowaniem z próby i ma własny błąd. Niepewność tego oszacowania — błąd standardowy SE = √(p(1 − p) / N), przedział wokół zmierzonej trafności i założenia, przy których ten przedział obowiązuje — prowadzi artykuł 9.1; próg rentowności trafności p* = 1 / (1 + RR) oraz jego wersję po koszcie wykonania definiuje artykuł 9.6. Tutaj obie wielkości są danymi, a do wykonania zostaje jedno rozstrzygnięcie: weź swoją trafność p i liczbę zamkniętych transakcji N z Części A i sprawdź, po której stronie granicy przedziału leży próg. Jeżeli próg leży wewnątrz przedziału, ten test przy swoich założeniach nie wyklucza p po obu stronach rentowności. To nie jest dowód, że nie da się nic więcej ustalić inną poprawną metodą. RR w tym porównaniu musi mieć jedną definicję: przy średnich zysku i straty netto nie doliczamy tych samych kosztów ponownie. Dla nominalnych końców brutto i dodatniego kosztu wyprowadzamy osobny próg po kosztach. Niepewność średnich i zmiana warunków wymagają dodatkowej oceny.
Rozwiązanie
Część A. Rozwiązania nie ma i być nie może — liczby są Twoje. Sprawdzalna jest natomiast kompletność karty, a cztery braki wracają najczęściej: kurs bez strony i bez daty; procent ryzyka bez wskazania bazy i momentu pomiaru; koszt wpisany jako jedna zbiorcza kwota zamiast czterech składników, które wchodzą do rachunku w różnych miejscach; oraz trafność podana bez N. Każdy z tych braków unieruchamia dalsze rachunki niezależnie od tego, jak dokładnie są wykonane.
Część B. Kryterium jest jedno i to ono, a nie numer, jest treścią odpowiedzi: rozstrzyga wielkość, którą trzeba policzyć, a nie temat, którego pytanie dotyczy. Drugi numer z każdej pary zwykle dostarcza danej wejściowej — dlatego brzmi wiarygodnie.
- 9.7. Rozstrzyga zmiana rozkładu wyników wywołana ingerencją w otwartą pozycję — tę samą serię trzeba rozliczyć z ingerencją i bez niej. 9.6 tylko definiuje trzy wielkości, którymi wynik się mierzy.
- 9.5. Rozstrzyga wolumen minimalny i krok wolumenu z tabeli specyfikacji: pytanie dotyczy progu kapitału, poniżej którego najmniejsza dostępna pozycja łamie limit już w chwili otwarcia. 9.3 ustala, ile wolno ryzykować, ale nie sprawdza wykonalności tej reguły na instrumencie.
- 9.3. Rozstrzyga pierwszeństwo w kaskadzie limitów okresowych i to, który próg wiąże, gdy dwa mówią co innego. 9.8 obsługuje próg liczony od obsunięcia względem szczytu — inny licznik, inna baza, inny moment.
- 9.11. Rozstrzyga zapis: dzień wejścia w życie nowej wartości i lista parametrów przeliczonych razem z nią. Samą wartość wyprowadza 9.3, ale wyprowadzenie nie mówi, od kiedy obowiązuje.
- 9.10. Rozstrzyga to, że pytanie dotyczy zachowania miary poza przyjętym poziomem ufności — kwantyl o tym z definicji milczy. 9.9 policzy ekspozycję łączną, ale nie odpowie, dlaczego liczba wyszła mniejsza od zaobserwowanej straty.
- 9.9. Rozstrzyga wspólny czynnik: dwa sygnały na parach dzielących walutę mogą być jednym zakładem kierunkowym. 9.3 poda wspólny limit w kwocie, ale nie powie, czy to jedna pozycja, czy dwie.
Jeżeli w którymś punkcie wybrałeś drugi numer i potrafisz nazwać wielkość, która za tym stoi, przeczytaj oba artykuły — pary są dobrane tak, że granica między nimi jest cienka i przebiega dokładnie tam, gdzie kończy się jeden rachunek, a zaczyna drugi.
Część C — jawna próba dydaktyczna: 36 zysków w 80 zamkniętych transakcjach, czyli p̂ = 0,45, oraz zadane RR = 1,5. Nie jest to wynik własnego rachunku. Parametry są bezwymiarowe. Przyjmujemy niezależne wyniki i niezmienną trafność wyłącznie do pokazania niepewności wejścia do modelu.
Przybliżony przedział Waldowski 95%, przy podanych założeniach, wynosi p̂ ±1,96√[p̂(1−p̂)/N] = 34,10–55,90%. Nominalny próg trafności bez kosztów dla RR = 1,5 to 40%; definicję i wersję netto prowadzi 9.6. Te liczby pokazują zakres możliwych danych wejściowych. Nie są samodzielnym testem jakości strategii.
Próg 40% leży w tym przybliżonym przedziale, więc ta procedura nie wyklucza parametrów po obu stronach nominalnej rentowności. Nie daje to dokładnie prawdopodobieństwa, że reguła jest stratna. Niepewność ma szczególne znaczenie dla modelu doboru udziału opartego na p i RR, jak Kelly; nie zabrania samego ustalenia konserwatywnego budżetu kwotowego. Właścicielem doboru wolumenu pozostaje 9.5.
Przy zależnych wynikach niepewność może wzrosnąć lub zmaleć zależnie od struktury kowariancji. Model nie obejmuje niepewności RR, kosztów ani zmiany rozkładu w czasie. Zmiana reguły wymaga oznaczenia odrębnego okresu, nie automatycznego skasowania wcześniejszej ewidencji. Metodologia testów należy do działu 8; tu rozpoznajemy tylko granicę danych do decyzji o ryzyku.
Liczba z tabeli nie zawsze jest pomiarem
1−0,99¹⁰ = 9,5618% jest wynikiem jawnej reguły strat netto po 1% bieżącej bazy. Prawdopodobieństwo serii wymaga dodatkowo modelu trafności, zależności i horyzontu. Odsetek stratnych rachunków wymaga konkretnego badania i populacji. Te trzy rodzaje liczb mają inne uzasadnienie; nie powinny dostać tej samej etykiety „dane z rynku”.
W lekcjach odróżniamy arytmetykę warunkową, ilustrację modelową i odczyt źródła. Symulacja ma kod, rozkład i liczbę powtórzeń. Historia ma źródło typu ceny. Własny parametr planu ma uzasadnienie, a nie pozór statystyki.
7. Co dalej
Po przejściu całego działu powinieneś mieć zapisany dokument, w którym stoją konkretne liczby: baza ryzyka, procent na transakcję z wyprowadzeniem, sposób wyznaczania punktu unieważnienia, kaskada limitów okresowych, próg zatrzymania i warunek wznowienia oraz limit ekspozycji skorelowanej. Każda z tych pozycji ma wynikać z rachunku, który potrafisz powtórzyć na zmienionych danych — bo parametry się zmieniają, a plan, którego nie umiesz przeliczyć ponownie, starzeje się razem z nimi.
Dwa zastrzeżenia zamykające. Pierwsze: zarządzanie ryzykiem nie zamienia stratnego zbioru reguł w zyskowny i nie eliminuje możliwości trwałej utraty kapitału — zmienia rozkład wyników i wydłuża próbę, na której da się cokolwiek ocenić. Drugie: żadna z liczb w tym dziale nie jest zaleceniem. Procent ryzyka, próg zatrzymania i limit ekspozycji są wynikami rachunku wykonanego na Twoich założeniach, a kiedy zmieniasz założenie, zmienia się wynik.

Otwórz obraz w pełnym rozmiarze.
Następny dział — psychologia tradingu — zajmuje się tym, czego ten dział z założenia nie opisuje: odstępem między regułą zapisaną a regułą wykonaną. Tutaj rozstrzygnięta jest wyłącznie pierwsza strona tego równania.
Zaczynamy od rozgraniczenia — od pytania, co dokładnie robi reguła ryzyka, skoro nie poprawia jakości reguły wejścia.
FAQ
Jak ustalić procent ryzyka?
Czy stop-loss gwarantuje limit straty?
Czy Kelly wybiera bezpieczną stawkę?
Czy historyczne obsunięcie jest granicą przyszłości?
Czy kilka par walutowych rozprasza ryzyko?
Czy plan ryzyka zastępuje rentowną strategię?
Źródła
- Metoda i założenia dydaktyczne: 9.3 — wyprowadzenie procentu. Źródła zewnętrzne i zakres ich wykorzystania podano w artykule właściwym.
- Metoda i założenia dydaktyczne: 9.2 — jawne modele ruiny. Źródła zewnętrzne i zakres ich wykorzystania podano w artykule właściwym.
- Metoda i założenia dydaktyczne: 9.5 — wolumen i koszty. Źródła zewnętrzne i zakres ich wykorzystania podano w artykule właściwym.
- Metoda i założenia dydaktyczne: 9.10 — VaR i stres. Źródła zewnętrzne i zakres ich wykorzystania podano w artykule właściwym.
- ESMA, komunikat z 27 marca 2018 r., ESMA71-98-128. Historyczne analizy rachunków detalicznych CFD z różnych jurysdykcji. Nie „Final Report” o numerze ESMA35-43-1135.
- KNF, decyzja DAS.456.2.2019, część normatywna pkt 1–15. Odczyt PDF stron 1–6, 5 października 2026 r. Dla podanych parametrów nie przywołujemy jako bieżącego prawa wygasłej decyzji tymczasowej ESMA.
- KNF, interwencje produktowe. Zakres terytorialny oraz charakter decyzji krajowych; strona aktualizowana 25 czerwca 2026 r., odczytana 5 października 2026 r.
- SNB, komunikat z 15 stycznia 2015 r.. Odczytano cały dokument: potwierdza datę i decyzję, nie godzinę ani cenę detalicznego minimum.
- Opis historycznego wykonania i bezpośrednie źródła cen: 9.10 — ryzyko zdarzeń. Hub nie podaje niepotwierdzonych cen zamknięcia EUR/CHF.
- Zapis wyników, kontrola wspólnego budżetu i wersji: 9.11 — plan zarządzania ryzykiem. Przykłady zadanego scenariusza pozostają ilustracyjne.
- Reserve Bank of Australia, Box B: The Recent Japanese Yen Flash Event, Statement on Monetary Policy, luty 2019. Odczyt całego artykułu HTML 5 października 2026 r.; opis zdarzenia i płynności, bez estymacji korelacji oraz bez danych wykonania konkretnego rachunku.
Pojęcia przydatne w tym dziale

Jarosław Wasiński


