


Skala rynku walutowego: co oznacza 9,51 bln USD dziennie?
W kwietniu 2025 r. średni dzienny obrót na rynku walutowym wyniósł 9,51 bln USD. Ta liczba opisuje wartość zawieranych transakcji, ale sama nie mówi, ile pieniędzy inwestorzy mogą stracić, ile waluty trzeba dostarczyć ani jaką cenę dostanie klient brokera. Żeby dobrze ją odczytać, trzeba zajrzeć do metodologii i kilku tabel.
- Według Banku Rozrachunków Międzynarodowych (BIS) 9,51 bln USD dziennie to obrót nominalny na rynku pozagiełdowym (OTC, ang. over-the-counter) w kwietniu 2025 r., po usunięciu podwójnego raportowania między dealerami.
- Swapy FX (ang. foreign exchange swaps) odpowiadały za 42,2% obrotu, a transakcje kasowe (spot) za 31,0%. Nie cały Forex jest wymianą waluty do natychmiastowego wykorzystania.
- Dolar występował po jednej stronie transakcji stanowiących 89,1% wartości obrotu. Udziały walut sumują się do 200%, ponieważ każda transakcja obejmuje dwie waluty.
- Wielka Brytania, USA, Singapur i Hongkong skupiały 75,2% obrotu przypisanego do centrów sprzedażowych. Ta tabela ma inną podstawę niż globalne 9,51 bln USD.
- Duży obrót całego rynku nie gwarantuje płynności każdej pary ani dobrej egzekucji u konkretnego brokera.
Co mierzy liczba 9,51 bln USD?
Bank Rozrachunków Międzynarodowych (BIS) co trzy lata koordynuje badanie rynku walutowego. Banki centralne i inne instytucje krajowe zbierają dane od dealerów uczestniczących w badaniu. Celem jest porównywalny obraz rozproszonego rynku pozagiełdowego (OTC).
9,51 bln USD to średnia dzienna z kwietnia 2025 r. BIS sumuje wartości nominalne nowo zawartych transakcji, przelicza je na dolary i usuwa określone powtórzenia w raportach. Publikacja finalnych tabel nastąpiła w czerwcu 2026 r. Sformułowanie „obrót Forex w 2026” oznacza więc tutaj najnowsze dostępne badanie, a nie pomiar obrotu w każdym dniu 2026 r. [1]
Wartość nominalna opisuje wielkość transakcji, na przykład 10 mln EUR wymienianych za dolary. Nie jest ceną kontraktu pochodnego, depozytem zabezpieczającym ani kwotą maksymalnej straty. Ten sam kapitał może obsługiwać kolejne transakcje w ciągu dnia.
Badanie obejmuje transakcje kasowe (spot), transakcje terminowe (forward), swapy FX, swapy walutowe i opcje OTC. Nie jest pełnym rejestrem giełdowych futures i opcji, obrotu kantorów ani wszystkich kontraktów na różnicę (CFD). Dlatego porównanie tej liczby z kapitalizacją giełdy, rocznym produktem krajowym brutto (PKB) lub oszczędnościami gospodarstw domowych miesza różne miary: strumień transakcji, wartość zasobu i wartość produkcji.
Duże liczby mają różne jednostki. Polski bilion to 1000 miliardów, czyli 1012; po angielsku trillion. Angielskie billion oznacza polski miliard. W tej lekcji bln USD to biliony, a mld USD — miliardy dolarów. Dlatego 9 510 240 mln USD z tabeli źródłowej to 9510,240 mld USD, czyli 9,510240 bln USD. Zaokrąglenie do 9,51 bln zachowuje skalę, lecz nie zastępuje niezaokrąglonego mianownika w obliczeniach udziałów.
Jak z tysięcy raportów powstaje jedna liczba?
BIS nie obserwuje każdego zlecenia na jednym ekranie. W badaniu za kwiecień 2025 r. uczestniczyły banki centralne i inne instytucje z 52 jurysdykcji. Zbierały informacje od ponad 1100 banków i innych dealerów, a następnie przekazywały do BIS zestawienia krajowe. To duży projekt statystyczny oparty na wspólnych zasadach raportowania, a nie zapis z jednej platformy transakcyjnej. [2]
Dealer przypisuje nową umowę do instrumentu, dwóch walut, kategorii kontrahenta i lokalizacji biura sprzedażowego. Liczy datę zawarcia umowy. Forward podpisany w kwietniu wchodzi do kwietniowego obrotu także wtedy, gdy płatność nastąpi w lipcu. Z kolei wykonanie w kwietniu umowy zawartej w marcu nie jest samo w sobie nową kwietniową transakcją. [5, części 2 i 5]
Raport obejmuje kwietniowe transakcje, a do obliczenia średniej dziennej potrzebna jest liczba dni roboczych właściwa dla danego kraju. Modelowy dealer, który zgłosił 620 mln USD obrotu w miesiącu mającym 20 takich dni, uzyskałby średnią 31 mln USD dziennie. Średnia nie oznacza, że każdego dnia zawierał umowy dokładnie na tę kwotę. [5, część B.1.1]
Wspólna waluta prezentacji pozwala dodawać transakcje EUR/PLN, USD/JPY i pozostałe pary. Zaleceniem BIS jest przeliczanie nominałów na dolary po kursie z dnia transakcji; gdy to niewykonalne, instrukcja dopuszcza kursy średnie lub z końca okresu. Wartość wyrażona w USD zależy więc również od przeliczenia walut, a nie wyłącznie od liczby i rozmiaru umów w ich oryginalnych jednostkach. [5, część C.2]
Banki centralne przekazują także informacje o zasięgu badania i koncentracji obrotu. Dlatego tabela BIS może zostać poprawiona po wstępnej publikacji. Przy porównywaniu lat ważniejsza jest wspólna wersja danych niż liczba miejsc po przecinku w starym komunikacie.
Jak BIS usuwa podwójne liczenie?
Jeżeli dwa banki raportujące do badania zawierają jedną transakcję, każdy zapisuje ją u siebie. Dodanie raportów bez korekty zawyżyłoby obrót. BIS stosuje dwa poziomy korekty. Net-net usuwa powtórzenia krajowe i transgraniczne między dealerami raportującymi. Na tej podstawie podaje się globalne 9,51 bln USD. Net-gross usuwa tylko krajowe powtórzenia; tę podstawę stosuje się do porównania lokalizacji sprzedaży. [1][2]
Przykład modelowy: dealer w Londynie zawiera z dealerem w Nowym Jorku transakcję o wartości 10 mln USD. Każdy raportuje 10 mln. W globalnej sumie net-net jest to jedna transakcja za 10 mln. W zestawieniu geograficznym net-gross pojawia się 10 mln przy Wielkiej Brytanii i 10 mln przy USA. To wyjaśnia, dlaczego suma tabeli geograficznej przekracza wynik światowy.
Korekta dotyczy raportowania tej samej umowy. Nie usuwa kolejnych, odrębnych transakcji w łańcuchu pośrednictwa. Jeśli klient kupuje walutę od banku, a bank osobno zabezpiecza pozycję u innego dealera, powstały dwie umowy. Obie mogą wejść do obrotu.
Jedna potrzeba klienta, kilka umów
Rozbudujmy przykład. Firma kupuje od dealera A w Wielkiej Brytanii dolary o modelowej wartości 10 mln USD. Dealer A zawiera osobną umowę na taką samą kwotę z dealerem B w USA. Dealer B następnie zawiera kolejną umowę z dealerem C w USA. Przyjmujemy, że wszyscy trzej są dealerami raportującymi, firma nim nie jest, a każda umowa mieści się w zakresie badania. Pomijamy różnice kursów i kosztów.
| Umowa | Surowe raporty | Po korekcie net-gross | Po korekcie net-net |
|---|---|---|---|
| Firma — A | A: 10 mln | 10 mln przy Wielkiej Brytanii | 10 mln |
| A — B | A: 10 mln; B: 10 mln | 10 mln przy Wielkiej Brytanii i 10 mln przy USA | 10 mln |
| B — C | B: 10 mln; C: 10 mln | 10 mln przy USA; krajowe powtórzenie usunięte | 10 mln |
| Suma | 50 mln USD | 40 mln USD | 30 mln USD |
W raportach pojawiło się 50 mln USD, ale zawarto trzy umowy o łącznym nominale 30 mln USD. Net-net usuwa drugi zapis umowy A–B i drugi zapis umowy B–C. Nie usuwa żadnej z tych umów dlatego, że wszystkie wynikły z pierwotnej potrzeby firmy. Przez rynek przeszedł łańcuch pośrednictwa, a nie jedna umowa za 30 mln USD.
Przy innej organizacji obsługi wynik może być inny. Gdy dealer zestawi przeciwne potrzeby dwóch klientów, nie musi dokonać dodatkowej wymiany z kolejnym bankiem. Nie zmienia to jednak zasad liczenia zawartych umów. Badanie opisuje aktywność uczestników; nie rekonstruuje jednej kwoty „pieniędzy końcowego klienta” pod każdą transakcją. [5, część 2]
Transakcje rynkowe i operacje przenoszące ryzyko
BIS odróżnia umowy zawierane z klientami i innymi niepowiązanymi uczestnikami, które uczestniczą w kształtowaniu ceny (market-facing), od operacji technicznych przenoszących lub porządkujących ryzyko (non-market-facing). Do tej drugiej grupy zalicza w objaśnieniu badania umowy back-to-back, powiązane z pierwotną transakcją, oraz umowy powstające przy kompresji portfela. Wchodzą one do obrotu ogółem i mają dodatkowe oznaczenia. [2]
Przykładowo lokalny dealer grupy bankowej obsługuje klienta, a następnie przenosi ryzyko odrębną umową do innej raportującej jednostki tej grupy. W statystyce może to być zarówno nowa umowa, jak i pozycja „w tym: back-to-back”. Instrukcja wyłącza natomiast przesunięcia między biurami należącymi do tego samego raportującego dealera. Nie każda wewnętrzna czynność banku jest więc dodatkowym obrotem. [5, części 2.1 i 8.1–8.2]
Kompresja zastępuje zestaw kompensujących się kontraktów mniejszą liczbą umów, zmniejszając nominał portfela przy zachowaniu jego ryzyka netto. Nowe umowy powstałe w badanym miesiącu są raportowane, choć ich celem nie musi być zajęcie nowej pozycji na wzrost lub spadek waluty. [5, część 8.3]
Wiersze rozpoczynające się od „w tym” nie są kolejnymi składnikami do dodania do wyniku światowego. Ten sam kontrakt może mieć oznaczenie transakcji między podmiotami powiązanymi i back-to-back. Mechaniczne zsumowanie takich wierszy dodałoby ponownie część umów już zawartych w wartości ogółem.
„Obrót netto” nie znaczy zatem „nowe pieniądze wniesione na rynek”. Nie oznacza też salda zakupów i sprzedaży ani zysku uczestników.
Wzrost obrotu i szczególny kwiecień 2025
| Rok badania | Obrót dzienny |
|---|---|
| 2013 | 5 357 |
| 2016 | 5 066 |
| 2019 | 6 581 |
| 2022 | 7 468 |
| 2025 | 9 510 |
Źródło: finalny aneks BIS, tabela 25.2. Dane zaokrąglone do mld USD. [1] Wersja interaktywna: tabela D11.1.
Od 2022 r. obrót wzrósł o około 27%. W porównaniach warto używać całego szeregu z jednej, finalnej wersji danych. Zestawienie wstępnego wyniku 2025 r. z wcześniejszą wersją 2022 r. daje inny procent niż porównanie dwóch wartości po rewizjach. Tabela pokazuje także, że wzrost nie następował w każdym badaniu: w 2016 r. obrót był niższy niż w 2013 r.
Z zaokrąglonych wartości w tabeli dostajemy wzrost o 2042 mld USD dziennie: 9510 minus 7468. Po podzieleniu tej różnicy przez 7468 wynik wynosi około 27,3%, czyli 27% po zaokrągleniu do pełnego procentu. To porównanie dwóch kwietniowych pomiarów na tej samej podstawie. Nie jest stopą wzrostu obrotu w każdym kolejnym roku ani tempem przyrostu majątku uczestników. [1, tabela 25.2]
Każdy punkt szeregu jest osobnym miesięcznym pomiarem. Między kwietniem 2022 i kwietniem 2025 mogły występować zarówno spokojniejsze okresy, jak i większe skoki aktywności. Linia łącząca punkty na wykresie nie stanowi obserwacji każdego dnia pomiędzy nimi. Dłuższy szereg pomaga dostrzec skalę zmian, ale do analizy konkretnego epizodu potrzebne są dane częstsze i informacje o strukturze transakcji.
Kwiecień 2025 był okresem podwyższonej niepewności po ogłoszeniu amerykańskich ceł. W analizie BIS wzrost aktywności wiąże się między innymi ze zwiększonym popytem na zabezpieczenia kursowe. Nie da się jednak z tabeli obrotu ustalić motywu każdej umowy ani oddzielić dokładnie przejściowego wpływu zmienności od trwałej zmiany rynku. [3]
Analiza BIS opisuje dwa różne zachowania inwestorów: część ograniczała amerykańskie aktywa, inni zachowywali te aktywa i zwiększali ochronę przed osłabieniem dolara. Sprzedaż aktywa może tworzyć potrzebę wymiany na rynku spot; zabezpieczanie zachowanej pozycji zwiększa zapotrzebowanie na forwardy lub opcje. Oba procesy podnoszą obrót, ale nie znaczą tego samego dla portfela inwestora. Autorzy nie stwierdzili przy tym oznak napięcia w finansowaniu dolarowym podobnego do kryzysowego braku dolarów. [3]
Ten kontekst pozwala wyjaśnić, dlaczego kwiecień był szczególny. Nie wystarcza do przypisania całego wzrostu jednej decyzji celnej ani do policzenia z samych tabel, ile transakcji było „strachem”, a ile zmianą stałych potrzeb finansowania.
To zdjęcie jednego miesiąca. Nie należy go mechanicznie mnożyć przez 365 ani przedstawiać jako typowego dnia każdego roku: liczba dni handlowych, kursy przeliczeniowe i aktywność zmieniają się w czasie.

Dlaczego obrót może spaść, choć rynek nadal jest potrzebny?
Spadek między badaniami 2013 i 2016 r. nie oznaczał, że firmy przestały płacić zagraniczne faktury. BIS opisywał wtedy mniejszą aktywność części funduszy i firm handlowych oraz ograniczenie dostępu do usług prime brokerage. Banki zmieniały opłaty i wymagania wobec klientów, a handel spot słabł. Równocześnie rosła aktywność w swapach FX związana z finansowaniem i zabezpieczeniami. Jeden wynik światowy ukrywał więc przeciwne zmiany w różnych częściach rynku. [13]
To przydatny sposób czytania kolejnych edycji. Najpierw sprawdza się zmianę całego obrotu, następnie instrumenty i kontrahentów, a dopiero potem szuka wyjaśnienia w warunkach gospodarczych i organizacji rynku. Nie można zakładać, że każda grupa rosła o ten sam procent ani że większy obrót jest wyłącznie skutkiem większego popytu końcowych klientów.
Dlaczego w starszych tekstach pojawia się 9,6 bln USD?
Wstępny komunikat BIS z 30 września 2025 r. podawał około 9,6 bln USD i wzrost o 28% wobec 2022 r. Finalny aneks z czerwca 2026 r. daje 9,510240 bln USD i około 27% wzrostu na porównywalnej podstawie. To kolejne wersje badania, a nie dwie niezależne wielkości rynku. Dokładna tabela instrumentów z wersji finalnej nie powinna być opatrzona wcześniejszą sumą z komunikatu. [2][1]
W dłuższej historii widać jeszcze większą skalę zmian. Finalny aneks podaje dla kwietnia 2001 r. około 1239 mld USD, a dla 2010 r. 3973 mld USD, net-net. Przed 2013 r. zakres raportowania części walut był jednak mniej kompletny. Można pokazać historyczne poziomy, lecz iloraz dwóch odległych obserwacji nie jest czystą miarą wzrostu tego samego, niezmienionego rynku. Wyższy nominał może odzwierciedlać większą aktywność, zmiany kursów przeliczeniowych i zmianę pokrycia badania. [1, przypis do tabeli 25]
Czym handluje się na Forex?
| Instrument | Obrót | Udział | Co umożliwia |
|---|---|---|---|
| Transakcje kasowe (spot) | 2 951,8 | 31,0% | Wymianę waluty z bliskim terminem rozrachunku. |
| Transakcje terminowe (forward outright) | 1 747,3 | 18,4% | Ustalenie dziś kursu jednej wymiany w przyszłości. |
| Swap FX | 4 015,3 | 42,2% | Wymianę walut i odwrócenie jej w ustalonym późniejszym terminie. |
| Swap walutowy (currency swap) | 164,1 | 1,7% | Wymianę przepływów finansowania w różnych walutach, często na dłuższy okres. |
| Opcje walutowe | 631,7 | 6,6% | Prawo do wymiany na ustalonych warunkach w zamian za premię. |
Źródło: finalny aneks BIS, tabela 1; udziały obliczone z wartości przed zaokrągleniem. Suma zaokrąglonych udziałów wynosi 99,9%; tabela BIS wykazuje też śladową kategorię innych produktów. [1] Szereg: D11.1.

Największą część obrotu tworzą swapy FX. Mogą służyć bankowi do pozyskania dolarów na krótki okres bez trwałej zamiany posiadanych euro. Krótkie umowy są często odnawiane. Każde odnowienie tworzy nowy obrót, choć potrzeba finansowania pozostaje podobna. W badaniu nie należy dodatkowo sumować obu wymian jednego swapu jako dwóch niezależnych kontraktów.
Spot to około jedna trzecia rynku. Z tego powodu wyobrażenie Forex wyłącznie jako „kupowania euro i sprzedawania dolara na teraz” pomija dużą część jego funkcji. Również swap FX z tabeli nie jest dzienną opłatą swapową na rachunku detalicznym. Zastosowania finansowania i zabezpieczeń omawia następna lekcja, Rola Forex w globalnej gospodarce.
Jak zmienił się obrót poszczególnymi instrumentami od 2022 do 2025?
W aktualnym szeregu BIS średnia dla całego rynku wzrosła o około 27,35%, lecz nie każdy instrument rósł w tym samym tempie. Poniżej zestawiamy kwiecień 2022 z kwietniem 2025: w obu przypadkach jest to dzienny obrót nominalny OTC FX na bazie net-net, z tej samej aktualnej edycji danych. Kwota i udział to różne miary: udział odnosimy do sumy obrotu we właściwym roku, a dynamikę liczymy z kwot, przed zaokrągleniem.
| Instrument | Kwiecień 2022 mld USD / udział | Kwiecień 2025 mld USD / udział | Zmiana kwoty |
|---|---|---|---|
| Transakcje kasowe (spot) | 2 085,3 27,9% | 2 951,8 31,0% | +41,5% |
| Forward outright | 1 157,4 15,5% | 1 747,3 18,4% | +51,0% |
| Swapy FX | 3 797,7 50,9% | 4 015,3 42,2% | +5,7% |
| Swapy walutowe (currency swaps) | 123,8 1,7% | 164,1 1,7% | +32,6% |
| Opcje walutowe | 303,3 4,1% | 631,7 6,6% | +108,3% |
| Razem OTC FX | 7 467,5 100,0% | 9 510,2 100,0% | +27,4% |
Źródło: BIS Data Portal, tabela D11.1, odczyt z 12 października 2026 dla lat 2022 i 2025 [14]. Wartości 2025 są zgodne z tabelą 1 finalnego aneksu z czerwca 2026 [1]. Własne obliczenia z niezaokrąglonych kwot. Obie sumy obejmują też śladową kategorię „other products”, niewydzieloną tutaj; zaokrąglone udziały pięciu głównych kategorii wynoszą odpowiednio 100,1% i 99,9%.
Starszy aneks edycji 2022, po swojej rewizji z 5 grudnia 2022, podawał 7 505 992 mln USD dla całego rynku. W aktualnym szeregu suma za ten sam kwiecień wynosi 7 467 541 mln USD, czyli około 7 468 mld w tabeli historycznej powyżej. W porównaniu instrumentów używamy jednego aktualnego szeregu dla obu lat, zamiast mieszać starsze kwoty i nowszy mianownik. Z dokładnych wartości wzrost ogółem wynosi 27,35% (27,4% po zaokrągleniu do jednej cyfry po przecinku); wcześniejszy rachunek 27,3% dotyczył zaokrąglonych do pełnych miliardów liczb 9510 i 7468. To skutek zaokrąglenia i rewizji, a nie inna definicja obrotu. [15] [14]
Swapy FX wzrosły kwotowo o 5,7%, choć ich udział zmniejszył się z 50,9% do 42,2%. Nie ma sprzeczności: cały rynek urósł szybciej niż ta kategoria. Spot wzrósł o 41,5%, forwardy o 51,0%, a opcje o 108,3%, czyli ich dzienny nominał był ponad dwukrotnie większy. To porównanie dwóch miesięcy badania, bez korekty o inflację i zmiany wyceny w USD; nie jest stopą zwrotu ani wzrostem liczby klientów. Wyjątkowe warunki kwietnia 2025 pomagają wyjaśnić strukturę zmiany, lecz sama tabela nie rozstrzyga motywów poszczególnych transakcji. [3]
Instrument nie zdradza całego zamiaru uczestnika
Swapy FX i forwardy outright dawały razem około 60,6% dziennego obrotu, czyli w przybliżeniu 61%. To własne obliczenie z finalnych nominałów: 4015,293 plus 1747,311 mld USD, podzielone przez 9510,240 mld USD. Tak wysoki udział pokazuje znaczenie umów dotyczących przyszłych terminów, ale nie jest pomiarem udziału hedgingu. [1, tabela 1]
Firma może kupować walutę spot na konkretną fakturę, więc transakcja spot nie musi być spekulacją. Inwestor może z kolei używać forwardu, by zwiększyć ryzyko kierunkowe, a bank swapu FX, by pozyskać walutę do finansowania. Te same konstrukcje obsługują różne potrzeby. Tabela dzieli obrót według instrumentu, nie według intencji osoby zawierającej umowę.
W swapie FX dwie wymiany stanowią jeden kontrakt, a BIS każe raportować go tylko raz, według dalszej części wymiany. Pierwszej części nie dopisuje się do spotu. Swap walutowy typu currency swap, który przewiduje przepływy finansowania w różnych walutach, ma osobną kategorię. To ważne także przy czytaniu wykresów: zsumowanie „każdej wymiany gotówki” dałoby inną wielkość niż obrót kontraktami. [5, część 5.1]
Wyższy obrót w swapach nie dowodzi również wzrostu bezpieczeństwa. Krótszy kontrakt można odnawiać wielokrotnie, zwiększając sumę nowych umów, podczas gdy kwota potrzebnego finansowania pozostaje podobna. Dostęp do kolejnego finansowania, koszty i ryzyko kontrahenta wymagają osobnej oceny.
Waluty, pary i suma 200%
| Waluta | Udział w wartości obrotu |
|---|---|
| Dolar amerykański (USD) | 89,1% |
| Euro (EUR) | 28,5% |
| Jen (JPY) | 16,9% |
| Funt brytyjski (GBP) | 10,2% |
| Renminbi / juan (CNY) | 8,6% |
| Frank szwajcarski (CHF) | 6,3% |
| Dolar australijski (AUD) | 6,1% |
| Dolar kanadyjski (CAD) | 5,8% |
Źródło: finalny aneks BIS, tabela 1; udziały obliczone z nominałów. Pełny podział: D11.3. [1]
Udziały wszystkich walut sumują się do 200%. Każda umowa ma dwie strony walutowe. Modelowa transakcja EUR/USD warta 1 mln USD zwiększa obrót ogółem o 1 mln, obrót przypisany euro o 1 mln i obrót przypisany dolarowi także o 1 mln. To sposób prezentacji danych, a nie podwójne liczenie w wyniku globalnym.
89,1% dla dolara oznacza udział w wartości transakcji z USD po jednej stronie. Nie oznacza udziału w liczbie zleceń. Podział według par walutowych działa inaczej: każda transakcja należy do jednej pary, więc udziały wszystkich par sumują się do 100%.
| Para | Mld USD dziennie | Udział |
|---|---|---|
| EUR/USD | 1 970,3 | 20,7% |
| USD/JPY | 1 370,1 | 14,4% |
| USD/CNY | 781,3 | 8,2% |
| GBP/USD | 715,5 | 7,5% |
Źródło: finalny aneks BIS, tabele 3.9–3.10; udziały obliczone względem 9 510,24 mld USD. Oznaczenia par zapisano w zwyczajowej kolejności rynkowej. [1] Zestawienie: tabele 3.9–3.10 finalnego aneksu.
Waluta, para i liczba zleceń to trzy różne przekroje
Tabelę walut i tabelę par można czytać razem. Wartość obrotu z USD po jednej stronie obejmuje wszystkie pary dolarowe; EUR/USD jest tylko jedną z nich. Euro uczestniczy również w umowach z jenem, funtem i innymi walutami. Dlatego udział EUR wynoszący 28,5% jest większy niż udział samej pary EUR/USD, czyli 20,7%. [1, tabela 1 oraz 3.10]
Nie należy odejmować 89,1% udziału USD od 200% i nazywać pozostałej wartości „obrotem bez dolara”. Każda umowa dolarowa ma także drugą walutę. Pytanie o transakcje bez USD wymaga podziału na pary; przy udziale dolara 89,1% około 10,9% wartości umów nie miało dolara po żadnej stronie. To udział w nominale wszystkich instrumentów OTC, nie w liczbie zleceń czy w aktywach świata.
Wysoka pozycja EUR/USD w tym zestawieniu obejmuje spot i instrumenty pochodne razem. Nie odpowiada na pytanie, jaki udział pary ma konkretny rynek spot ani ile można kupić po wskazanej cenie w danej chwili. Dwa dni mogą dać podobny obrót, a różnić się wielkością dostępnych ofert i sposobem wykonania zleceń.
Dedolaryzacja: którą funkcję dolara porównujemy?
Spadek udziału dolara w rezerwach nie przeczy jego dużej roli w obrocie walutowym. Rezerwy opisują aktywa utrzymywane przez instytucje oficjalne na koniec kwartału. Obrót FX mierzy nowe transakcje w badanym miesiącu. Faktury mówią, w jakiej walucie ustalono cenę towaru, a statystyka płatności — w jakiej walucie przekazano środki w objętej nią sieci. Są to różne pytania, więc ich odpowiedzi nie muszą zmieniać się razem.
MFW w analizie z czerwca 2024 r. wiązał długookresowy spadek udziału USD w rezerwach z rosnącą rolą kilku mniejszych walut, w tym AUD, CAD, CNY, wonu, dolara singapurskiego i walut skandynawskich. Nie był to prosty transfer całego utraconego udziału do euro ani do juana. Ułatwienia w handlu i przechowywaniu aktywów zwiększają możliwości dywersyfikacji. To interpretacja konkretnego badania historycznego, nie dowód jednej motywacji każdego banku centralnego. [7]
Dolar może jednocześnie pozostać walutą pośredniczącą: przy wymianie dwóch mniej płynnych walut dealer korzysta z ich rynków względem USD. Własny przykład bez założenia konkretnego kursu: firma potrzebuje waluty B i ma A; pośrednik może uzyskać B przez A→USD i USD→B, jeśli ten kanał jest dostępny i korzystny. Może też wykonać wymianę bezpośrednio albo skompensować potrzebę z innym klientem. Pośrednia droga zwiększa liczbę umów dolarowych, chociaż ani kupujący, ani sprzedawca nie prowadzi działalności w USA.
Nie da się z tego uzyskać prognozy, że dolar zawsze będzie dominował. Do zmiany praktyk potrzebne są nie tylko deklaracje, lecz dostępne rynki aktywów, płatności, finansowania oraz zabezpieczeń w alternatywnej walucie. Trzeba też sprawdzić, czy porównanie rezerw używa jednej wersji danych i oddziela zakupy od wyceny. Gdy euro drożeje wobec dolara, dolarowa wartość niezmienionej pozycji w EUR rośnie; sam udział USD może przez to spaść bez sprzedaży dolarowych aktywów.
Najdokładniejszy wniosek brzmi zatem: określona funkcja dolara zmieniła się w określonym okresie. Sam udział CNY wynoszący 8,6% w obrocie nie mówi, jaka część umów wynikała z handlu towarowego, finansowania lub spekulacji. Pełne dane COFER, fakturowanie i przykład efektu wyceny rozwija następna lekcja; tutaj służą rozdzieleniu miar, zamiast zastępować tabelę obrotu polityczną interpretacją.
Gdzie raportuje się transakcje?
| Lokalizacja | Obrót | Udział w sumie geograficznej |
|---|---|---|
| Wielka Brytania | 4 742,6 | 37,8% |
| USA | 2 334,7 | 18,6% |
| Singapur | 1 485,3 | 11,8% |
| Hongkong | 883,1 | 7,0% |
| Japonia | 440,2 | 3,5% |
| Pozostałe lokalizacje | 2 671,3 | 21,3% |
| Suma | 12 557,1 | 100,0% |
Źródło: finalny aneks BIS, tabela 1. Udziały i „pozostałe lokalizacje” obliczone z tabeli źródłowej. [1] Szczegóły krajowe: D11.5 — kraje i instrumenty, net-gross.
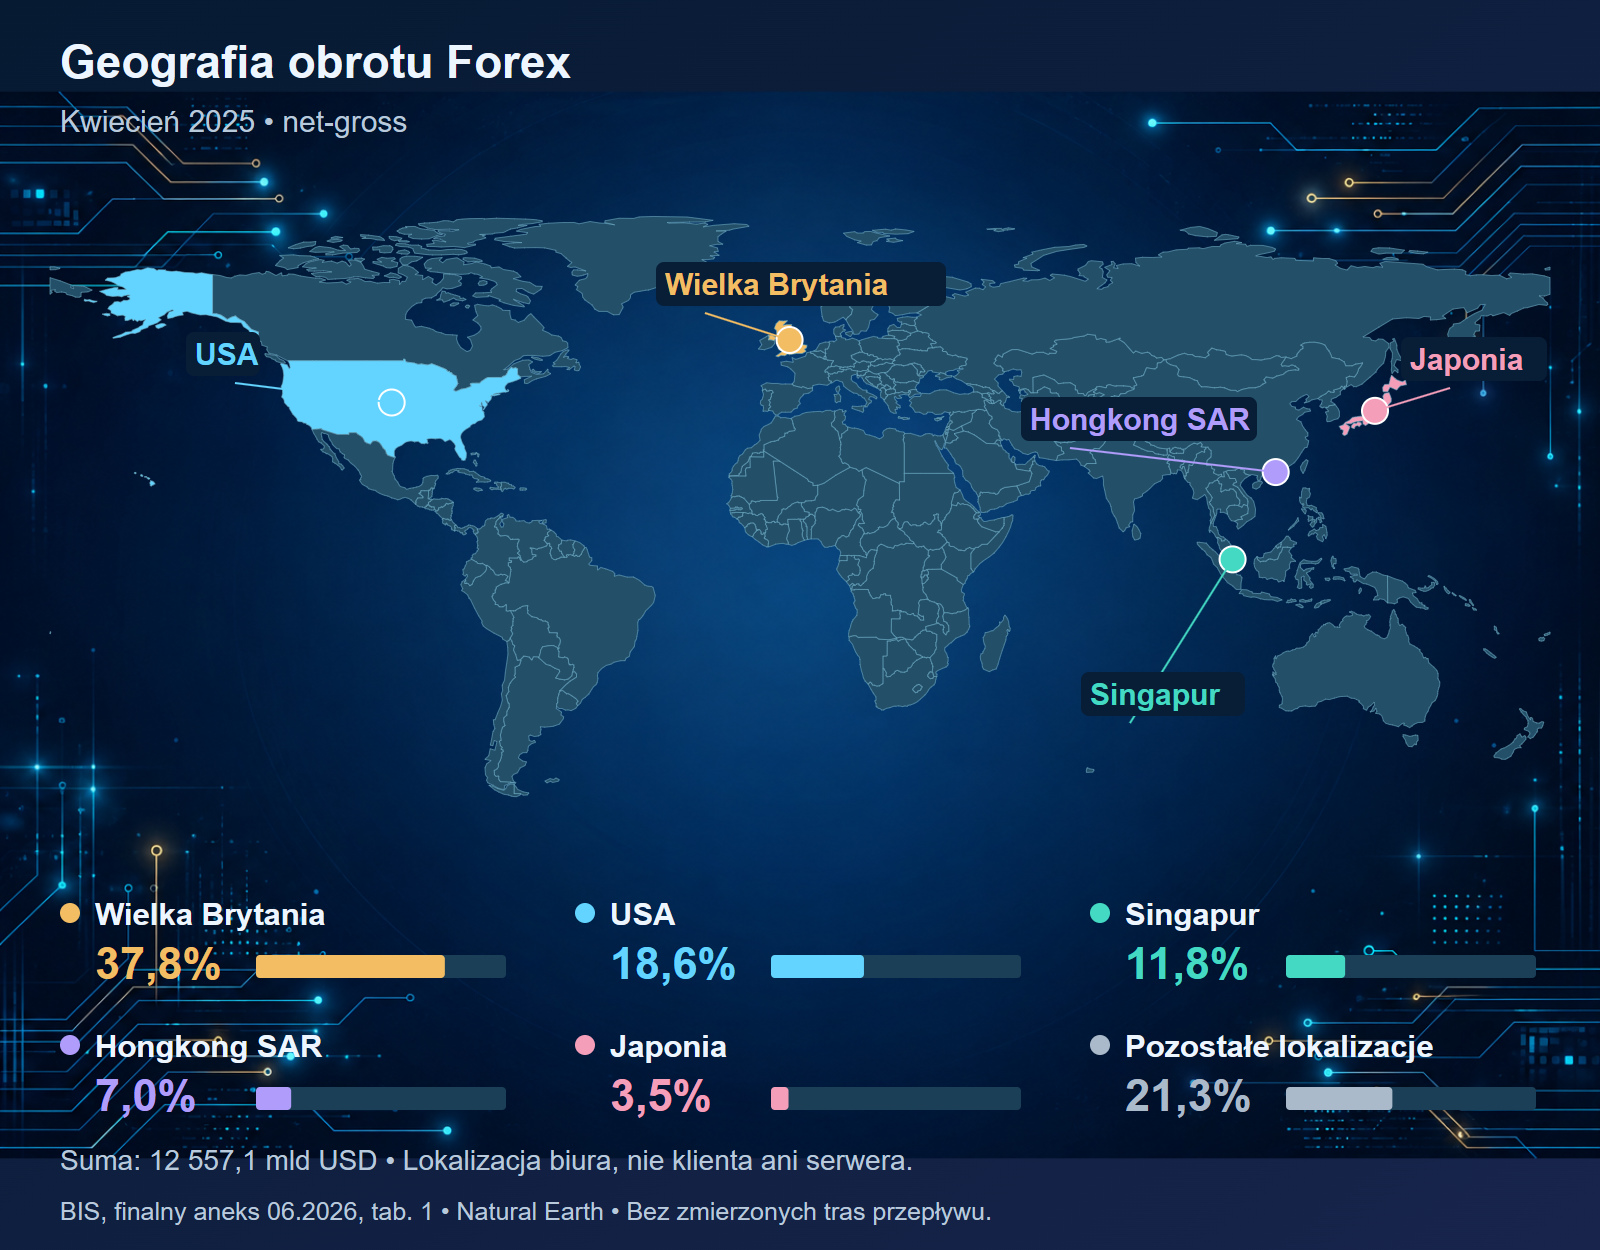
Geografia odnosi się do biura sprzedażowego. To lokalizacja jednostki organizującej transakcję, a nie koniecznie siedziba klienta, narodowość banku ani miejsce fizycznego serwera. Obsługa polskiej firmy przez londyńskie biuro banku może zostać przypisana Wielkiej Brytanii.
Nie dzielimy 4,74 bln USD obrotu Wielkiej Brytanii przez globalne 9,51 bln, żeby wyznaczyć jej udział. W tabeli geograficznej transakcje między dealerami z różnych krajów pozostają w obu lokalizacjach. Właściwym mianownikiem jest tutaj 12,56 bln USD.
To samo zlecenie klienta z Polski może zostać obsłużone przez biuro w Wielkiej Brytanii, wykonane za pośrednictwem systemu działającego w innym kraju i zapisane w księgach centrali banku. Badanie obrotu wybiera lokalizację biura sprzedażowego. Gdy umowa odbywa się elektronicznie bez takiego biura, instrukcja wskazuje kontakt sprzedażowy platformy obsługujący klienta. Mapa jest więc mapą obsługi rynku według zdefiniowanej zasady, a nie trasą fizycznego przemieszczania banknotów. [5, część 2.1]
Wielka Brytania pozostaje tu jednostką statystyczną. Londyn jest ważnym ośrodkiem, ale tabela krajowa nie oddziela jego wyniku od pozostałych biur w Wielkiej Brytanii. Nie daje też podstawy do wniosku, że jedno miasto ustala kurs albo posiada odpowiadającą temu udziałowi część walut świata.
Dlaczego tak wiele biur obsługuje transakcje z Londynu?
Znaczenie Londynu wiąże się z koncentracją banków, klientów, wyspecjalizowanych usług i infrastruktury oraz z dogodnym położeniem w dobowym cyklu handlu. Londyńskie godziny pracy częściowo łączą się z aktywnością azjatycką, a później z amerykańską. Nie trzeba jednak przyjmować jednej godziny UTC na cały rok: Wielka Brytania i USA zmieniają czas, nie zawsze w tych samych dniach.
To wyjaśnienie organizacji obsługi, a nie dowód, że Londyn wyznacza jedyny prawdziwy kurs. Międzynarodowy bank może obsługiwać waluty i klientów z wielu krajów w jednym centrum. Kraj z dużym udziałem w tabeli sprzedaży nie musi więc mieć równie dużej gospodarki ani równie często używanej własnej waluty. Sama tabela BIS nie wyodrębnia wkładu strefy czasowej, tradycji finansowej i technologii; nie pozwala przypisać każdemu z nich konkretnego procentu przewagi.
Historia pomaga zrozumieć powstawanie tego skupiska. Bank Anglii został założony w 1694 r.; Londyn rozwijał usługi bankowe i obsługę międzynarodowego handlu długo przed powstaniem współczesnych platform FX. [10] Dla klienta liczy się dziś bliskość kontrahentów, specjalistów i infrastruktury: bankowi łatwiej obsługiwać globalny portfel tam, gdzie ma już relacje i zaplecze. Sama długość historii nie wyjaśnia jednak liczbowo jego obecnego udziału.
Londyński punkt odniesienia nie jest jedną ceną całego rynku
Rola centrum finansowego jest widoczna również w metodach wyceny. WMR publikuje zamknięciowe kursy spot dla godziny 16:00 czasu londyńskiego. Zarządzający portfelem może używać zdefiniowanego benchmarku do porównywania wartości aktywów z różnych dni, zamiast wybierać dowolną cenę z dowolnej platformy. Godzina londyńska nie jest jedną stałą godziną UTC przez cały rok. [8]
Inny przykład to wycena specjalnych praw ciągnienia (SDR) w MFW. Procedura wykorzystuje kursy mid-market przekazywane przez Bank Anglii, obserwowane około południa w Londynie, z dostawcami rezerwowymi wskazanymi przez MFW. [9] Nie jest to ten sam pomiar co WMR o 16:00 ani cena, po której każdy klient może wymienić walutę.
Własny przykład zastosowania: fundusz ma zagraniczne akcje, a jego jednostki są wyceniane w walucie krajowej. Jednolita godzina i metoda przeliczenia pomagają zachować porównywalność wycen. Zlecenie walutowe funduszu może być wykonane wcześniej lub później i po innej cenie; wtedy trzeba oddzielić ruch rynku od kosztu wykonania. Tabela BIS mierzy obsługę umów, benchmark ich określoną cenę odniesienia, a wynik klienta zależy jeszcze od zawartej umowy. To trzy powiązane, lecz odrębne kwestie.
Singapur i transakcje ponad granicami
Singapur zajmuje trzecie miejsce w zestawieniu lokalizacji sprzedaży. Łącznie pierwsze cztery lokalizacje odpowiadają za około 75,2% obrotu na podstawie net-gross. Koncentracja obsługi w kilku centrach nie oznacza, że ich mieszkańcy są właścicielami takiej części kapitału rynku.
W globalnym podziale kontrahentów transakcje transgraniczne stanowiły około 65,3% wartości obrotu na podstawie net-net. „Transgraniczna” opisuje relację lokalizacji dealera i kontrahenta. To inne pytanie niż miejsce obsługi transakcji, a także inne niż międzynarodowa wymiana towarów. [1]
Rozmiary centrów warto czytać z jednej tabeli. Z finalnych kwot wynika, że Singapur raportował o około 162,0 mld USD dziennie więcej niż Hongkong i Japonia łącznie: 1485,282 minus 883,067 minus 440,231. Z kolei Niemcy miały 386,1 mld, a Francja 242,2 mld USD dziennie. Są to lokalizacje biur sprzedażowych, nie miasta ani udział walut tych krajów. [1, tabela 1]
Dealer w Singapurze może obsługiwać USD/JPY, mimo że żadna z tych walut nie jest singapurska. Analogicznie europejski fundusz może korzystać z biura azjatyckiego w tamtejszych godzinach pracy. Wzrost jednego centrum może oznaczać reorganizację obsługi, zmianę potrzeb klientów albo zmianę aktywności instrumentów. Z rankingu geograficznego nie da się rozdzielić tych przyczyn ani wnioskować, że gospodarka kraju raportującego przejęła taką część światowego handlu.
Przypadek z rynku: gwałtowny ruch funta w październiku 2016 r.
7 października 2016 r., około 00:07 czasu brytyjskiego, funt gwałtownie osłabił się podczas wczesnej aktywności azjatyckiej. Raport Komitetu Rynków BIS wskazuje współdziałanie niewielkiej głębokości rynku, automatycznych reakcji, zleceń stop-loss oraz przepływów związanych z opcjami. Nie ustala jednej wyłącznej przyczyny. [6]
Wykonane transakcje powiększały obrót, a mimo to warunki wykonania mogły się gwałtownie pogarszać. Aktywność i dostępna płynność nie są tym samym: w szybkim ruchu oferty znikają lub zmieniają ceny, a kolejne zlecenia trafiają na płytszy rynek. Zdarzenie nie dowodzi, że każda azjatycka sesja jest niepłynna. Pokazuje, dlaczego średnia dla całego świata nie opisuje warunków danej pary w danej minucie.
Kto znajduje się po drugiej stronie transakcji?
| Kategoria BIS | Obrót | Udział |
|---|---|---|
| Dealerzy raportujący | 4 442,7 | 46,7% |
| Pozostałe instytucje finansowe | 4 626,6 | 48,6% |
| Klienci niefinansowi | 440,9 | 4,6% |
Źródło: finalny aneks BIS, tabela 1. Zaokrąglenia powodują, że udziały nie sumują się dokładnie do 100%. [1] Podział: D11.4 — instrumenty, kontrahenci i terminy, net-net.

Pierwsza grupa obejmuje transakcje między dealerami uczestniczącymi w badaniu. Druga to szeroka kategoria: między innymi banki spoza grupy raportującej, inwestorzy instytucjonalni, fundusze hedgingowe i wyspecjalizowane firmy handlowe. Klienci niefinansowi obejmują między innymi przedsiębiorstwa. To klasyfikacja kontrahentów, a nie ranking spekulantów i podmiotów „potrzebujących waluty”. [2]
Niski bezpośredni udział klientów niefinansowych nie oznacza małej gospodarczej roli Forex. Zlecenie przedsiębiorstwa może wywołać dalsze operacje pośredników. Z drugiej strony wysoki udział instytucji finansowych nie dowodzi, że ich transakcje są bez związku z handlem lub inwestycjami klientów.
Nazwa „pozostałe instytucje finansowe” oznacza podmioty pozostałe względem listy dealerów raportujących, a nie małe albo mniej profesjonalne podmioty. Z kolei oficjalne instytucje finansowe, w tym banki centralne, występują wewnątrz tego przekroju. Dodanie ich jako osobnego czwartego sektora do trzech pozycji w tabeli powtórzyłoby część obrotu. [5, część 1]
Nawet szczegółowe zestawienie kontrahentów nie jest rejestrem ostatecznych właścicieli pieniędzy. Bezpośrednim kontrahentem banku może być pośrednik, który obsługuje dalszych klientów. Ta różnica ma znaczenie przy pytaniach o detal oraz o to, ile rynku „należy” do przedsiębiorstw.
Prime brokerage i potrzeby przedsiębiorstw: dwa różne przekroje
W finalnym zestawieniu pozycja prime brokered wynosi 2163,1 mld USD dziennie, czyli około 22,7% obrotu ogółem. To dodatkowe oznaczenie sposobu dostępu, a nie czwarta grupa kontrahentów. Nie dodaje się go do trzech wierszy wcześniejszej tabeli. Z tej kwoty 1281,2 mld przypada na spot, 370,7 mld na forwardy i 312,6 mld na swapy FX; pozostałe instrumenty także wchodzą do sumy. [1, tabela 1]
Prime broker zapewnia uprawnionemu klientowi instytucjonalnemu możliwość zawierania umów z innymi dealerami w ramach swojej relacji kredytowej i uzgodnionych limitów. Fundusz może porównywać ceny kilku dostawców, a zobowiązania związane z wykonaniem porządkować przez jednego partnera. Nie znaczy to, że dowolny klient otrzymuje wszystkie ceny bez ograniczeń. Zmiana limitów lub dostępu może zmniejszyć jego aktywność bez zmiany potrzeby zabezpieczenia portfela. Mechanizm dostępu wyjaśnia również analiza BIS [13].
Przedsiębiorstwa niefinansowe mają natomiast różny obrót w zależności od instrumentu: w kwietniu 2025 r. spot wynosił 144,4 mld USD dziennie, forwardy 84,5 mld, a swapy FX 148,9 mld. [1, tabela 1] Nie można zakładać, że rekord ogółem oznacza rekord każdej kategorii firm i każdego rodzaju umowy. Do pomiaru zmiany tej grupy potrzebne byłyby porównywalne wartości obu lat, a nie tempo wzrostu całego rynku.
Własny przykład: eksporter otrzymuje euro co miesiąc, lecz większe wydatki w euro ma dopiero za kwartał. Może część wpływu zachować, część wymienić, a część potrzeb zabezpieczyć umową terminową. Dwie firmy z identyczną wartością eksportu mogą więc mieć inny obrót spot i inny obrót w instrumentach pochodnych. Dodatkowo dealer może kompensować przeciwne potrzeby klientów, zamiast każdą z nich zabezpieczać osobno z kolejnym bankiem. Obrót mierzy umowy, nie pełną mapę ostatecznej ekspozycji przedsiębiorstw.
Gdzie jest złoty — i gdzie jest detal?
W kwietniu 2025 r. obrót wszystkimi instrumentami OTC z PLN po jednej stronie wynosił około 76,3 mld USD dziennie, czyli 0,8% globalnego obrotu. Jest to aktywność dotycząca złotego na świecie, a nie obrót zrealizowany wyłącznie w Polsce. Także udział PLN podlega zasadzie sumy 200%. [1, tabela 2.11]
Z globalnej liczby nie można wywnioskować, jaki spread należy się klientowi na EUR/PLN. W obrębie jednej waluty warunki różnią się między spotem a instrumentami terminowymi, porami dnia i rozmiarami zleceń.
Kwota 76,3 mld USD jest dolarowym przeliczeniem wartości umów z PLN, a nie liczbą dolarów rzeczywiście wymienianych na złote w każdej z tych umów. Obejmuje również pary złotego z euro lub innymi walutami oraz różne instrumenty. Aby ocenić sam EUR/PLN spot, trzeba wybrać właśnie tę parę i ten instrument, a nie wykorzystać sumę wszystkich operacji dotyczących PLN.
Inny przekrój stanowi obrót biur położonych w Polsce: mogą one handlować walutami innymi niż PLN. Zatem „obrót złotym” i „obrót w Polsce” nie są wymiennymi nazwami. Podobnie kontrakt na stopę procentową w PLN opisuje inne ryzyko niż kontrakt walutowy z PLN po jednej stronie. Dane o instrumentach na stopę procentową nie mogą zastępować kwoty z tabeli FX.
BIS oznacza część obrotu jako retail-driven, czyli związaną z aktywnością detaliczną. Nie jest to kompletna statystyka wszystkich rachunków CFD ani suma ich zysków i strat. Broker może rozliczać część pozycji klientów wewnętrznie. Pełne przełożenie na rachunek detaliczny omawiają lekcje o rynku detalicznym i jakości egzekucji.
W finalnej tabeli BIS wiersz retail-driven ma wartość 241,99 mld USD średnio dziennie w kwietniu 2025 r., na podstawie net-net. Odpowiada to około 2,5% obrotu ogółem. Można podać tę liczbę dopiero z jej definicją: chodzi o raportowane przez dealerów transakcje inicjowane przez osoby prywatne zawierające na własny rachunek spekulacyjne, lewarowane transakcje walutowe rozliczane pieniężnie. Instrukcja obejmuje kontakt bezpośredni i pośrednictwo platform detalicznych, a wyłącza między innymi zwykłe płatności kartą, przelewy i wymianę dokonywaną w ramach działalności handlowej. [1, tabela 1][5, część 8.5]
To nie oznacza, że wszystkie transakcje widoczne na rachunkach klientów brokerów zostały indywidualnie dopisane do światowej sumy. Dealer widzi swoją relację z platformą lub klientem, a zakres i jakość raportowania mają granice. Wiersz jest dodatkowym oznaczeniem wewnątrz obrotu, więc nie dodajemy 241,99 mld USD ponownie do 9,51 bln. Z tej wartości nie da się policzyć liczby traderów, przeciętnego salda rachunku ani odsetka klientów osiągających zysk.
EUR/PLN i EUR/USD: ta sama funkcja, inne warunki wykonania
Skarbnik polskiej firmy kupujący euro i skarbnik amerykańskiej firmy płacący euro mają podobną potrzebę: zdobyć walutę na fakturę. Korzystają jednak z innych par i ofert. Obrót wszystkimi instrumentami z PLN nie jest samym obrotem EUR/PLN spot, a suma EUR/USD z wcześniejszej tabeli również obejmuje instrumenty pochodne. Samo zestawienie tych wielkości nie wyznacza należnego spreadu ani ceny konkretnego klienta.
Przykład modelowy polskiego importera: na 100 000 EUR bank A podaje EUR/PLN 4,3000/4,3060, a bank B 4,3010/4,3050. Przy zakupie euro klient korzysta z ceny sprzedaży banku, więc bez dodatkowych opłat zapłaci 430 600 PLN w A lub 430 500 PLN w B. Różnica wynosi 100 PLN. Przyjmujemy tę samą chwilę, kwotę i datę dostawy, a obie oferty są możliwe do wykonania w całości. Środek kwotowania wynosi w obu przypadkach 4,3030, lecz nie jest ceną zakupu euro.
Jeśli bank B udostępnia wskazaną cenę tylko dla 10 000 EUR, rachunek dla 100 000 EUR wymaga dalszych ofert. Przy innej godzinie, limicie lub terminie warunki mogą być inne. Ten przykład nie jest rankingiem banków ani dowodem typowego kosztu PLN: pokazuje, jak przejść od statystyki globalnej do porównania rzeczywistej usługi bez obietnicy, że wielki rynek zapewnia każdą kwotę po cenie z ekranu.
Obrót, rozrachunek i ekspozycja to różne rzeczy
Ekspozycja oznacza narażenie na zmianę wartości lub niewykonanie zobowiązania. Obrót sumuje umowy zawarte w okresie; wartość otwartych kontraktów opisuje stan na określony dzień. Żadna z tych wielkości nie jest automatycznie kwotą straty.
Modelowy inwestor kupuje 1 mln EUR za USD, a później sprzedaje ten sam 1 mln EUR. Obie operacje zwiększają dzienny obrót, choć po ich zakończeniu może nie mieć już pozycji w euro. Dopiero znajomość kursów, czasu i kosztów pozwala policzyć wynik.
Można to zobaczyć na własnym uproszczonym rachunku. Zakup 1 mln EUR po EUR/USD 1,10 oznacza 1,10 mln USD nominału; sprzedaż po 1,11 oznacza 1,11 mln USD. Suma obrotu wynosi 2,21 mln USD, a różnica wpływu i wydatku to 10 tys. USD przed kosztami. Po obu wymianach pozycja w euro jest zamknięta. Ani 2,21 mln USD, ani 10 tys. USD nie jest jednak definicją depozytu potrzebnego do wykonania tych operacji.
Rozrachunek to wykonanie płatności wynikających z umów. Kwoty do dostarczenia mogą różnić się od obrotu nowych kontraktów przez terminy zapadalności, dwie wymiany w swapach i kompensowanie należności. Dane BIS o rozrachunku są więc osobnym zestawieniem. Mechanizm „płatność za płatność” (ang. payment-versus-payment, PvP) uzależnia przekazanie jednej waluty od przekazania drugiej i ogranicza ryzyko utraty całej należności, ale nie usuwa każdego ryzyka płynności lub kosztu zastąpienia umowy. [4]
Gdy dwie strony mają dostarczyć sobie wzajemnie walutę tego samego dnia, umowa kompensacyjna może zmniejszyć sumę płatności. To odrębna czynność od korekty raportów net-net: kompensowanie zmienia to, co trzeba dostarczyć, a korekta BIS usuwa powtórne zgłoszenie tej samej umowy. Instrukcja badania obrotu każe uwzględniać nowe umowy przed takim potrąceniem, a nie używać kwot wpłacanych do systemu rozrachunku jako zamiennika obrotu. [5, część 2][4]
Nie ma jednej standardowej „kapitalizacji Forex” odpowiadającej kapitalizacji giełdy akcji. Można mierzyć podaż pieniądza, otwarte kontrakty lub rezerwy, lecz są to odrębne zasoby. Tak samo mnożnik „Forex jest X razy większy od rynku akcji” wymaga wspólnej definicji, okresu i zakresu. Bez nich efektowna liczba niewiele wyjaśnia.
Dlaczego rozrachunek zasługuje na osobny pomiar?
26 czerwca 1974 r. zamknięcie Bankhaus Herstatt przerwało wypłaty dolarów po tym, jak część kontrahentów przekazała już marki niemieckie. Powstało ryzyko utraty dostarczonej kwoty, a nie tylko niekorzystnej zmiany kursu. Ta asymetria terminów leży u podstaw określenia „ryzyko Herstatt”. Uruchomiony w 2002 r. CLS jest jednym z systemów ograniczających je przez PvP; nie jest centralną giełdą ani kontrahentem zastępującym wszystkie strony Forex. [4]
W nowym pomiarze BIS za kwiecień 2025 r. około 36% wartości dziennych zobowiązań rozrachunkowych przechodziło przez PvP, około 54% przez metody ograniczające, lecz nie eliminujące ryzyka, a około 10% — ponad 1,4 bln USD dziennie — rozliczano bilateralnie brutto. To struktura kwot do rozrachunku, nie podział 9,51 bln USD nowych umów. Metodyka zmieniła się względem dawnych szacunków, dlatego nie można bezpośrednio porównywać ostatniej kwoty z wcześniejszymi nagłówkami o całym rozrachunku bez PvP. [4, tabela 2]
Wysoki nominał rozliczany przez dany system nie jest również kwotą gotówki wpłacanej jednocześnie przez uczestników. Kompensowanie i zarządzanie płynnością mogą zmniejszać potrzebne finansowanie. Redukcja potrzebnej gotówki, korekta raportów BIS i wyeliminowanie ryzyka utraty dostarczonej waluty są trzema odrębnymi efektami. Nie wolno używać jednego jako liczbowego zamiennika pozostałych.
Kompensowanie zmniejsza finansowanie, PvP chroni wymianę
W rozrachunku nie potrąca się dowolnie euro z dolarami. Prosty własny model obejmuje wyłącznie płatności w USD tego samego dnia: bank A ma zapłacić B 10 mln USD, a B ma zapłacić A 8 mln USD. Jeżeli ważna umowa pozwala je skompensować, pozostaje płatność 2 mln USD od A do B. Nie znika ekonomiczna historia dwóch zobowiązań ani ryzyko niewykonania pozostałej płatności.
Przy wielu bankach można wyznaczać pozycję netto każdego uczestnika osobno dla danej waluty. Własny model: A płaci B 10 mln USD, B płaci C 8 mln, a C płaci A 6 mln. A jest płatnikiem netto 4 mln USD; B i C mają otrzymać po 2 mln. Suma trzech instrukcji wynosi 24 mln USD, podczas gdy suma wpłat płatnika netto wynosi 4 mln. Wynik zależy od takiej właśnie sieci zobowiązań i nie jest uniwersalnym procentem redukcji. W praktyce potrzebne są właściwe zasady prawne, terminy i środki w odpowiednich walutach.
CLS łączy wielostronne kompensowanie potrzeb finansowania z mechanizmem PvP. Operator podaje dla swojej usługi redukcję potrzeb finansowania przekraczającą 96%; nie należy przenosić tego odsetka na wszystkie płatności świata ani na ryzyko cenowe kontraktu. Kwota wpłaty, wartość instrukcji i ochrona przed dostarczeniem jednej waluty bez drugiej opisują różne efekty. [11]
Lista walut CLS obejmuje między innymi peso meksykańskie i rand południowoafrykański. Nie obejmuje PLN. [12] Nie znaczy to jednak, że każda umowa z PLN musi być rozliczona bez żadnego ograniczenia ryzyka, ani że każda umowa w walucie kwalifikującej się rzeczywiście korzysta z PvP. Liczą się również dostęp kontrahentów, rodzaj umowy, terminy i metoda dostarczenia walut. Pozostałe ryzyka — utrata płynności lub koszt zastąpienia niewykonanej umowy — wymagają osobnego rozpatrzenia.
Co te dane mówią użytkownikowi rynku?
Badanie pokazuje skalę pośrednictwa, znaczenie dolara i koncentrację obsługi. Pomaga także zrozumieć, dlaczego krótkie finansowanie tworzy tak duży obrót i dlaczego wielka liczba nominalna nie jest wielką pulą pieniędzy czekających na traderów.
Płynność trzeba oceniać dla konkretnej transakcji. Chodzi o możliwość zawarcia jej w danym rozmiarze i czasie bez znacznego pogorszenia ceny. Średnia światowa nie opisuje głębokości ofert w chwili publikacji danych ani warunków u brokera. Więcej o zmienności tych warunków znajdziesz w lekcji o koncentracji płynności w ciągu dnia.
Przy każdym kolejnym zestawieniu warto sprawdzić cztery rzeczy: co zsumowano, z jakiego okresu pochodzą dane, jakie powtórzenia usunięto i co znajduje się w mianowniku udziału. To zwykle wyjaśnia rozbieżności między dwoma poprawnymi wykresami lepiej niż dopisywanie opowieści o „ucieczce kapitału”.
Dwa nagłówki mogą brzmieć podobnie: „Obrót rynkowy: 9,51 bln USD dziennie” oraz modelowe „Portfel inwestora: 10 mln USD na koniec miesiąca”. Pierwszy sumuje nowe umowy w ciągu dnia, drugi opisuje wartość posiadanych aktywów w określonym momencie. Iloraz tych liczb nie mierzy ani udziału inwestora w światowym rynku, ani szybkości wzrostu jego portfela.
Pytania i odpowiedzi
Ile wynosi dzienny obrót na rynku Forex?
Według finalnych danych BIS średni dzienny obrót na rynku walutowym OTC w kwietniu 2025 r. wynosił 9,51 bln USD. To wynik dla jednego miesiąca badania, opublikowany w finalnej wersji w czerwcu 2026 r., a nie pomiar każdego dnia 2026 r.
Dlaczego udziały walut na Forex sumują się do 200%?
Każda transakcja obejmuje dwie waluty. BIS przypisuje jej wartość do obu z nich, dlatego suma udziałów poszczególnych walut wynosi 200%. Udziały par walutowych sumują się do 100%.
Czy 9,51 bln USD to pieniądze dostępne na rachunkach traderów?
Nie. To suma nominalnych wartości transakcji zawieranych w ciągu przeciętnego dnia badanego miesiąca. Nie jest to suma depozytów, kapitału inwestorów ani wartości otwartych pozycji.
Dlaczego swapy FX mają większy obrót niż spot?
Swapy FX służą między innymi czasowemu pozyskiwaniu waluty i zarządzaniu płynnością. Wiele ma krótkie terminy i jest odnawianych. Obrót sumuje kolejne nowe umowy, co zwiększa jego wartość bez takiego samego wzrostu kapitału zaangażowanego jednocześnie.
Czy Wielka Brytania odpowiada za 37,8% światowego obrotu Forex?
W tabeli geograficznej BIS Wielka Brytania ma udział 37,8%. Dane są przypisane do lokalizacji biura sprzedażowego i liczone na podstawie net-gross. Nie jest to udział brytyjskich klientów ani udział obliczony przez podzielenie brytyjskiego obrotu przez globalne 9,51 bln USD.
Czy ogromny obrót gwarantuje dobrą cenę u brokera?
Nie. Na wykonanie konkretnego zlecenia wpływają para walutowa, pora dnia, wielkość zlecenia, warunki rynkowe i sposób egzekucji stosowany przez brokera. Globalna statystyka BIS nie opisuje kosztu ani jakości pojedynczej transakcji detalicznej.
Dlaczego Londyn obsługuje tak wiele transakcji walutowych?
Łączy część azjatyckiego i amerykańskiego dnia pracy, a jednocześnie skupia banki, klientów i zaplecze obsługi. Udział Wielkiej Brytanii w tabeli BIS odnosi się do lokalizacji biur sprzedażowych; nie jest udziałem samego miasta ani dowodem jednej przyczyny jego przewagi.
Czy nadzwyczajny kwiecień 2025 unieważnia wyniki badania?
Nie. Badanie mierzy rzeczywiste umowy z tego miesiąca, który był jednak okresem podwyższonej zmienności i zmian zabezpieczeń. Wyniku nie należy traktować jako typowego dnia każdego roku ani przypisywać całego wzrostu jednej zapowiedzi celnej.
Czy dolar może tracić udział w rezerwach i dominować w Forex?
Tak. Rezerwy są zasobem aktywów oficjalnych, a obrót sumą nowych umów. Dolar może być często używany do pośredniczenia w wymianie innych walut, choć zarządzający rezerwami dywersyfikują portfel. Porównanie wymaga wskazania funkcji, okresu i wpływu wyceny.
Dlaczego obrót frankiem nie dowodzi popytu na bezpieczną przystań?
Udział CHF wynoszący 6,3% opisuje wartość transakcji z frankiem po jednej stronie. Sama tabela nie rozdziela hedgingu, finansowania, spekulacji ani powodów płatności. Określenie waluty jako bezpiecznej przystani nie zamienia wszystkich umów w ten sam motyw.
Czym jest CLS i czego jego działanie nie gwarantuje?
CLS jest infrastrukturą rozrachunku, która łączy PvP z rozwiązaniami ograniczającymi potrzebne finansowanie. Obsługuje 18 walut, w tym MXN i ZAR, lecz nie PLN. Nie jest giełdą ani gwarancją zysku, płynności rynkowej czy braku ryzyka zastąpienia niewykonanej umowy.
Ile rozrachunku pozostaje w pełni narażone na ryzyko Herstatt?
W nowym badaniu BIS za kwiecień 2025 ponad 1,4 bln USD dziennie, około 10% zobowiązań rozrachunkowych, rozliczano brutto bilateralnie. Około 36% przechodziło przez PvP, a 54% przez metody ograniczające, lecz nie eliminujące ryzyka. Jest to osobny pomiar, a nie podział 9,51 bln USD obrotu.
Źródła i zakres danych
Stan weryfikacji: 12 października 2026 r. Liczby za 2025 r. pochodzą z finalnej publikacji BIS z czerwca 2026 r.; porównanie instrumentów z 2022 r. korzysta z aktualnego wspólnego szeregu BIS Data Portal, odczytanego 12 października 2026. Artykuł nie używa wstępnego wyniku 9,6 bln USD ani wstępnych udziałów walut. Własne obliczenia udziałów i zaokrąglenia oznaczono przy tabelach.
- BIS, Triennial Central Bank Survey 2025 — finalny aneks statystyczny, czerwiec 2026 (PDF). Tabele 1, 2.11, 3.9–3.10 i 25.2: instrumenty, waluty, pary, kontrahenci, geografia i szereg historyczny. Baza: net-net; geografia: net-gross.
- BIS, OTC foreign exchange turnover in April 2025, 30 września 2025 r. Wykorzystano definicje kategorii i objaśnienia metodologii. Liczby z tej wstępnej publikacji zastąpiono finalnym aneksem.
- Huang W., Krohn I., Sushko V., BIS, Global FX markets: when hedging takes centre stage, grudzień 2025 r. Kontekst aktywności i zabezpieczeń w kwietniu 2025 r.
- BIS, Uncovering FX settlement risk: new measures from the 2025 BIS Triennial Survey, czerwiec 2026 r. Rozróżnienie obrotu, zobowiązań do rozrachunku i ochrony payment-versus-payment.
- BIS, Reporting guidelines for turnover in April 2025 (PDF), instrukcja badania 2025, dostęp 12 października 2026 r. Części 1–2, 5.1, 8.1–8.5, B.1.1 i C.2: definicja obrotu, lokalizacja, instrumenty, operacje powiązane, kategoria retail-driven i przeliczenie na USD.
- BIS Markets Committee, The sterling “flash event” of 7 October 2016, styczeń 2017 r. Przebieg zdarzenia i współdziałanie czynników płynnościowych; nie wykorzystano różnych minimów cenowych jako jednego kursu całego rynku.
- IMF, Dollar Dominance in the International Reserve System: An Update, 11.06.2024. Dywersyfikacja rezerw i granice interpretacji przyczyn.
- LSEG, WMR FX Benchmarks, dostęp 12.10.2026. Zamknięciowe kursy spot o 16:00 czasu londyńskiego.
- IMF, SDR Valuation, przypis 2, dostęp 12.10.2026. Źródło kursów około południa w Londynie.
- Bank of England, Who owns the Bank of England?, dostęp 12.10.2026. Założenie banku w 1694 r.
- CLS, CLSSettlement, dostęp 12.10.2026. Wielostronne kompensowanie i deklarowana dla usługi redukcja potrzeb finansowania ponad 96%; nie statystyka całego rozrachunku FX.
- CLS, Currencies, dostęp 12.10.2026. Faktyczna lista 18 walut, w tym MXN i ZAR.
- Moore M., Schrimpf A., Sushko V., BIS, Downsized FX markets: causes and implications, grudzień 2016. Spot, swapy i zmiany dostępu przez prime brokerów; opis historycznego okresu.
- BIS Data Portal, D11.1 — Turnover of OTC foreign exchange instruments, 2022 oraz 2025, odczyt 12 października 2026. Jeden aktualny szereg, baza net-net, mln USD dziennie w kwietniu; własne udziały i dynamika liczone z niezaokrąglonych kwot.
- BIS, OTC foreign exchange turnover in April 2022 — Annex tables, tabele po rewizji z 5 grudnia 2022. Tabela 1 dokumentuje wcześniejszą edycję z sumą 7 505 992 mln USD; nie jest źródłem kwot użytych w nowym porównaniu instrumentów.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


