


Ochrona kapitału: ryzyko a strategia
Reguły wejścia i wyjścia wpływają na rozkład wyników transakcji. Reguły ryzyka ustalają, jaką część kapitału angażujesz i kiedy ograniczasz handel. Żadna z tych decyzji nie zastępuje drugiej. W modelu tego artykułu trafność wynosi 55%, wyniki są niezależne, a koszt pełnego obrotu to 0,13 początkowej jednostki ryzyka. Szansa na przynajmniej jedną serię pięciu strat w 100 transakcjach wynosi wtedy 64,7%. Przy nominalnym ryzyku 1% kapitału bieżącego taka seria zabiera 4,9% brutto i 5,5% po koszcie; przy 10% — odpowiednio 41,0% i 45,1%. To porównanie skutków dwóch stawek, nie dowód skuteczności strategii ani granica przyszłej straty.

Otwórz obraz w pełnym rozmiarze.
- Reguły wejścia i wyjścia wyznaczają wyniki jednostkowe; budżet ryzyka określa ich wpływ na kapitał. Przy stałym modelu wyników netto zmniejszenie stawki nie zmienia ujemnej średniej w dodatnią.
- Przy trafności 55% seria co najmniej pięciu strat z rzędu w pierwszych stu transakcjach ma prawdopodobieństwo 64,7%; wynik pochodzi z modelu dwuwynikowego z niezależnymi wynikami; zależność między wynikami może przesunąć go w obie strony, a jej kierunek trzeba zmierzyć na ewidencji własnej reguły
- Ta sama seria pięciu strat zabiera 4,9% kapitału przy ryzyku 1% i 41,0% przy ryzyku 10% — liczone od kapitału bieżącego przed każdą transakcją, przy pominięciu kosztów wykonania
- 1% i 2% są w tym tekście wartościami ilustracyjnymi, a nie zaleceniem: wyprowadzenie procentu ryzyka z dopuszczalnego obsunięcia i zakładanej długości serii strat należy do artykułu 9.3
- Ochrona kapitału nie ogranicza straty do zaplanowanej kwoty. Wyjście obronne definiuje stratę zamierzoną, a strata faktyczna zależy od ceny wykonania — mechanizm i rachunek luki są w artykule 9.10
1. Przewaga i ochrona kapitału to dwie różne decyzje
Przewaga opisuje korzystny rozkład wyników po kosztach. Ochrona kapitału ustala dopuszczalną stratę i procedurę działania, gdy straty się kumulują. W praktyce obie decyzje korzystają z części tych samych danych, ale rozstrzygają inne pytania: czy model wyników jest korzystny oraz czy jego możliwe straty mieszczą się w budżecie. W tym artykule parametry modelu są jawnie zadane; nie sprawdzamy jakości sygnałów wejścia.
Przy ujemnej wartości oczekiwanej w stałym modelu mniejsza stawka zmniejsza oczekiwaną stratę w złotych na transakcję. Nie sprawia, że model staje się rentowny. Odwrotna sytuacja jest równie istotna: dodatnia średnia nie zapobiega głębokiej serii strat. Jeśli każda pełna strata zabiera jedną trzecią bieżącego kapitału, trzy takie wyniki pozostawiają (2/3)³ = 29,63% kapitału, czyli obsunięcie 70,37%, przed kosztami. Prawdopodobieństwo dojścia do określonego progu wymaga osobno rozkładu, horyzontu i definicji ruiny — to rachunek z 9.2.
Wartość oczekiwaną netto wyznaczają wyniki i prawdopodobieństwa w przyjętym modelu; definicje i rachunek prowadzi 9.6. Budżet straty wymaga bazy kapitału, dopuszczalnego ułamka oraz ograniczeń całego rachunku. Sam procent można ustalić wcześniej, ale jego wykonanie wymaga aktualnych cen, kursu przeliczenia i kosztów. Dlatego plan powstaje przed transakcją, a dane do konkretnego wolumenu sprawdza się przy wejściu.
Dział o zarządzaniu ryzykiem zaczyna się od tego rozgraniczenia, a nie od pierwszej reguły, z powodu czysto praktycznego. Prawie każde pytanie, które pojawia się dalej — jaki procent ryzyka, gdzie postawić wyjście obronne, kiedy przerwać handel, ile pozycji wolno mieć naraz — ma dwie odpowiedzi w zależności od tego, którą z dwóch decyzji się właśnie rozstrzyga. Jeżeli zaczniesz od reguły, będziesz stosował ją naprzemiennie do obu i wyniki będą się rozjeżdżać bez widocznej przyczyny. Jeżeli zaczniesz od rozgraniczenia, każde następne pytanie ma jednego adresata i jeden rachunek.
Dlaczego „na długiej serii" nie jest figurą retoryczną
Zdanie o długiej serii daje się policzyć i wtedy przestaje być ozdobnikiem. Dla przyjętego zestawu parametrów wynik pojedynczej transakcji przyjmuje dwie wartości: +1,67 jednostki ryzyka z prawdopodobieństwem 55% i −1,13 z prawdopodobieństwem 45%. Średnia wynosi +0,41. Odchylenie standardowe pojedynczego wyniku liczy się wprost:
σ = √(p × (1 − p)) × (Z + S) = √(0,55 × 0,45) × 2,80 = 0,4975 × 2,80 = 1,393
gdzie Z to wynik transakcji zyskownej, a S — bezwzględna wartość wyniku transakcji stratnej, obie w jednostkach ryzyka i obie po kosztach. Rozrzut pojedynczego wyniku jest więc 3,4 razy większy niż sama średnia. Stąd twierdzenie, że przewaga ujawnia się dopiero na serii: na pojedynczej transakcji szum przewyższa sygnał ponad trzykrotnie, a na dziesięciu transakcjach przewyższa go nadal.
Wartość 1,393 jednostki ryzyka dotyczy wyłącznie zadanych dwóch wyników i trafności 55%. Inna relacja wyników albo trafność zmieni rozrzut. Wielkość rachunku nie zmienia tej liczby w jednostkach R, ale zmienia jej odpowiednik w złotych. Nie można z samego ilorazu σ/E wyznaczyć uniwersalnej liczby transakcji potrzebnej do oceny dowolnej reguły.
Trzy odrębne warunki oceny
Zamiast pytania „co ważniejsze" warto mieć listę warunków, z których każdy da się osobno naruszyć i osobno sprawdzić.
| Warunek | Co go narusza | Jak to widać na rachunku | Gdzie się to rozstrzyga |
|---|---|---|---|
| Dodatnia wartość oczekiwana po kosztach | reguła wejścia bez przewagi albo koszt wykonania większy od przewagi | wynik zmierzony na dużej próbie jest ujemny mimo poprawnie wykonanych transakcji | 9.6; ocena samej reguły — dział 8 |
| Przetrwanie serii strat bez zmiany reguł | ułamek ryzyka za duży wobec długości serii, którą rachunek ma przejść | jedna seria zabiera tyle kapitału, że reguła przestaje być wykonalna albo zostaje porzucona | 9.2, 9.3 i 9.8 |
| Wykonanie reguły zgodne z zapisem | zmiana ułamka ryzyka albo bazy w trakcie serii | wynik zmierzony przestaje odpowiadać regule, którą się mierzy, więc pomiar traci sens | 9.8 i 9.11 |
Trzeci wiersz jest tu z powodu czysto pomiarowego, nie moralizatorskiego. Reguła zapisana i reguła wykonana to dwie różne rzeczy, a zapis niczego nie wymusza. Jeżeli w połowie próby zmienisz ułamek ryzyka, to na końcu masz wynik zbioru zasad, którego nigdzie nie zapisałeś — i żaden rachunek nie powie Ci, co właściwie zmierzyłeś. Dlaczego do takich zmian dochodzi, jest tematem działu 10 i nie będzie tu opisywane; tutaj liczy się wyłącznie skutek dla możliwości pomiaru.
Teza artykułu jest węższa niż obietnica, że przewaga kiedyś musi się ujawnić: korzystne parametry jednostkowe nie wystarczą, jeśli dopuszczalne straty przekraczają zdolność rachunku do kontynuowania handlu. Mniejsza ekspozycja może zachować tę zdolność, ale nie gwarantuje przyszłego wyniku ani uzyskania jednoznacznego pomiaru.
2. Ile znaczeń ma słowo „ryzyko"
Słowo „ryzyko" opisuje w tym dziale dwie różne wielkości, a w praktyce rachunku dochodzi do nich trzecie użycie, które nie jest ani jednym, ani drugim. Większość nieporozumień w tej okolicy bierze się ze zlepienia tych trzech rzeczy w jedno słowo. Pierwsze znaczenie to zmienność wyniku: rozrzut pojedynczych rezultatów wokół średniej. Drugie to trwała utrata kapitału: spadek poniżej poziomu, z którego powrót przestaje być realny w rozsądnym czasie. Pierwsza wielkość mówi, jak bardzo wynik faluje. Druga mówi, czy w ogóle będzie co mierzyć.
| Znaczenie | Co opisuje | Czym się je mierzy | Co z tego wynika dla decyzji | Gdzie w dziale |
|---|---|---|---|---|
| Ryzyko jako zmienność wyniku | rozrzut pojedynczych wyników wokół wartości oczekiwanej | odchylenie standardowe wyniku transakcji, rozstęp, kwantyle rozkładu | ile wahań trzeba znieść, zanim średnia stanie się widoczna; wielkość odwracalna | 9.6 i 9.9 |
| Ryzyko jako trwała utrata kapitału | spadek kapitału poniżej progu, z którego powrót przestaje być realny | obsunięcie kapitału mierzone od szczytu, ryzyko ruiny | ile wolno stracić w scenariuszu transakcji i kiedy zatrzymujemy handel; samo DD nie dowodzi nieodwracalności ani ruiny | 9.2, 9.3 i 9.8 |
Przy pierwszym znaczeniu sensowne pytania brzmią: jak szeroki jest rozkład wyników, jak długo trzeba czekać, żeby średnia stała się widoczna, i jak bardzo pojedynczy wynik potrafi odbiegać od tej średniej. Odpowiedzią są miary rozproszenia, a decyzją — czy ten rozrzut da się znieść bez zmieniania reguł po drodze. Odchylenie standardowe traktuje kwadraty odchyleń po obu stronach średniej tak samo. Nie oznacza to symetrii rozkładu ani zapewnienia, że spadek będzie odwracalny. Jeden duży ubytek może zmienić wykonalność kolejnych decyzji mimo tej samej liczbowej miary rozproszenia.
Drugie pytanie dotyczy przetrwania: jaka strata przekracza dopuszczalny ubytek lub granicę wykonalności i co robisz po jej osiągnięciu? Odpowiedzią są progi oraz procedury. Samo przekroczenie progu nie dowodzi nieodwracalnej utraty; może oznaczać zaplanowaną przerwę, redukcję albo zakończenie handlu. Decyzja wymaga zdefiniowanej bariery.
Zlepienie obu znaczeń widać w najczęstszym zdaniu tej kategorii: „mój zbiór zasad ma ryzyko 2%". Zdanie to nie mówi ani o rozproszeniu wyników, ani o progu trwałej utraty kapitału — mówi o jednym parametrze wejściowym, z którego dopiero można policzyć jedno i drugie. Samo w sobie nie zawiera nawet bazy, wobec której te 2% są liczone, więc nie da się z niego odtworzyć żadnej kwoty.
Ten artykuł zajmuje się drugim znaczeniem. Rozróżnienie ma dwie konsekwencje i obie są liczbowe. Pierwsza jest konsekwencją kategorii: obie wielkości wchodzą do innych wzorów, więc podstawienie jednej za drugą daje wynik pozornie sensowny, a w rzeczywistości niebędący ani jednym, ani drugim; wraca do tego podsekcja zamykająca tę sekcję.
Odchylenie standardowe opisuje rozrzut wokół średniej, ale nie dowodzi symetrii rozkładu ani średniej równej zeru. Strata kapitału ma inną własność: po spadku baza jest mniejsza, więc powrót do dawnego szczytu wymaga większego procentowego zwrotu niż procentowy ubytek. Wyprowadzenie tej asymetrii należy do 9.2. Samo obsunięcie nie oznacza jeszcze nieodwracalnej utraty ani ruiny; te pojęcia wymagają własnej definicji progu.
Trzecie użycie tego samego słowa: kwota ryzyka
Jest też praktyczny zapis „ryzykuję 1%”. Może oznaczać nominalny ruch ceny R₀ albo pełny budżet R po kosztach. To planowana kwota, odrębna od losowej straty wykonanej. Żeby zapis dał się sprawdzić, dopisz bazę, chwilę pomiaru i model kosztu; użycie samego procentu nie rozstrzyga tych trzech rzeczy. Sekcja 4 porównuje oba znaczenia na liczbach.
| Użycie słowa „ryzyko" | Czym jest | Jednostka | Czy jest zmienną losową | Gdzie wchodzi do rachunku |
|---|---|---|---|---|
| Rozproszenie wyniku | miara rozrzutu rozkładu | R albo waluta rachunku | wynik jest losowy; σ jest parametrem modelu lub estymatorem z próby | zmienność portfela, niepewność średniej i kwantyle |
Kwota ryzyka R | strata przy zadziałaniu wyjścia obronnego po planowanej cenie | waluta rachunku | nie — jest ustalona przed transakcją | wzór na wolumen V = R/(D × w) i limity strat |
| Próg ruiny i zdarzenie jego osiągnięcia | kapitał spada poniżej zdefiniowanej granicy | próg: PLN; prawdopodobieństwo: % | próg jest ustalony; osiągnięcie progu jest zdarzeniem losowym | ryzyko ruiny oraz procedura zatrzymania |
Najwięcej waży tu kolumna czwarta, bo rozstrzyga, których wielkości wolno używać zamiennie. Kwota R nie jest miarą rozproszenia i nie wolno jej podstawiać w miejsce odchylenia standardowego, choćby obie wielkości były wyrażone w tej samej walucie. Podstawienie budżetów w miejsce σ nie wyznacza rozproszenia wyników. Sumę strat określonego scenariusza obu stopów liczymy niezależnie od korelacji, na wspólnej bazie i w jednej walucie. Czy oba wyjścia mogą zadziałać wspólnie i z jakim prawdopodobieństwem, wymaga modelu łącznego; sam znak ρ tego nie rozstrzyga.
O roli liczby rozstrzyga jej definicja. R jest budżetem lub bazą jednostki wyniku; σ jest miarą rozrzutu; próg ruiny jest granicą kapitału. Każdą z tych wielkości można zapisać przed transakcją. Sam moment obliczenia nie pozwala więc odróżnić ich znaczeń. W tabeli albo wzorze szukaj nazwy, jednostki, podstawy pomiaru i modelu wykonania.
Sprawdzenie cudzego rachunku zacznij od pytania, co oznacza liczba. Czy 200 PLN jest budżetem zamknięcia, odchyleniem wyniku w określonym horyzoncie, czy dopuszczalnym ubytkiem kapitału? Następnie sprawdź jednostki i założenia. Liczby mogą być równe, a nadal nie można używać ich zamiennie. Dopiero na końcu porównuj wysokość wyniku.
200 PLN może oznaczać trzy różne rzeczy
Załóżmy budżet zamknięcia 200 PLN, odchylenie jednodniowego wyniku 200 PLN oraz dolną granicę kapitału 200 PLN. Równość kwot nie łączy ich znaczeń. Pierwsza liczba ogranicza rozmiar zlecenia w przyjętym scenariuszu, druga opisuje rozrzut, trzecia wyznacza zdarzenie ruiny. Dodanie dwóch budżetów daje scenariusz 400 PLN. Dodanie dwóch odchyleń nie daje ogólnego odchylenia portfela: potrzebne są także zależności. A dodanie dwóch progów kapitału nie daje żadnej z tych miar.
Przy czytaniu wzoru warto dopisać pod symbolem: co mierzę, za jaki czas i w jakim modelu. To chroni przed wynikiem arytmetycznie poprawnym, lecz odpowiadającym na inne pytanie.
3. Co ochrona kapitału chroni naprawdę
Zdanie „zarządzanie ryzykiem chroni kapitał" jest nieprecyzyjne w sposób, który zmienia decyzje. Reguła określa budżet scenariusza i warunki dalszego działania. Może ograniczyć ekspozycję i liczbę wykonanych transakcji, ale zwykły stop nie gwarantuje pojedynczej straty. Jednym z celów jest pozostawienie możliwości zebrania próby: liczba transakcji pomaga oszacować parametry własnych zasad. O jakości takiego oszacowania decydują też zależność, dobór danych i zmiana warunków; sama liczba obserwacji nie gwarantuje rozstrzygnięcia.
Ile ta próba wynosi, nie jest kwestią tradycji, tylko rachunku błędu oszacowania. Dla trafności szacowanej z N niezależnych transakcji błąd standardowy wynosi s = √(p × (1 − p) / N). Podstawienie dla p = 0,55:
Liczba transakcji N | Błąd standardowy oszacowania trafności | Przedział ±2 błędy standardowe wokół 55% |
|---|---|---|
| 100 | 4,97 pkt proc. | 45,1% – 64,9% |
| 300 | 2,87 pkt proc. | 49,3% – 60,7% |
| 1000 | 1,57 pkt proc. | 51,9% – 58,1% |
Przedziały z tabeli są przybliżeniem dla stałej trafności i niezależnych wyników. Przy zależności wariancja średniej zawiera również kowariancje między obserwacjami: dodatnie mogą zwiększać niepewność, ujemne ją zmniejszać. Sama liczba transakcji nie rozstrzyga tego efektu. Zmiana reguły lub warunków może też zmienić parametr, którego dotyczy oszacowanie. Nie ma tutaj automatycznego progu „wystarczającej próby”; ocenę i testy reguły opisuje dział 8.
Przy 55 wygranych na 100 niezależnych transakcji przybliżony przedział ±2 błędy standardowe wynosi 45,1–64,9%. To wynik procedury statystycznej, nie prawdopodobieństwo, że stały parametr mieści się w tym konkretnym przedziale, i nie opis dowolnej zależnej próby. Pozwala zobaczyć skalę niepewności danych wejściowych. Nie zastępuje pomiaru wyników netto ani sprawdzenia stabilności reguły.
Zmniejszenie wolumenu nie naprawia ujemnej średniej jednostkowej, jeżeli zakładamy ten sam rozkład wyników netto i proporcjonalne koszty. W rzeczywistym rachunku trzeba sprawdzić to założenie: stała opłata, minimum prowizji albo odmienne wykonanie mogą zmienić koszt w jednostkach R. O tym, jak koszt wpływa na próg rentowności, mówi 9.6.
Niepewność średniej i rozrzut pojedynczego wyniku to dwie różne liczby
Tabela wyżej opisuje niepewność oszacowania trafności. Ta sama arytmetyka stosuje się do wartości oczekiwanej, tylko wielkością wejściową jest wtedy odchylenie standardowe pojedynczego wyniku, policzone w sekcji 1 i wynoszące 1,393 jednostki ryzyka; błąd standardowy średniej z N transakcji wynosi σ/√N. Przy tych samych założeniach niezależności i stałości parametrów daje to 0,254 jednostki ryzyka na trzydziestu transakcjach i 0,139 na stu, więc przedział dwóch błędów standardowych wokół +0,41 sięga od −0,10 do +0,92 w pierwszym przypadku i od +0,13 do +0,69 w drugim. Rozdzielenie tych dwóch wielkości, niepewności oszacowania średniej i rozrzutu pojedynczych wyników wokół niej, należy do 9.6; tutaj potrzebny jest z niego jeden wniosek.
Dla zadanej średniej +0,41R i σ = 1,393R błąd standardowy średniej z 30 niezależnych wyników wynosi 0,2543R. Orientacyjny zakres ±2 SE wokół średniej modelu to −0,10 do +0,92R; przy 100 wynikach — +0,13 do +0,69R. To ilustracja rozrzutu średnich z modelu, a nie przedział wyznaczony z rzeczywistej próby ani prognoza czasu ujawnienia przewagi. Ciąg 30 wyników z sekcji 5 jest konkretnym zadanym ciągiem i ma 17 zysków, a nie modelową trafność dokładnie 55%.
Czego ochrona kapitału nie kupuje
Budżet ryzyka nie gwarantuje, że zbierzesz dane wystarczające do oceny reguły. Nie zmniejsza też błędu statystycznego tylko dlatego, że zmniejszyłeś wolumen: przy tych samych wynikach wyrażonych w R i tej samej liczbie transakcji niepewność średniej pozostaje taka sama. Zmienia przede wszystkim wpływ strat na kapitał. Czas potrzebny na ocenę zależy również od częstości transakcji i modelu danych.
Praktyczna korzyść z limitów polega na ograniczeniu ekspozycji i wskazaniu działania po stracie. Czy reguła nadal będzie wykonalna, zależy także od minimum wolumenu, depozytu i cen wykonania. Tego nie można zagwarantować samym zapisem procentu.
ESMA podała w komunikacie z 27 marca 2018 r. zakres 74–89% stratnych rachunków detalicznych CFD w analizach krajowych nadzorców z różnych jurysdykcji [1]. To historyczny opis rachunków, nie współczesna statystyka samego Forex, prawdopodobieństwo straty konkretnej osoby ani dowód skuteczności wybranego limitu. Uzasadnia potrzebę uwagi wobec produktu; wysokość budżetu trzeba policzyć osobno.
1% przed kosztami i 1% całkowitej straty
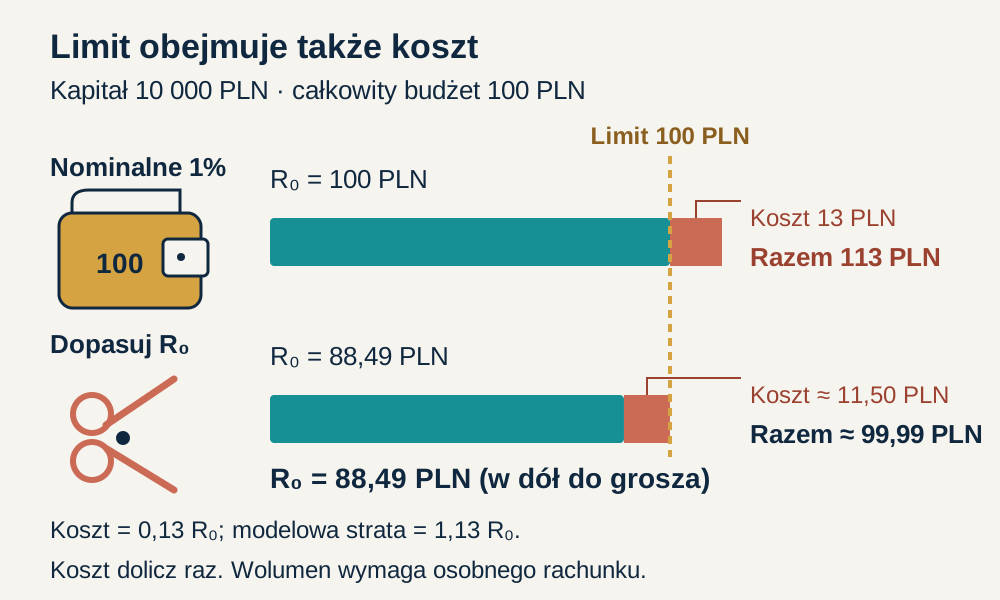
Dla 10 000 PLN nominalne R₀ = 100 PLN oraz kosztu 0,13R₀ pełna strata modelowa wynosi 113 PLN. Jeśli całkowity limit wynosi 100 PLN, jednostka przed kosztem musi być mniejsza: 100 / 1,13 ≈ 88,50 PLN (wartość przybliżona; po kroku wolumenu sprawdź pełną kwotę). To proste odwrócenie tego samego modelu kosztów, bez wyznaczania lotów. W praktyce wolumen wymaga rachunku z 9.5, ponieważ koszty nie zawsze są proporcjonalne.
Jeżeli odległość zmierzono już od faktycznej ceny zakupu Ask do wykonania wyjścia Bid, spread jest w wyniku. Jego ponowne dodanie nie jest ostrożnością — jest podwójnym kosztem. W planie zapisuj, czy R₀ opisuje ruch ceny przed kosztami, czy R obejmuje pełną stratę netto.
4. Ile zabiera zwykła seria strat
Rachunek mieści się w jednym wzorze i nie wymaga żadnego założenia o rynku. Jeżeli ryzykujesz stały ułamek r kapitału bieżącego, a wyjście obronne zadziała n razy z rzędu bez transakcji zyskownej pomiędzy, to kapitał po serii wynosi:
K_n = K_0 × (1 − r)^n
gdzie K_0 to kapitał bieżący przed pierwszą transakcją serii, r — ułamek ryzyka, K_n — kapitał po serii. Wielkość brutto, przy pominięciu kosztów wykonania. Podstawienie dla sześciu poziomów ryzyka:
| Ryzyko na transakcję (% kapitału bieżącego) | Po 5 stratach z rzędu | Po 10 stratach z rzędu | Po 20 stratach z rzędu | Kwota po 10 stratach z rachunku 10 000 PLN |
|---|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% | 9 511 PLN |
| 1% | −4,9% | −9,6% | −18,2% | 9 044 PLN |
| 2% | −9,6% | −18,3% | −33,2% | 8 171 PLN |
| 3% | −14,1% | −26,3% | −45,6% | 7 374 PLN |
| 5% | −22,6% | −40,1% | −64,2% | 5 987 PLN |
| 10% | −41,0% | −65,1% | −87,8% | 3 487 PLN |
Wszystkie wartości policzone ze wzoru powyżej, przy stałym ułamku ryzyka liczonym od kapitału bieżącego przed każdą transakcją i przy pominięciu kosztów wykonania. Przy stałej kwocie zamiast stałego ułamka strata po serii jest sumą arytmetyczną i wychodzi głębsza — dziesięć razy po 1 000 PLN z rachunku 10 000 PLN to −100%, a nie −65,1%; modele doboru wielkości pozycji zestawia artykuł 9.5. Ile trzeba zarobić, żeby wrócić do punktu wyjścia — artykuł 9.2.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze
Jak prawdopodobna jest taka seria
To są dwa różne pytania i mylenie ich jest źródłem większości pomyłek. Pierwsze: jaka jest szansa, że pięć z góry wskazanych transakcji okaże się stratnych. Odpowiedź to (1 − p)^k, czyli przy trafności 55% dokładnie 0,45^5 = 1,8%. Drugie pytanie brzmi inaczej: jaka jest szansa, że seria pięciu strat wystąpi gdziekolwiek w ciągu stu transakcji. Bloki nakładają się na siebie, więc pierwszego wzoru użyć tu nie wolno; wynik z rekurencji po długości bieżącej serii wynosi 64,7%. Dla serii ośmiu strat te same rachunki dają odpowiednio 0,17% i 8,4%.
Model dwuwynikowy, trafność stała i równa 55%, wyniki kolejnych transakcji niezależne, sto transakcji. Naiwne przybliżenie mnożące liczbę bloków przez prawdopodobieństwo pojedynczego bloku daje dla pięciu strat wartość powyżej 100%, czyli wynik bez sensu — to znak, że nakładania się bloków nie da się pominąć. Niezależność jest założeniem tego modelu, które trzeba sprawdzić dla własnych wyników. Jeżeli parametry zmieniają się w czasie lub wyniki są zależne, powyższe prawdopodobieństwo może nie opisywać tego procesu. Sam opis zmienności ceny nie wyznacza znaku zależności wyników konkretnej reguły; potrzebne są jej własne dane.
Różnica między tymi dwiema liczbami jest źródłem najczęstszej pomyłki w tej okolicy. Zdanie „prawdopodobieństwo serii pięciu strat wynosi 1,8%" jest prawdziwe wyłącznie dla bloku wskazanego z góry, na przykład dla pięciu transakcji zaplanowanych na przyszły tydzień. Dla pytania „czy taka seria mnie w ogóle spotka" właściwa jest liczba druga i odpowiedź brzmi 64,7%, bo bloki nakładają się na siebie i jest ich w stu transakcjach dziewięćdziesiąt sześć, a nie dwadzieścia. Pełną zależność długości serii od prawdopodobieństwa — dla obu pytań, dla dłuższych prób i wraz z metodą liczenia — prowadzi artykuł 9.2; tutaj obie wartości są daną wejściową, nie tematem.
W przyjętym modelu seria pięciu strat nie jest mało prawdopodobna. Samo jej wystąpienie nie dowodzi jednak ani poprawności, ani awarii reguły: takie zdarzenie może wystąpić również po zmianie parametrów. Znaczenie praktyczne jest prostsze — plan nie powinien opierać wykonalności na założeniu, że ta seria nigdy się nie pojawi. Warunki zatrzymania opisuje 9.8.
Ryzyko zaplanowane a ryzyko zrealizowane
W tabeli brutto każda strata wynosi r kapitału przed transakcją. W naszym osobnym modelu kosztu każda transakcja dodatkowo obciąża rachunek o 0,13R₀, więc pełna strata netto wynosi 1,13R₀. R₀ jest tu nominalną jednostką przed kosztem, a nie pełnym dopuszczalnym budżetem. Jeśli limit ma obejmować wszystko, wolumen trzeba dobrać od razu do straty netto — procedurę prowadzi 9.5. W cenach rzeczywistych spread lub poślizg mogą już być częścią odległości; nie dodaje się ich drugi raz.
| Ryzyko zaplanowane | Ryzyko zrealizowane po koszcie 0,13 jedn. ryzyka | Po 10 stratach z rzędu — plan | Po 10 stratach z rzędu — po koszcie | Różnica |
|---|---|---|---|---|
| 1% | 1,13% | −9,6% | −10,7% | 1,2 pkt proc. |
| 2% | 2,26% | −18,3% | −20,4% | 2,1 pkt proc. |
| 5% | 5,65% | −40,1% | −44,1% | 4,0 pkt proc. |
Koszt 0,13 jednostki ryzyka jest wartością ilustracyjną przyjętą dla całego artykułu; własną wartość wyznacza się z ewidencji, dodając spread w momencie wykonania, prowizję za otwarcie i zamknięcie oraz punkty swapowe za każdą noc utrzymania pozycji. Rachunek zakłada, że wyjście obronne wykonuje się dokładnie po cenie zlecenia — to jest uproszczenie i przy poślizgu albo luce różnica z ostatniej kolumny rośnie. Rozkład kosztu na składniki należy do działu 2, a rachunek straty przy luce — do 9.10.
Po dziesięciu stratach narzut zmienia obsunięcie o około 1,2 punktu procentowego przy stawce nominalnej 1% oraz 4,0 punktów przy 5%. Nawet mniejsza różnica może rozstrzygnąć o przekroczeniu konkretnego progu, jeśli rachunek jest blisko niego. Dlatego koszt w tym modelu jest częścią porównania, a nie dopiskiem, że rzeczywisty wynik „może być gorszy”.
Status liczb 1%, 2%, 5% i 10% w tym artykule
Stawki 1%, 2%, 5% i 10% są wartościami dydaktycznymi. Ich popularność nie uzasadnia użycia na konkretnym rachunku. Własny procent wymaga dopuszczalnego obsunięcia, długości serii przyjętej do przetrwania oraz kosztów i granic wykonalności. Wyprowadzenie należy do 9.3; tutaj porównujemy skutki stawek, żeby decyzja nie opierała się na samym brzmieniu „mało” lub „dużo”.
Każdy z tych progów ma osobną granicę, która nie zależy od tego, czy jest rozsądny: granicę wykonalności. Jeżeli wolumen V = R/(D × w) po zaokrągleniu w dół do kroku dostępnego na rachunku wypada poniżej wolumenu minimalnego, transakcji nie da się otworzyć zgodnie z regułą, a przy małym rachunku kwota ryzyka wynikająca z 1% bywa na tyle mała, że ten warunek zachodzi; czy zachodzi na konkretnym rachunku, rozstrzyga dopiero pełne przeliczenie z danymi instrumentu: odległością wyjścia, wartością pipsa, krokiem i minimum wolumenu. Uczciwym wnioskiem jest wtedy rezygnacja z transakcji albo instrument o mniejszej wartości pipsa, nie podniesienie procentu ryzyka do poziomu, przy którym wynik wzoru wreszcie przekracza wolumen minimalny; odwrotna kolejność jest tą samą pomyłką, którą sekcja 7 opisuje jako odwrócenie hierarchii decyzji, tylko wykonaną z konieczności zamiast z wygody. Pełny łańcuch przeliczenia, z przewalutowaniem, wartością pipsa i zaokrągleniem, prowadzi artykuł 9.5, a sposób wyznaczania samej wartości pipsa — dział 2.
5. Dwa rachunki, ta sama reguła, różne ryzyko
Poniższy rachunek jest najdłuższy w tym artykule i jako jedyny prowadzi trzy warianty przez ten sam materiał, więc trzeba go czytać razem z założeniami. Bierzemy jeden ciąg trzydziestu wyników i przepuszczamy go przez trzy rachunki różniące się wyłącznie ułamkiem ryzyka na transakcję. Reguła wejścia, kolejność transakcji, koszty i baza procentu są identyczne.
Założenia. Kapitał początkowy 10 000 PLN. Baza procentu: kapitał bieżący przed każdą transakcją. Transakcja zyskowna daje +1,80 jednostki ryzyka brutto, stratna −1,00; pełny koszt jednej transakcji w obie strony wynosi 0,13 jednostki ryzyka, więc w wariancie netto zysk to +1,67, a strata −1,13. Ciąg trzydziestu wyników, z serią pięciu strat na pozycjach od ósmej do dwunastej:
Z S Z Z S Z Z S S S S S Z Z S Z Z Z S Z Z S Z Z S Z S Z S Z
W próbie jest siedemnaście zysków i trzynaście strat, czyli trafność 56,7% wobec zakładanej 55% — mieści się w zwykłym rozrzucie próby tej wielkości. Średni wynik zrealizowany na tej próbie to +0,59 jednostki ryzyka brutto i +0,46 netto, wobec wartości oczekiwanej +0,54 i +0,41 dla przyjętych parametrów.
| Ryzyko na transakcję | Kapitał po T7 (szczyt przed serią) | Kapitał po T12 (koniec serii) | Najgłębsze obsunięcie od szczytu | Kapitał po T30 |
|---|---|---|---|---|
| 1% | 10 619 PLN (106,2%) | 10 033 PLN (100,3%) | 5,5% | 11 432 PLN (+14,3%) |
| 5% | 13 293 PLN (132,9%) | 9 939 PLN (99,4%) | 25,2% | 18 354 PLN (+83,5%) |
| 10% | 17 029 PLN (170,3%) | 9 350 PLN (93,5%) | 45,1% | 29 054 PLN (+190,5%) |
Wariant netto odejmuje od każdej transakcji koszt 0,13R₀. Procenty w nawiasach odnoszą kapitał do początkowych 10 000 PLN; obsunięcie liczymy od dotychczasowego szczytu — 9.8. Bez kosztów ten sam ciąg daje obsunięcia 4,9%, 22,6% i 41,0% oraz końcowe przyrosty 18,8%, 122,2% i 323,8%. Zmiana wyników lub kosztu wymaga nowego rachunku. Samo przestawienie tych samych wyników przy stałym ułamku i proporcjonalnym koszcie nie zmienia końcowego iloczynu, lecz zmienia ścieżkę oraz obsunięcie. To rozróżnienie sprawdzamy w 9.2.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze
Na tym ciągu większa stawka kończy z większym kapitałem: 29 054 PLN wobec 11 432 PLN. To własność konkretnego zestawu wyników, nie ogólna konsekwencja dodatniej średniej. Wariant 10% przechodzi po drodze przez obsunięcie 45,1%, a po T12 kapitał jest niższy niż na starcie. Ocena stawki wymaga zatem również zdolności do przetrwania tej drogi. Powrót na szczyt po obsunięciu wymaga większego procentowego zwrotu niż ubytek; wyprowadzenie i tabelę prowadzi 9.2.
Wariant gorszego przebiegu
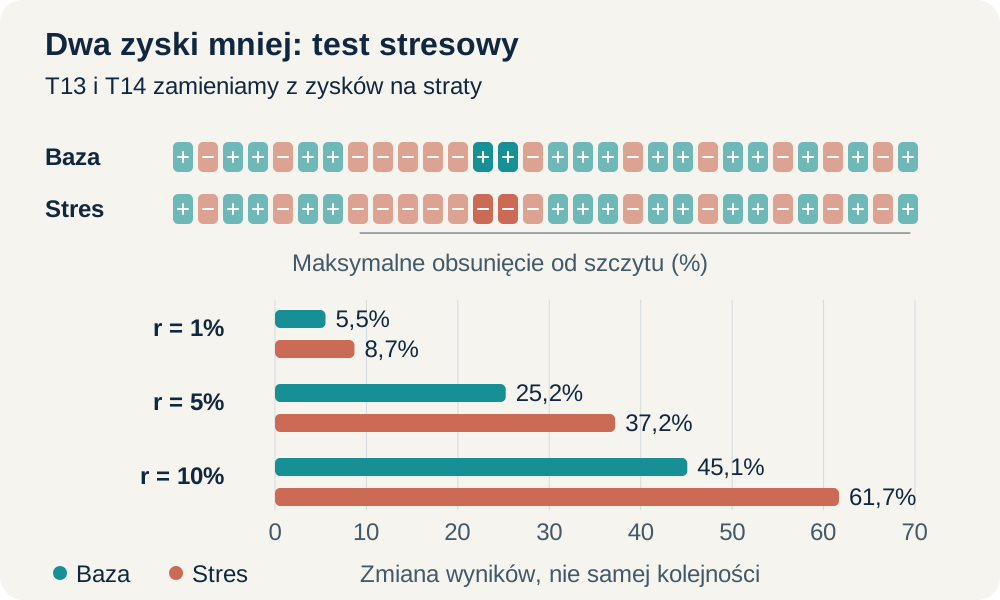
Sprawdźmy odrębny ciąg stresowy: T13 i T14 zmieniamy z zysków na straty. Seria T8–T15 ma teraz osiem strat, a cały ciąg 15 zysków i 15 strat. Nie jest to samo przestawienie kolejności. W modelu niezależnych wyników z p = 55% szansa co najmniej jednej serii ośmiu strat wynosi około 2,2% w 30 transakcjach oraz 8,4% w 100. Liczby mówią, jak często może wystąpić sama seria w tym modelu; nie są prawdopodobieństwem całego wybranego ciągu ani pomiarem z rynku.
| Ryzyko na transakcję | Kapitał po serii ośmiu strat (T15) | Najgłębsze obsunięcie od szczytu | Kapitał po T30 |
|---|---|---|---|
| 1% | 9 696 PLN (97,0%) | 8,7% | 10 811 PLN (+8,1%) |
| 5% | 8 348 PLN (83,5%) | 37,2% | 13 918 PLN (+39,2%) |
| 10% | 6 525 PLN (65,3%) | 61,7% | 16 785 PLN (+67,8%) |
Parametry wyników i kosztu są te same, lecz ciąg ma dwa zyski mniej i dwie straty więcej: T13 oraz T14 zamieniono na S. Zmieniły się więc długość serii i liczba strat. Kapitał po T15 oznacza stan po ostatniej stracie ośmiotransakcyjnej serii. Rachunek porównuje dwie zadane ścieżki, nie izoluje samej kolejności.
Po dwóch dodatkowych stratach różnica końcowych kapitałów między stawkami 10% i 1% maleje z 17 622 PLN do 5 974 PLN. Wariant 10% ma obsunięcie 61,7%. Ten test pokazuje wrażliwość na pogorszenie zestawu wyników. Osobny test permutacji tych samych wyników zmienia obsunięcie, lecz zachowuje koniec w tym modelu. Poza nim dochodzą koszty stałe, ograniczenia wolumenu i ceny wykonania.
Czego ten rachunek nie mówi
- Nie mówi, który ułamek ryzyka jest właściwy. Pokazuje skutki trzech wartości przy jednym ciągu wyników i jednym zestawie parametrów. Wyprowadzenie właściwej wartości z dopuszczalnego obsunięcia prowadzi 9.3.
- Nie mierzy parametrów reguły wejścia. Modelowe p = 55% i zysk 1,8R₀ są zadane. Konkretny ciąg ma trafność 17/30. Inne wyniki dadzą inne przebiegi, lecz sam znak wartości oczekiwanej nie ustala kolejności końcowych kapitałów każdej skończonej próby.
- Nie izoluje efektu kolejności. Przestawienie tego samego zbioru wyników daje ten sam koniec zarówno przy stałej kwocie, jak i stałym ułamku, jeśli nie ma zależnych od ścieżki opłat, ograniczeń ani zatrzymania. Obsunięcie i chwila naruszenia limitu mogą być inne. Włączenie zatrzymania zmienia też to, które transakcje zostaną wykonane. Rachunek prowadzi 9.2.
- Nie obejmuje nieplanowanego wykonania. Strata modelu wynosi dokładnie 1,13R₀. Nie ma w niej dodatkowej luki ani poślizgu. Ich skutki wymagają cen wykonania i kosztów. Sam kapitał nie wyznacza uniwersalnego sufitu straty kontraktu; ochrona odpowiedzialności objętego nią detalicznego rachunku CFD jest osobnym warunkiem.
- Nie obejmuje kilku pozycji naraz. Cały rachunek dotyczy jednej pozycji w danym momencie. Ekspozycja kilku pozycji zależnych od wspólnego czynnika to osobna wielkość i osobny artykuł — 9.9.
- Nie jest testem żadnej reguły wejścia. Ciąg trzydziestu wyników został zapisany z góry po to, żeby porównać trzy ułamki ryzyka na identycznym materiale, a nie po to, żeby cokolwiek powiedzieć o jakości sygnału.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
6. Dodatnia wartość oczekiwana nie wyklucza trwałej utraty kapitału
Wartość oczekiwana opisuje rozkład, a nie obiecuje wyniku transakcji lub serii. Trzeba odróżnić rozrzut pojedynczych wyników od niepewności oszacowanej średniej. W stałym modelu niezależnych wyników błąd średniej maleje wraz z liczbą obserwacji, natomiast rozrzut jednego wyniku pozostaje taki sam. Zależność lub zmiana parametrów wymaga ponownego sprawdzenia tego wniosku.
Kapitał może dotknąć bariery kończącej handel mimo korzystnego modelu. Prawdopodobieństwo zależy od rozkładu, stawek, horyzontu, zależności i definicji bariery — rachunki prowadzi 9.2 [4]. W szczególnym modelu niezależnych, stałych wyników ±1R oraz p = 45%, przy stałym dodatnim ułamku mniejszym od 1 i nieograniczonym horyzoncie, oczekiwany logarytm maleje. Kapitał przekroczy wtedy każdą dodatnią dolną barierę z prawdopodobieństwem 1. To twierdzenie o tym modelu, nie o każdej polityce stawek lub skończonym rachunku detalicznym.
Tożsamość arytmetyczna a wynik modelu
W tym dziale mieszają się dwa rodzaje twierdzeń i mylenie ich jest kosztowniejsze niż jakikolwiek błąd rachunkowy. Twierdzenie tożsamościowe jest prawdziwe z samej definicji i nie wymaga żadnych danych o rynku. Wynik modelu wymaga przyjętego rozkładu, założenia o niezależności obserwacji i parametrów oszacowanych z próby — a każde z tych trzech może zawieść.
| Twierdzenie | Status | Co musi być spełnione, żeby było prawdziwe |
|---|---|---|
Seria n strat przy stałym ułamku r zostawia (1 − r)^n kapitału | tożsamość arytmetyczna | nic poza definicją stałego ułamka; wynik nie zależy od rynku ani od reguły wejścia |
Wolumen wynosi R/(D × w) | tożsamość arytmetyczna | zgodność jednostek i waluty; wynik jest nominalny — przed kosztami wykonania — i wymaga jeszcze zaokrąglenia w dół do kroku wolumenu |
| Prawdopodobieństwo serii co najmniej pięciu strat w stu transakcjach wynosi 64,7% | wynik modelu | model dwuwynikowy, stała trafność 55%, niezależność kolejnych wyników |
| Ryzyko ruiny przy zadanych parametrach wynosi tyle a tyle | wynik modelu | wariant modelu, przyjęty próg ruiny, stałość parametrów, niezależność, horyzont |
W praktyce różnica wygląda tak: pierwszej grupy nie da się obejść ani zanegować doświadczeniem, bo wynika z definicji. Druga grupa opisuje rzeczywistość o tyle, o ile jej założenia są spełnione, a ich spełnienia w konkretnej usłudze i próbie nie wolno założyć bez kontroli. Nagłówek obiecujący pewność wolno postawić wyłącznie nad grupą pierwszą; nad drugą trzeba postawić listę założeń — w tym samym bloku co liczby: tuż przed nimi albo bezpośrednio pod nimi, nigdy o akapit dalej.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Przy ujemnej wartości oczekiwanej reguła ryzyka kupuje wyłącznie czas
Twierdzenie z sekcji 1 daje się policzyć, a wynik wychodzi ostrzejszy, niż brzmi w prozie. Weź zbiór zasad o trafności 45% i relacji zysku do straty równej 1,0. Wartość oczekiwana wynosi 0,45 − 0,55 = −0,10 jednostki ryzyka na transakcję. Przy stałym ułamku ryzyka r ścieżka wyznaczona przez oczekiwany przyrost logarytmu kapitału maleje w tempie:
g = p × ln(1 + r) + (1 − p) × ln(1 − r)
Horyzont, w którym exp(n·g) osiąga połowę startu, wynosi n = ln(0,5)/g. Nie jest to mediana czasu pierwszego dotknięcia bariery. Ta druga wielkość wymaga całego rozkładu ścieżek i osobnego rachunku — 9.2. Poniższa tabela dotyczy wyłącznie oczekiwanego logarytmu.
| Ryzyko na transakcję | Przyrost logarytmu kapitału g | Transakcje do spadku ścieżki exp(n × g) o 25% | Transakcje do spadku ścieżki exp(n × g) o 50% |
|---|---|---|---|
| 0,5% | −0,000513 | 561 | 1352 |
| 1% | −0,001050 | 274 | 660 |
| 2% | −0,002200 | 131 | 315 |
| 5% | −0,006256 | 46 | 111 |
| 10% | −0,015059 | 19 | 46 |
Ścieżka exp(n·g) przedstawia wykładnik oczekiwanego logarytmu kapitału w modelu ±1R z p = 45%, niezależnymi wynikami i stałym ułamkiem r. Nie jest oczekiwanym kapitałem, medianą czasu pierwszego dojścia do bariery ani konkretną symulacją. Przy ujemnym g i nieograniczonym ciągu tych samych niezależnych zakładów kapitał z prawdopodobieństwem 1 przekroczy dowolną dodatnią dolną barierę. Dla skończonego horyzontu lub innej polityki stawek potrzebny jest osobny rachunek.
W tym modelu horyzont średniego logarytmu do połowy kapitału wynosi około 1 352 transakcji przy 0,5% i 46 przy 10%. Ich iloraz to około 29. Porównanie dotyczy wyłącznie tych parametrów; nie daje czasu, w którym rzeczywisty rachunek musi dojść do bariery. Mniejsza stawka spowalnia modelowy ubytek, lecz nie usuwa ujemnego g.
Dłuższy horyzont do modelowej bariery może dawać większy zapas kapitału na przegląd reguł. Nie dowodzi, że 100 lub 300 transakcji pozwoli już rozstrzygnąć ich jakość, i nie gwarantuje, że przegląd nastąpi przed stratą. Rachunek czasu straty oraz rachunek jakości oszacowania to dwa oddzielne zagadnienia; metodologia oceny należy do działu 8.
Zostaje jedna rzecz do zamknięcia w tej sekcji. Żadna reguła ryzyka niczego nie gwarantuje, a zdania w drugą stronę są tak samo nieuprawnione. „Ta reguła gwarantuje, że nie stracisz więcej niż 1%" i „brak zapisanego limitu niemal gwarantuje stratę" są dwoma wariantami tego samego nadużycia. Poprawny zapis mówi o zmianie rozkładu wyników albo o utracie możliwości oceny — i tylko taki zapis daje się sprawdzić.
Dodatnia średnia nie oznacza dodatniego wzrostu kapitału
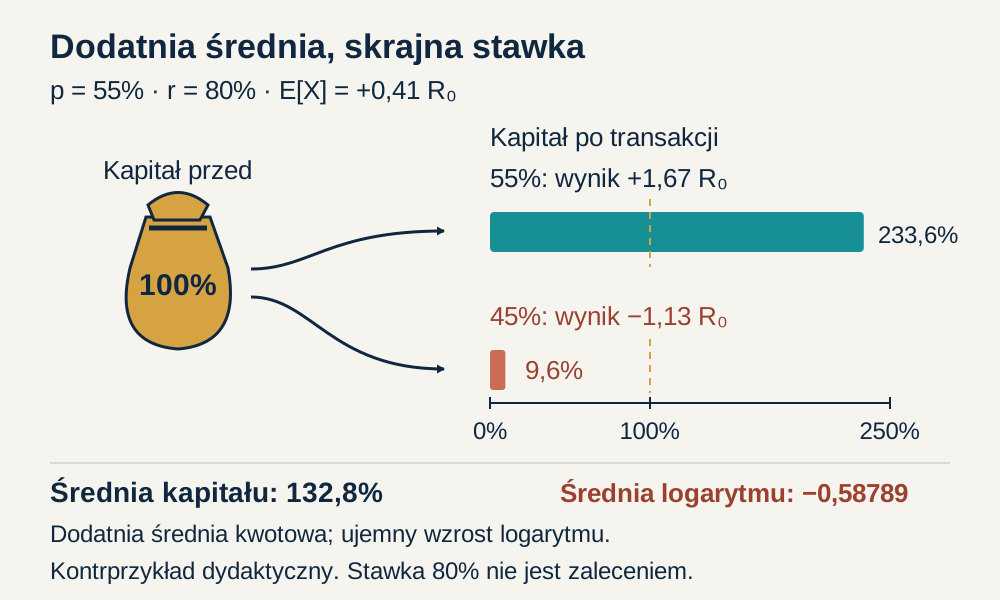
W przyjętym modelu netto wynik jednostkowy to +1,67R₀ lub −1,13R₀, a średnia wynosi +0,41R₀. Sprawdźmy skrajny, wyłącznie dydaktyczny ułamek r = 80% bieżącego kapitału. Zysk mnoży kapitał przez 2,336, strata przez 0,096. Oczekiwany przyrost kapitału jednej transakcji wynosi nadal +32,8%, ale oczekiwany przyrost jego logarytmu to 0,55·ln(2,336) + 0,45·ln(0,096) = −0,58789.
Przy stałych niezależnych wynikach powtarzanie takiego zakładu prowadzi do spadku logarytmu kapitału, mimo dodatniej średniej arytmetycznej. To nie propozycja stawki. To dowód, dlaczego pytanie o średni wynik i pytanie o przetrwanie wymagają osobnych odpowiedzi. Dobór udziału i założenia modeli wzrostu prowadzi 9.5.
7. Hierarchia decyzji: co ustalasz i w jakiej kolejności
Przed zleceniem potrzebujesz budżetu straty oraz warunku unieważnienia. To dwa osobne wejścia do rachunku wolumenu. Aktualne equity, cena wejścia i koszty mogą wymagać odświeżenia wcześniejszego wyniku. Kolejność służy kontroli: nie dobierasz odległości tylko po to, żeby uzasadnić upatrzony wolumen, lecz liczysz wolumen z przyjętej hipotezy i budżetu.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze
| Krok | Dana wejściowa | Wynik | Co się dzieje po pominięciu albo odwróceniu |
|---|---|---|---|
| 1. Kwota ryzyka | kapitał bieżący przed wejściem i przyjęty ułamek | R w PLN | bez tej liczby dwa kolejne kroki nie mają danej wejściowej; wolumen zaczyna wynikać z przyzwyczajenia |
| 2. Punkt unieważnienia | hipoteza transakcji | D w pipsach | poziom dobrany do kwoty zamiast do hipotezy przestaje cokolwiek unieważniać; rachunek mierzy wtedy wygodę |
| 3. Wolumen | R, D i wartość pipsa | V w lotach po zaokrągleniu w dół | zaokrąglenie w górę podnosi rzeczywiste ryzyko ponad zaplanowane; brak zaokrąglenia daje wolumen niewykonalny na rachunku |
| 4. Sygnał i faktyczne wejście | reguła wejścia oraz aktualna cena i dane rachunku | wejście albo rezygnacja; ponowna kontrola R, D, kosztów i V | zmiana ceny, kursu lub kapitału może unieważnić wcześniejszy wolumen |
Sygnał bywa pierwszą zauważoną informacją. Nie zastępuje budżetu, ale jego cena może zmienić odległość D i wolumen. Wartość pipsa oraz krok są danymi ze specyfikacji instrumentu — 9.5 łączy je z kursem, kosztami i kontrolą po zaokrągleniu. Hierarchia nie oznacza zamrożenia danych po pojawieniu się sygnału.
Politykę budżetu ustalasz przed transakcją. Kwotę do konkretnego wejścia liczysz jednak z aktualnego kapitału, a odległość z aktualnej ceny i wcześniej określonego warunku unieważnienia. Przed wysłaniem zlecenia sprawdzasz także kurs przeliczenia, koszty, krok oraz dostępny depozyt. Hierarchia ma utrzymać wolumen jako wynik tych danych; nie narzuca, żeby cały rachunek odbywał się poza platformą.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Odwrócenie tej kolejności ma jedną rozpoznawalną postać, „ustawiam wyjście obronne tam, gdzie strata wynosi 100 PLN", i jest błędem, bo poziom cenowy przestaje wtedy wynikać z hipotezy transakcji, a zaczyna wynikać z tego, ile akurat chcesz stracić, przez co rachunek przestaje mierzyć cokolwiek. Wariant drugi jest subtelniejszy i częstszy: wolumen ustalony z przyzwyczajenia, a odległość wyjścia dobrana tak, żeby przy tym wolumenie strata wyszła akceptowalna. Skutek jest ten sam. Sposób wyznaczania punktu unieważnienia z samej hipotezy prowadzi artykuł 9.4.
Co robić, gdy któryś krok nie daje wyniku
Hierarchia przydaje się dopiero wtedy, gdy rozstrzyga także przypadki, w których krok kończy się bez liczby. Reguła jest w każdym z nich ta sama: wracasz do kroku wcześniejszego albo rezygnujesz z transakcji, a brakującej liczby nie wolno pobrać z kroku późniejszego.
| Krok | Kiedy nie daje wyniku | Rozstrzygnięcie zgodne z kolejnością | Czego nie wolno zrobić |
|---|---|---|---|
| 1. Kwota ryzyka | limit dzienny albo tygodniowy jest już wyczerpany | transakcji nie ma; kroki drugi i trzeci w ogóle się nie zaczynają | policzyć wolumen „na próbę" i dopiero potem sprawdzić stan limitu |
| 2. Punkt unieważnienia | hipoteza nie wskazuje ceny, przy której przestaje obowiązywać | brak punktu unieważnienia oznacza brak danej wejściowej dla kroku trzeciego, czyli brak transakcji | przyjąć okrągłą odległość, bo „zwykle wystarcza" |
| 3. Wolumen | wynik nie mieści się w minimum, kroku lub limicie usługi | obniżenie do dopuszczalnego kroku z ponownym sprawdzeniem albo rezygnacja | nie podnoś procentu ani nie zmieniaj hipotezy tylko po to, by zmieścić minimum |
| 4. Sygnał wejścia | sygnał nie wystąpił | brak transakcji; przy kolejnej okazji odśwież kapitał, cenę, odległość, koszty i kurs | wcześniej policzony wolumen nie uzasadnia wejścia bez sygnału |
Tylko w wierszu trzecim odwrócenie kolejności wygląda na rozwiązanie techniczne zamiast na złamanie reguły, i dlatego zdarza się najczęściej. Podniesienie procentu ryzyka z 1% na 2% po to, żeby wolumen przestał wychodzić zerowy, zmienia parametr ustalony w kroku pierwszym na podstawie danej z kroku trzeciego. Rachunek po takiej operacji nadal się zgadza; przestaje tylko mierzyć to, co miał mierzyć, bo procent ryzyka nie jest już założeniem przyjętym przed transakcją, tylko resztą po zaokrągleniu wolumenu.
Co ustalasz przed transakcją, co w trakcie, a co po niej
Przed wejściem zapisujesz dane początkowe i dozwoloną politykę zmian. W trakcie liczysz pozostałą ekspozycję, a po zamknięciu wynik. Zmiana wykonana zgodnie z polityką może być dopuszczalna; nie wolno tylko przedstawiać jej tak, jakby wcześniejszy rachunek nadal opisywał tę samą pozycję. Historia wejścia pozostaje niezmieniona, bieżąca ekspozycja może się zmienić.
| Faza | Co się w niej rozstrzyga | Co jest już zamknięte i nie podlega zmianie | Gdzie liczy się szczegóły |
|---|---|---|---|
| Przed otwarciem | baza procentu, kwota ryzyka, punkt unieważnienia, wolumen, stan limitu dziennego i tygodniowego | nic — to jest faza, w której wszystko jeszcze wolno ustalić | 9.3, 9.4, 9.5 |
| W trakcie | wyłącznie operacje przewidziane regułą zapisaną przed wejściem: przesunięcie wyjścia na próg rentowności, częściowe zamknięcie, wyjście podążające | kwota ryzyka i położenie pierwotnego punktu unieważnienia | 9.7 |
| Po zamknięciu | pomiar wyniku po kosztach, pomiar obsunięcia, sprawdzenie limitów, ewentualne uruchomienie zatrzymania | wszystko, co dotyczy zamkniętej transakcji — pomiar nie zmienia jej wyniku | 9.8 |
Najbardziej kosztowne naruszenie tej zasady ma postać przesunięcia wyjścia obronnego dalej od ceny wejścia po otwarciu pozycji. Rachunek jest natychmiastowy: wolumen został policzony z odległości D, więc odsunięcie poziomu do 1,5 × D przy niezmienionym wolumenie podnosi stratę planowaną z R do 1,5 × R — nominalnie, przy stałej wartości pipsa, przed kosztami i odchyleniem ceny wykonania. Rzeczywisty wynik wymaga osobnego rozliczenia. Reguła mówiąca „ryzykuję 1% kapitału bieżącego" po takiej operacji opisuje transakcję o nominalnej stracie 1,5% tej samej bazy początkowej, przy czym nigdzie nie została zmieniona ani zapisana. Decyduje o tym arytmetyka, nie wytrzymałość: pierwotny rachunek przestał obowiązywać w chwili, gdy zmieniła się jedna z jego danych wejściowych.
Operacje z drugiego wiersza są dopuszczalne pod jednym warunkiem, który odróżnia je od poprzedniego przypadku: muszą być zapisane przed wejściem, razem z parametrem i momentem oceny — inaczej są decyzją podjętą pod wpływem bieżącego wyniku, choć na wykresie wyglądają identycznie. Co każda z nich robi z trafnością, relacją zysku do straty i wartością oczekiwaną, liczy artykuł 9.7.
Po zamknięciu zapisujesz wykonanie i porównujesz wynik z planem. Możesz również podjąć decyzję o kolejnej transakcji zgodnie z zapisaną polityką: odczytać nowy kapitał, zmniejszyć kwotę przy stałym procencie albo zastosować próg redukcji. Pomiar nie zmienia historii zamkniętej pozycji. Nie oznacza jednak, że do przyszłej ekspozycji nie wolno użyć informacji o stratach.
Które dane trzeba odświeżyć przy sygnale
Polityka „do 1% kapitału bieżącego” może pozostać bez zmian cały miesiąc. Kwota 200 PLN policzona dla 20 000 PLN nie pozostaje jednak aktualna po spadku equity do 19 600 PLN: nowy budżet wynosi 196 PLN. Tak samo wcześniej wyliczona odległość 40 pipsów może się zmienić, jeżeli cena wejścia przesunęła się względem stałego poziomu unieważnienia.
Przed zleceniem sprawdź aktualny kapitał, cenę wejścia, stronę aktywacji wyjścia, kurs przeliczenia i koszt. Odświeżenie danych nie jest zmianą planu. Zmianą planu byłoby np. podniesienie procentu, żeby zachować wcześniejszy wolumen. Właścicielem rachunku budżetu jest 9.3, a wolumenu 9.5.
8. Czego ochrona kapitału nie zapewnia
Poniższe cztery ograniczenia pokazują, dlaczego budżet nie jest gwarancją wykonania. Luka i niekorzystny poślizg mogą zwiększyć stratę; warunki ochrony rachunku dotyczą odrębnie ekspozycji i odpowiedzialności. Nie każde wykonanie musi być gorsze od modelu, ale plan powinien sprawdzić wariant niekorzystny.
Zwykły stop nie gwarantuje ceny. Sposób aktywacji i wykonania zależy od typu zlecenia oraz warunków usługi. Stop rynkowy po aktywacji szuka wykonania rynkowego; stop-limit może pozostać niewykonany. Różnice i strony kwotowania prowadzi 9.4, a pełną stratę luki — 9.10.

Otwórz obraz w pełnym rozmiarze.
Luka może wielokrotnie przekroczyć zaplanowane D. Stratę wyznacza cena wykonania i pełny koszt, nie sam poziom stopu. Ograniczenie odpowiedzialności określonego rachunku CFD jest odrębne od rachunku straty kontraktu. Historyczne ceny, ich zakres oraz scenariusze luki pokazuje 9.10.
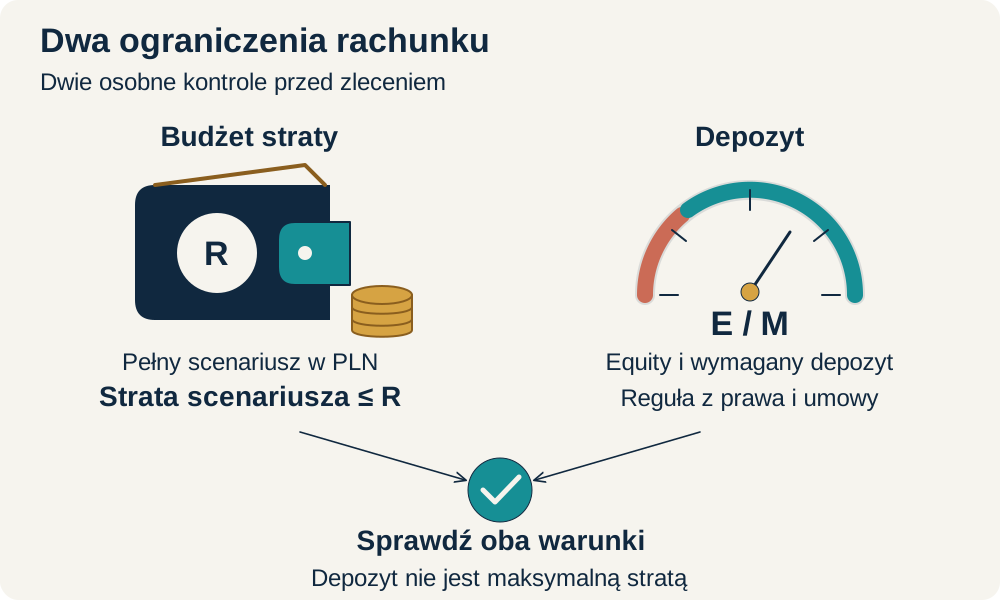
Warunek KNF dla objętych decyzją detalicznych CFD nakazuje zamknąć co najmniej jedną pozycję, gdy equity rachunku spadnie poniżej połowy łącznego wymaganego depozytu początkowego [2]. To nie 50% obsunięcia od szczytu. Podstawą jest decyzja DAS.456.2.2019, obowiązująca od 2 sierpnia 2019 r.; część normatywną sprawdzono 5 października 2026 r. Zakres obejmuje działalność w Polsce, także z innego państwa [3]. Kolejność zamykania i dodatkowe warunki usługi wymagają osobnego odczytu. Rachunek depozytu wobec budżetu prowadzi 9.5.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Ochrona przed saldem ujemnym ogranicza łączną odpowiedzialność za objęte nią detaliczne CFD do środków rachunku. Nie chroni depozytu przed utratą i nie gwarantuje, że wyświetlane equity nigdy chwilowo nie będzie ujemne. Przy kilku produktach i pozycjach nie można z samego zastosowania ochrony odtworzyć ścieżki wszystkich strat. Jej zakres trzeba sprawdzić oddzielnie od własnego budżetu [2][3].
| Reguła ryzyka | Co daje | Czego nie daje |
|---|---|---|
| Ułamek ryzyka na transakcję | ustala kwotę, o którą rachunek zmniejsza się przy jednej nietrafionej hipotezie, i wiąże ją z bieżącym kapitałem | nie ustala kwoty faktycznej, bo ta zależy od ceny wykonania |
| Wyjście obronne | określa poziom, przy którym pozycja ma zostać zamknięta, i zamienia stratę otwartą na zamkniętą | nie gwarantuje ceny wykonania ani obecności płynności na tym poziomie |
| Limit dzienny i tygodniowy | ogranicza liczbę transakcji po serii strat i przenosi decyzję o przerwie na moment sprzed straty | nie działa, dopóki nie jest wykonany; zapis nie wymusza wykonania |
| Przymusowe zamknięcie u pośrednika | ogranicza ekspozycję rachunku po przekroczeniu progu depozytowego | nie jest Twoją linią obrony: działa po fakcie, na poziomie rachunku i według reguły pośrednika |
| Ochrona przed saldem ujemnym | ogranicza — u klienta detalicznego objętego opisanymi wyżej środkami — łączną odpowiedzialność z tytułu kontraktów na różnicę do środków na rachunku | nie chroni wpłaconych środków ani nie gwarantuje ceny czy bieżącego salda; ogranicza odpowiedzialność w zakresie opisanej decyzji |
Te cztery pozycje mają różny charakter. Stop i przymusowe zamknięcie są mechanizmami wyjścia zależnymi od warunków aktywacji i wykonania. Luka opisuje przerwę dostępnych cen. Ochrona przed saldem ujemnym jest ograniczeniem łącznej odpowiedzialności klienta, a nie zleceniem z ceną gwarantowaną. Mogą ograniczać różne skutki, lecz nie należy traktować ich jako jednej gwarancji zachowania wpłaty. Przed zdarzeniem działają decyzje zapisane wcześniej — położenie wyjścia, limity strat i przede wszystkim wielkość pozycji, która przy określonej zmianie ceny skaluje jej nominalną kwotę — i to jest powód, dla którego wielkość pozycji zajmuje w tym dziale tyle miejsca.
Rachunek opisuje stratę w zdefiniowanym scenariuszu wykonania. W wariancie kosztowym tego artykułu nominalna stawka 1% daje pełną stratę 1,13% bieżącej bazy; nie należy więc nazywać jej całkowitym limitem 1%. Przy luce wynik może przekroczyć także tę wartość. Ochrona przed saldem ujemnym, w zakresie decyzji KNF, ogranicza odpowiedzialność z tytułu wszystkich CFD na rachunku [2]; nie gwarantuje ceny zlecenia, natychmiastowego odczytu salda zero ani bezpieczeństwa środków wpłaconych.
9. Siedem pomyleń, które unieważniają rachunek ryzyka
Każde z siedmiu poniżej daje wynik, który wygląda poprawnie i da się wpisać do arkusza. Dlatego są trwalsze niż błędy rachunkowe, których arkusz zwykle nie przepuszcza. Pierwsze cztery dotyczą wielkości podstawianych do rachunku, trzy ostatnie — statusu samego rachunku.
Pomylenie 1: depozyt zabezpieczający wzięty za ryzyko
Depozyt zabezpieczający, kwota ryzyka i strata faktyczna to trzy różne wielkości, będące odpowiedzią na trzy różne pytania. Ta sama pozycja może mieć — przy wartościach przykładowych — depozyt 350 PLN, zaplanowane ryzyko 100 PLN i stratę faktyczną większą od zaplanowanej, jeżeli wykonanie nastąpi po luce cenowej; rachunek tej różnicy prowadzi artykuł 9.10. Wszystkie trzy wielkości bywają poprawne jednocześnie. Depozyt mówi, ile środków rachunek blokuje na utrzymanie pozycji; kwota ryzyka — ile zamierzasz stracić, jeżeli hipoteza okaże się nietrafiona; strata faktyczna — ile zeszło z rachunku. Zdanie „depozyt zabezpieczający to maksymalna kwota, jaką mogę stracić" jest fałszywe w obie strony: bywa i większy, i mniejszy od straty. Mechanikę depozytu opisuje dział 2.
Pomylenie 2: procent bez bazy
„Ryzykuję 1%" nie jest liczbą, dopóki nie wiadomo, od czego. Przy otwartych pozycjach ze stratą niezrealizowaną saldo rozliczone i kapitał bieżący są dwiema różnymi liczbami, więc ten sam procent ryzyka daje z nich dwie różne kwoty. Różnica rośnie razem ze stratą, i rośnie w stronę niekorzystną: liczenie od salda pozwala na większe pozycje dokładnie wtedy, gdy rachunek jest już nadwyrężony. W tym artykule bazą jest kapitał bieżący przed otwarciem transakcji; rozstrzygnięcie dla całego działu i pokazanie, o ile rozjeżdżają się wolumeny przy każdej z baz, należy do 9.3.
Pomylenie 3: liczba instrumentów wzięta za rozproszenie ryzyka
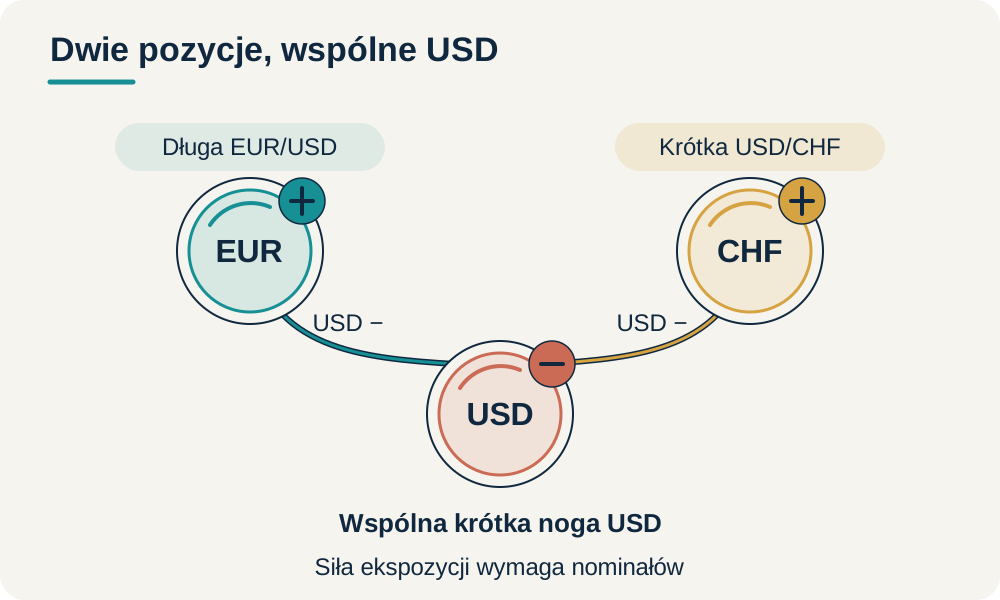
Sama liczba symboli nie mierzy rozproszenia ryzyka. Długa pozycja EUR/USD i krótka USD/CHF mają wspólną krótką nogę USD, ale wielkość netto trzeba policzyć z nominałów. Suma pełnych planowanych strat jest scenariuszem jednoczesnych wyjść, po zdefiniowanych cenach i z kosztami. Nie wymaga założenia ρ = 1 i nie jest odchyleniem standardowym portfela. Może być przydatnym limitem budżetu; miary zmienności i stresu odpowiadają na inne pytania. Rachunek prowadzi 9.9.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze.
Pomylenie 4: podnoszenie stawki po stracie nazwane zarządzaniem ryzykiem
W stałym modelu wyników i proporcjonalnych kosztów podnoszenie stawki nie zmienia średniej na jednostkę R, ale zmienia oczekiwany wynik w PLN oraz rozkład kapitału. Podwajanie po stratach szybko przekracza wykonalny budżet: stawki 1, 2, 4, 8, 16 i 32% kapitału początkowego zużywają łącznie 63%. Następna wynosi 64%, choć zostało 37%; nie mieści się już w kapitale. Suma siedmiu zaplanowanych strat wyniosłaby 127%, lecz ten ciąg wymaga finansowania ponad start. Twierdzenie o nieskończonym kapitale nie rozstrzyga wykonalności konkretnego rachunku. Modele doboru opisuje 9.5.
Pomylenie 5: reguła zapisana wzięta za regułę wykonaną
Zapisany limit nie wymusza jego wykonania. Jeżeli zmienisz stawkę albo pominiesz zatrzymanie, wynik opisuje faktycznie zastosowaną politykę. Dane nie przestają istnieć i nie trzeba automatycznie ich kasować; trzeba oznaczyć odstępstwo i oddzielić wniosek o wykonaniu planu od wniosku o pierwotnej regule. Warunki zatrzymania i wznowienia, które da się jednoznacznie sprawdzić, podaje 9.8.
Pomylenie 6: obsunięcie oczekiwane wzięte za sygnał awarii
Rozkład obsunięć można oszacować w określonym modelu, przy zadanym horyzoncie i polityce stawek. Próg zatrzymania jest osobną decyzją o dopuszczalnej stracie. Jego przekroczenie może uruchamiać działanie nawet wtedy, gdy model uznaje takie obsunięcie za możliwe; nie musi oznaczać awarii reguły. W drugą stronę pozostanie pod progiem nie dowodzi, że parametry są stabilne. Rozróżnienie i procedurę prowadzi 9.8.
Pomylenie 7: liczba transakcji wzięta za liczbę niezależnych obserwacji
Rachunki serii zakładają niezależność i niezmienne prawdopodobieństwa. Przy zależnych wynikach trzeba uwzględnić ich strukturę; dodatnia i ujemna zależność mogą różnie wpływać na serie oraz niepewność średniej. Sam wspólny kwartał lub wspólny instrument nie dowodzi określonego znaku zależności. Dlatego 100 zapisów nie jest automatycznie 100 niezależnymi obserwacjami, ale nie można też bez pomiaru przyjąć, że wszystkie są zależne w jeden sposób.

Otwórz obraz w pełnym rozmiarze.
Po stracie możesz zaktualizować kwotę bez zmiany reguły
Po pełnej stracie netto 200 PLN kapitał 20 000 PLN spada do 19 800 PLN. Kolejny budżet 1% wynosi 198 PLN. Polityka została wykonana dokładnie; nie zmieniono jej po niepowodzeniu. Osobną decyzją byłoby uruchomienie wcześniej zapisanego progu redukcji albo okresowego zatrzymania. Natomiast podniesienie procentu, żeby „odzyskać” 200 PLN na jednej pozycji, wymagałoby nowej reguły i nowego uzasadnienia.
Wersja planu opisuje politykę; chwilowy odczyt rachunku dostarcza danych do jej zastosowania. Te dwa zapisy pozwalają potem odróżnić normalne przeliczenie od odstępstwa.
10. Mapa działu: która decyzja, który artykuł, jaki parametr
Jedenaście lekcji dostarcza wyników do planu: kwot, definicji, warunków i terminów. Tabela wskazuje właściciela każdego rozstrzygnięcia. Kolumna trzecia pomaga rozpoznać, jakie dane albo regułę trzeba przenieść do dokumentu; nie każdy wynik jest pojedynczą liczbą.
| Decyzja do podjęcia | Artykuł rozstrzygający | Parametr wyjściowy |
|---|---|---|
| Czy dana decyzja należy do ochrony kapitału, czy do wyboru reguły wejścia | 9.1 (ten artykuł) | kryterium przynależności decyzji: przedmiot rozstrzygnięcia — selekcja transakcji albo budżet i granica straty; oraz kolejność czterech rozstrzygnięć i wymóg, żeby każdy procent miał jawną bazę. Którą liczbą jest ta baza, rozstrzyga 9.3 |
| Ile trzeba odrobić po obsunięciu i jakie jest prawdopodobieństwo trwałej utraty kapitału | 9.2 | zwrot wymagany do powrotu na szczyt; ryzyko ruiny z listą założeń |
| Ile wolno stracić na jednej transakcji, w dniu i w tygodniu | 9.3 | procent ryzyka z bazą oraz kaskada limitów z pierwszeństwem |
| Gdzie leży cena, przy której powód wejścia przestaje obowiązywać | 9.4 | odległość wyjścia obronnego w pipsach |
| Jaki wolumen wynika z kwoty ryzyka i odległości wyjścia | 9.5 | wolumen w lotach po zaokrągleniu w dół do kroku wolumenu |
| Jaka trafność i relacja zysku do straty dają dodatnią wartość oczekiwaną po kosztach | 9.6 | wartość oczekiwana i progowa trafność po kosztach |
| Co wolno zrobić z pozycją już otwartą | 9.7 | reguła zmiany ekspozycji z parametrem i momentem oceny |
| Kiedy przerwać handel i pod jakim warunkiem wrócić | 9.8 | definicja obsunięcia, próg zatrzymania i warunek wznowienia |
| Ile naprawdę ryzykujesz, mając otwartych kilka pozycji | 9.9 | ekspozycja łączna i limit ekspozycji zależnej |
| Co się dzieje, gdy rynek przeskakuje wyjście obronne | 9.10 | strata przy luce oraz granice wartości zagrożonej |
| Gdzie zapisać wszystkie te liczby, żeby nie rozstrzygać ich w momencie straty | 9.11 | wypełniony plan z własnymi wartościami i trybem aktualizacji |
Mapa wiąże decyzje z ich właścicielami. Do policzenia wolumenu potrzebujesz budżetu, odległości i danych instrumentu; kolejność czytania pozostałych lekcji może wynikać z problemu, który właśnie rozwiązujesz. Nie każdy wiersz kończy się liczbą: kryterium, warunek zatrzymania i moment aktualizacji też są wynikami. W planie zapisujesz je tak, żeby dało się sprawdzić ich zastosowanie. Kwoty aktualizujesz w chwilach wynikających z definicji bazy, procenty zmieniasz zgodnie z polityką przeglądu.
Dwa parametry z tej listy mają status szczególny, bo wpływają na wszystkie pozostałe. Pierwszym jest baza procentu: dopóki nie rozstrzygniesz, czy liczysz od kapitału bieżącego czy od salda rozliczonego, żadna kwota z pozostałych dziesięciu wierszy nie jest jednoznaczna. Drugim jest para warunków zatrzymania i wznowienia: reguła przerywająca handel bez zapisanej reguły powrotu przenosi decyzję o powrocie na moment, w którym rachunek jest w najgorszym stanie, a to jest dokładnie ten moment, którego cały dział stara się uniknąć.
Pięć z tych parametrów wchodzi do siebie nawzajem i dlatego kolejność ich ustalania nie jest dowolna. Schemat poniżej pokazuje tę kolejność w postaci, w jakiej da się ją przejść raz, przed pierwszą transakcją, i potem tylko aktualizować.
Szeroki schemat: przewiń go w poziomie lub otwórz pełny rozmiar.
Otwórz schemat w pełnym rozmiarze
Co powinieneś mieć zapisane po tym artykule
Artykuł otwierający dział nie daje limitów, ale daje trzy pola, które da się wypełnić od razu i bez żadnego dalszego rachunku. Zapisz je w tym samym miejscu, w którym potem stanie plan z 9.11.
| Pole | Co wpisujesz | Skąd to wiesz po tym artykule |
|---|---|---|
| Wymóg jawnej bazy procentu | że każdy procent ryzyka zapisujesz razem z bazą i momentem pomiaru; którą bazą, rozstrzyga 9.3 | z sekcji 9: ten sam procent daje dwie różne kwoty, a różnica rośnie wraz ze stratą |
| Kolejność rozstrzygnięć | aktualny budżet i warunek wyjścia → odległość, koszt i wolumen → kontrola danych przy sygnale | budżet i warunek wyjścia są niezależnymi wejściami rachunku V; przy sygnale odświeżamy wszystkie zmienne |
| Założona długość serii strat do przetrwania | liczba strat z rzędu, po której reguła ma nadal dawać się wykonać | z sekcji 4: przy trafności 55% seria pięciu strat w stu transakcjach ma prawdopodobieństwo 64,7%, ośmiu — 8,4% |
Trzecie pole wymaga decyzji arbitralnej jako jedyne i dlatego bywa pomijane. Nie ma wartości poprawnej: im dłuższą serię założysz, tym mniejszy wyjdzie procent ryzyka w rachunku z 9.3. W liniowym modelu tej samej średniej mniejsze r zmniejsza oczekiwany przyrost kwotowy przy tej samej bazie. Nie oznacza to zawsze wolniejszego wzrostu złożonego: powyżej udziału maksymalizującego średni logarytm jego redukcja może wzrost logarytmiczny poprawić. Wybór wymaga kryterium, kosztów i rozkładu, nie tylko dodatniej średniej. Zapisz go razem z datą, bo przy następnym przeglądzie planu będziesz chciał wiedzieć, co wtedy założyłeś, zamiast odtwarzać to z wysokości limitu.
Mała kwota: poprawny procent może nie dać zlecenia
Przy 500 PLN i limicie całkowitym 1% budżet wynosi 5 PLN. Nie wiadomo jeszcze, czy da się otworzyć pozycję. Trzeba znać co najmniej odległość i stronę wyjścia, wartość pipsa po przeliczeniu, koszty, minimum oraz krok wolumenu. Jeśli najmniejsza dopuszczalna pozycja przekracza 5 PLN w przyjętym scenariuszu, wynik brzmi „brak zgodnego z planem zlecenia”. Podniesienie procentu wyłącznie po to, żeby przekroczyć minimum, zmienia pytanie zamiast rozwiązać rachunek.
To druga granica obok obsunięcia: rachunek może mieć dodatni kapitał i nadal nie pozwalać na wykonanie zapisanej polityki. Pełny test technicznej wykonalności prowadzi 9.5.
11. Zadanie samokontrolne
Zadanie ma cztery części i wszystkie wykonujesz na kartce, zanim zajrzysz do rozwiązań. Część A sprawdza rozgraniczenie, które jest tezą tego artykułu. Część B wymaga Twoich własnych liczb — nie ma ich w treści zadania celowo, bo ustalenie ich jest częścią ćwiczenia. Część C sprawdza, czy odróżniasz twierdzenie prawdziwe z definicji od wyniku modelu. Część D sprawdza kolejność rozstrzygnięć na czterech zapisach, w których arytmetyka jest poprawna, a porządek nie zawsze.
Część A. Przypisz każdą z ośmiu decyzji do jednej z dwóch kategorii: ochrona kapitału albo wybór reguły wejścia. Kryterium rozstrzygające zapisz przed przystąpieniem do zadania — jeżeli po drodze będziesz musiał je zmienić, to znaczy, że pierwsza wersja była nieostra.
- Ryzykuję nie więcej niż ustalony procent kapitału bieżącego na jedną transakcję.
- Wchodzę dopiero po zamknięciu świecy powyżej szczytu z poprzedniej sesji.
- Po przekroczeniu limitu dziennego kończę handel do następnego dnia.
- Szukam układów wyłącznie na trzech wybranych parach walutowych.
- Procent ryzyka liczę od kapitału bieżącego, a nie od salda rozliczonego.
- Nie otwieram pozycji w pierwszych piętnastu minutach po otwarciu sesji.
- Wracam do handlu dopiero po spełnieniu zapisanego wcześniej warunku wznowienia.
- Punkt unieważnienia ustalam przed policzeniem wolumenu, a nie po nim.
Część B. Na własnych liczbach: weź kapitał, którym faktycznie dysponujesz, i ułamek ryzyka, którego faktycznie używasz albo zamierzasz użyć. Ustal sam, ile strat z rzędu Twój rachunek ma przetrwać bez zmiany reguł — nie ma jednej właściwej odpowiedzi i to Ty przyjmujesz to założenie. Policz kapitał po takiej serii ze wzoru K_n = K_0 × (1 − r)^n. Następnie odpowiedz jednym zdaniem na pytanie: dlaczego dodatnia wartość oczekiwana nie wyklucza sytuacji, w której ten rachunek przestaje być zdolny do handlu? Na koniec sprawdź rzecz trzecią: przy kapitale, który zostanie po tej serii, i przy typowej dla Twojego instrumentu odległości wyjścia — czy wolumen wynikający z reguły jest jeszcze większy od minimalnego dostępnego na rachunku?
Rozwiązanie części A
Kryterium. Decyzja należy do ochrony kapitału, jeżeli rozstrzyga, ile wolno stracić, wobec czego to mierzysz, kiedy przestajesz handlować i pod jakim warunkiem wracasz — albo jeżeli rozstrzyga kolejność, w jakiej te wielkości powstają. Wszystkie te rozstrzygnięcia daje się zapisać bez wiedzy o tym, co robi rynek. Decyzja należy do wyboru reguły wejścia, jeżeli rozstrzyga, kiedy i w co wchodzisz, czyli selekcjonuje transakcje i wpływa na znak wartości oczekiwanej.
| Decyzja | Kategoria | Uzasadnienie |
|---|---|---|
| 1. Procent kapitału bieżącego na transakcję | ochrona kapitału | rozstrzyga wielkość dopuszczalnej straty; nie zmienia trafności ani relacji zysku do straty |
| 2. Wejście po zamknięciu świecy powyżej szczytu | reguła wejścia | rozstrzyga moment i warunek wejścia, czyli wpływa na znak wartości oczekiwanej |
| 3. Koniec handlu po przekroczeniu limitu dziennego | ochrona kapitału | reguła zatrzymania zapisana z góry; działa niezależnie od tego, co pokazuje wykres |
| 4. Wybór trzech par, na których szukasz układów | reguła wejścia | rozstrzyga, gdzie szukasz przewagi; wpływ na ryzyko jest pochodną, nie celem |
| 5. Baza procentu: kapitał bieżący, nie saldo | ochrona kapitału | rozstrzyga, wobec czego mierzy się kwotę ryzyka; zmienia wielkość pozycji przy tym samym procencie |
| 6. Brak wejść w pierwszych piętnastu minutach sesji | reguła wejścia | filtr czasowy zawężający zbiór dopuszczalnych wejść |
| 7. Powrót do handlu po spełnieniu warunku wznowienia | ochrona kapitału | druga połowa procedury zatrzymania; bez niej reguła przerywająca handel przenosi decyzję na moment najgorszy z możliwych |
| 8. Punkt unieważnienia ustalany przed wolumenem | ochrona kapitału | trzeci człon kryterium: rozstrzygnięciem jest kolejność, nie położenie poziomu. Gdzie leży punkt unieważnienia, rozstrzyga hipoteza transakcji, czyli reguła wejścia; że ustala się go przed wolumenem, rozstrzyga ochrona kapitału, bo tylko przy tej kolejności kwota ryzyka pozostaje daną wejściową, a nie wynikiem |
Wynik: pięć decyzji po stronie ochrony kapitału — 1, 3, 5, 7 i 8 — oraz trzy po stronie reguły wejścia: 2, 4 i 6. Podział nie jest równy i nie ma być. Każda z ośmiu pozycji przechodzi przez kryterium dokładnie raz: pozycja 1 przez człon „ile wolno stracić", 5 przez „wobec czego to mierzysz", 3 przez „kiedy przestajesz handlować", 7 przez „pod jakim warunkiem wracasz", 8 przez człon o kolejności, a 2, 4 i 6 przez człon o selekcji transakcji. Jeżeli którakolwiek wyszła Ci w obu kategoriach naraz, sprawdź kryterium, które zapisałeś na początku — najczęstsza przyczyna to sformułowanie odwołujące się do skutku („bo to zmniejsza stratę"), a nie do przedmiotu rozstrzygnięcia. Prawie każda decyzja handlowa ma jakiś wpływ na wielkość straty; klasyfikuje się ją według tego, co rozstrzyga, nie według tego, na co oddziałuje.
Rozwiązanie części B — przykład rachunku
Poniższe liczby są przykładem toku rozumowania, a nie wzorcem do przepisania: Twoje wartości będą inne i mają być inne. Załóżmy kapitał bieżący 25 000 PLN, ryzyko 2% i założenie, że rachunek ma przetrwać serię ośmiu strat bez zmiany reguł.
K_8 = 25 000 × (1 − 0,02)^8 = 25 000 × 0,8508 = 21 269 PLN
Przy ryzyku netto 2% i ośmiu pełnych stratach 25 000 × 0,98⁸ = 21 269,08 PLN: ubytek 3 730,92 PLN, czyli 14,92%. Przy 5% pozostaje 16 585,51 PLN, czyli obsunięcie 33,66%. Dodatnia średnia jednostkowa nie wyklucza takiej serii ani wcześniejszego dojścia do progu technicznej wykonalności. Nie wystarcza też, żeby porównywać jej częstość między dowolnymi modelami: do prawdopodobieństwa potrzebny jest cały rozkład i zależności.
Trzecia część odpowiedzi jest osobna i częściej pomijana. Po serii kapitał 21 269 PLN daje przy 2% kwotę ryzyka 425 PLN. Czy ta kwota wystarcza do otwarcia najmniejszej dostępnej pozycji, rozstrzyga dopiero pełne przeliczenie z danymi instrumentu — odległością wyjścia, wartością pipsa, krokiem i minimum wolumenu — które prowadzi 9.5; sama kwota tego nie przesądza. Im głębiej seria zejdzie i im mniejszy rachunek, tym bliżej progu, przy którym wolumen po zaokrągleniu w dół przestaje być dodatni i reguła przestaje być wykonalna wcześniej, niż rachunek przestaje istnieć. Granica wykonalności jest więc drugim, niezależnym od obsunięcia powodem, dla którego założoną długość serii trzeba zapisać z góry, a nie odtwarzać po fakcie.
Wzór zakłada stały procent i każdą pełną stratę równą już całkowitej kwocie ryzyka netto. Nie dodawaj wtedy zwykłego kosztu drugi raz. Jeśli 2% oznacza jedynie odległość cenową przed kosztami, trzeba najpierw powiększyć stratę jednostkową i przeliczyć serię. Niekorzystna luka lub poślizg ponad przyjęty scenariusz mogą pogłębić ubytek. Odwrotny rachunek, wyprowadzający procent z dopuszczalnego obsunięcia i długości serii, prowadzi 9.3.
Część C i jej rozwiązanie
Polecenie. Poniżej stoi pięć twierdzeń, wszystkie prawdziwe. Przypisz każdemu status: tożsamość arytmetyczna albo wynik modelu. Przy każdym, któremu przypiszesz status modelu, wypisz co najmniej jedno założenie, którego naruszenie zmienia wynik.
- Seria dziesięciu strat przy stałym ryzyku 2% zostawia 81,7% kapitału.
- Kwota ryzyka 200 PLN przy odległości wyjścia 40 pipsów i wartości pipsa 10 PLN za lot daje wolumen 0,5 lota.
- Prawdopodobieństwo, że seria co najmniej ośmiu strat wystąpi w ciągu stu transakcji, wynosi 8,4%.
- Wartość oczekiwana przyjętego zbioru zasad wynosi +0,41 jednostki ryzyka.
- Odchylenie standardowe pojedynczego wyniku wynosi 1,393 jednostki ryzyka.
Rozwiązanie. Twierdzenia 1 i 2 wynikają z definicji modelu i jednostek; drugi wzór jest nominalny, przed kosztami i krokiem. Twierdzenie 3 wymaga stałego p = 55% oraz niezależnych wyników. Zależność wymaga osobnego rozkładu — sam znak korelacji nie określa uniwersalnie zmiany prawdopodobieństwa serii. Twierdzenia 4 i 5 są modelowe. W artykule p, relację wyniku i koszt zadano, nie zmierzono. Przedział z sekcji 3 dotyczy wyłącznie trafności w niezależnej próbie; nie opisuje równocześnie niepewności relacji zysk/strata i kosztów.
Rozróżnienie ma jedną praktyczną konsekwencję. Twierdzeniami z pierwszej grupy wolno posługiwać się bez zastrzeżeń, bo są prawdziwe z konstrukcji. Twierdzenia z drugiej grupy wolno podawać wyłącznie razem z listą założeń — w tym samym bloku co liczba: tuż przed nią albo bezpośrednio pod nią, nigdy o akapit dalej.
Część D i jej rozwiązanie
Polecenie. Cztery zapisy poniżej opisują rachunki wykonane przed czterema różnymi transakcjami. Arytmetyka w każdym z nich jest poprawna. W dwóch odwrócono kolejność z sekcji 7. Wskaż, w których, i napisz jednym zdaniem, która liczba przestaje być w nich daną wejściową.
- „Kapitał bieżący 20 000 PLN, ryzyko 1%, czyli 200 PLN. Punkt unieważnienia leży 40 pipsów poniżej wejścia. Przy wartości pipsa 10 PLN za lot wolumen wynosi 0,5 lota."
- „Handluję 0,2 lota, czyli 2 PLN na pips. Wyjście obronne stawiam 50 pipsów niżej, żeby stracić najwyżej 100 PLN."
- „Chcę stracić najwyżej 150 PLN. Przy 0,3 lota to 3 PLN na pips, więc wyjście obronne stawiam 50 pipsów niżej."
- „Punkt unieważnienia leży 80 pipsów poniżej wejścia. Ryzyko 1% z 20 000 PLN to 200 PLN, więc wolumen wynosi 0,25 lota."
W zapisach 2 i 3 odległość wynika z wybranego wolumenu oraz kwoty, a nie z warunku unieważnienia. W zapisach 1 i 4 budżet i odległość są wejściami do tego samego rachunku V; te dwa wejścia można ustalić w dowolnej kolejności. Stałą kwotę 150 PLN także wolno przyjąć jako model budżetu — błąd zapisu 3 dotyczy dopasowania poziomu do z góry wybranego wolumenu. Przy stałym R i w podwojenie D zmniejsza nominalny V o połowę. Wszystkie cztery rachunki pomijają koszty i krok; nie są zleceniami gotowymi do wysłania. Pełne sprawdzenie prowadzi 9.5.
Sprawdź, czy wolumen został policzony z niezależnie uzasadnionego budżetu oraz poziomu unieważnienia. Kolejność zdań w notatce nie dowodzi kolejności decyzji. Dobrze wykonany rachunek musi dodatkowo przejść kontrolę kosztów, kroków i aktualności danych.
12. Co z tego wynika
Cały artykuł sprowadza się do jednego rozgraniczenia i jednej kolejności. Rozgraniczenie: wartość oczekiwana i przetrwanie serii to dwa warunki, z których każdy jest konieczny osobno i żaden nie zastępuje drugiego. Zależność rachunku: do V potrzebujemy aktualnego budżetu, odległości, kosztu i danych instrumentu. Budżet i warunek wyjścia można ustalać w różnej kolejności; sygnał może wymagać odświeżenia danych. Żaden wcześniej policzony wolumen nie zastępuje kontroli przy faktycznym wejściu.
Jest jeszcze rzecz, którą lepiej wiedzieć zawczasu, żeby nie szukać jej w kolejnych artykułach: czego ten dział nie zrobi. Nie poda gotowego zestawu limitów do przepisania, bo każdy z nich zależy od dwóch założeń, które musisz przyjąć sam: od dopuszczalnego obsunięcia i od długości serii, którą rachunek ma przetrwać. Nie orzeknie, czy Twoje reguły wejścia mają przewagę; przyjmuje trafność i relację zysku do straty jako dane wejściowe pochodzące z Twojej ewidencji. Nie opisze też, co się dzieje w głowie po piątej stracie z rzędu; zapisze natomiast regułę, która z góry rozstrzyga, co w tym momencie przewiduje plan — choć samo zapisanie wykonania nie wymusza.
Zostaje jeszcze jedna rzecz, którą ten artykuł zostawił otwartą świadomie. Nie padła tu ani jedna liczba, którą można przepisać do własnego planu jako gotowy limit; trzy pola, które da się wypełnić od razu, zbiera tabela w sekcji 10. Jedno z nich, założona długość serii strat, wymaga od Ciebie decyzji arbitralnej i właśnie dlatego trzeba je zapisać, zamiast zostawiać do rozstrzygnięcia w chwili, gdy seria już trwa.
Reguła ryzyka zwiększa szansę, że seria strat pozostanie danymi do analizy zamiast końcem pomiaru, i niczego ponad to nie obiecuje.
Wszystko poza tym jest w tym dziale kwestią rachunku, a nie przekonań. Ile trzeba odrobić po obsunięciu, jakie jest prawdopodobieństwo trwałej utraty kapitału przy Twoim ułamku ryzyka i co się dzieje, gdy ten sam zbiór wyników ustawi się w innej kolejności — to są trzy pytania z jedną odpowiedzią liczbową każde. Wszystkie trzy liczy artykuł 9.2, i to jest następny krok: wzór na zwrot wymagany do powrotu na szczyt, wyprowadzony zamiast zacytowany, oraz ryzyko ruiny policzone dla dwóch poziomów ryzyka na transakcję przy jawnie wypisanych założeniach.
FAQ — Najczęściej zadawane pytania
Czy ochrona kapitału zastąpi rentowne reguły wejścia i wyjścia?
Jak ustalić procent ryzyka?
Czy stop-loss gwarantuje zaplanowaną stratę?
Czy seria pięciu strat dowodzi awarii?
Czy trzy pary walutowe zapewniają dywersyfikację?
Czy mniejszy ułamek zawsze spowalnia wzrost?
Źródła i bibliografia
- ESMA, komunikat z 27 marca 2018 r.. Historyczny zakres stratnych rachunków CFD w analizach krajowych nadzorców; nie osobiste prawdopodobieństwo straty.
- KNF, decyzja DAS.456.2.2019, pkt 1–7 i 15. Zakres ochrony odpowiedzialności, zamknięcia i ostrzeżenia o ryzyku; źródło odczytane 5 października 2026 r.
- KNF, interwencje produktowe. Zakres działalności na terytorium RP, również z innego państwa. Odczyt 5 października 2026 r.
- Obliczenia dydaktyczne: zadany ciąg 30 wyników, jawny model dwuwynikowy i stały koszt 0,13R₀. Tabele przeliczono; nie są wynikiem realnego rachunku. Pełny rachunek ruiny i jego założenia: 9.2.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


