


Jak powstał rynek Forex? Od złota do płynnych kursów walut
Jeszcze w powojennym systemie walutowym zmiana oficjalnego kursu była decyzją władz, której starano się unikać. Dziś kurs euro do dolara może zmieniać się z każdą kolejną transakcją. Między tymi sposobami ustalania ceny nie było jednego przełącznika. Współczesny Forex wyrósł z kilku zmian: odejścia od wymienialności na złoto, rozpadu systemu stałych parytetów i rozwoju elektronicznego handlu. Rok 1971 jest w tej historii ważny, ale sam nie wystarcza do jej wyjaśnienia.
- Jak złoto ograniczało wahania kursów i swobodę polityki pieniężnej.
- Dlaczego Bretton Woods potrzebowało dolarów, a zarazem obawiało się ich nadmiaru.
- Co wydarzyło się osobno w 1971, 1973 i 1978 r.
- Jak zmieniły rynek giełdowe kontrakty walutowe, elektroniczne platformy i euro.
- Dlaczego denominacja, wymienialność złotego i jego kurs płynny to trzy różne sprawy.
Oś czasu: kolejne zmiany zasad wymiany walut
Daty pomagają, jeśli pokazują, co właściwie się zmieniło. Zawieszenie wymienialności na złoto, upłynnienie kursu i otwarcie elektronicznej platformy dotyczą różnych części rynku. W tej tabeli są więc zarówno decyzje o systemie pieniężnym, jak i późniejsze zmiany sposobu handlu. Parytet to oficjalnie ustalona wartość waluty; przy kursie płynnym jej cena może dostosowywać się bez obrony takiego przelicznika.
| Data | Zmiana | Znaczenie |
|---|---|---|
| 1821 | Wielka Brytania przywraca wymienialność banknotów na złoto. | Początek długiego okresu złotej podstawy funta. [1] |
| 1914 | Wojna przerywa przedwojenny system; Wielka Brytania zawiesza złoty standard. | Finansowanie wojny podważa dotychczasowe reguły. [2] |
| 1925 | Wielka Brytania wraca do złota po przedwojennym parytecie. | Odbudowa starej reguły odbywa się w innych warunkach gospodarczych. [2], [3] |
| Wrzesień 1931 | Wielka Brytania odchodzi od złotego standardu. | Powrót do parytetu z 1925 r. okazuje się nietrwały. [1] |
| 22 lipca 1944 | Przyjęcie porozumień w Bretton Woods. | Nowe ramy współpracy walutowej oraz powołania Międzynarodowego Funduszu Walutowego (MFW) i Międzynarodowego Banku Odbudowy i Rozwoju (IBRD). [4], [5] |
| 15 sierpnia 1971 | USA zawieszają oficjalną wymienialność dolara na złoto. | Załamuje się złota podstawa systemu, lecz główne kursy nie przechodzą od razu do swobodnego ustalania ceny przez rynek. [6] |
| Grudzień 1971 | Porozumienie Smithsonian. | Próba utrzymania systemu po zmianie parytetów. [7] |
| 16 maja 1972 | Giełda Chicago Mercantile Exchange (CME) uruchamia kontrakty terminowe o jednakowych zasadach, zwane futures, na siedem walut. | Rozwija się giełdowy sposób zawierania kontraktów walutowych. [11] |
| Marzec 1973 | Główne waluty przechodzą do kursów płynnych wobec dolara. | Kończy się funkcjonowanie parytetów Bretton Woods. [7] |
| 1973 | Reuters wprowadza Monitor. | Kwotowania walut docierają elektronicznie do subskrybentów. [14] |
| 7–8 stycznia 1976 | Spotkanie MFW w Kingston na Jamajce. | Uzgodnienia przygotowują zmianę formalnych zasad kursowych. [9] |
| 1 kwietnia 1978 | Wchodzi w życie druga poprawka do statutu MFW. | Różne reżimy kursowe zyskują podstawę w nowych zasadach Funduszu. [5], [10] |
| 1981 | Reuters Dealing System. | Dealerzy mogą uzgadniać transakcje przez komunikację elektroniczną. [15] |
| 22 września 1985 | Porozumienie Plaza. | Skoordynowane działania władz mają osłabić dolara. [12] |
| 22 lutego 1987 | Porozumienie Louvre. | Władze dążą do stabilizacji kursów po spadku dolara. [12] |
| 16 września 1992 | Wielka Brytania opuszcza europejski mechanizm kursowy (ERM). | Obrona ustalonego przedziału kursowego może przekroczyć akceptowany koszt. [1] |
| Wrzesień 1993 | Start Electronic Broking Service (EBS), systemu kojarzenia ofert banków. | Rozszerza się elektroniczne kojarzenie ofert banków. [16] |
| 1 stycznia 1995 | Denominacja złotego: 10 000 starych zł = 1 nowy zł. | Zmienia się jednostka zapisu kwot. [18] |
| 1 czerwca 1995 | Polska przyjmuje zobowiązania art. VIII MFW. | Wymienialność w zakresie bieżących transakcji międzynarodowych. [19] |
| 1 stycznia 1999 | Euro staje się walutą uczestników unii pieniężnej. | Początkowo funkcjonuje w rozliczeniach i zapisach księgowych. [13] |
| 12 kwietnia 2000 | Polska wprowadza kurs płynny złotego. | Zniesiona zostaje dotychczasowa reguła ograniczająca jego wahania. [20] |
| 1 stycznia 2002 | Banknoty i monety euro wchodzą do obiegu. | Zmiana waluty staje się widoczna także w codziennych płatnościach gotówkowych. [13] |
Wymiana walut jest starsza niż współczesny Forex
Sprzedaż towaru za granicę wymagała ustalenia, w jakim pieniądzu nastąpi zapłata i jak go przeliczyć. Potrzeba ta istniała długo przed ekranami z kursem EUR/USD. Nie należy jednak utożsamiać każdej dawnej wymiany monet z rynkiem opisanym dziś w statystykach banków centralnych.
Moneta ułatwiała płatność, ale nie usuwała problemu wyceny
Wczesne monety lidyjskie z VII–VI w. p.n.e. powstawały z elektronu, stopu złota i srebra. Badania numizmatyczne nadal doprecyzowują ich kolejność i datowanie; jedna efektowna data „wynalezienia monety” nie opisuje całego procesu. Austriacki Instytut Archeologiczny [33] Stempel i ustalona waga pomagały rozpoznawać pieniądz, ale przy spotkaniu różnych monet pozostawało pytanie o zawartość metalu, zużycie i akceptację przez odbiorcę. Ocena zagranicznej monety była inną czynnością niż policzenie jej nominału.
Przykład modelowy: dwie monety noszą podobną nazwę, lecz pierwsza zawiera 5 gramów srebra, a druga 4 gramy. Przy wycenie wyłącznie według czystego kruszcu pięć drugich monet odpowiada czterem pierwszym. Rzeczywista cena mogła uwzględniać także koszty sprawdzenia i wymiany. Ten prosty rachunek pokazuje, dlaczego pośrednik musiał znać właściwości pieniądza, a nie tylko jego nazwę. Nie są to parametry monet lidyjskich ani kurs historyczny. Przeliczanie kruszcu i towarów stanowi tło historii pieniądza; nie nazywamy go współczesnym rynkiem OTC.
Sieci kupieckie: wartość można przenieść bez wiezienia monet
Wraz z handlem na większe odległości potrzebne były rozwiązania pozwalające zapłacić w innym mieście, bez przewozu tej samej sakiewki. W tradycyjnych systemach transferu wartości, takich jak hawala, nadawca przekazuje środki pośrednikowi w jednym kraju, a współpracujący pośrednik wypłaca uzgodnioną równowartość odbiorcy w drugim. Rozliczenie między pośrednikami jest osobnym etapem. Opis FinCEN pokazuje także powiązania takich sieci z formalnymi bankami; nie są one zawsze odciętym od bankowości „systemem samego zaufania”. [34]
Inną drogą były weksle kupieckie. Dokument zobowiązywał wskazanego pośrednika do zapłaty określonemu odbiorcy, często w innym miejscu i pieniądzu. W badaniu banku Medyceuszy Raymond de Roover przytacza rejestr z 1455 r.: oddział w Rzymie miał honorować weksle wystawione we Florencji przez upoważnionych przedstawicieli banku. Liczyły się więc nie tylko kwota i kurs, lecz również autentyczność dyspozycji oraz to, kto mógł ją wystawić. [35]
Model wyjaśniający połączenie płatności, kredytu i wymiany: kupiec przekazuje dziś 100 jednostek waluty A, a dokument przewiduje wypłatę 200 jednostek B po uzgodnionym czasie w innym mieście. Nadawca zna przyszłą kwotę, ale nadal ponosi ryzyko niewykonania zobowiązania. Opóźnienie płatności i dwie waluty tworzą podobieństwo do późniejszych instrumentów terminowych; nie czynią historycznego weksla identycznym z dzisiejszym forwardem lub futures. Parametry są wymyślone. Bez dokumentów nie przypisujemy tej transakcji konkretnemu kupcowi ani oddziałowi Medyceuszy.
Floren: dlaczego kupcy ufali określonej monecie
Florencja zaczęła bić złotego florena w 1252 r. Banca d’Italia przypomina, że przez około trzy stulecia utrzymywano jego wagę i skład: 3,53 grama złota o próbie 24 karatów. Zaufanie do zawartości kruszcu i rola florenckiego handlu pomagały tej monecie funkcjonować w rozliczeniach europejskich. [40] Kupiec nie musiał uznawać wszystkich monet za równie wiarygodne tylko dlatego, że każda nosiła nazwę waluty. Dobrze rozpoznawalny standard ograniczał część kosztów sprawdzania, ale nie usuwał ryzyka fałszerstwa, transportu ani niewypłacalności drugiej strony.
Amsterdam: płatność zapisem zamiast przekazywania kolejnych monet
Bank Amsterdamu, utworzony w 1609 r., przyjmował początkowo depozyty oparte na złotych i srebrnych monetach, a płatności rozliczał transferami między zapisami depozytów. Badanie opublikowane przez De Nederlandsche Bank pokazuje zarówno rozwój tego pieniądza bankowego, jak i późniejsze załamanie zaufania wskutek szoków, dużego kredytowania i braku wsparcia fiskalnego. [41] Korzystanie z zapisu upraszczało płatności, lecz opierało się na wiarygodności instytucji i jej aktywów. Przeniesienie wartości z sakiewki do księgi nie oznaczało usunięcia ryzyka — zmieniało jego źródło.
Od pokwitowania depozytu do pieniądza papierowego
W Wielkiej Brytanii pieniądz papierowy rozwijał się m.in. z pokwitowań wystawianych przez złotników za powierzone im środki. Po powstaniu Banku Anglii w 1694 r. jego noty również potwierdzały depozyty; z czasem wykształciły się banknoty. W muzealnej kolekcji zachował się fragment noty z 18 czerwca 1697 r. opiewającej na 22 funty. Bank of England [36] To przykład brytyjski, nie twierdzenie, że tam powstał pierwszy pieniądz papierowy na świecie.
Zmienił się przedmiot zaufania: odbiorca przyjmujący dokument polegał na obietnicy emitenta, a nie wyłącznie na metalu w trzymanej monecie. Papier ułatwiał przenoszenie wartości, ale wymagał oceny, czy zobowiązanie zostanie spełnione. Ta różnica między pieniądzem a roszczeniem do instytucji powróci później przy wymienialności na złoto i przy rozliczeniach bankowych. Lżejszy nośnik nie usuwał ryzyka; zmieniał miejsce, w którym trzeba go szukać.
Dlatego starożytne kantory i późniejsze rozliczenia kupieckie są tu tłem, a nie kolejnymi wersjami dzisiejszej platformy. Dla zrozumienia współczesnego rynku ważniejsza jest zmiana reguł: czy pieniądz można wymienić na kruszec, kto zobowiązuje się utrzymać jego cenę i co dzieje się, gdy tej obietnicy nie da się dotrzymać. Od tych pytań zaczyna się historia nowoczesnego systemu walutowego.
Standard złota: stabilny przelicznik miał swój koszt
Co wiązało waluty ze sobą
W systemie opartym na złocie jednostka pieniężna odpowiadała określonej ilości kruszcu, a wymienialność miała uwiarygodniać ten związek. Jeśli dwie waluty miały ustaloną zawartość złota, wynikał z niej także ich wzajemny przelicznik. Kurs nie musiał być idealnie nieruchomy: przewóz złota, ubezpieczenie i inne koszty dopuszczały pewne odchylenia. Podstawą pozostawała jednak obietnica wymiany po ustalonej cenie. [2]
Model przeliczenia, z wymyślonymi jednostkami: jeżeli jedna jednostka waluty A odpowiada 2 gramom złota, a jedna jednostka B — 1 gramowi, parytet wynosi 1 A = 2 B. Duże odejście od tej relacji mogłoby skłonić uczestników do wymiany pieniędzy na złoto i przeniesienia kruszcu tam, gdzie da się uzyskać więcej. Transport i ubezpieczenie wyznaczają koszty takiego działania. To przykład mechanizmu, nie historyczny kurs żadnej pary.
Wielka Brytania wznowiła wymienialność w 1821 r. Ten punkt na osi czasu dotyczy funta, a nie jednoczesnego przyjęcia identycznych reguł przez cały świat. [1] Złoty standard był systemem rozwijającym się w różnych państwach, z różnymi praktykami banków centralnych.
Stały kurs wymagał dostosowania gospodarki do parytetu. Gdy odpływało złoto, obrona wymienialności mogła wymuszać ograniczenie kredytu i podwyżkę stóp. Pomagało to zatrzymać odpływ rezerw, ale utrudniało finansowanie przedsiębiorstw. Cena płacona za stały przelicznik pojawiała się więc również w produkcji i zatrudnieniu. Nie każda stabilność kursu oznaczała stabilność gospodarki. [3]
1717, 1821 i lata 70. XIX wieku oznaczają różne etapy
Zanim złoto stało się międzynarodową podstawą kursów, współistniały pieniądz srebrny, złoty i systemy bimetaliczne. W 1717 r. ustalenie relacji złota i srebra przez Isaaca Newtona, kierującego angielską mennicą, sprzyjało wycofywaniu srebrnych monet z obiegu i faktycznej przewadze złota. Nie była to konferencja powołująca globalny standard. Wznowienie brytyjskiej wymienialności w 1821 r. stanowiło kolejny etap, a międzynarodowy złoty standard dojrzał dopiero w latach 70. XIX wieku. Te rozróżnienia opisuje historyczny przegląd Rezerwy Federalnej. [37]
„Punkty złota” były granicami wyznaczanymi przez koszt przewiezienia i ubezpieczenia kruszcu. Gdy cena waluty odbiegała dostatecznie od parytetu, można było porównać zwykłą wymianę z uzyskaniem złota i przesłaniem go za granicę. Do takiego porównania trzeba użyć jednakowej wagi i próby metalu. Nie wolno bez korekty dzielić ceny uncji czystego złota przez cenę uncji stopu o innej zawartości kruszcu. Historyczny powrót funta w 1925 r. opierał się na parytecie około 4,86 USD za GBP, lecz jego obrona wymagała dostosowania do ówczesnych warunków gospodarczych. [3]
Jak odpływ złota przenosił się na kredyt i działalność firm
W uproszczonym mechanizmie płatności z zagranicą odpływ kruszcu ogranicza zasoby pieniężne kraju. Droższy lub mniej dostępny kredyt osłabia wydatki, a dostosowanie cen może poprawić konkurencyjność towarów. To logika mechanizmu przepływu kruszcu i cen, a nie obietnica, że każda nierównowaga handlowa koryguje się szybko i bez strat. W praktyce banki centralne wpływały na ten proces stopami i zasadami kredytu. Złoty standard nie był maszyną działającą bez decyzji instytucji. [37]
Wyobraźmy sobie wyłącznie modelową firmę: ma gotowy towar, lecz nabywcy ograniczają zakupy, a bank żąda wyższego oprocentowania kredytu na zapasy. Stały przelicznik jej waluty nie chroni marży ani zatrudnienia. Firma może ograniczyć produkcję, zanim spadek kosztów pozwoli jej ponownie zwiększyć sprzedaż. To nie jest relacja o konkretnym przedsiębiorstwie z XIX wieku. Przykład pokazuje koszt realnego dostosowania, który znika z pola widzenia, gdy oceniamy system wyłącznie według stabilności kursu.
Wojna i nieudany powrót do dawnych warunków
Wybuch pierwszej wojny światowej podważył przedwojenne reguły. W Wielkiej Brytanii złoty standard został zawieszony w 1914 r.; jego przywrócenie w 1925 r. oparto na przedwojennym parytecie. [2] Powrót do starej ceny nie cofał jednak zmian poziomu cen i warunków konkurencji. Obrona parytetu mogła wymagać bolesnego spadku krajowych cen i kosztów. W historycznej ocenie Banku Anglii obrona przedwojennego parytetu obciążała dostosowaniem płace i ceny. [3]
We wrześniu 1931 r., przy presji na funta i rezerwy, Wielka Brytania zrezygnowała ze złotego standardu. [1] Doświadczenia międzywojenne, w tym dewaluacje i ograniczenia handlu, stały się później argumentem za wspólnymi zasadami międzynarodowymi. [4]
Genua 1922: odbudowa nie musiała oznaczać kopii dawnego systemu
Komisja finansowa konferencji w Genui w 1922 r. zalecała współpracę banków centralnych i oszczędzanie kruszcu przez utrzymywanie części rezerw w zagranicznych saldach. Jej program dopuszczał między innymi salda bankowe, weksle i krótkoterminowe papiery w innych uczestniczących państwach. Powrót do złota nie musiał odbywać się po dawnym parytecie — decyzja miała zależeć od warunków gospodarczych. Tekst uchwał wydrukowano w Federal Reserve Bulletin w czerwcu 1922 r. [43] W takim systemie zaufanie do rezerw zależało także od cudzej waluty i aktywów, a nie tylko od sztab przechowywanych we własnym skarbcu.
Bretton Woods: dolar połączył waluty ze złotem
Co uzgodniono w 1944 r.
W lipcu 1944 r. delegaci 44 państw spotkali się w Bretton Woods. Chcieli odbudować handel i płatności międzynarodowe bez powrotu do konkurencyjnych dewaluacji i ograniczeń z okresu międzywojennego. Powstały podstawy Międzynarodowego Funduszu Walutowego (MFW, ang. IMF) oraz Międzynarodowego Banku Odbudowy i Rozwoju (IBRD), który stał się częścią Grupy Banku Światowego. MFW miał wspierać współpracę walutową i pomagać krajom mającym problemy z bilansem płatniczym; IBRD zajmował się odbudową i rozwojem. [4]
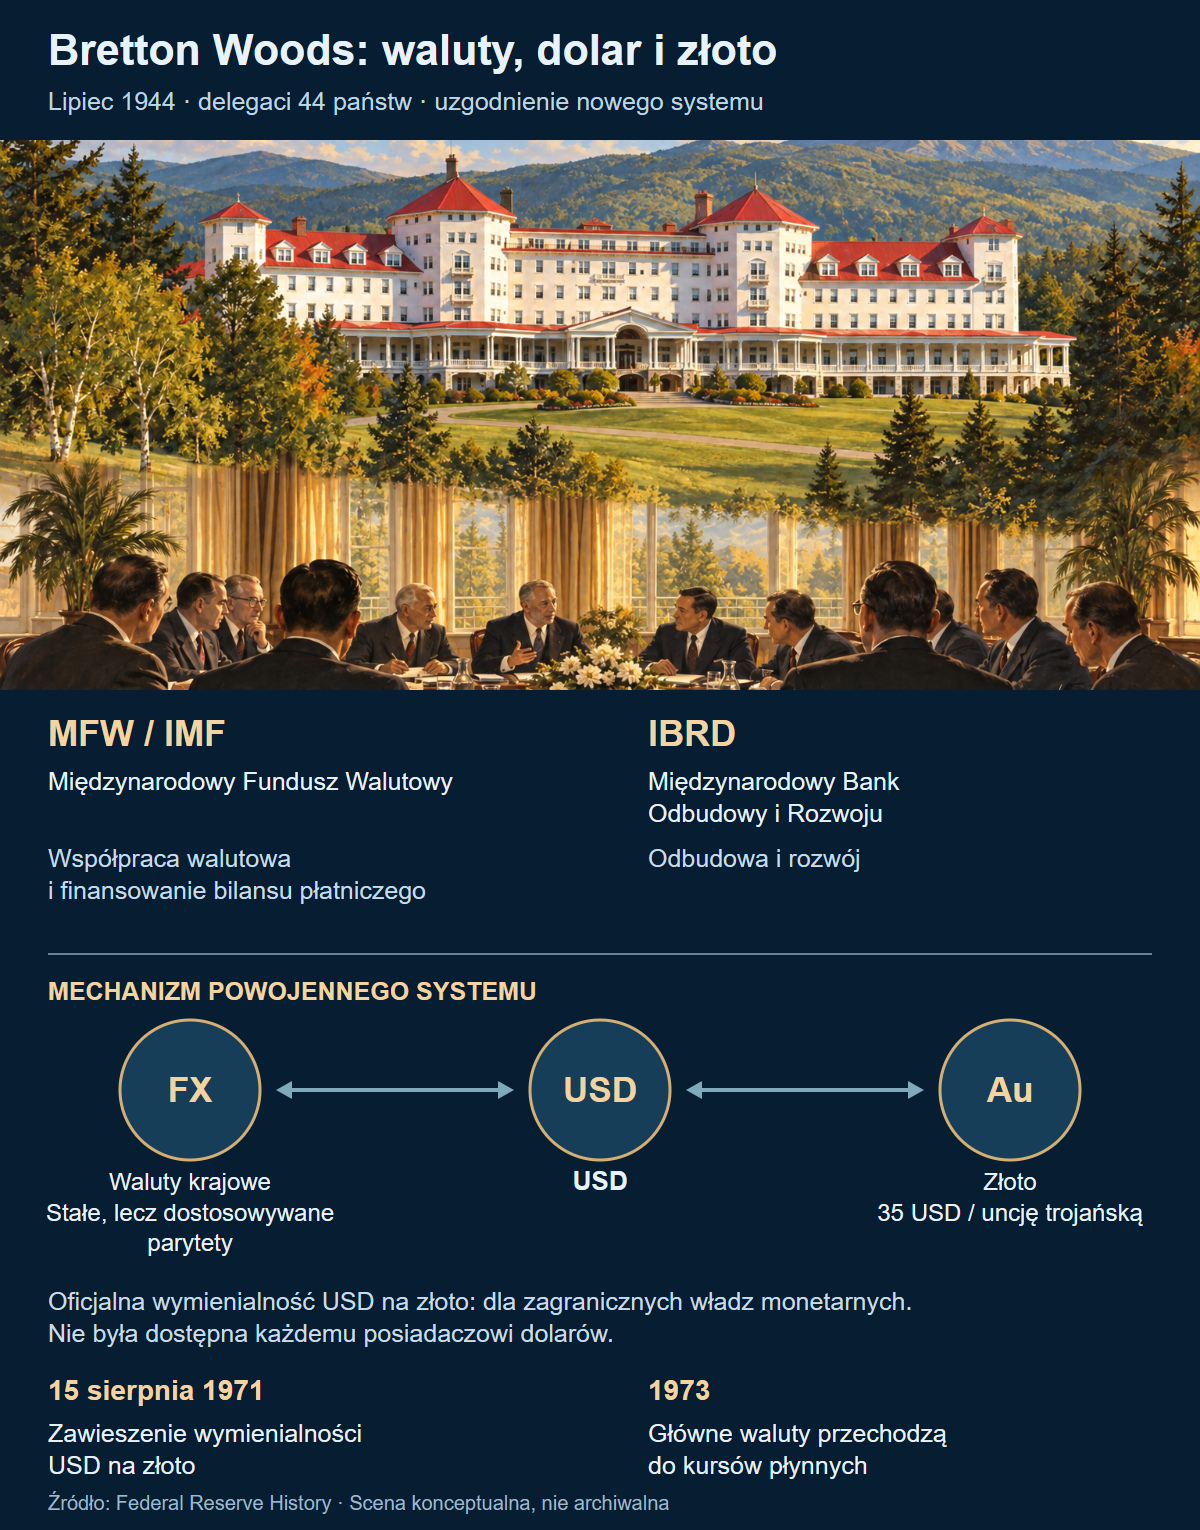
System opierał się na stałych, lecz możliwych do skorygowania parytetach. Parytet to oficjalnie ustalona wartość waluty. W praktyce większość walut powiązano z dolarem, a USA utrzymywały jego oficjalną wymienialność na złoto po 35 USD za uncję trojańską. Prawo wymiany dotyczyło zagranicznych władz monetarnych, a nie każdego posiadacza banknotów. [6]
Złoto ↔ dolar ↔ pozostałe waluty
- USA zobowiązują się wymieniać oficjalne dolarowe rezerwy zagranicznych władz monetarnych na złoto po ustalonej cenie.
- Pozostałe państwa utrzymują parytety swoich walut, w praktyce przede wszystkim wobec dolara.
- Bank centralny broni dopuszczalnych wahań przez zakup lub sprzedaż walut. Poważna nierównowaga może uzasadniać zmianę parytetu.
Nie była to obietnica, że kurs nigdy się nie zmieni. System przewidywał dostosowania w wyjątkowych okolicznościach, zamiast codziennego swobodnego ustalania ceny. [6]
Keynes i White: kto miał ponosić koszt nierównowagi
Przed konferencją ścierały się dwie koncepcje. John Maynard Keynes po stronie brytyjskiej proponował międzynarodową unię rozliczeniową i jednostkę rozrachunkową bancor. Chciał, aby do dostosowania były skłaniane zarówno kraje z trwałym deficytem, jak i kraje gromadzące nadwyżki. Harry Dexter White z Departamentu Skarbu USA opowiadał się za funduszem opartym na wkładach państw i udostępnianiu walut krajowych. Przyjęte rozwiązanie było bliższe planowi White’a, choć uwzględniało część brytyjskich postulatów. MFW [29]
Spór dotyczył zasad finansowania i odpowiedzialności, a nie tylko nazwy przyszłej instytucji. Państwo, któremu brakuje waluty na płatności, może ograniczać import i popyt, szukać finansowania albo zmienić kurs. Jeśli całość dostosowania spada na kraje z deficytem, kraj z nadwyżką ma mniejszą motywację do zmiany własnej polityki. To wyjaśnia, dlaczego konstrukcja międzynarodowego pieniądza od początku łączyła ekonomikę z negocjacjami politycznymi. Bancor pozostał projektem; nie był walutą używaną przez późniejszy rynek Forex. [29]
Co robił bank centralny, gdy rosła presja na kurs
Załóżmy, że przy ustalonym parytecie importerzy potrzebują więcej dolarów, niż dostarczają eksporterzy i inni sprzedający. Bez interwencji dolar drożałby w krajowej walucie. Bank centralny może sprzedać część dolarowych rezerw i odkupić własną walutę, aby utrzymać kurs w dopuszczalnych granicach. Przy presji w przeciwną stronę kupuje dolary. Tak wygląda uproszczony rachunek obrony parytetu; nie opisuje on konkretnego dnia ani konkretnego kraju.
Taka interwencja daje czas, ale przy trwałej nierównowadze wymaga kolejnych działań. Zapas rezerw i dostępne finansowanie mają znaczenie. W tym miejscu pojawiała się rola MFW: pomoc w przejściowym problemie z bilansem płatniczym, czyli rozliczeniami kraju z zagranicą. Przy głębszej zmianie warunków system dopuszczał korektę parytetu. W założeniu miało to ograniczać zarówno gwałtowne załamania płatności, jak i rywalizację polegającą na osłabianiu walut kosztem sąsiadów. [4]
Od odbudowy i niedoboru dolarów do wymienialności
Plan z 1944 r. nie oznaczał natychmiastowej swobodnej wymiany w powojennej Europie. Kraje potrzebowały dolarów na import żywności, energii i wyposażenia, a nadal utrzymywały ograniczenia dewizowe. Federal Reserve History wskazuje 1958 r. jako moment uruchomienia systemu w warunkach usunięcia kontroli dotyczących transakcji bieżących. Nie oznaczało to pełnej liberalizacji przepływów kapitału. [38]
To ważna zmiana perspektywy: początkowo problemem był brak waluty potrzebnej do płatności, później rosnące roszczenia dolarowe i wątpliwości dotyczące złotego pokrycia. Dolar mógł trafiać za granicę również przez amerykańskie inwestycje, dlatego nie należy sprowadzać całego bilansu płatniczego do samego salda handlu. System zwiększał możliwości rozliczeń, a jednocześnie wymagał pogodzenia amerykańskiej polityki krajowej z rolą dolara w rezerwach innych państw. [38]
Dlaczego coraz trudniej było dotrzymać obietnicy
Świat potrzebował dolarów do rozliczeń i rezerw. Dopływ dolarów z USA pomagał zaspokoić tę potrzebę. Jednocześnie zwiększał kwotę zagranicznych roszczeń, które mogły zostać przedstawione do wymiany na amerykańskie złoto. Jeśli dolarów przybywało szybciej niż wiarygodnego pokrycia, rosła obawa, że obietnica wymiany nie zostanie utrzymana. Tę sprzeczność opisuje dylemat Triffina. [6]
Problem nasilały deficyty bilansu płatniczego USA i inflacja. Przy ustalonej cenie złota zagraniczny bank centralny miał powód, aby wymienić dolary, zanim warunki ulegną zmianie. Gdy podobną decyzję podejmowało więcej instytucji, kurczyła się możliwość obrony systemu. W ten sposób obietnica stałej ceny złota zaczęła podważać zaufanie do samego systemu. [7]
Był to problem wspólnego systemu rezerw, a nie tylko dwóch oddzielnych cen. Zagraniczna instytucja trzymająca dolary zakładała, że obietnica USA pozostanie wiarygodna również wtedy, gdy o złoto upomną się inni posiadacze. Dlatego przekonanie o przyszłej zmianie parytetu mogło przyspieszać żądania wymiany już dziś. Zaufanie słabło właśnie wtedy, kiedy było najbardziej potrzebne do ograniczenia odpływu złota. [6]
Równolegle rósł rynek eurodolarowy, czyli dolarowych depozytów w bankach poza USA, rozwijający się w Londynie od lat 50. [8] Nazwa nie ma związku z późniejszą walutą euro. Obrót dolarami mógł odbywać się poza amerykańskim systemem bankowym, co komplikowało zarządzanie międzynarodową płynnością.
1971 i 1973: dwie różne zmiany
15 sierpnia 1971 r. Richard Nixon ogłosił zawieszenie wymiany dolarów na złoto dla zagranicznych władz monetarnych. Zniknęła najważniejsza obietnica, na której opierał się system. [6] Nie zniesiono jednak tego dnia wszystkich parytetów między walutami.
W grudniu 1971 r. porozumienie Smithsonian próbowało jeszcze uratować system przez zmianę oficjalnych przeliczników i poszerzenie dopuszczalnych wahań. Chodziło o uzgodnienie nowego układu kursów, z którym państwa mogłyby funkcjonować po zamknięciu amerykańskiego „okna złota”. Próba nie przywróciła jednak zaufania do trwałości parytetów. [7]
Co zmieniał nowy przelicznik złota
W Smithsonian uzgodniono podniesienie oficjalnej ceny złota z 35 do 38 USD za uncję. W tym samym przeliczniku za dolara przypadało więc mniej złota: 1/38 zamiast 1/35 uncji. Nie była to zgoda na ponowne swobodne wymienianie dolarów na kruszec. Zmiana parytetu miała pomóc uzgodnić kursy walut po zawieszeniu wymienialności. Późniejsze naciski pokazały, że nowa liczba nie wystarcza, gdy uczestnicy spodziewają się kolejnej zmiany reguł. Federal Reserve History [7]
W 1972 r. napływ środków do walut europejskich pchał je ku górnym granicom dopuszczalnych wahań. Broniąc kursu, ich banki centralne kupowały dolary, które zwiększały krajową płynność i komplikowały walkę z inflacją. Po kolejnej dewaluacji dolara w lutym 1973 r. presja powróciła; w marcu główne waluty zaczęły pływać wobec dolara. Kolejna zmiana oficjalnej ceny nie rozwiązała problemu wiarygodności całego układu. [7]
Zawieszenie wymienialności w 1971 r. i upłynnienie kursów w 1973 r. to osobne zdarzenia. W 1971 r. zawieszono oficjalną wymienialność dolara na złoto. W 1973 r. załamała się obrona parytetów głównych walut. Float oznacza kurs płynny, którego nie utrzymuje się w zadanym przedziale wokół oficjalnego parytetu.
Zmieniło się miejsce dostosowania. Wcześniej presja mogła prowadzić do utraty rezerw i decyzji o dewaluacji. Przy kursie płynnym większą część dostosowania przejmuje sama cena waluty. Ryzyko zmiany kursu nie zniknęło; przedsiębiorstwa i instytucje musiały częściej uwzględniać je w rozliczeniach. Funkcję zabezpieczeń opisuje lekcja o roli Forex w gospodarce.
Jamajka: prawo dostosowuje się do zmienionego systemu
Uzgodnienie w 1976 r., wejście w życie w 1978 r.
Komitet Tymczasowy MFW obradował w Kingston 7–8 stycznia 1976 r. Uzgodniono wtedy kierunek reformy zasad kursowych i roli złota. [9] Druga poprawka do statutu MFW weszła w życie 1 kwietnia 1978 r. [5] To osobne daty: najpierw porozumienie polityczne, następnie zmiana obowiązujących zasad.
Nowy artykuł IV dopuścił wybór różnych rozwiązań kursowych, w tym kursów płynnych i powiązania z innymi walutami. Nowe zasady wykluczyły ustalanie wartości waluty względem złota. MFW uzyskał zadanie nadzorowania polityki kursowej członków. [10] Jamajka nie nakazała wszystkim państwom upłynnienia kursów. Dlatego również po tej reformie istniały waluty z kursem stałym, przedziałem wahań albo inną formą zarządzania kursem.
Zmianę warto rozumieć jako uznanie rzeczywistości, która powstała wcześniej. Główne waluty pływały już od 1973 r., podczas gdy formalne reguły międzynarodowe nadal pochodziły z poprzedniego porządku. Po reformie o wartości pieniądza nie miało decydować zobowiązanie do wymiany na określoną ilość złota. Wiarygodność polityki gospodarczej i instytucji zyskała większe znaczenie, a państwa zachowały możliwość wyboru różnych sposobów ustalania kursu. Zapis prawny i codzienny handel zmieniły się więc w różnych momentach. [10]
Futures walutowe: ryzyko kursowe trafia także na giełdę
16 maja 1972 r. Chicago Mercantile Exchange (CME), w ramach International Monetary Market (IMM), uruchomiła futures na siedem walut. [11] Stało się to jeszcze przed przejściem głównych walut do floatu. Niepewność co do kursów była już wystarczająca, aby wzrosło znaczenie umów dotyczących przyszłej wymiany.
Kontrakt futures jest standaryzowaną umową giełdową: ma określoną wielkość i zasady rozliczenia. Dzięki temu uczestnicy mogą zawierać porównywalne kontrakty. Ten rozwój nie zamienił całego rynku walutowego w jedną giełdę. Handel pozagiełdowy i giełdowe instrumenty walutowe rozwijały się obok siebie. Ich miejsce na mapie rynku znajdziesz w lekcji wyjaśniającej, czym jest Forex.
Nowością była przede wszystkim dostępna na giełdzie, powtarzalna forma umowy o przyszłym kursie. Jednolity kontrakt ułatwiał spotkanie uczestników o przeciwnych potrzebach; umowa pozagiełdowa pozwalała natomiast dopasować kwotę i termin do konkretnej płatności. To dwa sposoby organizowania zobowiązania. Rozwój giełdowej oferty był odpowiedzią na potrzebę radzenia sobie z ryzykiem walutowym, które istniało także w okresie prób utrzymania parytetów. [11]
Dlaczego przyszły kurs zainteresował Chicago
Leo Melamed, kierujący CME, dostrzegał zapotrzebowanie na instrument pozwalający przenieść ryzyko zmiany kursu. Milton Friedman przygotował dla giełdy argumentację na rzecz futures walutowych w 1971 r. We wspomnieniach Melameda przedsięwzięcie jest przedstawione jako odpowiedź na zmianę systemu pieniężnego i potrzeby zabezpieczeń, nie jako wynalezienie samej wymiany walut. CME, relacja Melameda [30]
Powtarzalny standard kontraktu umożliwiał spotkanie osób o różnych celach. Firma mogła zabezpieczać przyszłą płatność, a inny uczestnik przyjmować ryzyko w oczekiwaniu na zysk. Handel nie wymagał, aby obie strony miały identyczne potrzeby gospodarcze. Forward bankowy pozostawał przydatny tam, gdzie trzeba było dopasować kwotę i datę; futures dawał ujednolicony kontrakt, handel w systemie giełdy i centralne rozliczanie. Zawieranie kontraktów walutowych na giełdzie było więc nowym rozwiązaniem organizacyjnym obok istniejącego rynku OTC.
Globex: elektronizacja kontraktów giełdowych
CME uruchomiła platformę Globex 25 czerwca 1992 r. Był to rozwój elektronicznego handlu futures i opcjami giełdowymi. Nie chodziło o zamianę wszystkich dealerskich transakcji OTC w jeden arkusz ofert. W obu segmentach ekran mógł ułatwiać znalezienie ceny i złożenie zlecenia, ale inne pozostawały standard kontraktu, dostęp i rozliczanie zobowiązań. Zbieżność lat wdrażania Globex, Reuters Matching i EBS nie oznacza zatem jednej wspólnej infrastruktury ani identycznej umowy. CME [11]
Plaza i Louvre: kurs płynny nadal podlega wpływowi władz
1985: dlaczego państwa chciały słabszego dolara
W pierwszej połowie lat 80. wysoki kurs dolara i nierównowaga w handlu budziły coraz większe napięcia. USA miały deficyt, a Japonia i RFN — duże nadwyżki w handlu ze Stanami Zjednoczonymi. W Waszyngtonie narastała presja na ograniczenie importu. Sekretarz skarbu James Baker zabiegał o skoordynowaną zmianę polityki, zamiast pozostawienia problemu samemu kursowi. Dolar zaczął jednak słabnąć już w lutym 1985 r., kilka miesięcy przed porozumieniem. To ważne dla późniejszej oceny jego skutków. [22]
22 września 1985 r. w nowojorskim hotelu Plaza spotkali się przedstawiciele G5: USA, Japonii, RFN, Francji i Wielkiej Brytanii. Uzgodnili wspieranie uporządkowanego umocnienia głównych walut wobec dolara. Banki centralne podjęły skoordynowane interwencje; amerykańskie władze sprzedawały dolary i kupowały marki oraz jeny. [12], [22]
Mechanizm miał dwie części. Sprzedaż dolarów zmieniała bieżącą podaż na rynku, a wspólny komunikat informował, jaki kierunek władze są gotowe wspierać. Zakup waluty obcej za dolary to właśnie sposób interwencji zmierzającej do osłabienia amerykańskiej waluty. [24] Reakcja uczestników zależała także od tego, czy zapowiedź uznali za zgodną z przyszłą polityką gospodarczą.
1987: osłabianie ustępuje stabilizowaniu
Po dalszym spadku dolara zmieniła się obawa: nadmierne przesunięcie kursów mogło utrudnić wzrost i dostosowanie gospodarek. 22 lutego 1987 r. porozumienie Louvre, zawarte w Paryżu przez państwa G5 oraz Kanadę, miało wspierać większą stabilność wokół ówczesnych poziomów. Obejmowało również zobowiązania dotyczące polityki gospodarczej: Japonia i RFN miały pobudzać popyt krajowy, a USA ograniczać deficyt budżetowy. [12], [22]
Efekt obu spotkań był więc różny. Plaza wsparła kierunek osłabiania dolara; Louvre próbowało hamować dalsze duże przesunięcia. Stabilizacja nie okazała się trwałą obietnicą niezmiennych kursów. W ocenie przedstawionej w 1995 r. przez dyrektora zarządzającego MFW powodzenie Plaza zależało również od zgodności polityki i warunków gospodarczych z niższym dolarem, a późniejsze trudności Louvre ujawniły słabość samych deklaracji bez wystarczającego wsparcia polityki. [23]
Te epizody pokazują wpływ władz, nie możliwość trwałego ustawiania dowolnej ceny. Nie da się całego spadku dolara przypisać jednemu komunikatowi ani sumie interwencji: kierunek pojawił się przed Plaza, a później zmieniały się także stopy i polityka gospodarcza. Różnicę między wpływem a kontrolą rozwija lekcja o bankach centralnych na rynku walutowym.
Europejskie doświadczenia: od obrony kursu do wspólnej waluty
Europejskie pasma nie powstały dopiero w 1992 r.
Europejskie państwa próbowały ograniczać wzajemne wahania jeszcze przed wprowadzeniem euro. „Wąż walutowy” służył zawężaniu przedziałów kursowych; utworzony w 1973 r. Europejski Fundusz Współpracy Walutowej wspierał interwencje, krótkoterminowe finansowanie i rozliczenia między bankami centralnymi. Od 1979 r. działał Europejski System Walutowy i jednostka rozliczeniowa ECU. EBC [42] Były to formy współpracy między państwami mającymi własne waluty, a nie dzisiejsza wspólna waluta. Dlatego kryzys obrony kursu funta w 1992 r. oraz późniejsze wejście części państw do euro dotyczą kolejnych, odmiennych rozwiązań.
16 września 1992 r. Wielka Brytania opuściła europejski mechanizm kursowy ERM. Podwyżki stóp i interwencje nie wystarczyły, aby utrzymać funta przy dolnej granicy dopuszczalnego przedziału. Bank Anglii opisuje decyzję jako rezygnację z obrony kursu po tym, gdy jej koszt stał się zbyt wysoki. [1] Koszt obrony kursu okazał się wówczas wyższy, niż władze były gotowe ponosić.
Dlaczego obrona funta w 1992 r. była czymś więcej niż pojedynkiem ze spekulantem
Utrzymanie kursu w przedziale wymagało, aby polityka gospodarcza i dostępne rezerwy wspierały tę obietnicę. Zakup funta za waluty rezerwowe może ograniczać presję sprzedaży, a podwyżka stóp zwiększać koszt utrzymywania pozycji przeciw niemu. Każde z tych działań ma jednak koszt: kurczą się rezerwy lub drożeje finansowanie krajowych gospodarstw i firm. Sam fakt, że bank centralny potrafi przeprowadzić interwencję, nie oznacza, że może ją powtarzać bez ograniczeń.
Wydarzenia 16 września 1992 r. pokazują ten konflikt. Obrona funta nie utrzymała uzgodnionego kursu, a władze zrezygnowały z uczestnictwa w ERM. [1] Działania inwestorów zwiększały presję, lecz opowieść ograniczona do nazwiska jednego zarządzającego pomija mechanizm polityki i rezerw. Dla początkującego ważniejsze jest zrozumienie, dlaczego oczekiwanie zmiany zasad może skłaniać wielu uczestników do podobnej transakcji, niż zapamiętanie niezweryfikowanego rozmiaru pojedynczej pozycji lub zysku funduszu.
Euro wprowadzono 1 stycznia 1999 r., początkowo do rozliczeń i zapisów księgowych. Banknoty i monety weszły do obiegu 1 stycznia 2002 r. [13] Pomiędzy walutami państw uczestniczących w unii zniknęła potrzeba codziennego ustalania zmiennego kursu: zastąpiły je nieodwołalne przeliczniki do wspólnego pieniądza. Nadal potrzebny był rynek wymiany euro na dolary, jeny czy inne waluty.
Azja 1997: kurs i waluta długu
2 lipca 1997 r. Tajlandia przestała bronić wcześniejszego powiązania bahta i pozwoliła jego kursowi się zmieniać. Kryzys rozprzestrzenił się na inne gospodarki regionu, w tym Indonezję i Koreę Południową. Nie był wyłącznie historią „spekulantów przeciw bankowi centralnemu”: znaczenie miały słabe systemy finansowe, krótkoterminowe finansowanie zagraniczne i zobowiązania w obcej walucie bez odpowiedniego zabezpieczenia. Chronologię i te mechanizmy opisuje MFW [31].
Uproszczony model pokazuje jeden z kanałów. Firma uzyskuje przychody w lokalnej walucie, lecz musi oddać 100 000 USD. Przy założonym kursie 25 jednostek lokalnych za dolar potrzebuje 2 500 000 jednostek. Przy 40 za dolar zobowiązanie odpowiada już 4 000 000 jednostek, czyli o 60% więcej. Kwota długu w USD pozostaje taka sama. Kursy są wymyślone, nie są szeregiem historycznym bahta; pomijamy odsetki i zabezpieczenie.
Spadek wartości waluty może zatem pogarszać bilans dłużnika właśnie wtedy, gdy trudniej odnowić zagraniczne finansowanie. To inny mechanizm niż wzrost ceny importowanego towaru, choć oba mogą pojawić się razem. Azjatyckie doświadczenie wzbogaca historię reżimów kursowych o pytanie: w jakiej walucie państwo, banki i firmy uzyskały finansowanie? Sam wybór floatu nie usuwa już istniejącego niedopasowania.
Od telefonu do ekranu, a później do internetu
Elektronizacja przebiegała etapami. Reuters Monitor, wprowadzony w 1973 r., udostępniał subskrybentom informacje o kwotowaniach. [14] Reuters Dealing System z 1981 r. ułatwił dealerom komunikację elektroniczną przy uzgadnianiu transakcji. [15] Wyświetlenie ceny i automatyczne znalezienie drugiej strony transakcji to jednak różne funkcje.
W latach 90. rozwinęło się elektroniczne kojarzenie ofert. System EBS ruszył we wrześniu 1993 r.; wcześniej podobną funkcję wprowadził Reuters Dealing 2000-2. [16] Zmieniała się organizacja handlu między bankami, ale nie znikały umowy, relacje kredytowe ani różnice między platformami.
Zmianę najlepiej widać w kolejnych zadaniach. Najpierw ekran pomagał sprawdzić, jakie ceny podają inni. Następnie pozwalał porozumieć się z konkretnym dealerem bez rozmowy telefonicznej. Dopiero system kojarzący oferty przejął także zadanie szukania zgodnych warunków kupna i sprzedaży. Reuters Dealing 2000-2 uruchomiono w kwietniu 1992 r., a EBS we wrześniu 1993 r. Według historycznego opracowania BIS początkowo bankowy handel elektroniczny rozwijał się szybciej niż obsługa transakcji banków z ich klientami. [16]
Dealer mógł dzięki temu szybciej zorientować się w cenach i znaleźć drugą stronę. Platforma nadal musiała uwzględniać, z kim jej uczestnik może zawrzeć umowę. Technologia ułatwiała kontakt i porównanie ofert, lecz nie tworzyła automatycznie jednej powszechnej giełdy dla wszystkich banków i wszystkich walut. Daty wdrożenia systemów opisują etapy tego procesu, a nie jednorazową „cyfryzację Forex”.
Internet poszerzył następnie dostęp klientów indywidualnych do elektronicznego handlu. Opis BIS z 2010 r. dokumentuje rozwój pośredników obsługujących ten segment online. [17] Nie ma jednej daty, od której cały detaliczny Forex stał się dostępny na świecie. Zależało to od kraju, technologii i oferowanego instrumentu. Dostęp do platformy nie oznaczał dostępu do identycznego produktu jak w banku. Różnicę między wymianą waluty a CFD wyjaśnia pierwsza lekcja działu; obecny przebieg transakcji opisuje kolejny artykuł.
BIS opisuje ważną dla detalu rolę nowych pośredników internetowych: zbierali oni kwotowania banków i umożliwiali korzystanie z nich mniejszym klientom. Część pośredniczyła w transakcji, część sama była stroną umowy, a niektóre firmy łączyły te funkcje. [17] Internet obniżył barierę dostępu do informacji i składania dyspozycji. Nie zlikwidował natomiast pośrednictwa ani różnic między umowami. Historia dostępu do platformy i historia produktu oferowanego na tej platformie powinny być czytane razem.
Polska: ograniczenia dewizowe, wymienialność i kurs płynny
W PRL obrót walutami był objęty ograniczeniami dewizowymi. Ustawa z 28 marca 1952 r. wymagała zezwoleń na określone czynności dotyczące wartości dewizowych, w tym ich obrotu i transferów. [21] Możliwość posiadania pieniędzy zagranicznych, możliwość legalnej wymiany i swoboda wysłania ich za granicę nie były tym samym. Nie należy też traktować oficjalnego przelicznika jako dowodu istnienia swobodnego rynku.
1989–1991: legalna wymiana i stabilizacja
Zmiana nie zaczęła się od denominacji. Prawo dewizowe z 15 lutego 1989 r., obowiązujące od 15 marca, dopuściło prowadzenie punktów kupna i sprzedaży walut przez osoby krajowe za zezwoleniem Narodowego Banku Polskiego (NBP). Przy takiej wymianie ceny mogły być uzgadniane przez kupującego i sprzedającego. To prawna podstawa rynku kantorowego w nowych warunkach, a zarazem dobry przykład różnicy między kursem urzędowym a ceną konkretnej transakcji. [25]
Od początku 1990 r. program stabilizacyjny połączył wymienialność wewnętrzną z ustalonym kursem dolara. Wymienialność wewnętrzna obejmowała znaczną część bieżących transakcji, przede wszystkim dostęp do walut potrzebnych w rozliczeniach zagranicznych; przepływy kapitałowe nadal podlegały administracyjnym ograniczeniom. [26] Nowelizacja prawa dewizowego z 28 grudnia 1989 r. weszła w życie 1 stycznia 1990 r. [28] Było to otwieranie gospodarki etapami, z osobnymi zasadami dla płatności handlowych i przemieszczania kapitału.
1 stycznia 1990 r. kurs ustalono na 9 500 ówczesnych złotych za dolara. Miał być widocznym punktem odniesienia w walce z inflacją: uczestnicy znali oficjalny przelicznik, zamiast oczekiwać kolejnych zmian jego wartości. Utrzymująca się różnica inflacji między Polską a partnerami handlowymi utrudniała jednak obronę konkurencyjności. W maju 1991 r. powiązano złotego z koszykiem pięciu walut, a w październiku wprowadzono stopniową, z góry zapowiedzianą zmianę parytetu. [27]
Dlaczego sam niezmienny przelicznik nie wystarcza? W prostym modelu producent podnosi cenę ze 100 do 120 zł, a kurs nadal wynosi 10 zł za dolara. Jego towar drożeje dla zagranicznego kupującego z 10 do 12 dolarów. Nominalny kurs stoi w miejscu, lecz relacja cen się zmienia. To własny przykład obliczeniowy, nie historyczne ceny ani kurs złotego; wyjaśnia, skąd może brać się napięcie między stabilnym kursem a rosnącymi kosztami krajowymi.
Pełzający parytet i stopniowe poszerzanie pasma
„Pełzający” parytet oznacza, że oficjalny punkt odniesienia przesuwa się według zapowiedzianej reguły. Nie jest tym samym co swobodna zmiana kursu w każdej transakcji. Pełzające pasmo dodaje do tego przedział, wewnątrz którego cena może się wahać. Im szerszy przedział, tym większa przestrzeń dla rynku. Różnicę tych rozwiązań widać w kolejnych etapach polskiej reformy. [27]
| Data lub okres | Zmiana | Co trzeba odróżnić |
|---|---|---|
| Marzec 1989 | Prawo dopuszcza punkty wymiany walut za zezwoleniem NBP i ceny uzgadniane przez strony. | Legalna wymiana w kantorze nie oznacza pełnej swobody wszystkich transferów. [25] |
| Styczeń 1990 | Wymienialność wewnętrzna w ważnej części transakcji bieżących; kurs 9 500 starych zł za USD. | Dostęp do walut i sposób wyznaczenia ich ceny to osobne reguły. [26], [27] |
| Maj i październik 1991 | Najpierw koszyk walut, potem pełzający parytet. | Zapowiedziana zmiana punktu odniesienia różni się od floatu. [27] |
| 1 stycznia 1995 | Denominacja: 1 nowy zł = 10 000 starych zł. | Zmiana jednostki zapisu kwot. [18] |
| 16 maja 1995 | Pasmo wahań wokół pełzającego parytetu rozszerzone do ±7%. | Więcej miejsca dla zmiany ceny, nadal z formalnymi granicami. [27] |
| 1 czerwca 1995 | Przyjęcie zobowiązań art. VIII MFW. | Wymienialność dotycząca bieżących płatności międzynarodowych. [19] |
| 1998–1999 | Poszerzanie pasma; w marcu 1999 r. do ±15%. W 1999 r. zniesiono pozostałe reguły systemu wymienialności wewnętrznej. | Rosnąca elastyczność kursu i odrębna liberalizacja obrotu dewizowego. Część ograniczeń kapitałowych pozostawała. [26], [27] |
| 12 kwietnia 2000 | Formalne wprowadzenie kursu płynnego. | NBP przestaje ogłaszać centralny parytet i pasmo. [20], [27] |
1995: dwie ważne zmiany, bez pełnego upłynnienia
Wcześniej, 1 stycznia 1995 r., przeprowadzono denominację: 1 nowy złoty zastąpił 10 000 starych złotych. Przeliczeniu podlegały również ceny, wynagrodzenia, oszczędności i zobowiązania. [18] Przykład samego przeliczenia: cena 100 000 starych zł stała się ceną 10 nowych zł. Denominacja zmieniła skalę zapisu, a nie siłę nabywczą przez sam fakt przeliczenia.
Według komunikatu MFW Polska przyjęła zobowiązania art. VIII ze skutkiem od 1 czerwca 1995 r., po usunięciu ograniczeń płatności za bieżące transakcje międzynarodowe. [19] Chodziło m.in. o możliwość rozliczania handlu i usług. Nie jest to równoznaczne z natychmiastową swobodą wszystkich przepływów kapitałowych.
Równocześnie zmieniała się cena złotego w ramach reżimu kursowego. Od 16 maja 1995 r. mogła wahać się w paśmie ±7% wokół nadal przesuwanego parytetu. Dopiero w kolejnych latach granice stopniowo rozszerzano. Przejście od jednego urzędowego punktu odniesienia do coraz szerszego pasma dawało uczestnikom większą rolę w ustalaniu ceny. [27]
1998–2000: ostatni etap zmiany reguł
Pod koniec lat 90. szersze pasmo i ograniczenie interwencji sprawiły, że faktyczny kurs miał znacznie więcej swobody jeszcze przed formalnym upłynnieniem. Jednocześnie liberalizowano obrót dewizowy. Nowe prawo, które zaczęło obowiązywać w 1999 r., zniosło pozostałe regulacje systemu wewnętrznej wymienialności; nadal pozostawały pewne ograniczenia krótkoterminowych przepływów kapitału. [26] Słowo „wymienialny” zawsze wymaga więc pytania o zakres i datę.
Do kursu płynnego Polska przeszła 12 kwietnia 2000 r. [20] To kolejny, odrębny etap. Wymienialność odpowiada na pytanie, jakie płatności można wykonać i wymienić. Reżim kursowy określa, jak ustala się cenę waluty. Denominacja mówi, w jakiej jednostce zapisuje się kwoty. Pomieszanie tych trzech zmian prowadzi do mylnego wniosku, że już w styczniu 1995 r. złoty zaczął swobodnie pływać.
Polska droga pokazuje trzy równoległe procesy. Firmy i gospodarstwa domowe stopniowo uzyskiwały dostęp do legalnej wymiany i płatności; reforma pieniądza skróciła zapis kwot; władze stopniowo przekazywały rynkowi większą rolę w ustalaniu kursu. Te zmiany mogły zachodzić w różnych momentach, dlatego nie da się opowiedzieć całej transformacji jedną datą „narodzin polskiego Forex”.
Co ta historia wyjaśnia w dzisiejszym rynku
Trójkąt niemożliwości: trzy cele, między którymi trzeba wybierać
W historii powraca napięcie między stałym kursem, swobodą przepływu kapitału i niezależną polityką pieniężną. Przy pełnej mobilności kapitału nie można trwale zapewnić wszystkich trzech naraz. Wyższy lub niższy krajowy poziom stóp skłania uczestników do przenoszenia środków, a obrona niezmiennego kursu ogranicza swobodę utrzymania tych stóp. To „trójkąt niemożliwości”, nazywany także trylematem. MFW [32]

| Dwa zachowane cele | Co musi zostać ograniczone | Mechanizm |
|---|---|---|
| Stały kurs i swobodny przepływ kapitału | Niezależność krajowej polityki pieniężnej. | Warunki pieniężne trzeba dostosować do utrzymania powiązania z walutą kotwiczącą. |
| Stały kurs i własna polityka pieniężna | Swoboda przepływu kapitału. | Ograniczenia przepływów mają osłabiać presję wynikającą z różnych warunków finansowania. |
| Swobodny kapitał i własna polityka pieniężna | Obietnica niezmiennego kursu. | Cena waluty może przejąć część dostosowania. |
To uporządkowanie pomaga porównać złoty standard, powojenne kontrole kapitału i późniejsze upłynnienie kursów. Rzeczywiste systemy mają stopnie pośrednie: pasma, interwencje i niepełne ograniczenia przepływów. Kurs płynny daje więcej swobody krajowej polityce, ale nie odcina gospodarki od globalnych warunków finansowania. Nie wolno też uznać, że samo wystąpienie napięcia pozwala wskazać dzień kryzysu. Trylemat jest ramą do rozumienia ograniczeń, a nie sygnałem transakcyjnym. [32]
Co zmieniało się między systemami
| Pytanie | Klasyczny złoty standard | Bretton Woods | Po rozpadzie głównych parytetów |
|---|---|---|---|
| Co wiąże kurs? | Ustalona relacja waluty do złota. | Stałe, lecz dostosowywane parytety; dolar z oficjalną wymienialnością na złoto. | Różne reżimy; główne waluty pływają, inne mogą mieć powiązanie lub pasmo. |
| Gdzie pojawia się dostosowanie? | W rezerwach, kredycie, cenach i działalności gospodarczej przy obronie wymienialności. | W interwencjach, polityce gospodarczej, finansowaniu MFW lub zmianie parytetu. | Także w codziennym kursie, z możliwością interwencji i różną rolą rezerw. |
| Czy technologia określa reżim? | Nie: reguła dotyczy wartości pieniądza. | Nie: handel telefoniczny nie był źródłem samej obietnicy parytetu. | Nie: platformy elektroniczne mogą obsługiwać waluty o różnych reżimach. |
Przejście między tymi układami nie było marszem od „złego” do „dobrego” systemu. Każdy stawiał inne wymagania i inaczej rozkładał koszty. Stabilny kurs może ułatwiać planowanie płatności, ale jego obrona wymaga zgodnych warunków gospodarczych. Płynny kurs może pomagać w dostosowaniu, a równocześnie zwiększa niepewność przyszłej kwoty w walucie krajowej. Historia pokazuje te zamiany, zamiast obiecywać rozwiązanie bez ryzyka.
Dlaczego spór o walutę rezerwową wrócił po odejściu od złota
Po zamknięciu złotego okna zniknęła konkretna obietnica wymiany dolarów na kruszec, ale pozostało pytanie, jak pogodzić potrzeby świata z polityką kraju emitującego główną walutę rezerwową. W eseju z 23 marca 2009 r. Zhou Xiaochuan proponował zwiększenie roli specjalnych praw ciągnienia MFW, czyli SDR, jako ponadnarodowego aktywa rezerwowego. Była to propozycja reformy, nie ogłoszenie nowej waluty zastępującej dolara. [39]
W tym samym roku Mark Carney z Banku Kanady zwracał uwagę, że sama zmiana aktywa rezerwowego nie rozwiązuje problemu nierównomiernego dostosowania między krajami z deficytem i nadwyżką. [39] To łączy późniejszą debatę ze sporem Keynesa i White’a: istotna jest nie tylko nazwa pieniądza, lecz także reguły finansowania, płynność aktywów i podział kosztów. Nie utożsamiamy jednak współczesnych napięć z dawnym ryzykiem wymiany po 35 USD za uncję. Mechanizmy są podobne w części pytań, a różne w konkretnych zobowiązaniach.
Każdy system przenosi koszt dostosowania w inne miejsce
Złoty standard wymagał obrony wymienialności na kruszec. Bretton Woods powiązało waluty z dolarem, a dolara z oficjalną obietnicą wymiany na złoto. Po rozpadzie parytetów większą rolę w dostosowaniu przejęła zmiana samego kursu. Elektronizacja przyspieszyła później wymianę informacji i zawieranie umów, ale nie usuwała przyczyn, dla których uczestnicy potrzebują walut.
Obecna płynność i dostępność rynku są wynikiem tego rozwoju. Szczegółowe liczby mają jednak osobne znaczenie i metodologię; znajdziesz je w lekcji o skali rynku walutowego. W następnym artykule przejdziemy od historii do tego, jak dziś powstaje cena i przebiega transakcja.

Pytania i odpowiedzi
Kiedy powstał współczesny rynek Forex?
Nie ma jednej daty jego powstania. Wymiana walut istniała wcześniej, natomiast przejście głównych walut do kursów płynnych w marcu 1973 r. stworzyło ważne warunki dla współczesnego rynku. Jego późniejszy rozwój wiązał się z elektronizacją handlu i poszerzaniem dostępu do usług walutowych.
Czy 15 sierpnia 1971 r. wszystkie waluty zaczęły pływać?
Nie. Stany Zjednoczone zawiesiły wtedy wymianę dolarów na złoto dla zagranicznych władz monetarnych. W grudniu 1971 r. porozumienie Smithsonian próbowało jeszcze utrzymać zmienione parytety. Główne waluty przeszły do płynnych kursów wobec dolara dopiero w marcu 1973 r.
Czy w Bretton Woods każdy mógł wymienić dolary na złoto?
Nie. Oficjalna wymienialność po 35 USD za uncję dotyczyła zagranicznych władz monetarnych. Pozostałe waluty miały ustalone, lecz możliwe do zmiany w określonych okolicznościach parytety. Nie był to powszechny detaliczny kantor wymieniający banknoty dolarowe na złoto.
Co zmieniły porozumienia jamajskie?
Uzgodnienia ze stycznia 1976 r. przygotowały zmianę zasad Międzynarodowego Funduszu Walutowego. Druga poprawka weszła w życie 1 kwietnia 1978 r. i dopuściła różne rozwiązania kursowe, w tym kurs płynny, przy nadzorze MFW nad polityką kursową członków. Nie nakazała wszystkim państwom upłynnienia walut.
Czy denominacja złotego oznaczała jego umocnienie?
Nie. Od 1 stycznia 1995 r. jeden nowy złoty odpowiadał 10 000 starych złotych. Według tego samego przelicznika zmieniono ceny, wynagrodzenia, oszczędności i zobowiązania. Samo skrócenie zapisu kwot nie zwiększało siły nabywczej pieniędzy.
Od kiedy złoty ma kurs płynny?
Od 12 kwietnia 2000 r. Wcześniej Polska stopniowo zmieniała zasady ustalania kursu i wymiany walut. Wymienialność dotycząca płatności za bieżące transakcje międzynarodowe oraz denominacja z 1995 r. były odrębnymi zmianami i nie oznaczały jeszcze pełnego upłynnienia kursu.
Na czym polegał dylemat Triffina?
Świat potrzebował dolarów do rezerw i płatności, więc ich dopływ z USA wspierał działanie systemu. Rosnące zagraniczne roszczenia dolarowe zarazem osłabiały wiarygodność wymiany na amerykańskie złoto po stałej cenie. Potrzeba płynności i zaufanie do wymienialności zaczęły pozostawać w konflikcie.
Co wyjaśnia trójkąt niemożliwości?
Przy pełnej swobodzie kapitału nie można trwale połączyć stałego kursu i niezależnej polityki pieniężnej. Trzy cele wymagają wyboru lub ograniczenia jednego z nich. Rzeczywiste reżimy mają rozwiązania pośrednie, a sam trylemat nie pozwala przewidzieć dnia kryzysu.
Dlaczego futures walutowe ruszyły przed pełnym upłynnieniem kursów?
Ryzyko zmiany parytetów i kursów istniało już podczas prób ratowania Bretton Woods. CME rozpoczęła handel futures na siedem walut 16 maja 1972 r.; przejście głównych walut do floatu nastąpiło w marcu 1973 r. Kontrakty były odpowiedzią na niepewność, a nie początkiem samej wymiany walut.
Dlaczego porzucono złoty standard?
Wojna przerwała przedwojenne reguły, a odbudowany system działał w innych warunkach cen, zadłużenia i polityki. Obrona wymienialności mogła wymagać droższego kredytu oraz dostosowania płac i cen właśnie podczas pogorszenia koniunktury. Wielka Brytania wróciła do przedwojennego parytetu w 1925 r., lecz odeszła od złota we wrześniu 1931 r. Nie sprowadzamy całej historii do braku dyscypliny jednego rządu.
Czym różni się kurs stały od płynnego?
Przy kursie stałym władze zobowiązują się utrzymywać określoną relację lub przedział, używając dostępnych narzędzi. Przy kursie płynnym nie bronią takiego parytetu, a cena może się zmieniać na rynku. W obu przypadkach polityka gospodarcza wpływa na kurs i możliwe są interwencje. Większa przewidywalność przelicznika oraz większa swoboda dostosowania mają odmienne koszty; przy swobodnym kapitale nie da się zapewnić pełnej stabilności kursu i niezależności polityki pieniężnej jednocześnie.
Dlaczego kontrola kapitału była ważna w Bretton Woods?
Ograniczenia przepływów miały dawać państwom więcej swobody krajowej polityki przy utrzymywaniu parytetów. Wymienialność płatności za handel nie oznaczała więc pełnej swobody wszystkich inwestycji i pożyczek zagranicznych. Rozwój międzynarodowego finansowania utrudniał utrzymanie tego rozdzielenia. Upadek systemu miał jednak również przyczyny związane ze złotą obietnicą dolara, inflacją i polityką gospodarczą; kontrole nie wyjaśniają go samodzielnie.
Co różniło Plaza od Louvre?
Porozumienie Plaza z 22 września 1985 r. wspierało osłabianie dolara przez skoordynowane działania państw G5. Louvre z 22 lutego 1987 r. miało ograniczać dalsze duże przesunięcia i stabilizować kursy. Oba wydarzenia pokazują wpływ władz w systemie płynnym, ale nie ustanowiły nowego globalnego parytetu. Efekt interwencji zależał także od polityki gospodarczej i warunków rynkowych.
Kim był Leo Melamed i co zmieniły futures walutowe?
Melamed kierował CME i wspierał powstanie giełdowego rynku kontraktów walutowych; Friedman przygotował argumentację na rzecz tego pomysłu w 1971 r. CME uruchomiła futures na siedem walut 16 maja 1972 r. Jednolity kontrakt, handel giełdowy i centralne rozliczanie uzupełniały wcześniejszy rynek OTC. Nie oznaczało to wynalezienia wymiany walut ani umów o przyszłej płatności.
Czy powrót do złota automatycznie zapewniłby stabilność?
Nie. Ustalona relacja do kruszcu ogranicza swobodę polityki, ale ilość złota i jego przepływy również się zmieniają. Historia pokazała zarówno okresy stabilnego przelicznika, jak i kosztowną obronę wymienialności oraz zmiany samych parytetów. Sama obecność złota nie usuwa ryzyka banków, nie zapewnia stałych cen towarów i nie tworzy rozwiązania odpornego na każdy kryzys.
Po co czytać historię systemów walutowych dziś?
Pozwala odróżniać nośnik pieniądza, zasady jego wymienialności, reżim kursowy i technologię handlu. Pomaga też zrozumieć, kto ponosi koszt dostosowania, gdy zmieniają się przepływy lub zaufanie do obietnicy kursowej. To rama do porównywania instytucji i ryzyk, nie metoda przewidywania daty kryzysu ani gwarancja zysku z handlu.
Źródła i daty
Źródła sprawdzono 12 października 2026 r. Raporty historyczne służą tutaj do potwierdzenia wydarzeń, a nie do opisu obecnej skali rynku. Numery stron odnoszą się do numeracji drukowanej, jeśli wskazano ją w opisie.
- Bank of England, History, aktualizacja 9.12.2024: powrót do wymienialności w 1821 r., odejście od złota we wrześniu 1931 r. oraz ERM 16.09.1992.
- Bank of England, The Exchange Equalisation Account — its origins and development, 1.12.1968: zawieszenie systemu w 1914 r. i powrót w 1925 r.
- Andrew Bailey, Revisiting the Norman Conquest of $4.86, Bank of England, 2025: gospodarcze ograniczenia obrony parytetu.
- Federal Reserve History, Creation of the Bretton Woods System, opracowanie z 22.11.2013: konferencja, IMF i IBRD.
- MFW, Articles of Agreement, wydanie wznowione w marcu 2020, strona 5 PDF: przyjęcie 22 lipca 1944 oraz wejście drugiej poprawki w życie 1 kwietnia 1978.
- Federal Reserve History, Nixon Ends Convertibility of U.S. Dollars to Gold, 22.11.2013: oficjalna wymienialność, dylemat Triffina i decyzja z 15.08.1971.
- Federal Reserve History, The Smithsonian Agreement, 22.11.2013: próba z grudnia 1971 r. i przejście do floatu w 1973 r.
- BIS, CP and CDs markets: a primer, wrzesień 2023, przypis 8: początki rynku eurodolarowego w Londynie w latach 50.
- IMF, Annual Report 1976, s. 122–123 (strony 135–136 pliku PDF): komunikat ze spotkania w Kingston 7–8.01.1976.
- MFW, Articles of Agreement, art. IV, sekcje 2–3, s. 6–7 (strony 18–19 PDF): wybór reżimów kursowych, wyłączenie złota jako podstawy oraz nadzór Funduszu.
- CME Group, Product Anniversaries, zestawienie rocznic: uruchomienie futures walutowych 16.05.1972. The Role of Derivatives in Risk Management, część wprowadzająca: start International Monetary Market (IMM) tego samego dnia. Futures Contracts Compared to Forwards, tabela porównawcza odczytana 2.10.2026: standaryzacja futures i dopasowanie warunków forwardu.
- Bordo, Humpage i Schwartz, Federal Reserve Bank of Cleveland, U.S. Foreign-Exchange-Market Intervention during the Volcker-Greenspan Era, Working Paper 10-07, lipiec 2010, s. 15–22: daty, cele i realizacja Plaza/Louvre; dalsze konteksty opisano w pozycji [22].
- European Central Bank, Our money: euro od 1.01.1999, gotówka od 1.01.2002 i stałe przeliczniki.
- Reuters Group PLC, Annual Review 2000, s. 13: Monitor wprowadzony w 1973 r.
- LSEG, Global Forex Trading Ecosystem, opis historii własnej usługi: Reuters Dealing System z 1981 r.
- BIS Papers nr 12, Foreign exchange markets in the 1990s: intraday market volatility and the growth of electronic trading, sierpień 2002, s. 139 (strona 147 pliku PDF), sekcja 2: początki elektronicznego kojarzenia transakcji, w tym EBS we wrześniu 1993 r.
- Michael R. King i Dagfinn Rime, The $4 trillion question, BIS Quarterly Review, grudzień 2010, s. 39: rozwój internetowego segmentu detalicznego.
- Ustawa z 7 lipca 1994 r. o denominacji złotego, art. 1–2 i 4: data 1.01.1995, przelicznik i zakres przeliczenia.
- IMF, Poland Accepts Article VIII Obligations, komunikat z 21.07.1995: zobowiązania przyjęte ze skutkiem od 1.06.1995.
- Michał Konopczak, Ocena ryzyka kredytowego Polski metodą roszczeń warunkowych, NBP, Materiały i Studia nr 267, 2012, s. 25, przypis 12: kurs płynny od 12.04.2000.
- Ustawa dewizowa z 28 marca 1952 r., Dz.U. 1952 nr 21 poz. 133, art. 9–10 i 19–22 (strony 2–3 pliku PDF): historyczne zezwolenia i ograniczenia obrotu, posiadania oraz transferów wartości dewizowych.
- Michael D. Bordo, Owen F. Humpage i Anna J. Schwartz, U.S. Foreign-Exchange-Market Intervention during the Volcker-Greenspan Era, Federal Reserve Bank of Cleveland, Working Paper 10-07, lipiec 2010, s. 11–12, 15–19 i 21–22 (strony 13–14, 17–21 i 23–24 pliku PDF); przypis 18 na s. 60: tło, działania, uczestnicy i ograniczenia oceny Plaza/Louvre. Jest to opracowanie badawcze autorów, nie stanowisko całego Systemu Rezerwy Federalnej.
- Michel Camdessus, The Dollar, the Yen and European Currencies, przemówienie dyrektora zarządzającego MFW,17. 11. 1995: ocena Plaza i Louvre w kontekście zgodności interwencji z polityką gospodarczą.
- Federal Reserve Bank of New York, Foreign Exchange Operations, opis instytucjonalny odczytany 2. 10. 2026: kierunek interwencji przy zakupie lub sprzedaży walut za dolary.
- Ustawa z 15 lutego 1989 r. — Prawo dewizowe, art. 10,14 ust. 3 i 34: punkty wymiany za zezwoleniem NBP, ceny uzgadniane przez strony i wejście ustawy w życie 15. 03. 1989.
- İnci Ötker-Robe, Zbigniew Polański, Barry Topf i David Vávra, Coping with Capital Inflows: Experiences of Selected European Countries, IMF Working Paper 07/190, lipiec 2007, dodatek II, część B, s. 39–40 (strony 41–42 pliku PDF): polska wymienialność wewnętrzna od 1990 r., rozszerzenie w 1995 r., zmiany w 1999 r. i etapowa liberalizacja kapitału.
- İnci Ötker-Robe i David Vávra z zespołem, Moving to Greater Exchange Rate Flexibility, IMF Occasional Paper 256, 2007, rozdział o Polsce przygotowany przez Zbigniewa Polańskiego i Piotra Szpunara z NBP, s. 44–49 (strony 53–58 pliku PDF), w tym tabela 8 na s. 46: reżimy kursowe 1990–2000, motywy zmian i przygotowanie upłynnienia.
- Ustawa z 28 grudnia 1989 r. o zmianie ustawy — Prawo dewizowe, art. 1 i 5: zmiana zasad obrotu dewizowego i wejście w życie 1. 01. 1990.
- James M. Boughton, MFW, Why White, Not Keynes? Inventing the Post-War International Monetary System, IMF Working Paper 02/52, marzec 2002: różnice między planami i konstrukcja międzynarodowego finansowania.
- Leo Melamed, CME Group, The Birth of FX Futures, relacja uczestnika: rola Friedmana i pomysł futures. Dokładną datę rozpoczęcia handlu potwierdzono osobno w kalendarium CME [11]; omyłek chronologicznych z eseju nie przejęto.
- MFW, Financial Sector Crisis and Restructuring: Lessons from Asia, Occasional Paper 188, 1999, część I i chronologia: Tajlandia 2 lipca 1997, niedopasowania walutowe i finansowanie.
- Marco Casiraghi, Karl Habermeier, Thomas Harjes, MFW, Monetary Policy Frameworks — Choice of Exchange Rate Arrangement, grudzień 2022, s. 5–6 oraz 18: trylemat, wybór reżimu i ograniczenia uproszczonej analizy.
- Austrian Archaeological Institute, Early Lydian Coinage and Chronology — VII–VI w. p.n.e.; projekt badawczy i problemy datowania monet.
- FinCEN, Informal Value Transfer Systems, Advisory 33 — marzec 2003, s. 1 i 4–5 PDF: tradycyjna hawala, pośrednicy i ich odrębne rozliczenie; uzupełnienie: FIN-2010-A011, rewizja 5.07.2022.
- Raymond de Roover, The Medici Bank Financial and Commercial Operations — przypis 19, przywołany rejestr z 1455 r. i uprawnienia do wystawiania weksli; przypisy 21 i 23 dotyczą dyspozycji oraz ewidencji wymiany.
- Bank of England Museum, Our earliest Bank of England note — 5.03.2021: kwity złotników, noty Banku Anglii oraz zachowany dokument z 1697 r.
- Laurence H. Meyer, The Future of Money and of Monetary Policy — Federal Reserve, 5.12.2001, części The Evolution of Money i Money, Monetary Standards, and Monetary Policy: 1717, międzynarodowy standard od lat 70. XIX w. i mechanizm dostosowania.
- Federal Reserve History, Launch of the Bretton Woods System — 1958: ograniczenia transakcji bieżących, powojenny niedobór dolarów i rola inwestycji zagranicznych w bilansie płatniczym.
- Zhou Xiaochuan, Reform the international monetary system — esej 23.03.2009, s. 1–3; oraz Mark Carney, The Evolution of the International Monetary System, Bank of Canada, 19.11.2009, części Increased Use of Special Drawing Rights i A Substitution Account.
- Fabio Panetta, Banca d’Italia, Moneta e fiducia, dal Rinascimento all’era digitale, 29 października 2025, rozdział o florenie: 1252, waga i skład monety, znaczenie zaufania.
- Jon Frost, Hyun Song Shin, Peter Wierts, De Nederlandsche Bank, An early stablecoin? The Bank of Amsterdam and the governance of money, Working Paper 696, 10 listopada 2020, opis badania: początkowe depozyty monet, płatności transferami oraz późniejsze ryzyko zaufania.
- EBC, The European Monetary Cooperation Fund (1973–93), opis archiwum: wąż walutowy, zadania funduszu od 1973 r. oraz EMS i ECU od 1979 r.
- Federal Reserve Board, Federal Reserve Bulletin, czerwiec 1922, Genoa Financial Commission Report, s. 678–679, uchwały 8–11: parytet zależny od warunków, koordynacja i rezerwy zagraniczne. Pierwotny tekst w archiwum FRASER St. Louis Fed.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


