


Rola Forex w gospodarce: handel, finansowanie i ryzyko kursowe
Polska firma sprzedaje towar za euro, ale płaci pracownikom w złotych. Importer musi zdobyć dolary na fakturę, a fundusz emerytalny kupuje obligacje za granicą. Rynek walutowy łączy te potrzeby: umożliwia wymianę, ustalenie kursu przyszłej płatności i finansowanie w potrzebnej walucie. Jego znaczenie widać w marży przedsiębiorstwa, cenie importu i wartości oszczędności.
- Waluta faktury, płatności i finansowania mogą być różne. To one określają, kto i kiedy potrzebuje wymiany.
- Ryzyko kursowe zależy od przychodów i kosztów razem. Słabszy złoty może zwiększyć wpływy eksportera i jednocześnie podnieść jego koszt importu.
- Zabezpieczenie kursu pomaga zaplanować płatność. Wiąże się jednak z warunkami umowy i może ograniczyć korzyść z późniejszej zmiany kursu.
- Swapy FX (ang. foreign exchange swaps), czyli wymiany walut połączone z uzgodnioną wymianą odwrotną, dostarczają walutę na określony czas. Odnawianie krótkiego finansowania rodzi ryzyko, jeśli warunki rynkowe się pogorszą.
- Według Międzynarodowego Funduszu Walutowego (MFW, ang. IMF) w II kwartale 2026 r. dolar stanowił 56,70%, a euro 20,60% światowych rezerw walutowych. Dane pochodzą z COFER, czyli bazy składu walutowego oficjalnych rezerw. To inna miara niż udział w obrocie Forex.
Trzy funkcje rynku walutowego
Forex pozwala wymienić jedną walutę na drugą, uzgodnić warunki przyszłej wymiany i pozyskać walutę na określony czas. Potrzeby te często występują razem. Firma może kupować dolary na bieżącą fakturę, zabezpieczać wpływy euro za trzy miesiące i finansować zapasy kredytem w złotych.
Do tego dochodzą transakcje inwestycyjne i spekulacyjne. Rynek nie jest prostym odbiciem handlu towarami: banki pośredniczą, zabezpieczają własne pozycje i zarządzają płynnością, a inwestorzy zmieniają portfele. Jedna potrzeba klienta może prowadzić do kilku kolejnych umów.
Dane Banku Rozrachunków Międzynarodowych (BIS) i sposób ich czytania omawia lekcja o skali rynku walutowego. Tutaj skupimy się na potrzebach jego użytkowników. [1]
Waluta faktury, płatności i finansowania
Waluta faktury określa, w czym ustalono cenę. Waluta płatności mówi, jakie środki trzeba przekazać sprzedawcy. Waluta finansowania określa, w czym kupujący lub sprzedawca pożyczył pieniądze. Często pierwsze dwie są takie same, ale umowa może przewidywać płatność w innej walucie według ustalonej zasady przeliczenia.
| Element | Waluta | Znaczenie dla firmy |
|---|---|---|
| Faktura: 1 mln EUR | EUR | Cena nie zmienia się z powodu kursu EUR/PLN. |
| Wpływ za trzy miesiące | EUR | Firma otrzyma euro, których złotowa wartość jest dziś niepewna. |
| Koszty produkcji | PLN | Wypłaty i część dostaw trzeba opłacić w złotych. |
| Kredyt na produkcję | PLN | Kapitał i odsetki są zobowiązaniem w złotych. |
Połączenie wpływu w EUR z kosztami w PLN tworzy ryzyko kursowe. Nie wystarcza informacja, że kontrahent jest zagraniczny. Jeśli firma ma wydatki w euro, część wpływu może przeznaczyć bezpośrednio na ich opłacenie.
Daty są równie ważne jak waluty. Cena może zostać uzgodniona przy zamówieniu, faktura wystawiona przy wysyłce, a pieniądze wpłynąć dopiero kilka tygodni później. Ryzyko dotyczące przyszłych przychodów zaczyna się więc wcześniej niż sama wymiana waluty. Firma może już wiedzieć, ile euro otrzyma, choć nie wie jeszcze, jaką kwotę w złotych uzyska za ten wpływ.
Transakcja kasowa (spot) pomaga, kiedy środki są już dostępne i trzeba dopasować je do najbliższej płatności. Umowa terminowa ustala warunki późniejszej wymiany; nie sprawia, że należność od odbiorcy zostaje natychmiast zapłacona. Finansowanie dostarcza środki przed wpływem. Te trzy czynności odpowiadają na różne pytania: po jakim kursie, w jakiej walucie i na jaki termin firma potrzebuje pieniędzy. [11, część 5.1]

Dlaczego obrót Forex przewyższa wartość handlu?
Handel towarami jest tylko jedną z potrzeb obsługiwanych przez rynek. Obrót walutowy obejmuje także inwestycje, finansowanie, zabezpieczenia i kolejne transakcje pośredników. Zestawienie dziennego nominału kontraktów FX z roczną wartością eksportu nie daje udziału spekulacji ani procentu transakcji „bez pokrycia”.
Nie każda zagraniczna sprzedaż wymaga nowej transakcji walutowej. Płatność może pochodzić z istniejącego salda, a wpływy i wydatki w tej samej walucie można kompensować. W handlu między krajami strefy euro wspólna waluta dodatkowo ogranicza potrzebę wymiany.
Wyobraźmy sobie dwie firmy z podobną sprzedażą zagraniczną. Pierwsza wydaje większość otrzymanego euro na dostawców w tej samej walucie; druga musi wymienić cały wpływ na PLN. Mają podobną wartość eksportu, lecz różne potrzeby na Forex. Z kolei odnowienie finansowania może wielokrotnie tworzyć nowe umowy walutowe bez nowej dostawy towaru. To jedna z przyczyn, dla których gospodarczej roli rynku nie da się odczytać z prostego ilorazu obrotu i eksportu.
Dlaczego dolar pojawia się także poza USA?
Waluta kontraktu nie musi należeć do kraju sprzedawcy ani kupującego. Dolar bywa wspólną walutą cen, finansowania i zabezpieczeń. Korzyścią dla użytkowników jest możliwość korzystania z rozbudowanych rynków i utrwalonych zwyczajów kontraktowych. Euro odgrywa szczególnie dużą rolę w Europie. [2]
Zmiana waluty faktury nie usuwa automatycznie ryzyka. Przesuwa je między kontrahentami albo zmienia jego źródło. Sprzedawca, który zaczyna wyceniać produkt w PLN, może mieć mniej bezpośredniej ekspozycji na należność, ale zagraniczny klient może reagować na droższy zakup.
Waluta faktury tworzy wspólny punkt odniesienia
Ekonomiści opisują ten mechanizm jako paradygmat waluty dominującej: ceny wielu umów są ustalane w szeroko używanej walucie, zamiast zawsze w walucie sprzedawcy. W opracowaniu Fed z lipca 2025 r. historyczne średnie za lata 1999–2019 pokazują udział dolara w fakturowaniu eksportu wynoszący 96% w obu Amerykach, 74% w regionie Azji i Pacyfiku oraz 79% w pozostałych regionach poza Europą. W Europie dominowało euro z udziałem 66%. To dane z dostępnej próby i historycznego okresu, nie bieżąca struktura faktur w październiku 2026 r.; wynik Europy obejmuje handel wewnątrz strefy euro. [2, wykres 7]
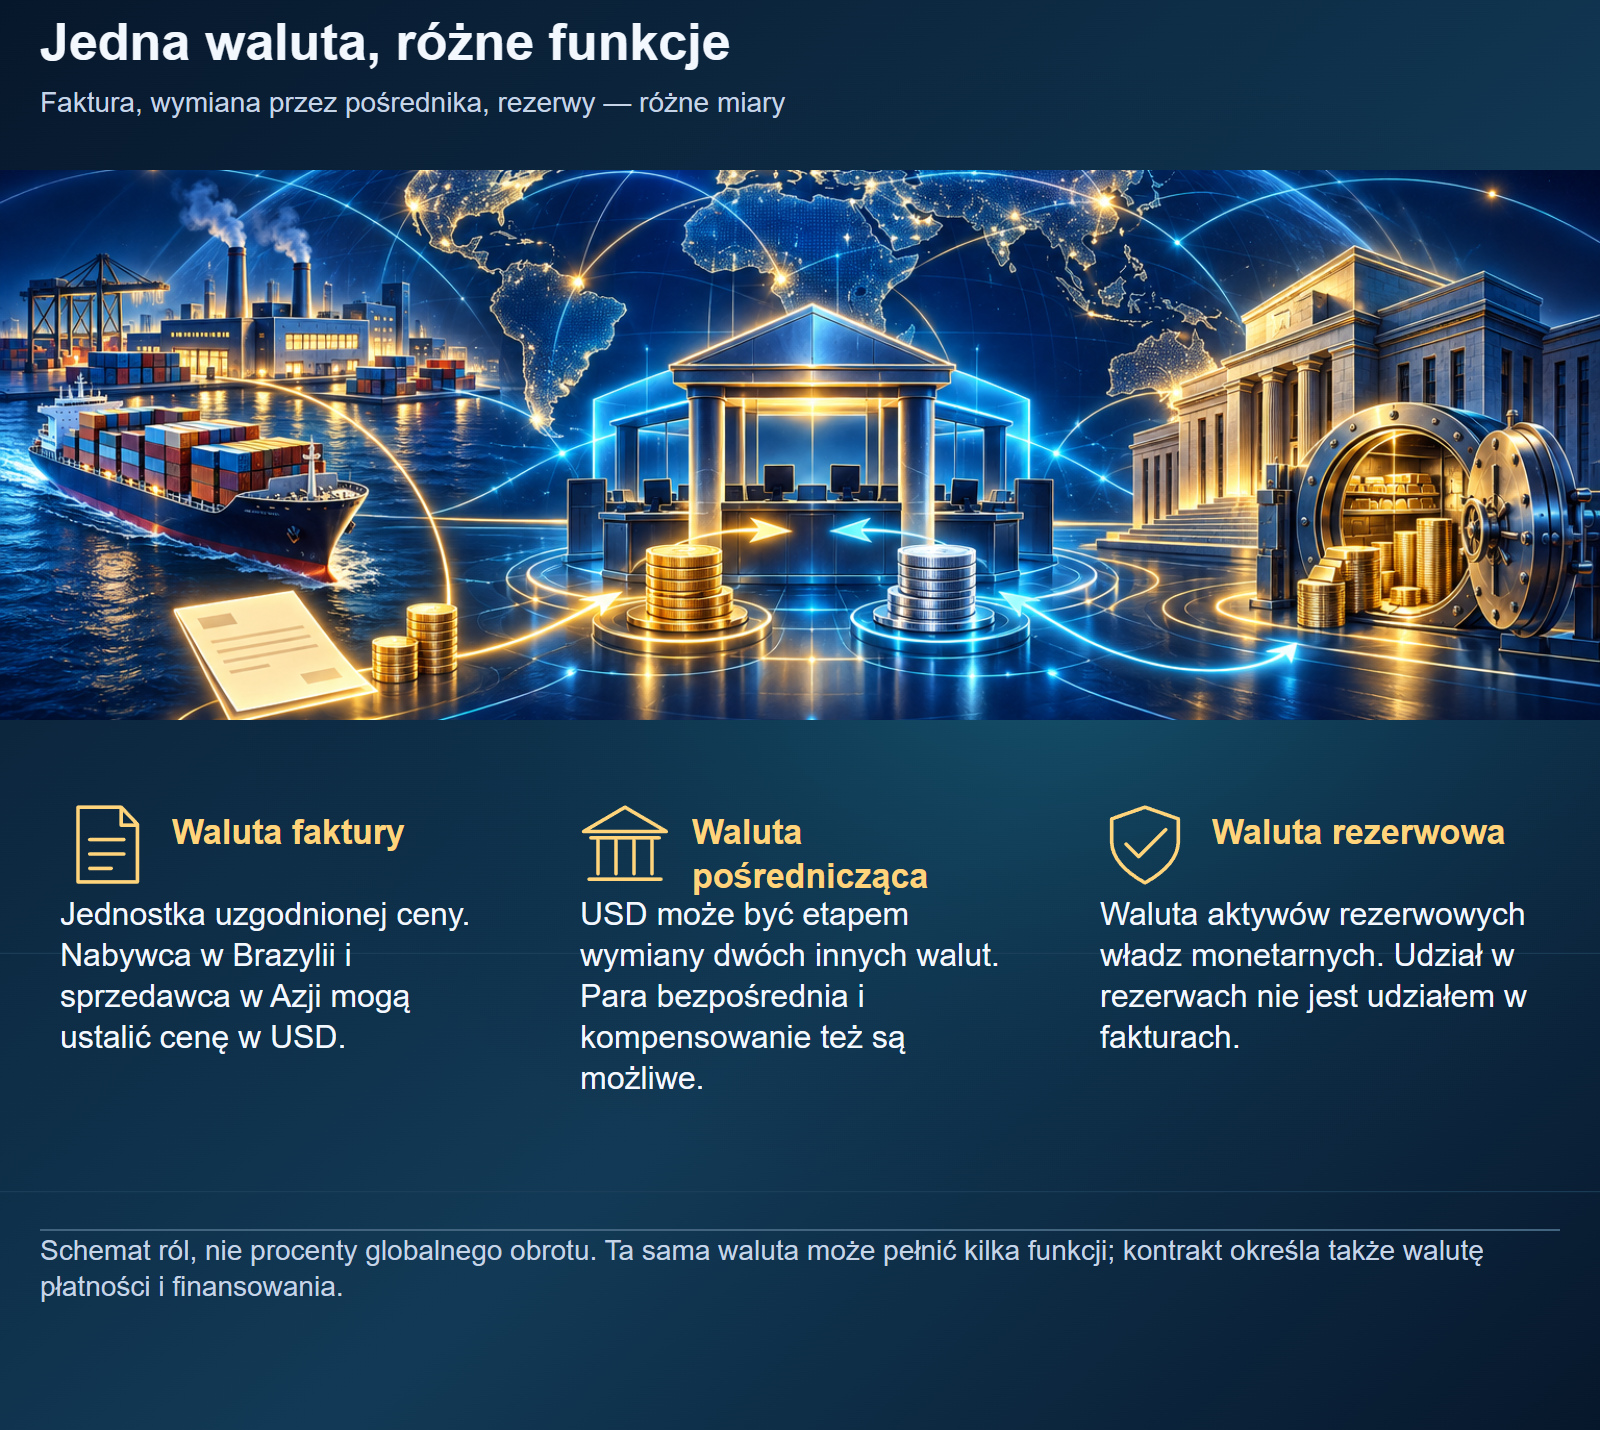
Wyobraźmy sobie brazylijskiego nabywcę i azjatyckiego sprzedawcę, którzy modelowo ustalają cenę maszyny w USD. Sprzedawca nie musi otrzymać waluty swojego kraju, a nabywca nie płaci w swojej. Kurs dolara może wtedy wpłynąć na koszt zakupu, nawet gdy żadna strona nie znajduje się w USA. Jeżeli cena w USD przez pewien czas pozostaje sztywna, osłabienie waluty eksportera nie obniża automatycznie dolarowej ceny dla nabywcy; najpierw zmienia przychód eksportera w jego własnej walucie.
Dolar może także pełnić funkcję waluty pośredniczącej, czyli vehicle currency, w wymianie dwóch innych walut. Nie jest to obowiązkowa droga każdej transakcji: pośrednik może użyć bezpośredniej pary, istniejących sald lub kompensowania. Waluta faktury, waluta pośrednicząca i waluta rezerw to różne role, nawet jeśli często pełni je ten sam dolar.
Eksporter i importer: przeciwne skutki zmiany kursu
Zabezpieczanie ryzyka kursowego (ang. hedging) ma ograniczać ryzyko, które już wynika z działalności. Celem przedsiębiorstwa jest często przewidywalna marża z działalności, a nie zysk z prognozowania waluty.
Eksporter, który otrzyma euro
W naszym modelowym kontrakcie producent dostaje 1 mln EUR, a koszty wynoszą 4 mln PLN. Przyjmujemy, że całość kosztów i wpływu jest rozliczana w terminie płatności, oraz pomijamy podatki, koszty finansowania i wymiany. Żaden z kursów w przykładzie nie jest bieżącą ofertą banku.
Załóżmy, że firma ustala cenę maszyny i jej budżet trzy miesiące przed otrzymaniem pieniędzy. Przy kursie przyjętym w budżecie 4,40 oczekuje 4,4 mln PLN przychodu i 400 tys. PLN wyniku kontraktu. Nie zna jednak przyszłego kursu wymiany. Faktura nadal opiewa na 1 mln EUR; zmiana EUR/PLN nie dopisuje do niej ani nie odejmuje euro.
W terminie odbiorca przekazuje euro na rachunek producenta. Dopiero przeznaczenie tych środków na złotowe wydatki wymaga wymiany. Jeśli firma zostawi euro na rachunku, bieżąca wartość wpływu w PLN może się zmieniać dalej. Poniższy rachunek zakłada wymianę w terminie płatności, dzięki czemu porównuje trzy scenariusze tej samej należności, a nie różne decyzje inwestycyjne.
| Kurs EUR/PLN w terminie płatności | Wpływ w PLN | Wynik po kosztach 4 mln PLN |
|---|---|---|
| 4,20 | 4 200 000 | 200 000 |
| 4,40 | 4 400 000 | 400 000 |
| 4,60 | 4 600 000 | 600 000 |
Spadek EUR/PLN oznacza umocnienie złotego i w tym przykładzie zmniejsza wynik eksportera. Towar, liczba zamówień i cena w euro pozostały takie same. Zmieniła się wartość należności w walucie kosztów.
Importer, który musi zapłacić dolary
Modelowy importer ma zapłacić 500 tys. USD. Przychód ze sprzedaży w Polsce wynosi 2,4 mln PLN, a pozostałe koszty 300 tys. PLN. Utrzymujemy je na stałym poziomie i ponownie pomijamy podatki oraz koszty finansowania i wymiany.
Importer zamawia towar z płatnością w dolarach za trzy miesiące. Przy kursie budżetowym 4,00 zakłada koszt faktury 2 mln PLN i 100 tys. PLN wyniku. Cenę sprzedaży w Polsce ustalił wcześniej. Do terminu płatności może zgromadzić wystarczającą liczbę złotych według budżetu, a mimo to zabraknie mu środków na kupno 500 tys. USD, jeśli dolar podrożeje.
W terminie firma musi dostarczyć dolary dostawcy. Jeżeli nie miała ich wcześniej ani nie ustaliła przyszłego kursu, kupuje je na obowiązujących wtedy warunkach. Samo zarobienie zakładanych 2,4 mln PLN ze sprzedaży nie gwarantuje zakładanej marży: część tego wpływu pochłania wyższy koszt walutowej faktury.
| Kurs USD/PLN w terminie płatności | Koszt 500 tys. USD | Wynik po wszystkich założonych kosztach |
|---|---|---|
| 3,80 | 1 900 000 PLN | 200 000 PLN |
| 4,00 | 2 000 000 PLN | 100 000 PLN |
| 4,20 | 2 100 000 PLN | 0 PLN |
Importerowi szkodzi wzrost USD/PLN: potrzebuje więcej złotych na tę samą fakturę. Gdyby część przychodów otrzymywał w dolarach, ryzyko mogłoby być mniejsze. Dlatego zabezpiecza się saldo potrzeb walutowych z uwzględnieniem terminów, a nie automatycznie każdą zagraniczną fakturę.
Ustalenie przyszłego kursu
Terminowa umowa wymiany waluty, czyli forward, pozwala uzgodnić dziś kurs wymiany w przyszłym terminie. [9] Załóżmy modelowo, że eksporter sprzedaje przyszły 1 mln EUR po 4,38 PLN, a importer kupuje przyszłe 500 tys. USD po 4,05 PLN. Przy wykonaniu umów na założonych warunkach eksporter uzyska 4,38 mln PLN, a importer zapłaci 2,025 mln PLN, niezależnie od późniejszego kursu spot. Ich modelowe wyniki wyniosą odpowiednio 380 tys. i 75 tys. PLN.
Zabezpieczenie kursu nie jest prognozą kursu. Eksporter może po czasie zobaczyć lepszy kurs rynkowy, a mimo to jego zabezpieczenie spełni cel: wynik płatności był wcześniej znany. Kurs forward zależy także od różnic stóp procentowych, terminu i warunków transakcji. Nie jest po prostu przewidywaniem banku, gdzie będzie rynek. [8]
Co firma zyskuje, a z czego rezygnuje?
Sprawdźmy wszystkie wcześniejsze scenariusze przy tych samych modelowych kursach forward: 4,38 dla eksportera i 4,05 dla importera. Porównujemy całkowity wynik kontraktu handlowego, a nie samą wycenę instrumentu pochodnego. Znak plus w ostatniej kolumnie oznacza, że zabezpieczony wynik jest wyższy od wyniku bez zabezpieczenia; minus — że jest niższy. Pozostałe założenia pozostają bez zmian.
| Firma i kurs spot w terminie | Bez zabezpieczenia | Z forwardem | Różnica wyniku |
|---|---|---|---|
| Eksporter: EUR/PLN 4,20 | 200 000 PLN | 380 000 PLN | +180 000 PLN |
| Eksporter: EUR/PLN 4,40 | 400 000 PLN | 380 000 PLN | −20 000 PLN |
| Eksporter: EUR/PLN 4,60 | 600 000 PLN | 380 000 PLN | −220 000 PLN |
| Importer: USD/PLN 3,80 | 200 000 PLN | 75 000 PLN | −125 000 PLN |
| Importer: USD/PLN 4,00 | 100 000 PLN | 75 000 PLN | −25 000 PLN |
| Importer: USD/PLN 4,20 | 0 PLN | 75 000 PLN | +75 000 PLN |
Przy EUR/PLN 4,60 eksporter mógłby bez zabezpieczenia zarobić o 220 tys. PLN więcej. To utracona możliwość skorzystania z lepszego kursu, a nie dodatkowa faktura za 220 tys. PLN, którą automatycznie płaci za forward. Nadal osiąga założone 380 tys. PLN wyniku. Przy kursie 4,20 zabezpieczenie działa w przeciwną stronę i daje wynik o 180 tys. PLN wyższy. Firma wymienia zmienny rezultat na znane warunki płatności.
Importer rezygnuje z korzyści, gdy dolar tanieje, ale chroni koszt faktury, gdy dolar drożeje. Dlatego ocena zabezpieczenia dopiero po poznaniu przyszłego kursu może prowadzić do mylnego wniosku. Decyzję podejmuje się wcześniej, kiedy oba kierunki zmiany są możliwe. Dodatkowe opłaty i warunki umowne trzeba ocenić osobno; proste modele ich nie wyceniają.
Umowa zobowiązuje do wykonania uzgodnionej wymiany. Jeśli odbiorca anuluje zamówienie lub nie zapłaci, zabezpieczenie nie znika samo. Mogą powstać koszty zamknięcia albo potrzeba zdobycia waluty. Zależnie od umowy i sytuacji klienta mogą też wystąpić wymagania dotyczące zabezpieczenia kredytowego. Tych ryzyk nie widać w prostej tabeli kursów.
Inne zagrożenie to rozminięcie się dat. Eksporter może mieć forward na koniec czerwca, lecz dostać zapłatę w połowie lipca. Uzgodniony kurs nie dostarczy brakujących euro w czerwcu. Podobnie zabezpieczenie całego zamówienia jest za duże, jeśli odbiorca zmniejszy jego wartość. Kwota i termin narzędzia powinny być czytane razem z kwotą i terminem przepływu; nie wystarcza sama zgodność nazwy waluty.
Gdy forward nie dostarcza lokalnej waluty
Przy niektórych walutach występują ograniczenia dostępu do rynku lub dostarczania waluty poza krajem. Jednym z narzędzi jest NDF, czyli non-deliverable forward: strony rozliczają różnicę między uzgodnionym kursem a określonym kursem referencyjnym, zamiast wymieniać pełne kwoty obu walut. Rozrachunek następuje w uzgodnionej walucie, często USD. Takie umowy mogą służyć ochronie i spekulacji. [19]
Firma zabezpieczająca w ten sposób przyszłą fakturę nadal musi zdobyć walutę potrzebną dostawcy, jeśli faktura wymaga jej dostawy. Wynik NDF może kompensować część zmiany kosztu, ale sam kontrakt nie zasila rachunku pełną kwotą lokalnej waluty. Znaczenie ma także zgodność kursu referencyjnego z kursem, po którym firma rzeczywiście dokonuje wymiany. Duży obrót NDF nie jest samodzielnym dowodem niesprawności rynku krajowego.
Nominał zabezpieczeń nie jest kwotą możliwej straty
Kontrakt na 1 mln EUR opisuje ilość zabezpieczanej waluty. Jego bieżąca wartość może być dodatnia lub ujemna i zależy od warunków umowy oraz aktualnych cen. Suma nominałów wszystkich kontraktów nie jest zatem sumą depozytów ani bieżących strat. To samo rozróżnienie dotyczy statystyk całego rynku.
Przedsiębiorstwo może ograniczać potrzebę kontraktów przez dopasowanie wpływów i wydatków w tej samej walucie, zmianę terminów lub waluty rozliczeń. Taka ochrona ma granice: kwoty i daty nie zawsze się pokrywają, a zmiana kontraktu może mieć koszt handlowy. Szczegółowy wybór narzędzi wymaga już analizy konkretnej ekspozycji.
155 bln USD: zasób umów, nie wielkość korporacyjnego hedgingu
W publikacji z 8 grudnia 2025 r. BIS podał 155 bln USD nominału otwartych instrumentów pochodnych FX na koniec czerwca 2025 r., o około 19% więcej niż rok wcześniej. Około 100 bln USD stanowiły forwardy i swapy zapadające w ciągu roku. To stan kontraktów na konkretny dzień, nie dzienny obrót z kwietnia ani aktualny stan w październiku 2026 r. [14]
Tak duża kwota obejmuje umowy instytucji finansowych i klientów o różnych celach. Nie jest miarą wyłącznie zabezpieczeń przedsiębiorstw, wartością już poniesionych strat ani sumą gotówki zdeponowanej na rynku. Długi łańcuch umów może obsługiwać jedno ryzyko gospodarcze. W drugą stronę: firma dopasowująca wpływy i wydatki w tej samej walucie może ograniczyć ryzyko bez dodawania instrumentu pochodnego.
Nominał i bieżąca wycena odpowiadają więc na inne pytania. Nominał mówi, jakiej kwoty dotyczy umowa; wycena — ile warte są jej prawa i zobowiązania w danych warunkach. Osobne pytanie dotyczy kwot, które trzeba faktycznie dostarczyć w terminie. Dlatego nie należy zestawiać 155 bln USD z rocznym PKB tak, jakby kontrakty były dodatkową produkcją, ani obliczać z tej liczby odsetka zabezpieczonych faktur.
Skąd biorą się punkty forward: prosty rachunek finansowania
Różnicę między kursem terminowym a spotem nazywa się punktami forward. W uproszczonym modelu parytetu stóp procentowych można ją powiązać z finansowaniem obu walut przez ten sam okres. Model pomija marże, ryzyko kredytowe, ograniczenia bilansowe i basis; zakłada dostęp do pożyczek oraz lokat po podanych stopach. Nie jest prognozą kursu ani kalkulatorem oferty banku. Relację i jej ograniczenia opisuje BIS. [15]
Własne założenia dla EUR/PLN: spot S = 4,3000 PLN za 1 EUR, okres T = 1 rok, proste roczne stopy finansowania rPLN = 5% i rEUR = 3%. Są to stopy modelowe dla tego samego terminu, a nie bieżące stopy NBP i EBC. Kurs z uproszczonego parytetu wynosi:
F = S × (1 + rPLN × T) / (1 + rEUR × T)
F = 4,3000 × 1,05 / 1,03 ≈ 4,3835 PLN za 1 EUR.
Po zaokrągleniu kursu zakup 100 000 EUR za rok kosztowałby 438 350 PLN, wobec 430 000 PLN przy modelowym spocie dziś. Różnica 8350 PLN nie jest automatycznym zyskiem eksportera ani niezależną prowizją dla importera. Dotyczy płatności w innym terminie i wiąże się z kosztem posiadania oraz finansowania walut. Porównanie wymaga uwzględnienia tego, co firma zrobiłaby z pieniędzmi przez rok.
W praktyce finansowanie uzyskane przez wymianę i odwrócenie walut może kosztować inaczej niż bezpośrednia pożyczka. Odchylenie to określa się jako cross-currency basis; wpływają na nie między innymi popyt na zabezpieczenia i zdolność pośredników do wykorzystania bilansu. Nie ma jednej stałej „dopłaty” obowiązującej każdą parę, stronę i termin. [15]
Koszt zabezpieczenia i płynność przed terminem
Kurs terminowy wynika między innymi z warunków finansowania dwóch walut. Różnica stóp nie jest dowolnym dodatkiem banku ani prognozą późniejszego kursu; do ceny dochodzą także warunki rynku, marża i niekiedy odchylenie od prostego parytetu stóp, określane jako cross-currency basis. Nie można policzyć pełnego kosztu długiej inwestycji przez odjęcie od kuponu dwóch bieżących stóp banków centralnych. Liczą się terminy, ceny aktywów i możliwość odnawiania ochrony. [8]
BIS opisuje, że wzrost kosztu zabezpieczania dolarowych aktywów po podwyżkach stóp z lat 2022–2023 skłonił część inwestorów instytucjonalnych do zmniejszenia ochrony. Przywołuje m.in. spadek wskaźnika zabezpieczenia japońskich ubezpieczycieli z około 60% do 40% w okresie przed badaniem 2025 r. Nie jest to wskaźnik dla każdej firmy ani norma zalecanego zabezpieczenia. Ilustruje kompromis: niższy koszt dziś oznacza większą otwartą ekspozycję kursową. [8, wykres 5 i omówienie]
Wycena instrumentu i gotówka także mogą mieć różne terminy. Forward sprzedający euro może mieć ujemną wartość rynkową, gdy porównywalny nowy kontrakt pozwala sprzedać euro drożej. Równocześnie rośnie złotowa wartość przyszłego wpływu eksportera. Jeżeli umowa wymaga zabezpieczenia kredytowego lub gotówkowego, firma może potrzebować środków przed zapłatą klienta. Sama różnica między bieżącym spot a starym kursem forward nie jest dokładną wyceną: trzeba uwzględnić terminową cenę porównywalnej umowy i dyskontowanie.
Ujemna wycena i zabezpieczony przychód: różne terminy gotówki
Rozwińmy model eksportera sprzedającego 1 mln EUR forward po 4,38. Przed terminem nowy forward na tę samą kwotę i datę pozwala hipotetycznie sprzedać euro po 4,53. Dotychczasowy kontrakt jest dla sprzedającego mniej korzystny o 0,15 PLN na euro. Różnica wynosi 150 tys. PLN; jest przybliżeniem ujemnej wyceny przed dyskontowaniem, kosztami i pozostałymi warunkami. Nie należy liczyć jej przez proste porównanie starego forwardu z bieżącym spotem, bo daty płatności byłyby różne.

Jeżeli umowa wymaga wniesienia zabezpieczenia i warunki uruchamiają taki obowiązek, bank może zażądać gotówki, zanim zapłaci zagraniczny odbiorca. Eksporter ma nadal prawo do przyszłego wpływu 1 mln EUR, ale nie może nim jeszcze opłacić dzisiejszego wezwania. Ograniczenie ryzyka kursowego należności nie rozwiązuje automatycznie problemu płynności. Wysokość zabezpieczenia i progi wynikają z umowy; nie każda ujemna wycena tworzy identyczne wezwanie.
W terminie, przy otrzymaniu całego 1 mln EUR i wykonaniu dostawnego forwardu, firma uzyska umówione 4,38 mln PLN. Kwoty wcześniej wniesionego zabezpieczenia nie wolno automatycznie doliczyć jako drugiej ostatecznej straty: trzeba uwzględnić jej rozliczenie zgodnie z umową. Inny wynik powstanie, jeśli klient nie zapłaci, umowę zamknie się wcześniej albo kwoty się rozminą. Tabela budżetowej marży i plan płynności są zatem potrzebne równocześnie.
Kiedy zabezpieczenie tworzy nowe ryzyko: nierówne nominały
Zachowanie korzystnej zmiany kursu można uzyskać przez opcję, ale struktura łącząca kupno i sprzedaż opcji wymaga szczególnego zrozumienia zobowiązań. „Bez premii na początku” nie znaczy „bez kosztu ekonomicznego” ani „bez ryzyka”. Sprzedana opcja daje prawa drugiej stronie, a zobowiązanie może być większe niż rzeczywisty wpływ przedsiębiorstwa.
Odrębny model, nie rekonstrukcja historycznej oferty: eksporter ma otrzymać 1 mln EUR, lecz w określonym scenariuszu sprzedana opcja zobowiązuje go do sprzedaży 2 mln EUR po 4,30 PLN. W dniu rozliczenia hipotetyczny spot wynosi 4,60 PLN. Firma dysponuje tylko 1 mln EUR z działalności; brakujący 1 mln musi zdobyć, a następnie sprzedać zgodnie z zobowiązaniem. Zakup brakującego miliona po 4,60 i sprzedaż po 4,30 oznacza różnicę 300 tys. PLN przed kosztami. Nie jest to strata równa całemu nominałowi ani pełny wynik struktury. Pokazuje dodatkową ekspozycję powstałą poza rzeczywistą należnością.
W tym modelu nadwyżka zobowiązania jest nowym ryzykiem, choć produkt reklamowano jako ochronę. Nie każdy kontrakt opcyjny ma taką konstrukcję. Sprawdzać trzeba każdą możliwą kwotę i datę obowiązku, warunki aktywacji i sposób zakończenia umowy, także wtedy, gdy nazwa produktu brzmi znajomo.
Dlaczego wskaźnik zabezpieczenia nie jest uniwersalną normą?
Wskaźnik zabezpieczenia opisuje część określonej ekspozycji objętą ochroną. Trzeba wiedzieć, jaki przepływ, okres i mianownik przyjęto. Odsetek firm stosujących jakiekolwiek zabezpieczenie nie jest tym samym co procent ich należności zabezpieczonych w całości. Nie da się z jednego ankietowego wyniku wyznaczyć właściwego programu każdej spółki.
Własny przykład: firma prognozuje 1 mln EUR wpływu w ciągu trzech miesięcy, lecz 600 tys. EUR wynika z potwierdzonych umów, a 400 tys. z przyszłych zamówień. Zabezpieczenie 600 tys. oznacza 60% prognozowanej kwoty. Jeśli pozostałe 400 tys. rzeczywiście wpłynie i zostanie wymienione, zmiana kursu o 0,20 PLN zmieni jego złotową wartość o 80 tys. PLN. To otwarta część tej ekspozycji, a nie strata całej firmy.
Jeżeli ostateczny wpływ wyniesie tylko 300 tys. EUR, forward na 600 tys. stanie się większy od należności. Firma będzie musiała wyjaśnić, skąd weźmie dodatkowe euro albo jak rozliczy zmianę umowy. Wybrany procent nie rozwiązuje niepewności kwoty i daty. Taki program wymaga aktualizowania kalendarza, oceny kontrahentów oraz kontroli zobowiązań; przykład nie zaleca zabezpieczenia dokładnie 60%.
Naturalne dopasowanie: ważne jest saldo i kalendarz
Weźmy drugi, odrębny model eksportera. Ma otrzymać 1 mln EUR i zapłacić dostawcom 600 tys. EUR tego samego dnia. Może pokryć walutowe wydatki częścią wpływu, a na PLN wymienić pozostałe 400 tys. EUR. To naturalne dopasowanie: ograniczenie potrzeby wymiany dzięki działalności operacyjnej, bez dokładania kontraktu walutowego.
Jeżeli EUR/PLN wzrośnie z 4,40 do 4,60, złotowa wartość całego przychodu zwiększy się o 200 tys. PLN. Jednocześnie złotowa wartość kosztu 600 tys. EUR zwiększy się o 120 tys. PLN. Pozostaje 80 tys. PLN zmiany wartości salda 400 tys. EUR. Patrzenie tylko na przychód przeszacowałoby korzyść z kursu; patrzenie tylko na koszt ukryłoby wpływ eksportowy. Pozostałe koszty w PLN i wynik całej działalności nie są częścią tego odrębnego rachunku.
Dopasowanie przestaje być pełne, jeśli dostawca żąda 600 tys. EUR dwa miesiące przed zapłatą odbiorcy. Kwoty się pokrywają, ale przez dwa miesiące firma potrzebuje finansowania. Traci także ochronę, jeśli odbiorca nie zapłaci, a zobowiązanie wobec dostawcy pozostanie. Wspólna waluta usuwa część niepewności kursowej, lecz nie usuwa ryzyka terminu i wypłacalności.
Podobnie dług w euro może odpowiadać przychodom w euro, o ile zgadzają się potrzebne kwoty i daty. Nie czyni to jednak takiego finansowania bezpiecznym w każdych okolicznościach. Sprzedaż może spaść, odsetki się zmienić, a spłata kapitału przypaść przed wpływami. Znaczenie ma rzeczywisty przepływ, nie samo zaklasyfikowanie firmy jako eksportera.
Inwestycje i finansowanie ponad granicami
Firma budująca zakład za granicą potrzebuje środków na zakup i późniejsze wydatki. Może wymienić własne środki, pożyczyć w lokalnej walucie lub skorzystać z finansowania grupy. Inwestycja bezpośrednia nie musi więc wywołać jednego przelewu i jednej wymiany w dniu ogłoszenia projektu.
Zakład, udziały i zyski pozostawione w spółce
Bezpośrednia inwestycja zagraniczna (ang. foreign direct investment, FDI) wiąże inwestora z przedsiębiorstwem w innym kraju przez kontrolę lub istotny wpływ na zarządzanie. Obejmuje nie tylko zakup udziałów, ale też określone finansowanie między powiązanymi podmiotami. W statystyce reinwestowane zyski są ujmowane jako inwestycja, mimo że nie muszą oznaczać nowego przelewu od zagranicznego właściciela. [12, punkty 6.8–6.10 i 8.15]
Modelowo zagraniczny właściciel wnosi euro do polskiej spółki. Spółka potrzebuje PLN na budowę i wynagrodzenia, lecz część maszyn kupuje w EUR. Nie musi wymieniać całości euro: może zachować część na maszyny. Gdy zakład już działa, wpływy ze sprzedaży, lokalny kredyt i zyski pozostawione w firmie mogą pokrywać kolejne wydatki. Sama kwota ogłoszonej inwestycji nie pozwala więc przewidzieć jednorazowego popytu na PLN w dniu ogłoszenia.
Inne potrzeby powstają przy późniejszym transferze zysków do właściciela albo spłacie pożyczki wewnątrz grupy. Płatność wymaga waluty przewidzianej w umowie; kurs wpływa na jej wartość dla obu stron. Inwestycja może w ten sposób tworzyć potrzeby walutowe przez wiele lat, zamiast kończyć się na pierwszym zakupie aktywa.
Cena aktywa i kurs jego waluty
Inwestor portfelowy kupujący zagraniczne akcje lub obligacje łączy ryzyko ceny aktywa z ryzykiem kursu. Modelowo obligacja warta nadal 10 tys. USD ma wartość 40 tys. PLN przy kursie 4,00 i 44 tys. PLN przy 4,40. Zysk w przeliczeniu na złote może powstać mimo braku zmiany dolarowej ceny. Ruch w drugą stronę działa odwrotnie; przykład pomija odsetki, podatki i koszty.
Przy inwestycji portfelowej dwa wyniki trzeba rozpatrywać razem. Jeżeli modelowa obligacja tanieje z 10 tys. do 9 tys. USD, a USD/PLN rośnie z 4,00 do 4,40, jej wartość zmienia się z 40 tys. do 39,6 tys. PLN. Osłabienie złotego częściowo łagodzi spadek dolarowej ceny, ale go w tym przypadku nie odwraca. Z kolei umocnienie PLN mogłoby pogłębić stratę w przeliczeniu. Sam fakt inwestowania w silniejszej walucie nie rozstrzyga wyniku aktywa.
Międzynarodowa grupa kapitałowa rozlicza również wyniki spółek w walucie raportowania. Kurs może zmienić wartość przychodów lub aktywów prezentowanych w sprawozdaniu nawet bez bieżącej wymiany pieniędzy. To trzeba odróżnić od ryzyka konkretnej faktury i od długofalowego wpływu kursu na konkurencyjność.
Swapy FX: waluta na określony czas
Bank posiadający euro, ale potrzebujący dolarów na trzy miesiące, może wymienić EUR na USD i jednocześnie uzgodnić odwrotną wymianę za trzy miesiące. To swap FX (ang. foreign exchange swap). [9] Dostarcza finansowanie w potrzebnej walucie i ustala kurs późniejszej wymiany. Nie jest odpowiednikiem dziennej opłaty naliczanej przez brokera na rachunku kontraktów na różnicę (CFD, ang. contracts for difference).
Swap walutowy typu currency swap służy natomiast wymianie przepływów finansowania w dwóch walutach, zwykle z płatnościami odsetkowymi i często na dłuższy okres. Oba instrumenty należą do rynku walutowego, lecz mają odrębne konstrukcje i osobne kategorie w badaniu BIS. [1][9]
Różnicę widać w kalendarzu umowy. Swap FX łączy wymianę początkową z wymianą odwrotną po uzgodnionym kursie; sam nie przewiduje serii okresowych płatności odsetkowych. W swapie typu currency swap mogą występować okresowe płatności odsetkowe w dwóch walutach, a także wymiany kapitału. Pozwala to dopasowywać przepływy związane z finansowaniem, ale dokładną konstrukcję wyznacza umowa. Nie są to dwie nazwy tego samego produktu. [11, część 5.1]
Finansowanie krótką umową wymaga pilnowania terminu. Jeśli długoterminowe aktywo finansuje się trzymiesięcznymi swapami, po trzech miesiącach trzeba znaleźć kolejną umowę albo dostarczyć walutę. W czasie napięcia cena odnowienia może wzrosnąć, a dostępna kwota się zmniejszyć. Samo zabezpieczenie kursu nie usuwa tego ryzyka.
Jeden swap FX, różne potrzeby gospodarcze
| Użytkownik | Potrzeba | Co trzeba sprawdzić przy odwróceniu wymiany? |
|---|---|---|
| Bank | Ma walutę krajową, lecz potrzebuje USD przez tydzień do finansowania aktywa. | Źródło dolarów do zwrotu i dostępność następnego finansowania. |
| Inwestor instytucjonalny | Dopasowuje walutowe finansowanie lub odnawianą ochronę portfela do zobowiązań wobec beneficjentów. | Termin aktywa i płatności, zmiany jego wartości oraz koszt odnowienia umowy. |
| Przedsiębiorstwo | Ma EUR, ale chwilowo potrzebuje PLN przed oczekiwanym złotowym wpływem. | Czy przyszłe PLN wystarczą do odwrócenia swapu i odzyskania EUR? |
W ostatnim przykładzie firma dziś przekazuje euro i otrzymuje złote, a w terminie wykonuje umówioną wymianę przeciwną. To różni się od trwałej sprzedaży całego wpływu w EUR. Zmiana terminu zapłaty klienta może pozostawić firmę bez potrzebnych PLN do odwrócenia umowy. Instrument pomaga przesunąć dostęp do waluty w czasie, ale nie zapewnia wypłacalności klienta.
W funduszu ochrona może być odnawiana częściej, niż wygasają aktywa. Każda nowa umowa tworzy obrót, choć nie oznacza kolejnej identycznej inwestycji. W banku istotna jest również zdolność dostawców do wykorzystania limitów i bilansu. Dlatego ta sama nazwa instrumentu nie identyfikuje jednej grupy użytkowników ani jednego celu.
Aktywo na trzy lata, waluta na trzy miesiące
Własny przykład modelowy: instytucja ma 1 mln EUR i chce sfinansować aktywo dolarowe na trzy lata. Zawiera trzymiesięczny swap FX. Dziś przekazuje 1 mln EUR i otrzymuje 1,10 mln USD. Za trzy miesiące ma oddać 1,105 mln USD i otrzymać z powrotem 1 mln EUR. Kursy 1,10 oraz 1,105 są założeniami rachunku, a nie ofertą ani prognozą. Instytucja przeznacza otrzymane dolary na aktywo, którego kapitał nie wróci w ciągu tych trzech miesięcy.
| Moment | Przepływ wynikający ze swapu | Potrzeba instytucji |
|---|---|---|
| Dziś | Przekazuje 1 000 000 EUR; otrzymuje 1 100 000 USD | Finansuje zakup aktywa w USD. |
| Za trzy miesiące | Oddaje 1 105 000 USD; odzyskuje 1 000 000 EUR | Musi pozyskać dolary, mimo że kapitał aktywa jeszcze nie wrócił. |
| W dalszym okresie | Pierwszy swap już wygasł | Do utrzymania aktywa może potrzebować kolejnego źródła finansowania. |
Różnica dolarowych kwot wynosi 5 tys. USD. Wynika w tym modelu z uzgodnienia dwóch różnych kursów wymiany; nie jest pełnym rachunkiem kosztu całej inwestycji. Pominięto koszty kapitału w EUR, opłaty, przychody i zmiany ceny aktywa. W prawdziwej transakcji terminowy kurs wiąże się między innymi z warunkami finansowania obu walut. [8]
Przed terminem instytucja może próbować sprzedać aktywo, wykorzystać inne środki albo szukać kolejnego finansowania. Żadna z tych możliwości nie daje w tym przykładzie gwarancji dawnej ceny ani dostępnej kwoty. Gdy wiele instytucji jednocześnie chce odnowić finansowanie dolarowe, liczy się zdolność pośredników do dostarczenia USD, a nie tylko kurs widoczny na rynku spot. Taki problem odgrywał rolę w marcu 2020 r. [10]
Mała wycena kontraktu, duża kwota do oddania
W naszym modelu trzymiesięcznego swapu instytucja ma oddać 1,105 mln USD. To zobowiązanie płatnicze pozostaje istotne nawet wtedy, gdy bieżąca wycena instrumentu jest niewielka. Sam bilansowy wynik instrumentów pochodnych nie opisuje pełnych kwot, które trzeba będzie dostarczyć. Nie znaczy to, że umowa nie jest znana jej stronom lub nie ma ewidencji.
BIS w analizie z grudnia 2022 r. szacował ponad 80 bln USD globalnych zobowiązań dolarowych wynikających ze swapów FX, forwardów i swapów walutowych. To historyczny szacunek określonego rodzaju obowiązków, a nie aktualna kwota w 2026 r. ani dodatkowe 80 bln do dopisania do wcześniejszych 155 bln nominału. Miary mają inny zakres i mogą obejmować te same umowy. [17]
Przy finansowaniu krótkimi umowami najważniejszy staje się kalendarz zwrotu: aktywo może być rentowne w długim okresie, lecz dolary potrzebne są w najbliższym terminie. Jeśli wiele instytucji szuka ich naraz, rośnie znaczenie dostępnego kredytu, gotówki i zdolności pośredników. Ruch kursu i problem finansowania mogą się wzajemnie wzmacniać, ale są odrębnymi ryzykami.
Gdy kapitał reaguje na różnice stóp
Część przepływów wynika z poszukiwania wyższej rentowności w innej walucie. Wynik zależy wtedy również od zmiany kursu i kosztu finansowania; wyższe oprocentowanie samo w sobie nie zapewnia zysku. Mechanizm i ryzyka opisuje osobna lekcja o różnicach stóp i carry trade. Tutaj wystarczy pamiętać, że takie przepływy mogą szybko się odwracać.
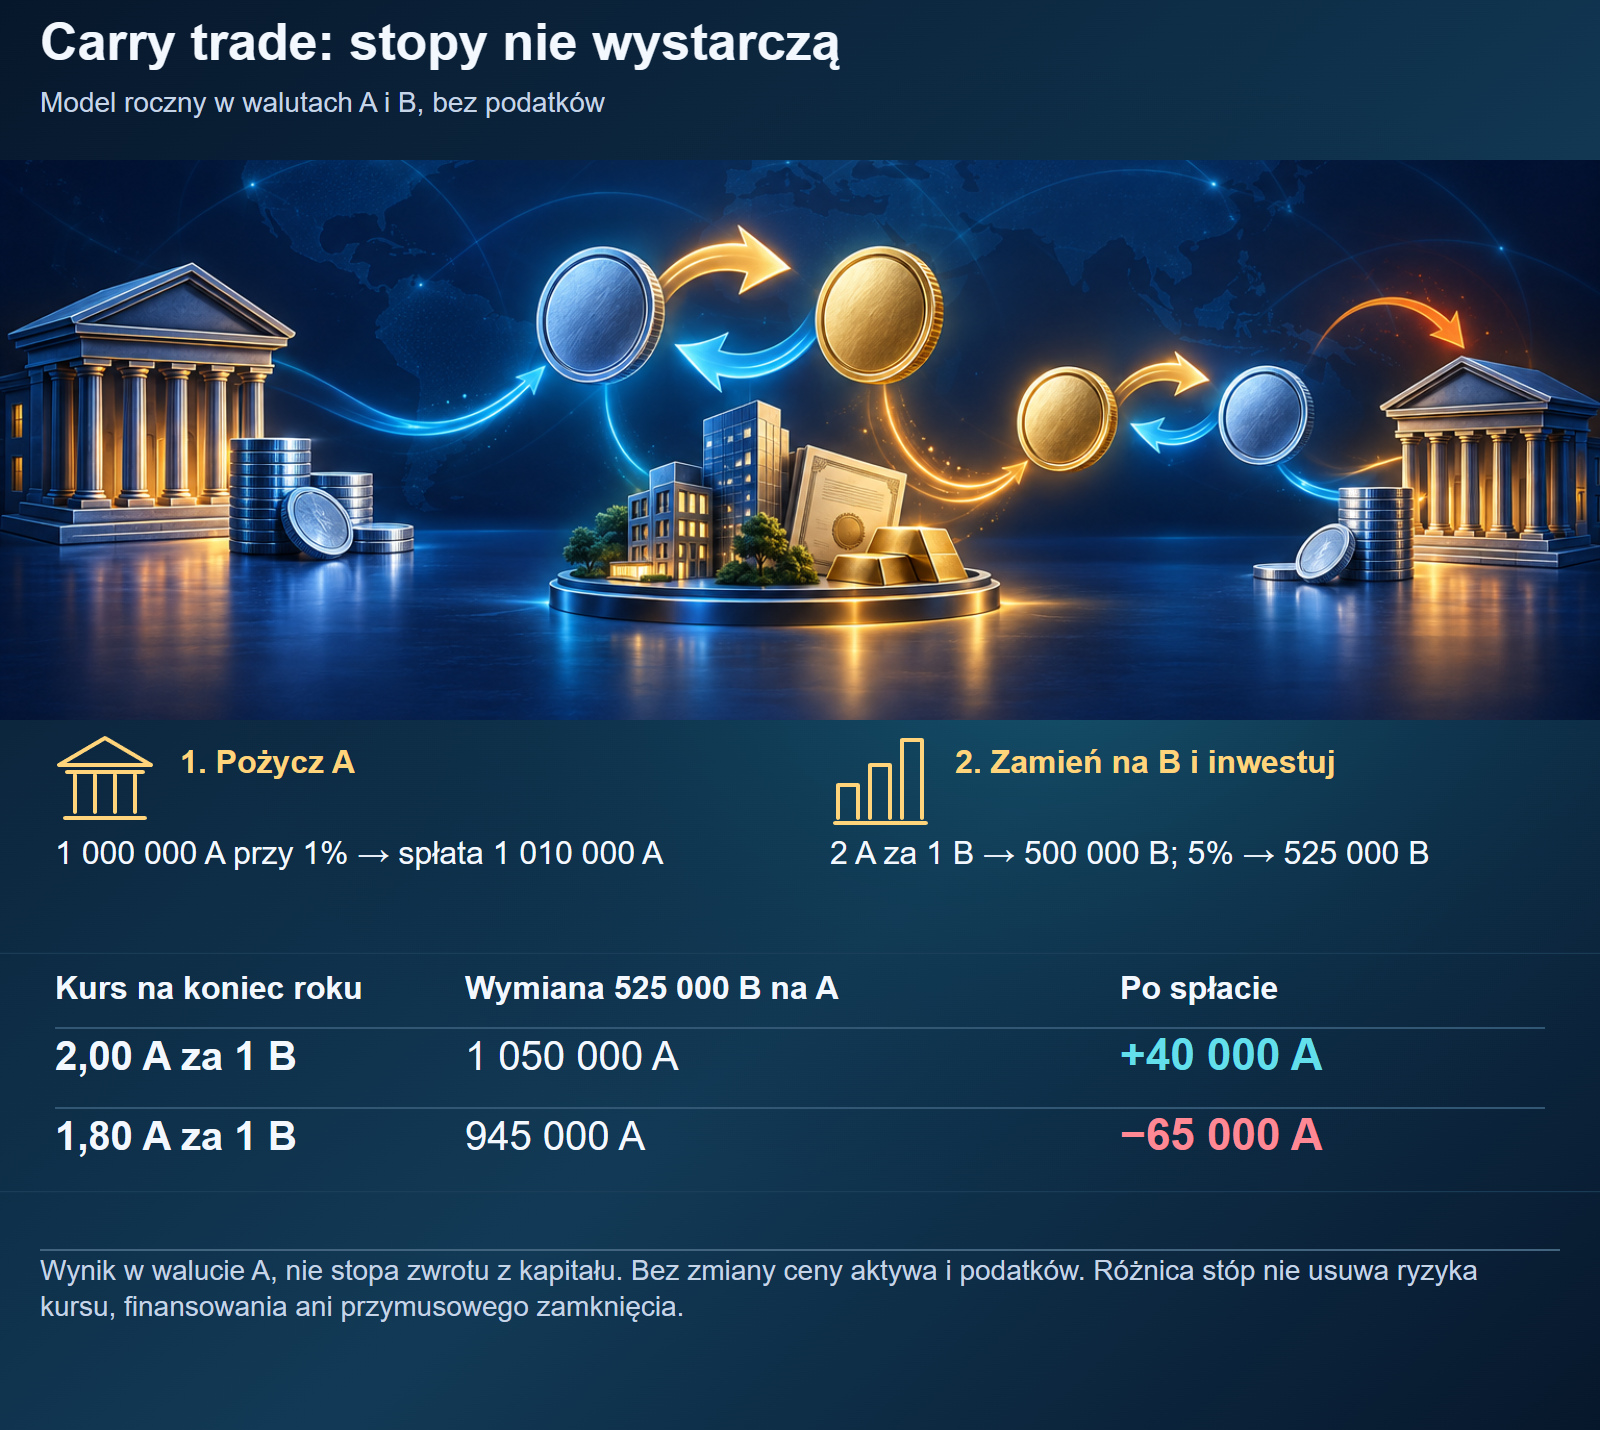
Przykład: wyższe oprocentowanie, a wynik ujemny
Odrębny, roczny model finansowany pożyczką, pomijający podatki. Nie ustalamy wielkości kapitału własnego, więc wynik podajemy w walucie finansowania, a nie jako stopę zwrotu z rachunku. Inwestor pożycza 1 mln jednostek waluty A przy 1% rocznie. Przy kursie 2 A za 1 B kupuje 500 tys. jednostek B i lokuje je w aktywie przynoszącym 5%, bez zmiany jego ceny. Po roku ma 525 tys. B, a zobowiązanie wynosi 1,01 mln A.
| Kurs końcowy, A za 1 B | Wartość 525 tys. B w A | Po spłacie 1,01 mln A |
|---|---|---|
| 2,00 | 1 050 000 A | +40 000 A |
| 1,80 | 945 000 A | −65 000 A |
Różnica oprocentowania nie ochroniła przed umocnieniem waluty finansowania A. Przy zamykaniu takich pozycji inwestorzy sprzedają aktywa w B i odkupują A. Gdy robią to równocześnie albo mają zobowiązania zabezpieczone depozytem, presja może wzmacniać się między rynkami. To możliwy mechanizm, nie pewna zapowiedź kryzysu.
BIS wskazał odwracanie pozycji carry trade jako czynnik wzmacniający turbulencje z początku sierpnia 2024 r. Nie należy utożsamiać tego z jedyną przyczyną wyprzedaży: publikacja omawia także zmianę oczekiwań i zamykanie innych pozycji lewarowanych. Mechanizm pomaga zrozumieć powiązanie finansowania, kursu i ceny aktywa bez kopiowania całej strategii do lekcji wprowadzającej. [13]
Sierpień 2024: od zmiany oczekiwań do redukcji pozycji
Epizod nie zaczął się od jednego kliknięcia ani jednej decyzji banku centralnego. BIS opisuje wcześniejszą zmianę ruchu jena, oczekiwania dotyczące polityki pieniężnej i reakcję na amerykańskie dane, na którą nałożyło się zamykanie lewarowanych pozycji. Poniżej znajdują się etapy udokumentowanego zdarzenia, a nie fikcyjna rekonstrukcja przepływu każdego zlecenia. [13]
| Moment | Co opisuje analiza? |
|---|---|
| 2 sierpnia 2024 | Dane z rynku pracy USA stały się katalizatorem zmiany oczekiwań i wyprzedaży. |
| 5 sierpnia 2024 | TOPIX spadł o 12%, S&P 500 o 3%; VIX przejściowo przekroczył 60 w obrocie poza głównymi godzinami. |
| 9 sierpnia 2024 | S&P 500 odrobił spadek od poniedziałku, a TOPIX większość tego ruchu. |
Inwestor finansujący aktywo pożyczką w jenach musi spłacić jeny. Gdy jen drożeje wobec waluty aktywa, potrzeba więcej jej jednostek na tę samą kwotę długu. Przy stratach lub podwyższeniu wymogów zabezpieczenia może sprzedawać aktywa i odkupywać walutę finansowania. Równoczesne zamykanie podobnych pozycji łączy presję na kurs z presją na ceny aktywów. Ta część mechanizmu tłumaczy, dlaczego ograniczanie ryzyka przez poszczególnych uczestników może nasilać ruch rynku.
BIS podał orientacyjny środkowy szacunek pozycji carry sprzed epizodu: około 40 bln JPY, czyli 250 mld USD, z ryzykiem niedoszacowania przez luki w danych. Nie był to pełny rejestr wszystkich strategii ani wielkość do dodania do dziennego obrotu. [13] Sam epizod nie dowodzi też, że każda różnica stóp wywoła kryzys. Znaczenie mają zadłużenie, płynność, wymogi zabezpieczenia i podobieństwo pozycji wielu uczestników.
Dolar, euro i rezerwy banków centralnych
Banki centralne utrzymują aktywa w walutach obcych między innymi po to, by zachować dostęp do płynności zewnętrznej i możliwość działania w sytuacjach napięcia. Rezerwy obejmują różne aktywa, takie jak depozyty i papiery wartościowe; nie są jedynie gotówką w sejfie. IMF COFER opisuje ich strukturę walutową, z wyłączeniem między innymi złota monetarnego, zasobów specjalnych praw ciągnienia (SDR, ang. special drawing rights) i pozycji rezerwowej w MFW. [4]
| Waluta | I kwartał 2026 | II kwartał 2026 | Zmiana udziału |
|---|---|---|---|
| USD | 57,18% | 56,70% | −0,48 pkt proc. |
| EUR | 20,04% | 20,60% | +0,56 pkt proc. |
| JPY | 5,43% | 4,96% | −0,47 pkt proc. |
| CNY | 1,98% | 2,11% | +0,13 pkt proc. |
Źródło: IMF Data Brief, 30 września 2026 r. Łączna wartość światowych rezerw walutowych: 13,22 bln USD. Tabela pokazuje wybrane waluty, dlatego jej udziały nie sumują się do 100%. [3]
Nowa seria COFER ma inny zakres niż dawne „rezerwy alokowane”. Od publikacji za III kwartał 2025 r. MFW szacuje brakującą strukturę walutową części rezerw. Dane obejmują dzięki temu całość światowych rezerw walutowych, a udziały wszystkich walut sumują się do 100%. Szereg przeliczono wstecz do I kwartału 2000 r. Część wyniku jest oszacowana, a nie bezpośrednio zaraportowana według waluty. [4][5]
Porównując lata, należy korzystać z jednej wersji tego szeregu. Zestawianie nowego udziału w całości rezerw z dawnym udziałem tylko w rezerwach o znanej strukturze może sugerować zmianę, której część wynika z metodologii.
Co właściwie mierzy kwartalna tabela?
COFER przedstawia zasób aktywów na koniec kwartału. Kwoty w USD są wspólną jednostką wyceny, więc nie oznaczają, że każdy depozyt i każda obligacja jest dolarowa. Udział euro mówi o części wartości rezerw przypisanej aktywom w EUR; wycenia się ją w USD, aby można było porównać i zsumować wszystkie waluty. [4]
W tabeli zmiany udziałów wyrażono w punktach procentowych. Spadek dolara z 57,18% do 56,70% to 0,48 punktu procentowego. Nie oznacza sprzedaży 0,48% wszystkich dolarowych aktywów. Do takiego wniosku potrzebna byłaby zmiana ich kwoty oraz rozdzielenie transakcji i wyceny. MFW publikuje zagregowaną strukturę; poufne dane poszczególnych krajów nie są w COFER udostępniane. [4]
Szacowanie brakującej struktury pozwala przedstawić pełny mianownik, lecz nie zamienia każdej obserwacji w bezpośredni raport o walucie aktywa. Metoda wykorzystuje dostępne zgłoszenia oraz reguły uzupełniania braków. Przy długiej historii warto sprawdzać także publikowany udział danych oszacowanych i zmiany metodologiczne, zamiast traktować małe przesunięcie udziału jako dowód konkretnej decyzji wszystkich banków centralnych. [5]
Zmiana udziału nie musi oznaczać sprzedaży waluty
Rezerwy przelicza się na dolary według kursów na koniec okresu. Ich udziały zmieniają więc zakupy i sprzedaże, ceny aktywów oraz kursy. Modelowy portfel ma 100 USD i 100 EUR. Gdy EUR/USD wynosi 1,00, dolar stanowi 50% wartości. Po wzroście EUR/USD do 1,10 udział dolara spada do około 47,6%, mimo że właściciel niczego nie sprzedał ani nie kupił.
W II kwartale 2026 r. MFW ocenił wpływ kursów jako ograniczony: wzrost wartości rezerw wiązał głównie ze zmianami cen innych aktywów i przesunięciami portfeli. To ocena konkretnego kwartału, nie uniwersalna reguła wyjaśniająca każdą zmianę udziału dolara. [3]
Ten kwartał pokazuje różnicę między udziałem a kwotą szczególnie wyraźnie. Wartość aktywów dolarowych była według MFW zasadniczo bez zmian, lecz udział USD spadł, ponieważ rosły aktywa w euro i kilku innych walutach. Całość rezerw zwiększyła się z 13,10 do 13,22 bln USD. MFW wiązał wzrost aktywów w euro przede wszystkim z zakupami; spadek aktywów w jenie ze sprzedażą, spadkiem cen japońskich papierów i zmianą kursu. Komunikat rozdziela więc przyczyny, których sam procent w tabeli nie ujawnia. [3]
Skład rezerw nie jest przy tym dziennym obrazem transakcji Forex. Zakup obligacji w walucie obcej może wymagać wymiany, ale może też zostać opłacony istniejącym saldem tej waluty. Zmiana jej kursu podnosi lub obniża wycenę aktywa bez zawarcia nowej umowy. W drugą stronę: wysoki obrót walutowy może powstawać przy odnawianiu kontraktów bez porównywalnej zmiany zasobu oficjalnych rezerw.
Dolar pozostaje główną walutą rezerw, a euro drugą. Ich rolę wspierają także rynki finansowania i stosowanie w kontraktach międzynarodowych. Udział w rezerwach nie jest jednak udziałem w płatnościach ani obrocie Forex. O „dedolaryzacji” można mówić precyzyjnie dopiero po wskazaniu, którą funkcję i jaki okres się mierzy. [2]
Geopolityka i renminbi: deklaracja, faktura i płatność
Badanie opublikowane przez MFW we wrześniu 2025 r. obejmuje 132 kraje i lata 1990–2023. Autorzy stwierdzają utrzymującą się dominację dolara w fakturowaniu oraz stopniowy, nadal ograniczony wzrost użycia renminbi, także poza Azją. Dostrzegają rosnące powiązanie wzorców fakturowania z relacjami geopolitycznymi, lecz nie znajdują mocnego dowodu skutecznego ograniczenia użycia dolara w eksporcie ropy przez badane inicjatywy. To wyniki pracy badawczej, a nie prognoza MFW, że któryś system musi zwyciężyć. [18]
Infrastruktura płatnicza, linia banków centralnych i waluta faktury mogą ułatwiać korzystanie z danej waluty, ale nie są tą samą rzeczą. Firma może wystawić fakturę w USD i płacić przez banki poza USA. Może też uzgodnić cenę w CNY, a środki na nią uzyskać z odrębnego finansowania. Sam wzrost liczby uczestników systemu płatniczego nie mierzy udziału tej waluty w światowych cenach, rezerwach lub zabezpieczeniach.
Własny przykład: nabywca proponuje zmianę faktury z USD na swoją walutę. Sprzedawca sprawdza wtedy nie tylko możliwość otrzymania przelewu, lecz również walutę kosztów, dostęp do finansowania i cenę zabezpieczenia. Jeżeli dostawcy nadal żądają dolarów, zmiana faktury może przenieść ryzyko na sprzedawcę. Rozbudowa alternatyw zwiększa możliwości wyboru; nie oznacza automatycznej rezygnacji z dotychczasowych umów.
Kurs walutowy a ceny, konkurencyjność i dług
Słabszy złoty zwiększa koszt zagranicznego towaru wycenionego w walucie obcej, jeśli inne warunki pozostają takie same. Nie znaczy to, że cena na półce wzrośnie natychmiast o ten sam procent. Importer może mieć zabezpieczenie, zapasy kupione wcześniej albo zmienić marżę. Towar sprzedawany w Polsce zawiera też koszty ponoszone w PLN.
W odrębnym przykładzie modelowym część importowana kosztuje 100 EUR. Wzrost EUR/PLN z 4,40 do 4,84, czyli o 10%, zwiększa jej koszt z 440 do 484 PLN. Jeśli pozostałe krajowe koszty produktu wynoszą niezmienne 360 PLN, cały koszt rośnie z 800 do 844 PLN — o 5,5%, a nie o 10%. Przykład pomija marżę, podatki, zabezpieczenia i zmianę ceny samej części w EUR. Pokazuje tylko, dlaczego nawet bez opóźnienia kurs nie musi przechodzić na cały koszt produktu w proporcji jeden do jednego.
Wpływ kursu na inflację jest zatem częściowy, opóźniony i zależy od rodzaju zmiany w gospodarce. Opracowanie badawcze opublikowane przez Narodowy Bank Polski (NBP) o transmisji polityki pieniężnej opisuje te zależności, ale nie daje jednej stałej wartości przelicznika kursu na inflację, obowiązującej w każdych warunkach. [6]
Wpływ na konkurencyjność także jest złożony. Eksporter otrzymujący euro może zyskać więcej PLN, lecz równocześnie więcej zapłaci za importowane komponenty i obsługę długu walutowego. Znaczenie mają waluta ceny, zawarte zabezpieczenia oraz możliwość zmiany ceny dla klienta. Dlatego „słaba waluta pomaga eksportowi” to za mało do oceny konkretnej firmy.
Przy długu w walucie obcej wzrost jej kursu zwiększa krajową wartość rat i kapitału. Przychody w tej samej walucie mogą częściowo ograniczać ten problem. Gdy przychody są krajowe, a dług zagraniczny, powstaje niedopasowanie walutowe.
Modelowa spółka ma do spłaty kapitał 2 mln EUR, a zarabia wyłącznie w PLN. Przy EUR/PLN 4,40 potrzebuje na ten kapitał 8,8 mln PLN; przy 4,84 potrzebuje 9,68 mln PLN. Dług pozostaje równy 2 mln EUR, ale jego złotowy ciężar wzrasta o 880 tys. PLN. Odsetki, terminy rat i zabezpieczenia pomijamy. Nie jest to jeszcze rachunek straty całej firmy: trzeba go połączyć z jej aktywami i przychodami.
Jeśli ta sama spółka ma otrzymać 2 mln EUR w terminie spłaty, może przeznaczyć wpływ na kapitał bez wymiany na złote i z powrotem. Traci to dopasowanie, gdy wpływ opóźni się albo spadnie. Właśnie dlatego dług walutowy, ryzyko kursu i płynność należy rozpatrywać razem. Wzrost wartości aktywa na papierze nie musi zapewniać gotówki potrzebnej dziś na zobowiązanie.
Bank centralny bierze kanał kursowy pod uwagę w polityce pieniężnej. Zmiana stóp procentowych może wpływać na kurs przez warunki finansowania i oczekiwania, ale reakcja nie jest automatyczna. Równocześnie działają informacje o gospodarce, ryzyku i polityce innych krajów. Rozwinięcie znajdziesz w lekcjach o bankach centralnych i czynnikach zmieniających kursy.
Przychód w EUR i surowce w USD: dwie waluty w jednej marży
Określenie „eksporter” nie ujawnia wszystkich kosztów. Własny, odrębny model polskiej firmy: sprzedaje towar za 1 mln EUR, zużywa importowane materiały za 500 tys. USD i ponosi 2 mln PLN pozostałych kosztów. Wszystkie przepływy przypadają w tym samym terminie; ceny i ilości są stałe. Pomijamy zabezpieczenia, podatki, finansowanie oraz opłaty za wymianę.
| EUR/PLN i USD/PLN | Przychód w PLN | Koszt materiałów w PLN | Wynik po pozostałych 2 mln PLN kosztów |
|---|---|---|---|
| 4,40 i 4,00 | 4 400 000 | 2 000 000 | 400 000 PLN |
| 4,60 i 4,40 | 4 600 000 | 2 200 000 | 400 000 PLN |
| 4,20 i 4,40 | 4 200 000 | 2 200 000 | 0 PLN |
W drugim scenariuszu euro przynosi więcej złotych, ale dokładnie taki sam przyrost pochłaniają dolarowe materiały. Firma nadal eksportuje, a jej wynik się nie poprawia. W trzecim spadek wartości wpływu EUR łączy się ze wzrostem kosztu USD. To mechanizm, którego nie pokazuje sama informacja o kursie euro lub o udziale eksportu w sprzedaży.
Jeśli firma ma również dolarowy dług, dochodzi kolejny kalendarz płatności. Nie należy wtedy utożsamiać waluty faktury, waluty kosztów i waluty finansowania. Ostateczny wynik zależy także od cen surowców, kontraktów, terminów oraz ochrony poszczególnych przepływów. Model nie wymaga niezweryfikowanych danych konkretnej spółki, aby pokazać istotę tego problemu.
Kredyt w CHF: ten sam problem po stronie gospodarstwa domowego
Podobne niedopasowanie występuje, gdy dochód rodziny jest w PLN, a saldo zobowiązania wyrażone w CHF. Własny model: przy niezmienionym kapitale 100 tys. CHF jego równowartość wynosi 220 tys. PLN przy kursie 2,20 i 400 tys. PLN przy kursie 4,00. To różnica 180 tys. PLN w przeliczeniu kapitału. Nie jest rachunkiem rzeczywistego kredytu: pomijamy dotychczasowe spłaty, odsetki, konstrukcję umowy i kwestie prawne. Rata oraz wynik całej umowy wymagają osobnego obliczenia.
Historyczny kontekst jest ważny: 15 stycznia 2015 r. SNB zakończył minimalny kurs EUR/CHF 1,20. [20] Zmiana reguły pokazała, że warunki systemu walutowego mogą zmienić się nagle. Modelowe kursy 2,20 i 4,00 nie są w tym akapicie przypisane do konkretnych chwil tego zdarzenia. Lekcja dotyczy waluty dochodu i długu, bez wniosku, że wszystkie umowy kredytowe mają takie same skutki.
Gdy brakuje dolarów: marzec 2020
Popyt na finansowanie rośnie, pośrednicy mają mniej przestrzeni
Początek pandemii nie zatrzymał terminów spłat i płatności w USD. Banki i inwestorzy spoza USA nadal potrzebowali dolarów do finansowania aktywów i zabezpieczania portfeli. Jednocześnie narastała niepewność, a pośrednicy ostrożniej wykorzystywali swoje bilanse. W badaniu BIS z 1 kwietnia 2020 r. popyt na finansowanie dolarowe spotkał się z ograniczeniem zdolności banków do jego dostarczania. [10]
Dodatkowo odpływ środków z części funduszy rynku pieniężnego ograniczał finansowanie banków. Przedsiębiorstwa wykorzystywały przyznane im linie kredytowe, zwiększając potrzebę gotówki w bankach. Konsekwencją był wzrost kosztu pozyskania USD przez swapy FX, szczególnie na krótkie terminy. To problem dostępu do waluty i ceny finansowania; nie można go opisać wyłącznie jako wzrostu lub spadku kursu dolara. [10]
Dolary przez sieć banków centralnych
W marcu 2020 r. napięcia na rynkach pokazały znaczenie dostępu do finansowania w dolarach poza USA. Amerykańska Rezerwa Federalna (Fed) zwiększyła dostępność dolarowej płynności przez współpracę z innymi bankami centralnymi; 19 marca ogłosiła dodatkowe, tymczasowe linie z dziewięcioma bankami centralnymi, obok istniejącej sieci stałych porozumień. [7]
W takim rozwiązaniu Fed przekazuje dolary zagranicznemu bankowi centralnemu w zamian za jego walutę. Późniejsze odwrócenie wymiany odbywa się po tym samym kursie. Zagraniczny bank centralny udostępnia dolary uprawnionym instytucjom na swoim rynku i ponosi ryzyko kredytowe tych operacji. To odrębne rozwiązanie od rynkowego swapu FX opisanego wcześniej. [7]
Można prześledzić dwa poziomy tej operacji. Na pierwszym Fed i zagraniczny bank centralny uzgadniają wymianę oraz zwrot dolarów, z należnym kosztem odsetkowym. Na drugim zagraniczny bank centralny wybiera uprawnione instytucje i zasady dostarczenia im USD, w tym wymagane zabezpieczenie. Instytucja korzystająca z operacji ma zobowiązanie wobec swojego banku centralnego; Fed nie udziela jej bezpośrednio kredytu. [7]
Odwrócenie wymiany między bankami centralnymi po tym samym kursie ogranicza ryzyko kursowe Fed w tej konstrukcji. Linia pozwala dostarczyć walutę tam, gdzie prywatne pośrednictwo jest pod presją, ale nadal trzeba przekazać ją przez system finansowy do końcowych potrzebujących. [7]
Linia nie jest ofertą finansowania dla każdego inwestora ani obietnicą stabilnego kursu. Jej zadaniem jest łagodzenie napięcia płynnościowego. Dobrze pokazuje jednak, dlaczego waluta krajowa może być częścią infrastruktury finansowej wielu innych państw.
Co taka odpowiedź może, a czego nie rozwiązuje?
BIS odnotował złagodzenie części napięć po rozszerzeniu porozumień. Dostarczenie dolarów nie oznaczało jednak zakończenia wszystkich problemów finansowania. Nie każda gospodarka miała taką linię, a dotarcie ze środkami do podmiotów poza sektorem bankowym było osobnym wyzwaniem. Dostęp banku do płynności nie gwarantuje, że każda firma natychmiast uzyska kredyt. [10]
Rozdzielenie tych warstw pomaga także dziś. Rynek spot odpowiada na potrzebę wymiany, swap na dostęp do waluty przez określony czas, a linia banków centralnych może wspierać jej podaż w sytuacji napięcia. Żaden z tych mechanizmów nie usuwa problemu nierentownego aktywa, niepłacącego klienta ani zobowiązania przewyższającego zasoby przedsiębiorstwa.
Zabezpieczenia też mogą zmieniać popyt na waluty
Gdy inwestorzy posiadający zagraniczne aktywa zwiększają zabezpieczenie kursowe, zmienia się popyt na transakcje terminowe, a pośrednicy dostosowują własne pozycje. Analiza BIS dotycząca kwietnia 2025 r. wskazuje zwiększone znaczenie takich zabezpieczeń w okresie niepewności. Nie oznacza to, że każdy ruch dolara można przypisać hedgingowi ani odtworzyć ten mechanizm z samego dziennego obrotu. [8]
Portfel zostaje, zmienia się jego zabezpieczenie
Własny przykład mechanizmu: fundusz rozliczający wynik w EUR zachowuje obligacje w USD, lecz chce zmniejszyć wrażliwość na spadek dolara. Może sprzedać przyszły wpływ USD za EUR w forwardzie. Nie sprzedaje w tym kroku obligacji. Zmienia ryzyko walutowe tego samego portfela, dlatego liczba umów FX może wzrosnąć bez równie dużej sprzedaży papierów wartościowych.
Dealer przyjmujący drugą stronę może dopasować przeciwne zlecenie innego klienta lub ograniczyć własną ekspozycję odrębnymi transakcjami. W jednym możliwym wariancie sprzedaje USD i kupuje EUR na spocie, wykorzystując odpowiednie finansowanie do przyszłego wykonania zobowiązań. To wybrany model, nie obowiązkowa trasa każdego forwardu. Kierunek i skala dalszych transakcji zależą od całego portfela dealera.
Gdy wielu posiadaczy aktywów jednocześnie zwiększa ochronę przed osłabieniem USD, ich popyt na zabezpieczenia może stać się dodatkowym czynnikiem ruchu kursu. Kolejni inwestorzy widzą ten ruch i mogą również zmienić ochronę. Taka pętla nie musi wystąpić ani trwać: pojawiają się inne zlecenia, a pośrednicy mają własne ograniczenia i możliwości kompensowania.
Autorzy BIS Bulletin 105 wskazują, że zwiększone zabezpieczanie dolarowych papierów przez inwestorów spoza USA prawdopodobnie istotnie przyczyniło się do słabości dolara w kwietniu i maju 2025 r. Wysokie krótkoterminowe stopy USD i wcześniejsza siła dolara wcześniej zniechęcały część z nich do ochrony. Analiza nie ustanawia stałego procentu każdej zmiany kursu ani zasady, że wszystkie zabezpieczenia wywołują natychmiastową sprzedaż spot. [16]
Codzienne płatności i granice ochrony
Z rynku walutowego korzysta się również przez przelewy do rodziny, zakup podczas podróży i płatności kartą. Kurs klienta zależy od usługi: znaczenie mają tabela przeliczeń, opłaty, moment przeliczenia i ewentualny wybór waluty płatności. Nie musi odpowiadać kursowi widocznemu w tej samej chwili na platformie inwestycyjnej.
Bank lub operator może łączyć płatności wielu klientów, kompensować przeciwne potrzeby i dopiero potem wykonywać wymianę. Nie każda kawa kupiona za granicą tworzy osobną transakcję na rynku międzybankowym. To pomaga zrozumieć różnicę między doświadczeniem klienta a statystyką obrotu.
Przekaz do rodziny: liczy się kwota po przeliczeniu
Przekazy związane z pracą i życiem za granicą dostarczają gospodarstwom domowym środków na wydatki, oszczędności lub inwestycje. W statystyce mogą obejmować pieniądze i świadczenia niepieniężne, a nie tylko przelewy jedną wybraną usługą. [12, aneks 4] Dla pojedynczego odbiorcy ważna jest jednak konkretna waluta wpływu i kwota, którą ostatecznie może wydać.
Własny prosty model: rodzina otrzymuje 1000 EUR. Przy kursie przeliczenia 4,40 i opłacie 20 PLN pozostaje 4380 PLN; przy kursie 4,30 i tej samej opłacie pozostaje 4280 PLN. Różnica wynosi 100 PLN. Nie porównujemy rzeczywistych usług — pokazujemy, że sam nagłówek „niska opłata” nie opisuje całego kosztu. Jeśli odbiorca zostawia euro na rachunku, przyszłe przeliczenie tworzy inny termin i inny wynik.
Płatność detaliczna i obsługująca ją transakcja hurtowa są przy tym różnymi poziomami rynku. Operator może korzystać z własnych sald oraz połączyć potrzeby wielu osób. Kwota rodzinnego przelewu nie pozwala odtworzyć liczby umów międzybankowych, które powstały przy jego obsłudze.
Ochrona przed jednym ryzykiem nie usuwa pozostałych. Forward może ograniczyć niepewność kursu, ale zostawia zobowiązanie umowne. Swap FX zapewnia walutę do określonego terminu, ale nie gwarantuje późniejszego odnowienia. Płatność wymaga jeszcze sprawnego rozrachunku. Problemy w tych miejscach mogą przenosić się między bankami i klientami.

Jak pojedyncza ochrona może wiązać uczestników rynku?
Rozważmy instytucję, która przez swap zapewniła sobie USD do finansowania aktywa. Kurs odwrócenia zna, ale w terminie musi dostarczyć dolary. Jeśli klient opóźnia płatność, aktywa nie można szybko sprzedać lub dealer ogranicza kolejne finansowanie, instytucja może potrzebować gotówki z innego źródła. Partner, który oczekuje jej płatności, ma własne zobowiązania. Takie zależności mogą przenosić zakłócenie, choć pojedynczy kontrakt był zawarty w celu ograniczenia ryzyka.
To rozdziela cztery warstwy: ryzyko kursu, ryzyko płynności, ryzyko kontrahenta i ryzyko operacyjne. Sprawny system płatności nie gwarantuje wypłacalności strony. Posiadanie dodatnio wycenionego aktywa nie oznacza dostępu do gotówki na czas. Licencjonowany pośrednik także ma warunki kredytowe i operacyjne; jego dostępność nie jest nieograniczona.
Osiem pytań do własnego kalendarza walutowego
- W jakich walutach i datach firma ma otrzymać oraz zapłacić pieniądze?
- Które wpływy mogą bezpośrednio pokryć wydatki w tej samej walucie?
- Co zmienia opóźnienie płatności lub mniejsze zamówienie?
- Jaka część wyniku zależy od kursu, a jaka od ceny towaru lub aktywa?
- Jakie zobowiązania, zabezpieczenia i możliwe kwoty tworzy wybrana umowa?
- Czy środki będą dostępne wtedy, gdy trzeba wykonać płatność lub odnowić finansowanie?
- Jak firma monitoruje wycenę umów i możliwe wezwania do wniesienia gotówki przed płatnością klienta?
- Co stanie się z płatnością w razie niedostępności pośrednika lub używanego systemu?
To porządek analizy ekspozycji, nie zalecenie konkretnego produktu albo procentu zabezpieczenia. Odpowiedzi wynikają z działalności, umów i terminów danej firmy.
Jak samodzielnie połączyć dane z mechanizmem?
Do obrotu i otwartych instrumentów używaj właściwych tabel BIS Data Portal; nie zastępuj nimi danych o przepływach kapitału. Skład rezerw sprawdzaj w IMF COFER. Mechanizm linii dolarowych opisuje Fed [7], a ich cel trzeba oddzielić od zwykłej prognozy kursu dolara.
Przy każdej serii zapisz jednostkę, okres, datę publikacji i rewizję. Następnie sprawdź, czy jest zasobem na koniec okresu, sumą nowych umów, wyceną czy płatnością. Na przykład saldo wykorzystanej linii banków centralnych nie jest ani nominałem prywatnych swapów, ani kwotą dziennego handlu. Przy modelu firmy dołącz waluty, kwoty i daty rzeczywistych potrzeb. Dopiero takie zestawienie pozwala rozpoznać, którą część mechanizmu opisują dane, a której w nich nie ma.
Co z tego wynika dla Polski?
Dla polskiej gospodarki znaczenie ma zarówno euro w handlu z europejskimi partnerami, jak i dolar używany w części globalnych cen i finansowania. Tego nie należy sprowadzać do prognozy EUR/PLN lub USD/PLN. Istotne jest, w czym firma zarabia, w czym płaci, jakie ma zobowiązania i na kiedy przypadają przepływy.
Praktyczna analiza zaczyna się od kalendarza należności i płatności w każdej walucie. Następnie można sprawdzić saldo, wpływ modelowej zmiany kursu i warunki ewentualnego zabezpieczenia. Tak powstaje obraz potrzeb firmy, którego nie zastąpią ani rekord globalnego obrotu, ani jeden nagłówek o dolarze.
W kolejnej lekcji, Mity i fakty o rynku Forex, wracamy do błędnych wniosków wyciąganych ze skali rynku, dźwigni i jego gospodarczej roli.
Pytania i odpowiedzi
Czy każda transakcja handlowa między krajami wymaga wymiany waluty?
Nie. Sprzedawca i kupujący mogą używać tej samej waluty albo płacić z istniejącego salda walutowego. Przedsiębiorstwo może też kompensować wpływy i wydatki w jednej walucie. Wymiana pojawia się wtedy, gdy trzeba dopasować walutę środków do waluty zobowiązania.
Czy słabszy złoty zawsze pomaga eksporterom?
Nie. Zwiększa złotową wartość przychodów w walucie obcej, ale może również zwiększyć koszt importowanych surowców, maszyn i długu walutowego. Wynik zależy od całej struktury przychodów, kosztów i zabezpieczeń przedsiębiorstwa.
Po co firma zabezpiecza kurs, skoro może na nim zarobić?
Zabezpieczenie pozwala ograniczyć niepewność przyszłej płatności i zaplanować marżę. Firma może zrezygnować z dodatkowego zysku na kursie w zamian za mniejsze ryzyko niekorzystnej zmiany. Nie usuwa to ryzyka niewypłacalności klienta ani problemów z wykonaniem umowy.
Czym różni się swap FX od linii swapowej banków centralnych?
Swap FX jest rynkową umową wymiany dwóch walut i odwrócenia tej wymiany w ustalonym terminie. Linia swapowa banków centralnych umożliwia jednemu bankowi centralnemu dostarczenie drugiemu płynności w swojej walucie, aby ten mógł przekazać ją uprawnionym instytucjom finansowym.
Jaki jest najnowszy udział dolara w światowych rezerwach walutowych?
W danych IMF COFER za II kwartał 2026 r., opublikowanych 30 września 2026 r., udział USD wynosił 56,70%. Dane obejmują światowe rezerwy w walutach obcych wraz z częścią oszacowaną przez MFW; nie obejmują między innymi złota monetarnego.
Czy udział dolara w rezerwach mierzy jego udział w całym Forex?
Nie. Rezerwy są zasobem aktywów na koniec kwartału, a obrót Forex to wartość transakcji zawartych w badanym okresie. Waluty faktur, płatności i finansowania to kolejne odrębne miary. Ich udziały nie muszą być takie same.
Czy wyższy kurs euro od razu podnosi ceny w Polsce o tyle samo?
Nie. Przejście zmian kursu na ceny zależy między innymi od waluty faktury, zabezpieczeń, zapasów, udziału importu w kosztach i decyzji o marży. Efekt może być opóźniony i częściowy, a sama inflacja zależy również od innych czynników.
Ile kosztuje zabezpieczenie walutowe?
Nie ma jednej stawki. Znaczenie mają instrument, termin, finansowanie obu walut, basis, marża, opłaty i warunki kredytowe. Forward może także wymagać gotówki na zabezpieczenie przed wpływem należności. Samą utraconą korzystną zmianę kursu trzeba odróżnić od zapłaconej prowizji i końcowego wyniku działalności.
Jaką część obrotu Forex tworzy handel międzynarodowy?
Nie można jej wiarygodnie wyliczyć przez podzielenie rocznej wartości handlu przez dzienny obrót BIS. Jedna faktura może tworzyć wymianę, zabezpieczenie i finansowanie, a pośrednicy zawierają kolejne umowy. Niektóre płatności korzystają z istniejących sald lub naturalnego dopasowania. Instrument nie identyfikuje jednoznacznie motywu.
Dlaczego carry trade może stracić mimo dodatniej różnicy stóp?
Inwestor musi spłacić walutę finansowania. Jej umocnienie wobec waluty aktywa może przewyższyć odsetki. Znaczenie mają również cena aktywa, dźwignia, zabezpieczenie i koszt zamknięcia. Zamykanie podobnych pozycji przez wielu uczestników może wzmacniać ruch, jak w epizodzie z sierpnia 2024, bez dowodu, że carry trade był jego jedyną przyczyną.
W jakiej walucie fakturowany jest handel światowy?
Dolar i euro pełnią dużą rolę, lecz udziały zależą od regionu, okresu i zakresu próby. Przytoczone regionalne liczby Fed dotyczą historycznych danych 1999–2019; badanie IMF 25/178 obejmuje 132 kraje w latach 1990–2023. Nie są bieżącą strukturą każdej faktury w 2026 r. Waluta faktury może różnić się od waluty sprzedawcy, płatności i finansowania.
Czym różni się forward od swapu FX?
Forward uzgadnia jedną przyszłą wymianę. Swap FX łączy wymianę początkową i przeciwną w drugim terminie; obie daty mogą być w przyszłości. Pomaga czasowo uzyskać walutę lub odnawiać ochronę, lecz wymaga jej dostarczenia zgodnie z umową. Nie jest dzienną opłatą na rachunku CFD, a wybór instrumentu nie przesądza sam o celu zabezpieczenia lub spekulacji.
Źródła
Stan weryfikacji: 12 października 2026 r. Przykłady przedsiębiorstw, portfela i kursów są własnymi modelami obliczeniowymi. Nie przedstawiają rzeczywistych ofert ani wyników konkretnych firm. Daty źródeł zachowano także tam, gdzie opisują trwały mechanizm, a nie najnowszą wielkość rynkową.
- BIS, Triennial Central Bank Survey 2025 — finalny aneks, czerwiec 2026 (PDF). Obrót z kwietnia 2025 r. i rozróżnienie instrumentów.
- Bertaut C., von Beschwitz B., Curcuru S., Federal Reserve, The International Role of the U.S. Dollar — 2025 Edition, 18 lipca 2025 r. Funkcje dolara i euro w fakturowaniu, finansowaniu i rezerwach.
- IMF, IMF Data Brief: World Official Foreign Currency Reserves Increased Slightly in the Second Quarter of 2026, 30 września 2026 r. Najnowszy kwartał COFER: udziały walut, wartość rezerw i interpretacja zmian.
- IMF, Currency Composition of Official Foreign Exchange Reserves (COFER). Zakres aktywów, wycena i zmieniona metodologia szeregu.
- IMF, Improving the Analytical Usefulness of the IMF’s COFER Data (PDF), Technical Notes and Manuals 2025/14, listopad 2025 r. Szacowanie brakującej struktury i rewizja danych historycznych.
- Chmielewski T. i współautorzy, Mechanizm transmisji polityki pieniężnej w Polsce. Stan wiedzy w 2017 roku (PDF), Materiały i Studia nr 330, Warszawa 2018. Opracowanie badawcze opublikowane przez NBP, w szczególności część 3.2.3 o wpływie kursu na ceny; nie wykorzystano go jako źródła bieżącej wartości wpływu w 2026 r.
- Federal Reserve, Central Bank Liquidity Swaps — Frequently Asked Questions, komunikat z 19 marca 2020 r., aktualizacja 17 lutego 2022 r. Mechanizm i cel dolarowych linii swapowych. Uzupełnienie: Fed, Central bank liquidity swaps, aktualizacja 15 marca 2023 r. Koszt odsetkowy oraz podział ryzyka między Fed a zagraniczny bank centralny.
- Huang W., Krohn I., Sushko V., BIS, Global FX markets: when hedging takes centre stage, grudzień 2025 r. Znaczenie zabezpieczeń i aktywności instytucji w kwietniu 2025 r.; wpływ różnic stóp na warunki transakcji terminowych.
- BIS Data Portal, Triennial Survey — overview, część Glossary, dostęp 12 października 2026 r. Definicje outright forward, swapu FX i swapu walutowego.
- Avdjiev S., Eren E., McGuire P., BIS, Dollar funding costs during the Covid-19 crisis through the lens of the FX swap market (PDF), BIS Bulletin nr 1, 1 kwietnia 2020 r. Popyt na USD, ograniczenia pośrednictwa, koszt finansowania oraz skutki i granice działań banków centralnych.
- BIS, Reporting guidelines for turnover in April 2025 (PDF), instrukcja badania 2025, dostęp 12 października 2026 r. Część 5.1: spot, forward, swap FX i swap typu currency swap.
- IMF, Integrated Balance of Payments and International Investment Position Manual, seventh edition — BPM7, White Cover (PDF), marzec 2025 r., wersja przed redakcją wydawniczą. Punkty 6.8–6.10 i 8.15: inwestycje bezpośrednie oraz reinwestowane zyski; aneks 4: przekazy związane z migracją i pracą za granicą.
- Aquilina M., Lombardi M., Schrimpf A., Sushko V., BIS, The market turbulence and carry trade unwind of August 2024, BIS Bulletin nr 90, 27 sierpnia 2024 r. Wzmacnianie turbulencji przez zamykanie pozycji; nie wykorzystano szacowanego nominału jako dokładnej wielkości całego carry trade.
- BIS, OTC derivatives statistics at end-June 2025, 8.12.2025. Nominał FX 155 bln USD i forwardy/swapy zapadające do roku 100 bln USD; zasób z czerwca 2025, nie bieżący obrót.
- Borio C., McCauley R., McGuire P., Sushko V., BIS, Covered interest parity lost: understanding the cross-currency basis, wrzesień 2016. Parytet stóp i odchylenia wynikające z popytu na hedging oraz ograniczeń pośrednictwa.
- Shin H. S., Wooldridge P., Xia D., BIS, US dollar’s slide in April 2025: the role of FX hedging, Bulletin 105, 20.06.2025 (PDF). Zabezpieczanie zachowanych aktywów USD i popyt na instrumenty FX; nie przypisanie całej zmiany kursu jednej przyczynie.
- Borio C., McCauley R., McGuire P., BIS, Dollar debt in FX swaps and forwards: huge, missing and growing, grudzień 2022. Obowiązki dostawy USD i różnica między nominałem, płatnością a wyceną; historyczny szacunek.
- Boz E. i współautorzy, Patterns of Invoicing Currency in Global Trade in a Fragmenting World Economy, IMF Working Paper 25/178, wrzesień 2025 (PDF), abstrakt i wprowadzenie. 132 kraje, 1990–2023; wnioski autorów nie są stanowiskiem MFW.
- McCauley R., Shu C., BIS, Non-deliverable forwards: impact of currency internationalisation and derivatives reform, grudzień 2016. Konstrukcja NDF i powiązanie z dostępem do rynku; nie źródło aktualnych zasad dla każdej waluty.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75%, 15.01.2015, s. 1 (PDF). Zakończenie minimalnego EUR/CHF 1,20; przykładowe kursy kredytu nie są odczytami z komunikatu.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


