


Klasyfikacja par walutowych: majors, minors, crosses i egzotyki
Określenia majors, minors, crosses i egzotyki pomagają uporządkować pary walutowe, ale nie wystarczą do oceny warunków handlu. Znaczenie mają również płynność, spread oraz zasady brokera i obowiązujące przepisy. Wyjaśniamy różnice między tymi grupami, pokazujemy miejsce par ze złotym i oddzielamy rynkowe nazwy od klasyfikacji stosowanej w regulacjach.

Otwórz grafikę w pełnym rozmiarze
- Majors to w popularnej klasyfikacji siedem par z USD. EUR/USD, USD/JPY, GBP/USD, USD/CHF, AUD/USD, USD/CAD i NZD/USD miały razem około 58,8% obrotu FX OTC w kwietniu 2025 r. To suma dla przyjętej listy, a nie kategoria ustanowiona przez BIS.
- Cross i minor nie są zawsze synonimami. Cross oznacza tu parę bez USD; „minor” najczęściej odnosi się do crossów głównych walut, lecz dostawcy stosują różne zakresy.
- EUR/PLN może być jednocześnie crossem i egzotykiem. Pierwsza nazwa mówi o braku USD, druga o zwyczajowym przyporządkowaniu pary spoza G10. Grupy nie tworzą rozłącznych szufladek.
- Major rynkowy i główna para w przepisach to różne definicje. O minimalnym depozycie CFD decydują konkretne waluty i kategoria klienta, a nie nazwa folderu na platformie.
- Większy obrót nie gwarantuje tańszej transakcji. USD/PLN ma większy obrót łączny niż EUR/PLN, lecz mniejszy obrót spot. Porównując dane i ofertę, trzeba dopasować produkt, godzinę i nominał.
1. Po co klasyfikować pary walutowe
Lista dostępnych symboli zależy od dostawcy. Klasyfikacja pomaga rozpoznać skład pary, zakres rynku i dokumenty, które trzeba sprawdzić. Sama nazwa folderu „Majors” nie określa spreadu, wielkości możliwego zlecenia ani rodzaju produktu. Oferowany klientowi CFD nie jest tożsamy z globalnym rynkiem spot danej pary. Rozróżnienie rynku i produktu jest pierwszym krokiem przed porównaniem warunków.
Na dużych rynkach dolarowych zwykle działa wiele źródeł kwotowań, a uczestnicy korzystają ze spot, forwardów, swapów i opcji. Mniejszy rynek może mieć mniej konkurencyjne ceny dla określonej kwoty lub pory. To użyteczne tło, lecz nie cennik: na dwóch rachunkach CFD ta sama para może kosztować inaczej. Liczba pipsów też nie wystarcza do porównania różnych par, ponieważ pips ma różne jednostki i wartości pieniężne. W tej lekcji uporządkujemy kategorie i zakresy danych; rachunek kosztu całej transakcji należy do lekcji 2.8.
Nie istnieje jedna wiążąca dla całego rynku lista majors, minors i egzotyków. Są to terminy zwyczajowe; broker lub operator może zdefiniować własny zakres na potrzeby oferty. Instytucja nadzorcza może natomiast ustanowić konkretną definicję w przepisach dotyczących produktu. Dlatego pytanie „czy to major?” wymaga kontekstu: zwyczajowa lista par, statystyka obrotów, segment organizacyjny czy reguła depozytu CFD?

Otwórz grafikę w pełnym rozmiarze
2. Majors — siedem par i blisko 60% rynku
2.1. Lista i dane BIS 2025
W popularnej klasyfikacji detalicznej majors obejmują siedem par z dolarem amerykańskim i jedną z walut EUR, JPY, GBP, CHF, AUD, CAD lub NZD. W tym artykule stosujemy tę listę. Dane poniżej pochodzą z finalnego aneksu BIS opublikowanego w czerwcu 2026 r., tabel 3.9–3.11. Jest to średni dzienny obrót z kwietnia 2025 r. dla spot, forwardów, FX swapów, swapów walutowych i opcji OTC łącznie. Baza net-net usuwa lokalne i transgraniczne podwójne liczenie transakcji między raportującymi dealerami. Mianownik wynosi 9 510 240 mln USD dziennie; danych nie należy odczytywać jako obrotu detalicznych CFD.
| Para | Pseudonim | Udział (BIS 2025, finalne) | ~obrót dzienny |
|---|---|---|---|
| EUR/USD | Fiber* | 20,7% | ~1,97 bln USD |
| USD/JPY | USD/JPY | 14,4% | ~1,37 bln USD |
| GBP/USD | Cable | 7,5% | ~0,72 bln USD |
| USD/CAD | Loonie | 5,2% | ~0,49 bln USD |
| AUD/USD | Aussie | 4,9% | ~0,47 bln USD |
| USD/CHF | Swissie | 4,8% | ~0,46 bln USD |
| NZD/USD | Kiwi | 1,2% | ~0,12 bln USD |
Suma siedmiu par wynosi 5 588 506 mln USD dziennie, czyli około 58,8% globalnego obrotu FX OTC. Sama EUR/USD ma 20,7%. Udziały w tabeli są zaokrąglone do 0,1 punktu procentowego; dlatego sumowanie wyświetlonych procentów może dać nieco inny wynik niż dzielenie sumy niezaokrąglonych kwot. Pseudonimy są potoczne i nie stanowią drugiej oficjalnej klasyfikacji.
Klasyczna lista zachowuje historyczne konwencje rynku, więc nie jest automatycznie aktualizowanym rankingiem siedmiu największych obrotów. Dolar pełni ważną rolę waluty pośredniczącej (vehicle currency), ale statystyka „USD po jednej stronie transakcji” nie oznacza, że każda wymiana dwóch innych walut musi zostać wykonana przez USD. Relację pary i obu walut wyjaśnia poprzednia lekcja.
2.2. Co je wyróżnia
Duży obrót i szeroka infrastruktura. EUR/USD i USD/JPY należą do największych rynków walutowych. Zwykle ułatwia to konkurencję źródeł cen oraz wykonanie transakcji. Płynność ma jednak kilka wymiarów: szerokość spreadu, dostępny rozmiar, wpływ zlecenia na cenę i szybkość odtworzenia ofert. Obrót z całego miesiąca nie mierzy wszystkich tych cech w chwili konkretnego zlecenia.
Warunki zależne od oferty i czasu. Duży rynek może zapewniać konkurencyjny bid/ask, ale etykieta major nie gwarantuje określonego spreadu. Cena dla niewielkiej kwoty może różnić się od ceny dla dużego nominału, a węższy spread może występować razem z osobną prowizją. Zamiast uniwersalnych widełek „0,1–0,5 pipsa na majorze” trzeba podać dostawcę, datę, godziny i sposób pomiaru. Bez tych danych liczby nie są porównywalną statystyką rynku.
Zmienność jest osobnym pomiarem. Nie wynika automatycznie z przynależności do majors. Aby ją porównać, trzeba przyjąć ten sam okres i miarę, np. dzienne stopy zwrotu albo zakres ceny jako procent kursu. Zmienność, spread i głębokość są powiązane, ale nie są synonimami. Arbitraż pomaga wyrównywać niespójne ceny; nie usuwa zmian wyceny wywołanych nową informacją czy zmianą oczekiwań stóp.
Różne produkty na tej samej parze. Na głównych walutach funkcjonują rozbudowane rynki spot i pochodnych. Nie oznacza to, że każdy dostawca udostępnia wszystkie warianty każdemu klientowi. CFD, kontrakt forward, opcja i futures mają inne warunki i kanały dostępu. Ranking wszystkich tych transakcji łącznie nie jest rankingiem dostępności produktu detalicznego.
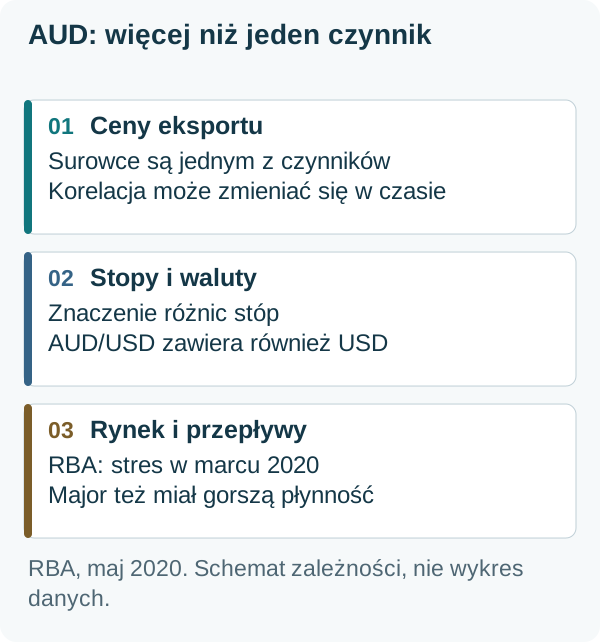
Waluty surowcowe to dodatkowy opis, a nie osobna, rozłączna kategoria. AUD, NZD i CAD bywają tak nazywane ze względu na znaczenie surowców i eksportu dla ich gospodarek. Nie ma z tego stałej reguły „drożeje ruda, więc rośnie AUD/USD”. Stopy, kurs USD, przepływy finansowe i oczekiwania mogą działać równocześnie. Dobrym kontrprzykładem jest marzec 2020 r.: RBA wiązał duże ruchy AUD z globalną zmiennością i awersją do ryzyka, przy relatywnie mniejszych zmianach różnic stóp i cen głównych surowców eksportowych. W osobnym opisie rynku FX dokumentował rozszerzenie spreadów i spadek głębokości także na AUD. Był to major w warunkach pogorszonej płynności, a nie dowód jednej przyczyny ruchu ani uniwersalnego poślizgu wszystkich stopów.
Otwórz schemat w pełnym rozmiarze
Major także może mieć gorsze wykonanie. W czasie publikacji danych, decyzji banku centralnego albo nagłej zmiany ofert cena i dostępna ilość mogą szybko się zmienić. Sam status EUR/USD nie gwarantuje wówczas realizacji po cenie widocznej chwilę wcześniej. RBA opisał takie pogorszenie funkcjonowania głównych rynków w marcu 2020 r.; raport BIS o zdarzeniu na funcie z 2016 r. pokazuje inny przypadek w sekcji 8. Mechanikę przyjęcia i realizacji poleceń omawia lekcja o zleceniach.
Waluty surowcowe, regionalne i defensywne
Dodatkowe etykiety nie zastępują składu pary. „Surowcowa” wskazuje znaczenie eksportu i cen surowców, „regionalna” porządkuje geograficznie rynek, a „defensywna” odwołuje się do historycznej reakcji na określony stres. AUD/USD może być jednocześnie majorem i parą z walutą surowcową. W EUR/CHF są dwie waluty G10, a zwyczajowy opis CHF jako defensywnego nie gwarantuje stałego kursu ani małej zmienności.
Dobry kontrprzykład dla prostego „risk-off = mocniejszy USD” podał zastępca prezesa RBA Andrew Hauser 7 marca 2026 r. Zestawił okresy stresu, w których dolar pełnił funkcję zabezpieczenia, z epizodami o odmiennej reakcji, w tym ogłoszeniem taryf w kwietniu 2025 r. Status bezpiecznej przystani zależy od rodzaju szoku i punktu widzenia inwestora. Z samej nazwy nie wynika kierunek każdego kursu; w parze zawsze porównujemy dwie waluty. To opis historyczny, a nie rekomendacja ochrony portfela konkretną pozycją.
2.3. USD/CNY wyprzedza GBP/USD
Finalne dane BIS 2025 pokazują różnicę między rankingiem par i walut: para USD/CNY (8,2%) wyprzedziła GBP/USD (7,5%) pod względem udziału w obrotach. Uwaga na dwie różne miary: jako waluta — licząc wszystkie pary łącznie — renminbi (8,6%) wciąż ustępuje funtowi (10,2%). USD/CNY nie należy do klasycznej listy siedmiu majors przyjętej tutaj, a ma trzeci największy obrót wśród par z dolarem. Kod CNY i tradycyjna kategoria pary opisują inne rzeczy niż pozycja w rankingu.
Analogiczne rozróżnienie dotyczy funta. Udział pary GBP/USD zmniejszył się z około 9,5% w 2022 r. do 7,5% w 2025 r., a udział GBP we wszystkich parach — z około 12,9% do 10,2%. Zmalały udziały w rosnącym całym rynku, co nie jest równoznaczne z takim samym procentowym spadkiem nominalnej kwoty obrotu. Z tych danych nie wynika też automatycznie zmiana kategorii GBP/USD. Udział, kwota i etykieta opisują różne rzeczy.
W rankingu obrotu wszystkimi instrumentami OTC cztery największe pary to EUR/USD, USD/JPY, USD/CNY i GBP/USD. USD/CNY nie należy do przyjętej tu tradycyjnej listy siedmiu majors, mimo większego obrotu niż GBP/USD. To przykład rozbieżności zwyczajowej listy i rankingu, bez potrzeby ogłaszania, że jedno z zestawień jest błędne. Poniżej doprecyzujemy także, co BIS ujmuje pod kodem CNY.
Między 2022 a 2025 r. udział USD/JPY zwiększył się z około 13,5% do 14,4%, a USD/CHF z 3,9% do 4,8%. Waluta transakcji i miejsce raportowania to jednak odrębne osie danych BIS. Obrót w Japonii jest raportowany w ujęciu net-gross, a globalny obrót par w ujęciu net-net. Nie wolno odejmować pierwszej liczby od drugiej, aby obliczyć „ile jena przejął Londyn”. Do badania geografii potrzeba tabel według jurysdykcji i takiego samego sposobu eliminowania podwójnego liczenia.
3. Crosses i minors — pary bez dolara, terminy o różnych zakresach
3.1. Skąd nazwa „cross"
Cross w zwyczajowym języku rynku FX to para bez USD, np. EUR/JPY lub EUR/GBP. Jej cenę można powiązać z dwiema parami dolarowymi, ale nie znaczy to, że każda rzeczywista transakcja musi przejść przez dolara. Istnieją bezpośrednie rynki crossów, także giełdowe futures opisane przez CME. „Kurs krzyżowy” w sensie obliczeniowym to natomiast kurs wyznaczony przez trzecią walutę; może dotyczyć również relacji z USD. Konstrukcję cen rozwija lekcja 2.3.
W przyjętym tu użyciu brak USD wystarcza, aby nazwać parę crossem. Minor ma mniej jednoznaczny zakres: często oznacza cross głównych walut, ale dostawcy mogą używać go dla innej części oferty. EUR/PLN jest crossem ze względu na skład i może być zarazem egzotykiem ze względu na zwyczajową kategorię PLN. Nie ma konieczności wybierania jednej z tych nazw. Bez dolara może występować zarówno duży rynek EUR/GBP, jak i znacznie mniejszy rynek dwóch walut regionalnych.

Otwórz grafikę w pełnym rozmiarze
3.2. Najpopularniejsze crosses
| Para | Waluty | Charakterystyka |
|---|---|---|
| EUR/GBP | euro / funt | euro wobec funta; obie waluty należą do G10 |
| EUR/JPY | euro / jen | relacja EUR i JPY; bywa wykorzystywana w carry trade |
| GBP/JPY | funt / jen | relacja polityki pieniężnej i kursów GBP oraz JPY; zmienność trzeba zmierzyć |
| EUR/CHF | euro / frank | historyczny kurs minimalny SNB zniesiony 15.01.2015 |
| AUD/NZD | AUD / NZD | dwie waluty regionu; wspólne czynniki nie gwarantują wąskiego zakresu |
| EUR/AUD | euro / AUD | euro wobec dolara australijskiego; kilka równoczesnych czynników wyceny |
| CAD/JPY | CAD / jen | dolar kanadyjski wobec jena; etykieta surowcowa dotyczy CAD |
Skoro dolar występuje po jednej stronie ok. 89% wszystkich transakcji (finalne dane BIS 2025), transakcje bez dolara — czyli crossy — to łącznie ok. 11% globalnych obrotów, nieco ponad bilion dolarów dziennie. Największe pojedyncze crossy: EUR/GBP (~169 mld USD dziennie), EUR/JPY (~99 mld) i EUR/CHF (~98 mld).
Schemat możesz przewijać w poziomie lub otworzyć w pełnym rozmiarze.
3.3. Kiedy cross ma sens
Cross pozwala wyrazić relację dwóch walut bez osobno otwartej pozycji z USD. EUR/GBP odpowiada relacji euro do funta. Ekonomiczną ekspozycję można także złożyć z odpowiednio dobranych kierunków i nominałów EUR/USD oraz GBP/USD; źle dobrane kwoty pozostawiają ekspozycję dolarową. Wykonanie dwóch transakcji różni się jednak od wykonania jednej: inne są ceny, koszty i ryzyko czasu między realizacją obu poleceń. Samo słowo „cross” nie rozstrzyga, który wariant będzie tańszy dla danej kwoty.
Cross może służyć także zabezpieczeniu przepływów firmy. W hipotetycznym przykładzie firma otrzyma 900 000 GBP i w tym samym terminie zapłaci 1 000 000 EUR. Przy założonym kursie EUR/GBP = 0,8500 potrzebuje 850 000 GBP na zakup euro; po wymianie pozostaje 50 000 GBP. EUR/GBP opisuje zabezpieczaną relację dwóch walut, a pozostałe GBP mogą nadal zmieniać wartość wobec PLN. O ekspozycji decydują waluty faktur, kwoty i terminy, nie samo położenie kontrahentów w Wielkiej Brytanii czy Finlandii. To model bez kosztów i szczegółów kontraktu, a nie opis rzeczywistej firmy.
GBP/JPY pokazuje jeszcze jedną pułapkę: większa liczba pipsów niż na EUR/USD nie dowodzi większej zmienności procentowej. Inny jest poziom kursu i rozmiar pipsa. Do porównania obu par trzeba użyć zgodnych danych z tego samego okresu oraz jednej miary procentowej. Potoczne określenia „Beast” czy „Dragon” nie zastępują obliczenia; nie określają też limitu zlecenia ani kosztu w danej ofercie.
Referendum w Wielkiej Brytanii, 23–24 czerwca 2016 r. Zdarzenie pokazuje, że ryzyko polityczne dotyczy również walut G10. Bank Anglii w raporcie z sierpnia 2016 r. opisał gwałtowne osłabienie funta po referendum. Wzrost lub spadek GBP/JPY wynika przy tym z relacji obu walut, więc dane o samym GBP/USD nie są pomiarem ruchu crossa. Dla oceny rachunku potrzebne byłyby konkretne ceny wykonania, nominał, koszty i dostępny kapitał; bez nich nie można obliczyć straty ani stwierdzić, że każde konto zostało wyzerowane.
SNB utrzymywał minimalny kurs EUR/CHF = 1,20 od 6 września 2011 r. do 15 stycznia 2015 r. — przez 1 227 dni. Po zniesieniu ograniczenia warunki wykonania gwałtownie się pogorszyły. Bank Anglii, Financial Stability Paper nr 41, opisuje w badanym rynku spot spadek EUR/CHF do około 0,85 o 9:49 czasu londyńskiego, czyli 10:49 w Szwajcarii. Od 1,20 do 0,85 kurs traci około 29,2%; odwrotna relacja pokazuje umocnienie CHF wobec EUR o około 41,2%. To dwa różne mianowniki, nie dwie sprzeczne oceny ruchu. Transakcje nadal zachodziły, lecz ceny i dostępne kwoty były silnie rozproszone — określenie „płynność przestała istnieć” byłoby zbyt dosłowne. Zwykły stop loss nie gwarantuje ceny; możliwe jest wykonanie po innej dostępnej cenie. FCA potwierdza, że Alpari UK weszło w formalny Special Administration Regime 19 stycznia 2015 r. Wniosek dotyczy ryzyka wykonania także na walutach G10, nie stałej cechy wszystkich crossów.
4. Egzotyki — etykieta o niejednolitym zakresie
4.1. Co czyni walutę egzotyczną
Egzotyk nie jest oceną zamożności kraju. SGD może znaleźć się w ofercie poza kategorią majors, mimo że Singapur jest rozwiniętym centrum finansowym. JPY należy do klasycznych głównych walut, niezależnie od bieżącej oceny gospodarki Japonii. „Egzotyczny” to nieostra nazwa par spoza podstawowej grupy walut i produktów obsługiwanych przez dostawcę. Nie jest urzędowym progiem obrotu, zmienności ani dochodu narodowego. USD/CNY, jedna z największych par świata, szczególnie dobrze pokazuje ograniczenie tej etykiety.
Typowe przykłady w edukacyjnych i detalicznych zestawieniach to USD/TRY, EUR/PLN, USD/ZAR i USD/MXN: jedna z głównych walut w parze z walutą spoza G10. Spotyka się też określenie „podwójny egzotyk” dla dwóch walut regionalnych, np. PLN/HUF. Taka nazwa nie gwarantuje dostępności symbolu ani jego warunków. Cenę relacji można wyznaczyć przez trzecią walutę; dostęp do bezpośredniej transakcji, sposobu rozliczenia i konkretnego produktu trzeba sprawdzić oddzielnie.
4.2. Największe egzotyki w danych BIS
| Para | Udział (BIS 2025) | Co odróżnia rynek lub zakres danych |
|---|---|---|
| USD/CNY | 8,2% | BIS ujmuje CNY łącznie z transakcjami offshore określanymi jako CNH |
| USD/HKD | 3,6% | system kursu powiązanego z USD, opisany przez HKMA |
| USD/SGD | 2,3% | MAS zarządza kursem SGD wobec koszyka, nie pojedynczą parą USD/SGD |
| USD/INR | 1,9% | forwardy obejmują duży segment NDF; porównanie poniżej |
| USD/KRW | 1,7% | forwardy obejmują duży segment NDF; zasady dostępu ewoluują |
| USD/MXN | 1,4% | obrót łączny większy niż USD/NOK, choć MXN jest spoza G10 |
| USD/BRL | 0,9% | w danych BIS występują zarówno forwardy, jak i NDF |
| USD/ZAR | 0,8% | waluta spoza G10; nazwa nie wyznacza godzin ani ceny wykonania |
| USD/TRY | 0,5% | waluta spoza G10; historyczny przykład zmiany polityki w sekcji 4.3 |
| USD/PLN | 0,5% | większy obrót łączny niż EUR/PLN, ale mniejszy obrót spot |
| EUR/PLN | 0,3% | większy obrót spot niż USD/PLN; jednocześnie cross i para z PLN |
Udziały to kwota obrotu danej pary podzielona przez 9 510 240 mln USD dziennie, zaokrąglona do 0,1 punktu procentowego. Źródło: finalny aneks BIS z czerwca 2026 r., tabele 3.9–3.12 i 4.8, kwiecień 2025, wszystkie instrumenty FX OTC łącznie, baza net-net. Rewizja zmieniała również kwoty par, więc rozbieżności z pierwszym komunikatem nie wynikają wyłącznie z zaokrąglenia globalnego mianownika.
Same wielkości obrotu nie rozstrzygają zwyczajowej klasyfikacji. USD/CNY odpowiada za 8,2% globalnego obrotu, więcej niż USD/CHF lub AUD/USD, a nie należy do przyjętej tu listy siedmiu majors. USD/HKD ma większy obrót niż wiele crossów G10. Rynki te różnią się przy tym zasadami: HKMA opisuje system kursu HKD powiązanego z USD, natomiast MAS prowadzi politykę wobec koszyka walut. Pasmo SGD wobec koszyka nie jest stałym pasmem USD/SGD. Jedno słowo „egzotyk” pomija te istotne różnice.
4.3. Ryzyka szczególnie dotkliwe na egzotykach
Ryzyko płynności. Cena widoczna dla małej kwoty nie musi być dostępna dla całego zlecenia. Po wycofaniu ofert lub zmianie dostępnego rozmiaru spread i koszt wykonania mogą wzrosnąć. Zdarza się to również na majorach, ale na mniejszym rynku mniej alternatywnych źródeł cen może utrudniać wykonanie. Trzeba odróżnić zmianę kursu środkowego, zmianę bid/ask i brak ceny dla żądanej ilości. Kierunek późniejszego ruchu nie usuwa problemu wykonania wcześniejszego zlecenia.
Ryzyko polityki i nagłej zmiany zasad. Nie jest wyłączne dla EM: referendum brytyjskie i decyzja SNB dotyczyły G10. Przykład Turcji wymaga zaś daty. Nieprawdziwe byłoby stwierdzenie, że bank centralny przez cały 2018 r. odmawiał podwyżek: 13 września 2018 r. TCMB podniósł stopę tygodniowego repo z 17,75% do 24%. Komunikat wskazywał m.in. wpływ kursu na ceny. Decyzja potwierdza zmianę polityki, ale sama nie dowodzi, co dokładnie wywołało wcześniejszy ruch liry ani jaką stratę poniósł konkretny klient.
Ryzyko pory i kalendarza. Aktywność uczestników oraz dostępne kwoty zmieniają się między sesjami i w dni świąteczne. Dostępność CFD przez większość doby nie znaczy, że każdy rynek bazowy ma w tym czasie jednakową głębokość. Dla PLN warto porównać rzeczywiste warunki w godzinach aktywności europejskiej i poza nimi, zamiast przyjmować sztywną granicę „8:00–17:00 CET”. CET oznacza czas zimowy, a godziny serwera mogą mieć jeszcze inny offset. Nawet na EUR/USD nie ma gwarancji stałego spreadu przez całą dobę.
Dostęp i wymienialność. Ograniczenie transferu waluty, brak ofert i zakaz określonej transakcji są różnymi problemami. Reguły dotyczące rezydentów, uprawnionych dealerów i dokumentacji mogą się zmieniać. Przykładem są wytyczne CBN z 29 listopada 2024 r. dla nigeryjskiego rynku FX, zastępujące rozwiązania wprowadzone w czerwcu 2023 r. Nie daje to podstaw do opisywania wszystkich transakcji NGN jako niewymienialnych lub dostępnych wyłącznie przez NDF. Sposób rozliczenia produktu nie zastępuje sprawdzenia obowiązujących zasad dostępu.

Otwórz grafikę w pełnym rozmiarze
NDF — non-deliverable forward — to terminowy kontrakt rozliczany przez płatność różnicy między umówionym kursem a kursem referencyjnym w uzgodnionej walucie rozliczenia, często USD. Nie następuje dostawa obu pełnych nominałów. To definicja produktu, a nie synonim egzotycznej waluty ani pewność, że wszystkie transakcje tej waluty są niedostarczalne. Cena NDF i dostępny rozmiar mają własne warunki; nie ma uniwersalnej reguły, że zawsze jest droższy od każdego kontraktu onshore.
CNY i CNH w statystyce oraz w konkretnej ofercie
CNY jest kodem ISO renminbi. CNH to rynkowe oznaczenie segmentu offshore tej samej waluty, a nie drugi kod odrębnej waluty państwowej. HKMA opisuje segmentację onshore i offshore oraz różnice ich cen. Podział na miejsce i zasady obrotu nie jest podziałem na typ kontraktu: w segmentach mogą funkcjonować różne produkty. Nie należy przedstawiać CNY, CNH i NDF jako trzech rozłącznych walut.
Wytyczne BIS dla badania 2025, tabela 5, wprost mówią, że kategoria CNY obejmuje transakcje offshore określane jako CNH. Zatem udział USD/CNY = 8,2% jest agregatem statystycznym, a nie pomiarem pojedynczego produktu onshore ani detalicznego symbolu USD/CNH. Porównanie ofert wymaga symbolu, rodzaju produktu i zasad dostawy lub rozliczenia.
| Para w danych BIS | Forwardy outright łącznie | W tym NDF | NDF / forwardy |
|---|---|---|---|
| USD/INR | 90 003 | 70 570 | 78,4% |
| USD/KRW | 85 957 | 68 122 | 79,3% |
| USD/CNY | 80 589 | 11 892 | 14,8% |
NDF są częścią forwardów outright, więc dwóch kolumn nie wolno dodawać. Dla USD/INR udział wynosi 70 570 ÷ 90 003 × 100% = 78,4%. W tych danych USD/CNY ma duży obrót forwardami, ale znacznie mniejszy udział NDF niż USD/INR lub USD/KRW. Ranking wszystkich instrumentów, ranking forwardów i ranking NDF odpowiadają na trzy różne pytania. Źródłem kwot jest finalny aneks BIS, tabele 3.1 i 3.2; nie są to hipotetyczne liczby ani dostępne limity zleceń.
Odsetki nie są całym wynikiem walutowym. W hipotetycznym modelu bez kosztów i bez dźwigni aktywo w obcej walucie zarabia 6% w rok, lecz jednostka tej waluty traci 10% wobec PLN. Końcowa wartość złotowa wynosi 1,06 × 0,90 = 0,954 wartości początkowej, czyli wynik −4,6%. Nie wystarczy odjąć 10% od 6%, bo zmienia się także złotowa wartość zarobionych odsetek. To model lokaty w walucie, a nie naliczenia swapu CFD ani prognoza Turcji. Pokazuje, dlaczego dodatni dochód odsetkowy nie gwarantuje dodatniego wyniku w walucie rachunku.
4.4. ESMA i KNF — klasyfikacja regulacyjna a wysokość depozytu
W detalicznych CFD określenie „główna para walutowa” ma ścisły zakres. Historycznie wynika on z interwencji ESMA, a w Polsce podstawą jest bezterminowa decyzja KNF z 1 sierpnia 2019 r., pkt 3. Minimalny depozyt 3,33% dotyczy pary złożonej z dowolnych dwóch walut spośród USD, EUR, JPY, GBP, CAD i CHF; dla pozostałych par wynosi 5%. Dostawca może wymagać więcej. Ta reguła nie ustanawia listy popularnych majors ani reguł rynku spot, futures lub forwardów.
| Para | Etykieta w tej lekcji | Skład G10 / spoza G10 | Minimum KNF / przybliżony limit dźwigni |
|---|---|---|---|
| EUR/USD | major | G10 + G10 | 3,33% / około 30:1 |
| AUD/USD | major | G10 + G10 | 5% / 20:1 |
| EUR/GBP | cross; zwykle minor | G10 + G10 | 3,33% / około 30:1 |
| USD/NOK | poza listą siedmiu majors | G10 + G10 | 5% / 20:1 |
| EUR/PLN | cross; zwykle egzotyk | G10 + spoza G10 | 5% / 20:1 |
| USD/CNY | poza listą siedmiu majors | G10 + spoza G10 | 5% / 20:1 |
„Około 30:1” jest zaokrągleniem odwrotności 3,33%. Tabela pokazuje minimum regulacyjne, nie obietnicę oferty ani możliwość wykorzystania całego salda na jedną pozycję.
Regulacyjna lista nie jest po prostu „węższą listą siedmiu majors”: wyłącza AUD/USD i NZD/USD, lecz obejmuje crossy EUR/GBP, EUR/JPY czy GBP/CHF. Włącza więc niektóre pary spoza listy majors i wyłącza niektóre z jej wnętrza. Status G10 także nie wystarcza, bo AUD, NZD, NOK i SEK nie należą do sześciu walut wymienionych w pkt 3 decyzji. Dla uprawnionego doświadczonego klienta detalicznego pkt 4 lit. a oraz b(ii) pozwala dostawcy zastosować minimum 1% także dla pozostałych par walutowych. Status i niższy depozyt nie powstają automatycznie; warunki kwalifikacji i oferowane parametry rozwija lekcja 2.6.
Na platformie EUR/GBP może zatem trafić do folderu „Minors”, a mieć tę samą podstawową kategorię depozytu co EUR/USD. AUD/USD może być w „Majors” i wymagać minimum 5%. Rozstrzygają przepis, waluty w parze i status klienta oraz ewentualne wyższe wymaganie dostawcy. Przeliczanie konkretnego nominału na depozyt, wolne środki i zasady zamykania pozycji rozwija lekcja o dźwigni i marginie. Ta lekcja wyjaśnia, dlaczego sama etykieta nie wystarcza do ustalenia kategorii.
4.5. Rollover i nocne rozszerzenie spreadu
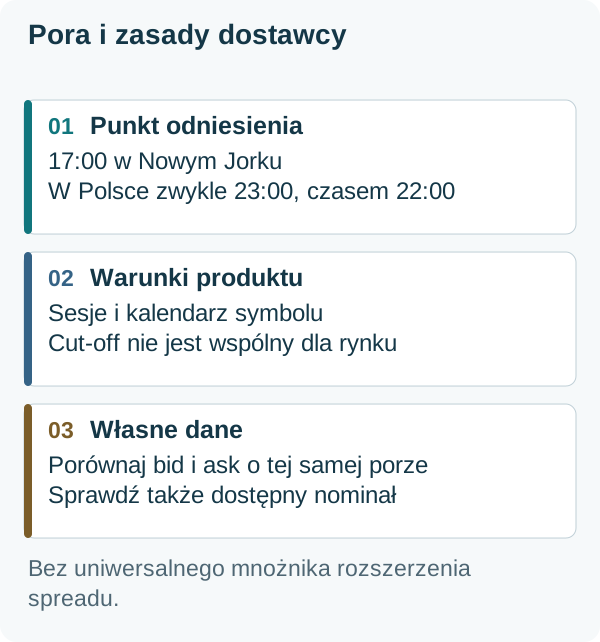
Aktywność rynku może słabnąć w okolicy końca dnia transakcyjnego i przejścia między sesjami. W FX istotnym punktem odniesienia jest 17:00 w Nowym Jorku, zwykle 23:00 w Polsce, a w okresach różnicy terminów zmiany czasu — 22:00. Nie oznacza to, że każdy broker wtedy zamyka handel, nalicza finansowanie i poszerza spread w takim samym stopniu. Sesje, godzina rozliczenia i parametry swapu należą do specyfikacji produktu. Sama etykieta egzotyka nie określa czasu ani mnożnika zmiany ceny.
Praktyczne porównanie wymaga zapisu bid i ask z kilku dni o tej samej porze, także dni świątecznych, a nie jednego zrzutu ekranu. Warto odróżnić pogorszenie ceny dla małej kwoty od spadku dostępnego nominału. Jeśli warunek zwykłego stopu jest sprawdzany po bid lub ask, rozszerzenie spreadu może uruchomić go także bez dużego ruchu kursu środkowego. Właściwą stronę ceny i sposób wykonania określają zasady zlecenia. Wyjaśnia je lekcja 2.7.
Nie należy utożsamiać cut-off, czyli godziny granicznej obsługi lub rozliczenia, z jednakowym „zamknięciem ksiąg wszystkich instytucji”. Poszczególne produkty i waluty mają inne kalendarze. Dokumentacja parametrów symboli MetaTrader pokazuje m.in. oddzielne sesje, wartości swapu i dzień wielokrotnego naliczenia. Obecność tych pól nie daje średniej rynkowej, ale pokazuje, które warunki są specyficzne dla symbolu i dostawcy.
Otwórz schemat w pełnym rozmiarze
4.6. Koszty ukryte: swap i carry na egzotykach
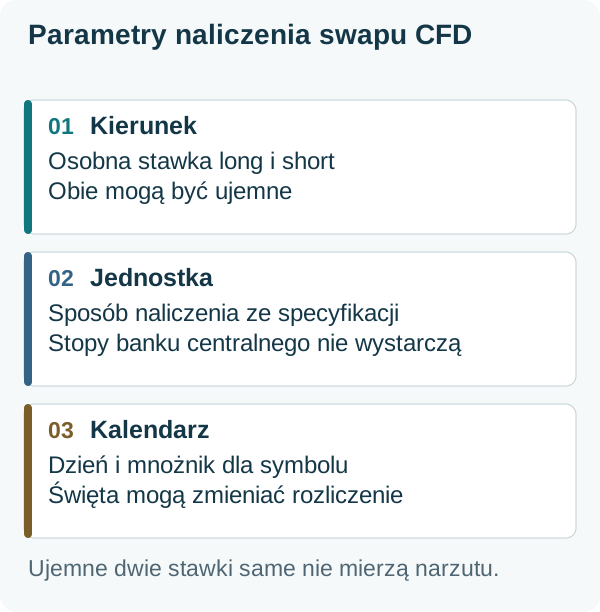
Różnica stóp procentowych może przyciągać zainteresowanie carry trade, lecz nie wyznacza automatycznie naliczenia na rachunku CFD. Swap dla long i short zależy od sposobu finansowania, parametrów kontraktu i opłat dostawcy. Ujemne wartości dla obu kierunków nie dowodzą same w sobie wysokości konkretnego narzutu. Znak, jednostkę naliczenia i stawkę trzeba odczytać ze specyfikacji; kalkulator nie zastąpi tych danych wejściowych.
Otwórz schemat w pełnym rozmiarze
Zmiana kursu i luka między dostępnymi cenami mogą przewyższyć dodatnie naliczenia odsetkowe. Naliczenia odsetkowe są jednym składnikiem wyniku, który trzeba zestawić ze zmianą wartości aktywa. Model z sekcji 4.3 pokazał wpływ kursu na złotową wartość odsetek. W CFD dochodzą właściwy nominał, koszty i dźwignia. Pełny rachunek finansowania oraz różnicę swapu od punktów forward omawia lekcja o kosztach; tutaj istotne jest, że „egzotyk” nie oznacza z góry dodatniego swapu.
W standardowej logice spot T+2 rolowanie w środę na kolejny dzień roboczy przesuwa datę waluty z piątku na poniedziałek, jeśli nie ma świąt. Stąd często spotykane wielokrotne naliczenie w środę. Święta, inny cykl rozliczenia i zasady CFD mogą zmienić dzień lub mnożnik — parametr symbolu ma pierwszeństwo przed uproszczeniem. Drugi krok dotyczy rachunku w PLN: wynik produktu opartego na USD/MXN może wymagać przeliczenia z waluty zysku na złote. Nazwa pary nie ustala waluty rachunku ani kosztu przewalutowania; trzeba sprawdzić oddzielne waluty produktu.
5. Złoty na forexie — egzotyczny mimo rozwiniętej gospodarki
PLN nie należy do konwencjonalnej grupy G10. W rynkowych opisach pary ze złotym zwykle trafiają do EM FX lub egzotyków. Nie oznacza to jednej urzędowej klasyfikacji wszystkich produktów. EUR/PLN jest ponadto crossem z uwagi na brak USD, a EUR należy do G10. Każde z tych zdań opisuje inny aspekt i nie ma między nimi sprzeczności.
Klasyfikacja rynku akcji odpowiada na inne pytanie. FTSE Russell przeniósł Polskę do kategorii Developed od 24 września 2018 r. W zestawieniu MSCI Poland IMI Polska jest natomiast przypisana do Emerging Markets. Dostawcy indeksów stosują własne kryteria dostępności i działania rynku. Nie ma powodu, by przenosić ich etykiety wprost na walutę lub depozyt CFD.
Rynek akcji, międzynarodowy rynek PLN i detaliczna oferta CFD nie są tym samym zbiorem transakcji. Kryteria indeksu nie zmieniają składu EUR/PLN, a rozmiar globalnego FX nie rozstrzyga dostępu zagranicznego inwestora do polskich akcji. Nie istnieje też ustalony próg „po dogonieniu CHF złoty przestaje być egzotykiem”. Jeśli operator używa takiej kategorii, znaczenie trzeba odczytać z jego definicji, zamiast wywodzić je z jednej liczby o obrocie.
Praktyczne znaczenie PLN wynika z przepływów firmy, rachunku i warunków wykonania. EUR/PLN odpowiada na pytanie o wartość euro w złotych, USD/PLN — dolara. Wybór odpowiedniej relacji nie wymaga oceny, czy egzotyk jest „dobry”. Dane BIS pokazują dodatkowo, że określenie „większa para ze złotym” wymaga dopisania instrumentu. W rankingu łącznym prowadzi USD/PLN, lecz w samym spot prowadzi EUR/PLN.
USD/PLN czy EUR/PLN — odpowiedź zmienia się po wyborze instrumentu
| Para | Wszystkie instrumenty | Spot | FX swapy | Udział FX swapów w całości pary |
|---|---|---|---|---|
| USD/PLN | 46 021 | 10 588 | 26 617 | 57,8% |
| EUR/PLN | 26 942 | 12 614 | 7 798 | 28,9% |
Łączny obrót USD/PLN jest około 1,71 raza większy niż EUR/PLN: 46 021 ÷ 26 942. W spot relacja się odwraca: 12 614 ÷ 10 588 = 1,19, więc EUR/PLN ma około 19,1% większy obrót niż USD/PLN. Dużą część różnicy w zestawieniu łącznym stanowią FX swapy, wykorzystujące wymianę walut na dwóch datach. Nie są tym samym co opłata overnight nazwana „swapem” na rachunku CFD. Pozostałe instrumenty są zawarte w całości, więc suma spot i FX swapów nie musi równać się całemu obrotowi.
Kwoty pochodzą z tabel 3.3, 3.7, 3.11 oraz 4.2, 4.5 i 4.8 finalnego aneksu BIS, przeliczone na USD dla porównania. USD jest tu wspólną jednostką statystyczną: podanie obrotu EUR/PLN w dolarach nie dopisuje USD do tej pary. Kwoty nie mierzą też dostępnego nominału w danej sekundzie. Z większego obrotu spot EUR/PLN nie wynika automatycznie niższy spread każdego CFD EUR/PLN. Wniosek jest węższy i sprawdzalny: zmiana zakresu instrumentów zmienia lidera rankingu tych dwóch par. Przy analizie własnego produktu najpierw dobieramy zgodny zakres danych.
Marzec 2020 — ruch kursu a koszt wykonania. W archiwum tabeli A NBP średni EUR/PLN wynosił 4,3237 dnia 2 marca i 4,6044 dnia 24 marca 2020 r. Różnica to 0,2807 PLN za EUR, około 28,07 grosza i 6,49% kursu początkowego. To dwa dzienne kursy średnie w okresie 22 dni, nie minimum i maksimum intraday. Nie pozwalają odtworzyć detalicznego bid/ask, poślizgu ani kosztu transakcji konkretnego klienta. Dla tego potrzebne byłyby dane jego dostawcy z oznaczeniem czasu i nominału. Silny ruch złotego i pogorszenie globalnej płynności w marcu 2020 r. są zgodnymi faktami, lecz z samych kursów NBP nie można ustalić, że jedna kategoria walut kosztowała określoną wielokrotność drugiej.
Dwa dostawcy indeksów mogą sklasyfikować ten sam rynek inaczej, bez błędu w nazwie kraju. Trzeba podać dostawcę, przedmiot klasyfikacji i datę obowiązywania. Zmiana liczby krajów w indeksie lub udziału Polski w jego portfelu nie zmienia automatycznie kategorii PLN. To samo dotyczy platformy: umieszczenie EUR/PLN w „Crosses” lub „Exotics” nie przepisuje walut pary ani minimum depozytu CFD.

Otwórz grafikę w pełnym rozmiarze
6. G10 vs EM — jak banki dzielą rynek
Obok podziału majors/minors/egzotyki istnieje druga klasyfikacja, powszechna wśród instytucjonalnych graczy: waluty G10 vs waluty EM.
G10 FX to utrwalona grupa walut: USD, EUR, JPY, GBP, CHF, AUD, CAD, NZD, SEK i NOK. Jest to konwencja rynkowa, nie aktualizowany ranking dziesięciu największych obrotów. Taki zakres został m.in. wprost zdefiniowany w decyzji FCA dotyczącej Barclays z 2015 r. Nie jest tożsamy z listą państw historycznej Group of Ten. Obecność CNY, HKD lub SGD wysoko w rankingu BIS nie włącza ich przez to do G10 FX.
EM FX może służyć do organizacji obsługi walut spoza G10. W przywołanym dokumencie FCA EM oznaczało właśnie pozostałe waluty handlowane przez Barclays; jest to definicja w konkretnym dokumencie, nie urzędowy status wszystkich gospodarek. Instytucje mogą dalej dzielić segmenty na Azję, Amerykę Łacińską albo CEEMEA — Europę Środkowo-Wschodnią, Bliski Wschód i Afrykę. Takie nazwy porządkują zespoły i ryzyko. Nie gwarantują jednego modelu wyceny, dostępności każdego produktu ani tego, do którego pracownika trafi każde zapytanie klienta.
Korona norweska to prosty test rozróżnienia waluty i pary. NOK należy do G10, ale USD/NOK nie należy do siedmiu majors przyjętych w tej lekcji. W finalnych danych BIS obrót USD/NOK wynosi 85 341 mln USD dziennie, mniej niż 133 919 mln dla USD/MXN spoza G10. Są to kwoty par, nie całej waluty NOK czy MXN. Nie wynika z nich, że jeden kraj jest mniej rozwinięty ani że każde zlecenie USD/NOK ma gorsze wykonanie. Konwencja, wielkość rynku i warunki transakcji pozostają odrębnymi informacjami.
7. Jak zmienia się mapa walut
Obroty i organizacja dostępu zmieniają się, nawet jeśli popularna lista majors pozostaje taka sama. Szeregi historyczne w tabeli 1 finalnego aneksu BIS pozwalają zobaczyć zmianę udziału waluty; szczegółowe tabele par pokazują inny aspekt. Nie należy mieszać obu miar w jednym rankingu.
Większy udział renminbi. CNY miał około 2,2% udziału walutowego w 2013 r., 4,3% w 2019 r., 7,0% w 2022 r. i 8,6% w 2025 r. To prawie czterokrotny wzrost udziału w dwanaście lat, a nie automatycznie czterokrotny wzrost samej kwoty obrotu. Jako para USD/CNY ma w 2025 r. 8,2%. Także porównanie KRW z NZD wymaga dwóch par: USD/KRW 165 352 mln USD dziennie przewyższa NZD/USD 118 687 mln; USD/TWD 113 620 mln jest blisko tej ostatniej kwoty, ale jej nie przekracza.
Niższy udział nie przesądza o malejącym obrocie. W 2025 r. udział GBP jako waluty wynosił 10,2%, a EUR 28,5%. Porównanie ich kwot z wcześniejszym badaniem wymaga uwzględnienia większego globalnego mianownika. Nazwanie spadku udziału „spadkiem znaczenia” jest już interpretacją; nie określa płynności konkretnych godzin ani roli waluty w fakturach i zabezpieczeniach.
Miejsce handlu jest kolejną osią. Transakcja w parze z JPY lub PLN może zostać zawarta i zgłoszona poza Japonią lub Polską. Tabele geograficzne BIS opisują jurysdykcję raportującego dealera, a nie narodowość waluty. Nie można więc przypisać zmiany udziału waluty wyłącznie do jednego centrum finansowego. Przy porównaniu krajów trzeba korzystać z tej samej tabeli geograficznej i bazy net-gross, odrębnej od globalnego net-net używanego tutaj dla par.
USD/CNY wobec GBP/USD pokazuje, że ranking i tradycyjna lista mogą się rozchodzić. Nie ma jednego organu, który po przekroczeniu progu obrotu musi „awansować” parę. Autor zestawienia może zdefiniować majors jako popularne pary z USD albo przyjąć inną listę, lecz powinien wskazać zakres. Dla czytelnika bardziej użyteczne niż sam awans nazwy są dane o instrumencie, dostępie i warunkach wykonania.
Nie należy przedstawiać ograniczeń rynku KRW jako niezmiennych. Koreańskie ministerstwo finansów w komunikacie z 16 czerwca 2024 r. opisało wydłużenie godzin rynku KRW/USD od lipca 2024 r. do 2:00 następnego dnia zamiast 15:30. Jest to datowany przykład reformy, a nie obietnica aktualnych godzin każdego produktu w 2026 r. Globalne dane BIS obejmują przy tym zarówno spot, jak i kontrakty terminowe, w tym NDF. Rozwój rynku nie wymaga automatycznej zmiany zwyczajowej etykiety USD/KRW.
8. Płynność to spektrum, nie trzy szufladki
Podział na majors, minors i egzotyki jest wygodnym punktem wejścia. Do oceny wykonania trzeba jednak zejść z poziomu kategorii do pary, produktu, nominału i chwili transakcji. Obrót jest sumą nominałów zawartych transakcji; płynność to również dostępność ceny dla nowego zlecenia. Pierwsza wielkość jest agregatem historycznym, druga zmienia się wraz z ofertami. Nie są zamienne.
W danych łącznego obrotu widzimy szeroką skalę: EUR/USD około 1,97 bln USD dziennie, USD/JPY 1,37 bln, AUD/USD 467 mld, USD/HKD 347 mld, EUR/GBP 169 mld, USD/TRY 49 mld i EUR/PLN 27 mld. Są to finalne dane BIS z jednego miesiąca, obejmujące różne instrumenty. Nie są listą możliwych kwot do natychmiastowego wykonania. Ta sama para może mieć konkurencyjne ceny dla mniejszej ilości i mniej korzystne dla większej; warunki mogą pogorszyć się podczas zdarzenia rynkowego bez zmiany nazwy kategorii.
Gwałtowny ruch GBP/USD, 7 października 2016 r. Raport BIS z udziałem Banku Anglii opisuje transakcję na Reuters Matching po 1,1491 o 00:07:41 czasu brytyjskiego wobec około 1,26 przed zdarzeniem. Spadek tej relacji to około 8,8%: (1,1491 ÷ 1,26 − 1) × 100%. Na części platform odnotowano niższe ceny; 1,1491 nie jest więc jednym minimum całego zdecentralizowanego rynku. Raport wskazuje splot czynników, m.in. porę o mniejszej aktywności, zachowanie uczestników i automatyczne wykonanie. Nie dowodzi, że jeden typ algorytmu wywołał całość. Major pozostał majorem, choć przez krótki czas warunki cenowe były wyjątkowe.
Dane nie uzasadniają reguły „G10 zawsze ma głębszy rynek”. EUR/NOK ma w badaniu BIS 14 958 mln USD dziennego obrotu spot, a EUR/PLN 12 614 mln. Różnica wynosi około 18,6%, lecz nawet zgodny pomiar spot nie określa dostępnego nominału czy spreadu o wybranej godzinie. W pierwszej parze są dwie waluty G10, w drugiej tylko jedna; żaden z tych opisów nie jest samodzielnym pomiarem wykonania. Potrzebne są dane odpowiednie dla transakcji, którą faktycznie porównujemy.
Jedno porównanie cen zamiast rankingu nazw
Surowa różnica ask − bid ma inną jednostkę i skalę dla każdej pary. Żeby porównać wyłącznie względną szerokość kwotowania, można podzielić ją przez kurs środkowy i pomnożyć przez 10 000. Wynik jest w punktach bazowych (1 punkt bazowy = 0,01%), odmiennych od walutowego pipsa. Poniżej trzy hipotetyczne dwustronne ceny dla ustalonej małej kwoty w tej samej chwili; nie są statystyką spreadów ani ofertą brokera.
| Para | Bid / ask | Kurs środkowy | (Ask − bid) / środek × 10 000 |
|---|---|---|---|
| EUR/USD | 1,0999 / 1,1001 | 1,1000 | 1,82 punktu bazowego |
| EUR/PLN | 4,2990 / 4,3010 | 4,3000 | 4,65 punktu bazowego |
| USD/MXN | 19,9980 / 20,0020 | 20,0000 | 2,00 punkty bazowe |
W modelu USD/MXN ma większą liczbową różnicę ask − bid niż EUR/PLN, lecz mniejszą różnicę względną. Obie pary można nazwać egzotykami, co nie porządkuje ich kosztu nawet w tak prostym zestawieniu. Liczby nie dowodzą, że tak wygląda rzeczywisty rynek. Pokazują sposób sprawdzenia porównania: zgodna kwota, moment, produkt, jednostka i wykonywalność cen. Ta miara nie obejmuje całego kosztu wejścia i wyjścia, prowizji, utrzymania ani przewalutowania; pełny rachunek kosztów należy do lekcji 2.8.
Zmienność wymaga podobnej dyscypliny. Hipotetyczne ruchy EUR/USD z 1,1000 do 1,1110, USD/JPY ze 150,00 do 151,50 i GBP/JPY ze 190,00 do 191,90 to w każdym przypadku wzrost o 1%. Nominalne zmiany kursów wyglądają inaczej, ale ich względna skala jest taka sama. W rzeczywistym porównaniu trzeba jeszcze dopasować okres i rodzaj danych. Nie wolno wyciągać rankingu ryzyka z samej liczby pipsów lub z potocznego pseudonimu pary.

Otwórz grafikę w pełnym rozmiarze
9. Co zapamiętać, zanim otworzysz platformę
Przed porównaniem ofert ustal, czego dotyczy nazwa: składu pary, listy zwyczajowej, walut G10, statystyki BIS czy przepisów CFD. Następnie sprawdź produkt, godziny i kalendarz, ceny dla wybranej kwoty oraz warunki finansowania i rozliczenia wyniku na rachunku PLN. Duży obrót jest użytecznym tłem, ale cenę własnej transakcji określa dostępna oferta. Dalsza lekcja o bid/ask i kursach krzyżowych pokaże, jak tę ofertę poprawnie odczytać.
FAQ — klasyfikacja par w praktyce
Czy większy obrót automatycznie robi z pary majora?
Nie. W przyjętej tutaj klasycznej liście majors jest siedem par z USD. USD/CNY ma większy obrót łączny niż GBP/USD, lecz nie należy do tej listy. Nie istnieje powszechny urzędowy próg awansu. Inny dostawca może używać innego zakresu, więc trzeba sprawdzić definicję zestawienia.
Czy cross i minor oznaczają to samo?
Często bywają używane zamiennie dla par bez USD złożonych z głównych walut, ale zakres minor jest mniej jednolity. Cross w tej lekcji opisuje brak USD. „Kurs krzyżowy” w obliczeniach może szerzej oznaczać kurs wyznaczony przez trzecią walutę.
Czy EUR/PLN może być jednocześnie crossem i egzotykiem?
Tak. Cross odnosi się do składu bez USD, a egzotyk do zwyczajowej kategorii pary z walutą spoza G10. EUR jest walutą G10, PLN nie. Te informacje nie są sprzeczne i same nie ustalają spreadu.
Dlaczego AUD/USD ma limit 20:1, a EUR/GBP około 30:1 w detalicznym CFD?
Rynkowa lista majors nie jest listą regulacyjną. Pkt 3 polskiej decyzji KNF stosuje minimum 3,33% do dowolnej pary dwóch walut spośród USD, EUR, JPY, GBP, CAD i CHF. EUR/GBP spełnia warunek, a AUD/USD nie, więc podlega minimum 5%. Dotyczy to standardowego klienta detalicznego; dostawca może wymagać więcej.
Czy większy obrót oznacza niższy koszt wykonania?
Nie dla każdej transakcji. Ranking miesięczny może obejmować inne instrumenty niż porównywany produkt, a warunki zależą od kwoty, godziny i dostawcy. USD/PLN ma większy obrót łączny niż EUR/PLN, lecz mniejszy spot. Żadna z tych relacji nie ustala spreadu danego CFD.
Czy dane BIS dla USD/CNY mierzą wyłącznie rynek onshore?
Nie. Wytyczne badania 2025 wprost włączają do kategorii CNY transakcje offshore określane jako CNH. CNH nie jest odrębnym kodem ISO waluty. NDF jest z kolei rodzajem kontraktu; nie należy utożsamiać go z całym rynkiem CNY ani CNH.
Źródła i literatura
- BIS: finalny aneks Triennial Survey 2025, czerwiec 2026 — Tabela 1: globalny obrót i waluty; 3.9–3.12 i 4.8: łączny obrót par; 3.1–3.2: outright forward i NDF; PLN spot/FX swap/całość: 3.3, 3.7, 3.11 oraz 4.2, 4.5 i 4.8. Kwiecień 2025, net-net; geografia odrębnie net-gross.
- BIS: 2025 survey guidelines — turnover — Definicje spot, outright forward, NDF i FX swap; tabela 5 włącza offshore CNH do kategorii CNY; zasady usuwania podwójnego liczenia.
- KNF: decyzja DAS.456.2.2019 z 1 sierpnia 2019 r. — Pkt 3: dowolne dwie z sześciu walut i minimum 3,33%; pozostałe pary 5%. Pkt 4 lit. a i b(ii): uprawniony klient doświadczony i możliwość stosowania minimum 1% również dla pozostałych par walutowych.
- ESMA: decyzja odnawiająca interwencję CFD, 2018 — Historyczna podstawa rozróżnienia: załącznik I, dowolne dwie waluty z USD, EUR, JPY, GBP, CAD, CHF. Dla Polski aktualna przywołana podstawa to decyzja KNF.
- FCA: Barclays Bank Plc — Final Notice, 20 maja 2015 r. — Słownik dokumentu definiuje dziesięć walut G10 i EM jako pozostałe waluty banku; datowany przykład organizacji rynku, nie jednolita definicja wszystkich krajów.
- CME: Trading Cross-Rate Futures — Bezpośrednie kontrakty crossowe; brak podstaw do twierdzenia, że każda wymiana crossa musi przejść przez USD.
- RBA: International Financial Conditions, maj 2020 — Opis dużych zmian AUD w warunkach globalnej zmienności; surowce nie są jedyną automatyczną przyczyną ruchu.
- RBA: Box B — Recent Developments in Foreign Exchange Markets, maj 2020 — Gorsza płynność, szersze spready i mniejsza głębokość także na głównych rynkach walutowych.
- SNB: zniesienie minimalnego kursu, 15 stycznia 2015 r. — Zakończenie minimalnego kursu EUR/CHF = 1,20; komunikat nie jest pełną historią wszystkich cen wykonania.
- Bank Anglii: Gauging market dynamics using trade repository data, FSP 41, styczeń 2017 — Badany spot EUR/CHF spadł do około 0,85 o 9:49 w Londynie 15 stycznia 2015 r.; rozproszenie cen i różnice rynku spot/forward.
- FCA: informacja dla klientów Alpari UK — Formalny Special Administration Regime od 19 stycznia 2015 r.
- Bank Anglii: Inflation Report, sierpień 2016 — Osłabienie funta po referendum; nie jest dowodem konkretnego ruchu GBP/JPY ani straty każdego rachunku.
- BIS Markets Committee: The sterling flash event of 7 October 2016, styczeń 2017 — Reuters Matching: 1,1491 o 00:07:41 BST; wieloczynnikowe zdarzenie i różne minima na różnych platformach.
- LSEG: WMR FX Benchmarks Methodology, v30, styczeń 2026 — WMR Closing Spot o 16:00 UK; sekcje 1.2 i 4.4: zastosowanie benchmarku i pięciominutowe okno kalkulacji.
- HKMA: The Linked Exchange Rate System of Hong Kong — Mechanizm kursu HKD powiązanego z USD; nie klasyfikacja biednych i bogatych krajów.
- MAS: Singapore’s Monetary Policy Framework — Zarządzanie nominalnym efektywnym kursem SGD wobec koszyka, a nie stałe pasmo pojedynczego USD/SGD.
- HKMA: offshore renminbi market, Quarterly Bulletin, marzec 2017 — CNY i CNH opisują onshore i offshore renminbi; segmentacja może powodować różnicę cen.
- SIX: aktualna lista kodów ISO 4217 — CNY jest kodem renminbi; CNH nie jest osobnym kodem waluty na liście ISO.
- TCMB: decyzja o stopach, 13 września 2018 r. — Podwyżka tygodniowej stopy repo z 17,75% do 24%; korekta twierdzenia o całorocznej odmowie podwyżek.
- CBN: Revised Guidelines for the Nigeria Foreign Exchange Market, 29 listopada 2024 r. — Zmiana zasad rynku i zastąpienie reformy z czerwca 2023 r.; wymogi dealerów nie są dowodem całkowitej niewymienialności nairy.
- FTSE Russell: Poland country classification — FAQ — Przejście rynku akcji Polski do Developed od 24 września 2018 r.; zakres dotyczy klasyfikacji indeksowej.
- MSCI: MSCI Poland IMI — Przyporządkowanie indeksu do Emerging Markets; inny dostawca i kryteria niż FTSE.
- NBP API: EUR, tabela A, marzec 2020 — Dzienne średnie EUR/PLN: 4,3237 dnia 2 marca i 4,6044 dnia 24 marca; brak informacji o intraday bid/ask.
- Koreańskie ministerstwo finansów: FX market trading hours, 16 czerwca 2024 r. — Datowana reforma wydłużenia sesji od lipca 2024 r. do 2:00 następnego dnia; nie deklaracja aktualnego harmonogramu wszystkich produktów.
- MetaQuotes: parametry symbolu — Oddzielne parametry waluty zysku, stawek long/short, sposobu naliczania, sesji i dnia wielokrotnego swapu.
- RBA: On the Safe-haven Status of the US Dollar, 7 marca 2026 r. — Cechy safe haven i kontrprzykłady reakcji USD w różnych szokach, w tym kwietniu 2025 r.; brak gwarancji stałej reakcji kursu.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


