


Jak dziś działa Forex? Od kwotowania do rozliczenia
Na ekranie zmienia się kurs euro, po chwili wysyłasz zlecenie i dostajesz potwierdzenie transakcji. Za tym krótkim przebiegiem kryje się kilka osobnych czynności: przygotowanie ceny, jej przekazanie, wykonanie zlecenia oraz rozliczenie. Droga zależy od tego, czy wymieniasz walutę w banku, korzystasz z platformy instytucjonalnej czy otwierasz kontrakt u brokera. Ten sam symbol pary walutowej nie oznacza tej samej umowy.
Rozmowa dealerska: najpierw warunki, później transakcja
Handel głosowy pomaga zrozumieć, co dzieje się także za dzisiejszym ekranem. Dealer może poprosić inny bank o cenę kupna i sprzedaży dla określonej waluty, kwoty oraz daty dostawy. Pośrednik głosowy może skontaktować strony, ale nie musi sam przejmować ich zobowiązań. Po uzgodnieniu warunków pozostają zapis transakcji, potwierdzenie i przygotowanie płatności. Relacja i możliwość zawarcia umowy liczą się obok samego kursu. Opis OTC przygotowany dla MFW obejmuje właśnie negocjacje dealerskie i rolę pośredników. [13]
Wróćmy do firmy kupującej 10 000 EUR. W modelowej rozmowie pyta ona o zakup euro za PLN i konkretny dzień dostawy. Jeśli pracownik zapamięta tylko liczbę 4,3010, nadal nie wiadomo, czy była to cena sprzedaży euro firmie, ile euro obejmowała oraz czy została przyjęta. To te same brakujące informacje, które mogą wystąpić przy zrzucie ekranu. Elektronizacja zapisuje i przenosi dane szybciej, lecz nie usuwa potrzeby określenia stron, kwoty, kierunku oraz stanu umowy.
Ekran informacji, rozmowa elektroniczna i matching nie są tym samym
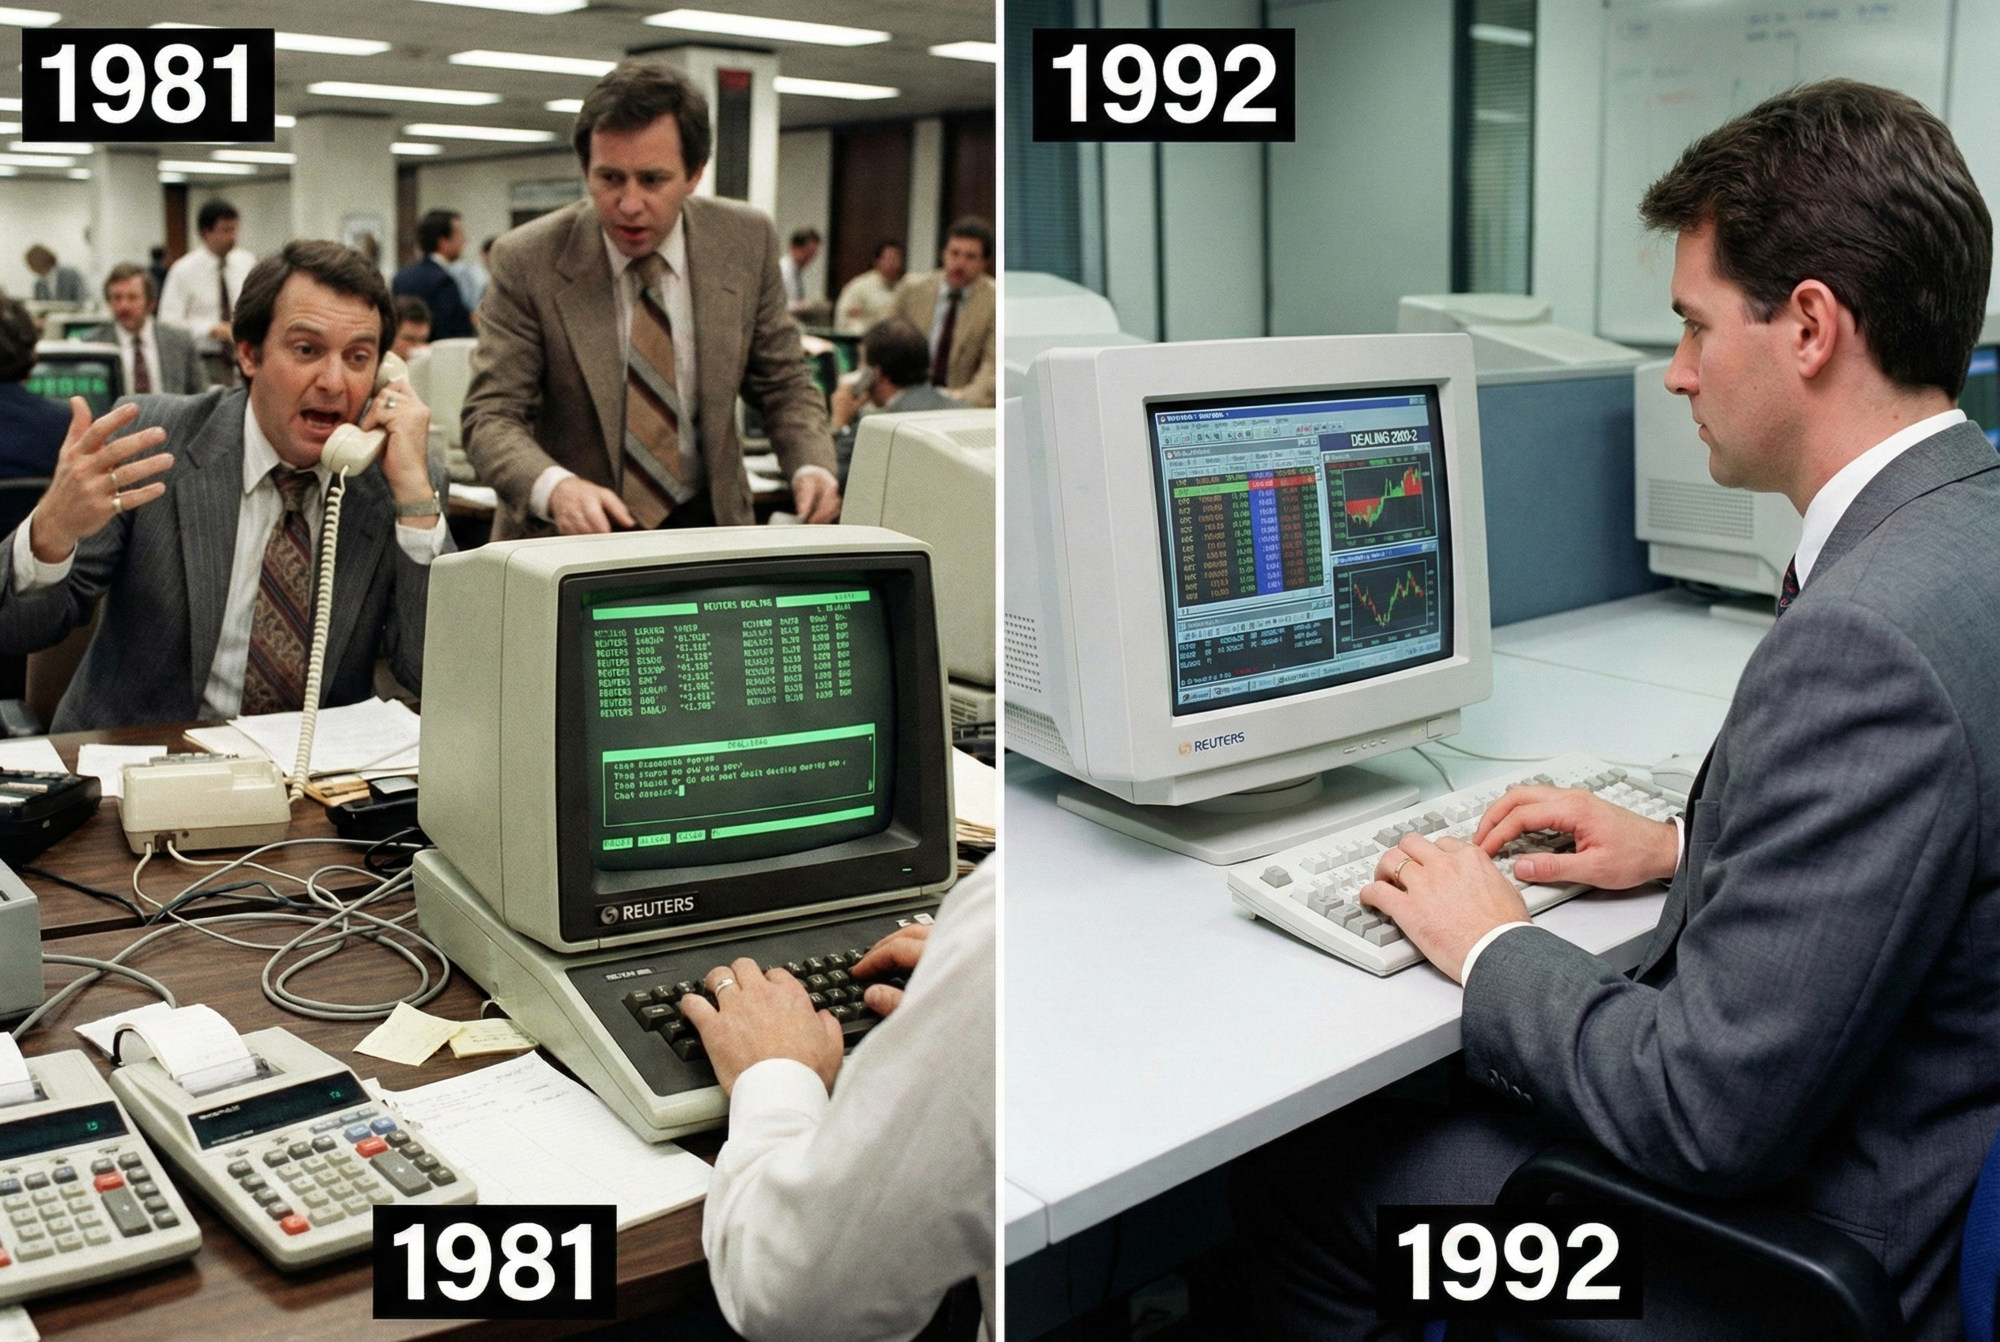
Reuters Monitor z 1973 r. przekazywał kwotowania, a Reuters Dealing System z 1981 r. umożliwiał elektroniczne uzgadnianie transakcji. Następna funkcja, elektroniczne kojarzenie zgodnych ofert, rozwinęła się z Reuters Dealing 2000-2 w kwietniu 1992 r. i EBS we wrześniu 1993 r. [19] Oś zmian nie brzmi więc „telefon zniknął, pojawił się komputer”. Najpierw zmienił się dostęp do informacji, potem kanał negocjacji, następnie sposób łączenia ofert.
Automatyzacja ułatwiła przeszukiwanie cen i ograniczyła część ręcznej pracy. Nie oznaczała jednak, że każda widoczna cena stała się bezwarunkowo dostępna każdemu. Rozmowa pozostała użyteczna przy większych lub niestandardowych transakcjach. Analiza BIS dotycząca kwietnia 2025 r. nadal opisuje kanały głosowe obok elektronicznych; wybór wiąże z wielkością, wpływem transakcji na cenę i indywidualnymi warunkami instrumentów pochodnych. [20]
Sieć OTC: cena nie wychodzi z jednego centrum
Większość handlu walutowego odbywa się na rynku pozagiełdowym — OTC, od angielskiego over-the-counter. Transakcje łączą dostawców cen z klientami oraz dostawców między sobą. W tradycyjnym podziale mówi się o segmencie klient–dealer i dealer–dealer. Dealer to podmiot zawierający transakcje na własny rachunek. Współczesna sieć obejmuje także firmy spoza sektora bankowego, dlatego określenie „rynek międzybankowy” nie opisuje już wszystkich jej uczestników. Bank Rozrachunków Międzynarodowych (BIS) [1]
Połączenie bezpośrednie albo platforma z wieloma dostawcami
Klient może uzgodnić wymianę bezpośrednio z bankiem, na jego ekranie lub w rozmowie. Może też użyć platformy, na której ma dostęp do ofert kilku dostawców płynności. Platforma pośredniczy w dostępie do cen i zawieraniu transakcji według własnych zasad. Nie tworzy przez to jednego kursu obowiązującego na całym świecie. Taki podział kanałów opisuje Międzynarodowy Fundusz Walutowy (MFW) [13].
Cena widoczna u jednego dostawcy opisuje jego ofertę i warunki dostępu. Trzeba wiedzieć, jakiej kwoty, terminu i produktu dotyczy. Sama zbieżność symbolu EUR/USD na dwóch ekranach nie wystarcza do porównania: jeden może pokazywać wymianę z dostawą, drugi kontrakt na zmianę kursu.
W finalnym aneksie BIS z czerwca 2026 r. elektroniczne wykonanie bezpośrednie i pośrednie w kwietniu 2025 r. wynosi łącznie 5 535 228 mln USD dziennie. Udział w pełnym obrocie net-net to (3 091 955 + 2 443 273) / 9 510 240 × 100 ≈ 58,2%. Wszystkie kwoty w tym rachunku są w mln USD; mianownik obejmuje także obrót bez przypisanej metody wykonania. [32] To udział kanału elektronicznego, a nie HFT ani decyzji podejmowanych przez AI. Dealer ręcznie wybierający ofertę na ekranie także korzysta z elektroniki. Handel głosowy nadal ma znaczenie, między innymi przy większych transakcjach spot i indywidualnych warunkach instrumentów.
Analiza BIS z grudnia 2025 r. podawała 59%. [20] Jest to wartość tamtej publikacji, nie wynik przeliczenia powyższej, późniejszej finalnej tabeli. Porównując udział kanałów, trzeba zachować tę samą edycję danych i definicję podstawy obliczenia.
Arkusz ofert i dostęp kredytowy: anonimowość ma swoje granice
W elektronicznym arkuszu zleceń, zwanym CLOB od central limit order book, system zestawia oferty kupna i sprzedaży według swoich reguł. Jest to jedna metoda zawierania transakcji, obok zapytań do wskazanych dealerów i strumieni cen. „Centralny” dotyczy arkusza danego miejsca handlu, nie całej światowej wymiany walut. W modelu anonimowym uczestnik przed wykonaniem nie musi znać tożsamości wystawcy oferty; relacje kredytowe i obowiązki rozrachunkowe nadal muszą być obsłużone. [1]
Modelowo fundusz widzi najkorzystniejszą cenę u A, ale jego dostępna linia kredytowa nie obejmuje wymaganej kwoty. Oferta B może być gorsza liczbowo, lecz dostępna na uzgodnionych warunkach. Nie jest to dowód oszustwa ani uniwersalna zasada ekranów: pokazuje różnicę między obserwacją ceny a możliwością transakcji. W jednym systemie niewykonalna oferta może w ogóle nie zostać wyświetlona, w innym potrzebne będą dodatkowe kontrole. Prime broker może poszerzyć dostęp w granicach umowy; nie znosi limitów i nie zastępuje identyfikacji strony klienta.
Dwie drogi ceny do klienta
- Oferta jednego banku: dostępne bankowi dane i jego zasady wyceny → własne kwotowanie → ekran albo rozmowa z klientem.
- Platforma z wieloma dostawcami: kwotowania dostępnych instytucji → platforma lub agregator → zestaw cen dostępny danemu klientowi.
Agregator łączy dostęp do kilku źródeł lub miejsc handlu. Nie musi obejmować całej sieci OTC. Te warianty są uproszczeniem opisanej przez BIS struktury rynku, a nie instrukcją działania każdego banku i brokera. Więcej o relacjach uczestników znajdziesz w lekcji rynek międzybankowy.
Agregacja nie polega po prostu na policzeniu średniej kilku kursów. System może zestawić oddzielnie dostępne ceny kupna i sprzedaży, ich kwoty oraz źródła. To, co klient widzi i może wykonać, zależy od połączeń oraz jego dostępu do dostawców. Najlepsza cena na ekranie nie musi obejmować całej potrzebnej kwoty. BIS opisuje agregatory jako narzędzia łączące dostęp do wielu miejsc i dostawców, przy utrzymującej się fragmentacji rynku. [1]
Również bank, który zawiera wymianę z klientem, może sam handlować z innymi dealerami. Nie wynika z tego, że każda detaliczna wymiana jest osobno i natychmiast przekazywana do jednej zagranicznej instytucji. Relacja klienta z bankiem oraz transakcje banku z innymi uczestnikami to odrębne poziomy sieci opisanej przez MFW [13]. Bez dokumentacji konkretnej usługi nie da się odtworzyć ich z samego kursu.
Dlaczego połączenie z platformą nie wystarcza
Sieć FX jest także siecią zobowiązań. Cena musi być dostępna dla konkretnego uczestnika, a transakcja mieścić się w zaakceptowanych limitach. Dostęp do technologii nie oznacza, że instytucja może handlować z każdym widocznym dostawcą. W części modeli prime broker zapewnia klientowi instytucjonalnemu dostęp kredytowy i przejmuje określone zobowiązania wynikające z wykonanych transakcji, w granicach umowy i limitów. Nie jest obowiązkowym pośrednikiem każdej wymiany ani gwarantem dowolnej kwoty. BIS [1]
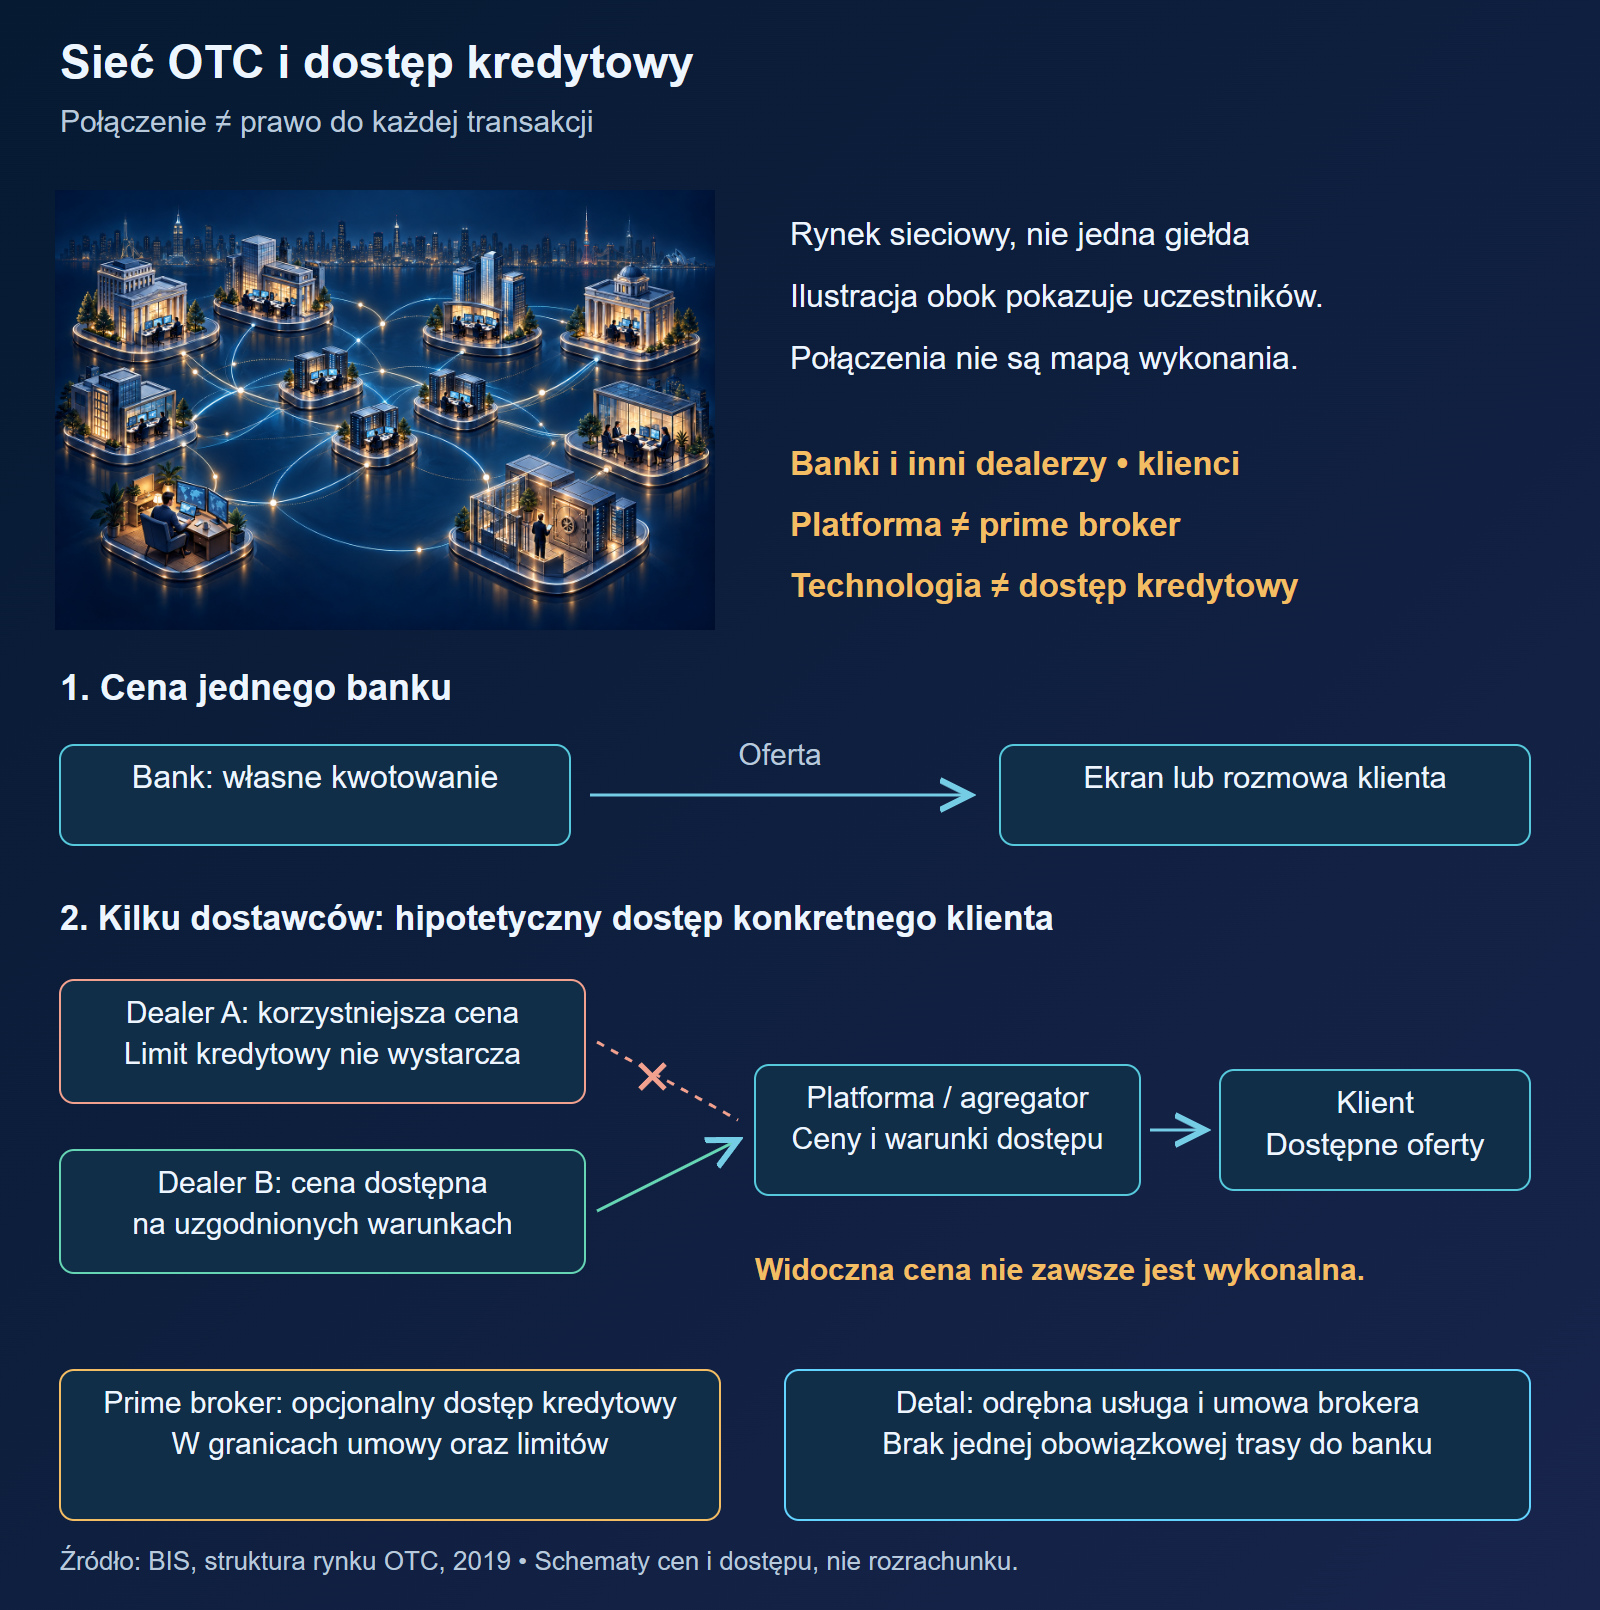
ECN, czyli Electronic Communication Network, nazywa sieć elektronicznej komunikacji lub kojarzenia ofert. W ofertach dostawców termin bywa używany w różnym znaczeniu. Nie mówi samodzielnie, kto jest stroną kontraktu klienta, jak kontroluje się dostęp ani jak następuje rozrachunek. Platforma z wieloma dostawcami może korzystać z RFQ, strumieni lub arkusza; nie każda jest anonimowym arkuszem zleceń. Dlatego lepiej przeczytać opis usługi niż wyprowadzać całą drogę transakcji z trzech liter. [1] [2]
Jak klient otrzymuje cenę: streaming, RFQ i RFS
Na ekranie można obserwować kolejne aktualizacje albo poprosić o wycenę określonej transakcji. Te sposoby dostępu mogą działać obok siebie na jednej platformie. Operator LSEG (London Stock Exchange Group) opisuje zarówno zapytania o kwotowanie, jak i strumienie cen oraz handel w arkuszu zleceń. To różne mechanizmy, nie kolejne nazwy tej samej usługi. LSEG [2]
| Sposób | Co robi klient | Co otrzymuje |
|---|---|---|
| Strumień kwotowań — streaming | Obserwuje udostępniony strumień cen. | Kolejne aktualizacje, z których może skorzystać na warunkach danego systemu. |
| Zapytanie o cenę — RFQ (Request for Quote) | Podaje parametry konkretnej transakcji i prosi o kwotowanie. | Odpowiedź lub odpowiedzi, spośród których może wybrać ofertę. |
| Zapytanie o strumień — RFS (Request for Stream) | Prosi dostawcę o strumień aktualizowanych cen. | Serię kwotowań zamiast pojedynczej odpowiedzi. |
RFS jest sposobem zamówienia strumienia; streaming opisuje dostarczanie kolejnych cen. Przykładem jest usługa PriceStream na FXall, która udostępnia kwotowania wskazanych dostawców. Opis operatora pokazuje jeden konkretny model, nie standard wszystkich platform. FXall [3]
Ta sama potrzeba, inny sposób uzyskania oferty
Prześledźmy modelową potrzebę firmy: chce kupić 10 000 EUR za PLN, z dostawą w określonym dniu. W RFQ przekazuje te parametry wybranemu dostawcy lub kilku dostawcom. Otrzymuje odpowiedzi odnoszące się do tej transakcji i może wybrać ofertę. Ważne są więc nie tylko cztery cyfry po przecinku, lecz również kierunek wymiany, kwota i dzień dostawy. Zapytanie nie jest jeszcze zawarciem transakcji.
Przy RFS firma prosi o aktualizowane kwotowania zamiast jednej odpowiedzi. Gdy kurs się zmienia, może otrzymywać kolejne ceny w zamówionym strumieniu. Streaming jest nazwą samego dostarczania aktualizacji; może być uruchamiany na różne sposoby. LSEG opisuje w PriceStream na FXall właśnie dostęp do strumieni od wybranych, ujawnionych dostawców. To przykład rozwiązania instytucjonalnego, a nie opis każdego ekranu bankowej aplikacji. [2] [3]
W każdym wariancie trzeba sprawdzić, czy cena jest jedynie informacyjna, czy można po niej zawrzeć transakcję, oraz jak działa akceptacja. Oferta dotycząca określonych parametrów nie staje się automatycznie ofertą dla dowolnej kwoty i daty. Nie ma też jednej zasady, że każda cena na każdej platformie pozostaje ważna przez taki sam czas. Z warunków usługi wynika, co nastąpi po jej wybraniu.
Rozmowa telefoniczna również może prowadzić do zawarcia transakcji. Kanał głosowy i elektroniczny współistnieją; wybór zależy od potrzeb uczestników i instrumentu. Sam telefon nie oznacza starego lub gorszego sposobu handlu. MFW [13]
Internalizacja: po co dealer łączy przeciwne potrzeby klientów
Nie każda wymiana klienta wymaga od dealera natychmiastowego zawarcia równie dużej transakcji w innym miejscu. Dealer może przez pewien czas przyjmować ryzyko, aż przeciwna potrzeba innego klienta pozwoli je ograniczyć. Taki sposób zarządzania przepływem nazywa się internalizacją. Własna pula klientów nie jest odrębną „światową giełdą”; to księga zobowiązań i ryzyka konkretnego podmiotu. BIS pokazuje, że wzrost tego modelu zmniejsza część obrotu widocznego na zewnętrznych platformach. [1]
Hipotetyczny przykład dotyczy tej samej pary i daty dostawy. Dealer sprzedaje pierwszej firmie 100 000 EUR za PLN i kupuje od drugiej 80 000 EUR za PLN. Kierunki w części się równoważą, ale pozostaje różnica 20 000 EUR. Nie znikają umowy z obydwiema firmami. Także różne ceny, chwile zawarcia, terminy lub niewykonanie jednej płatności mogą zmieniać ryzyko. Dealer może zabezpieczyć pozostałą ekspozycję, poczekać na kolejny przepływ albo zmienić ofertę w granicach swojej polityki. Nie ustalamy tu jego zysku, bo nie podaliśmy cen i kosztów.
Duża i zróżnicowana baza klientów może ułatwiać takie dopasowanie; jednocześnie w stresie przewaga jednostronnych zleceń utrudnia je i zwiększa potrzebę hedgingu na zewnątrz. Dlatego mały udział danej platformy w całym obrocie nie oznacza małego znaczenia jej cen i możliwości wykonania. Ta zależność pomaga rozumieć koncentrację i fragmentację razem: więcej miejsc handlu może współistnieć z dużą rolą kilku pośredników. Analiza BIS z grudnia 2025 r. opisuje ponad 80% transakcji klientowskich dopasowywanych w wewnętrznych pulach dealerów; nie jest to odsetek zleceń każdego brokera detalicznego. [1] [20]
Trzy kwotowania EUR/PLN: co właściwie porównujesz
Poniższy przykład dotyczy zakupu 10 000 EUR za złote z dostawą waluty. Każda oferta ma tę samą kwotę, chwilę obserwacji i termin dostawy. Pomijamy dodatkowe opłaty. Wszystkie ceny są modelowe; nie pochodzą z notowań banków ani brokerów. Dostawcy A, B i C są umownymi nazwami.
| Dostawca | Kupuje EUR od klienta — bid | Sprzedaje EUR klientowi — ask | Klient płaci za 10 000 EUR |
|---|---|---|---|
| A | 4,2990 PLN | 4,3010 PLN | 43 010 PLN |
| B | 4,2985 PLN | 4,3015 PLN | 43 015 PLN |
| C | 4,3000 PLN | 4,3020 PLN | 43 020 PLN |
Kupującego euro interesuje prawa cena, czyli ask. W przykładzie zapłaciłby u B o 5 zł więcej niż u A, a u C o 10 zł więcej. A i B mają tę samą średnią arytmetyczną bid i ask — 4,3000 — lecz inną cenę zakupu euro przez klienta. Środek kwotowania nie zastępuje ceny właściwej dla kierunku transakcji. To wynik pokazanych działań, bez założenia, że można zawrzeć wymianę po tej średniej.
Tabela A Narodowego Banku Polskiego (NBP) pełni inną rolę niż aktualizowana oferta dostawcy: kursy średnie publikuje się w dni robocze między 11:45 a 12:15. Nie jest strumieniem cen. NBP [12] Dlatego porównanie wieczornego kwotowania z tabelą ogłoszoną wcześniej wymaga uwzględnienia czasu. Różnicę między kursem średnim, cenami kupna i sprzedaży oraz ofertą dla klienta wyjaśnia lekcja czym jest Forex.
Przy rzeczywistym porównaniu trzeba jeszcze sprawdzić, czy oferta nadal obowiązuje dla wskazanej kwoty, kiedy następuje dostawa oraz jakie są opłaty. Zapis bid/ask rozwija lekcja notowania i kursy krzyżowe.
Najlepszy kurs może dotyczyć tylko części kwoty
Zmieńmy jeden warunek poprzedniego modelu. W osobnym scenariuszu A sprzedaje po 4,3010, lecz tylko 5000 EUR; B oferuje pozostałe 5000 EUR po 4,3015. Zakładamy, że obie oferty można przyjąć, nie zmieniają się w trakcie i nie ma opłat. Dwie części kosztują 21 505 PLN i 21 507,50 PLN. Całe 10 000 EUR kosztuje zatem 43 012,50 PLN, a średnia cena wykonania wynosi 4,30125.
To więcej niż 43 010 PLN, które wynikałoby z przemnożenia całej kwoty przez najlepszy widoczny kurs 4,3010. Najlepszy kurs był w tym modelu dostępny tylko dla części potrzebnej kwoty. Przykład pokazuje, po co przy ofercie potrzebna jest informacja o dostępnej wielkości. Nie zakłada, że każdy klient może podzielić zlecenie między dowolnych dostawców. Takie możliwości zależą od systemu; FXall opisuje podział zleceń jako jedną z funkcji własnej usługi. [3]
Od informacji do zlecenia i wykonania
Nowa informacja może zmienić ocenę waluty przez uczestników. Część z nich aktualizuje ceny, inni chcą kupić lub sprzedać. W ten sposób informacja przechodzi w kwotowania i transakcje. To opis mechanizmu, a nie reguła pozwalająca odgadnąć kierunek kursu po każdej publikacji. Zależność między wiadomościami, zleceniami i zmianami cen bada Reserve Bank of Australia (RBA), bank centralny Australii [9].
- Informacja lub potrzeba wymiany skłania uczestnika do działania.
- Dostawca podaje cenę, a klient odczytuje jej warunki.
- Klient akceptuje ofertę albo wysyła zlecenie określonego rodzaju.
- System wykonuje transakcję zgodnie z zasadami produktu i przekazuje jej warunki.
- Strony potwierdzają zobowiązania i rozliczają je w odpowiednim terminie.
Wysłanie zlecenia i jego wykonanie to osobne zdarzenia. Cena realizacji detalicznego instrumentu pochodnego może różnić się od widocznej przy składaniu zlecenia. Ta różnica to poślizg cenowy (ang. slippage). Zależnie od zasad usługi zlecenie może też zostać odrzucone albo klient otrzyma inną cenę do akceptacji. Warianty opisuje Urząd Komisji Nadzoru Finansowego (UKNF) [4]; dokumentacja produktu określa zasady danej usługi.
Zakup 10 000 EUR, krok po kroku
Wróćmy do pierwszej tabeli, gdzie dostawca A oferował całe 10 000 EUR po 4,3010. Firma kupuje walutę na fakturę. Poniższy przebieg jest modelem wymiany z dostawą, nie instrukcją konkretnej aplikacji. Zakładamy, że oferta została prawidłowo zaakceptowana i nie naliczono dodatkowych opłat.
- Potrzeba i parametry. Firma ustala, że potrzebuje 10 000 EUR, płaci w PLN i chce dostawy w uzgodnionym dniu. Bez tych informacji kurs nie opisuje jeszcze pełnej transakcji.
- Odczyt oferty. Wybiera cenę sprzedaży EUR przez dostawcę, czyli ask 4,3010. Oblicza 10 000 × 4,3010 = 43 010 PLN i sprawdza warunki dostawy oraz akceptacji.
- Akceptacja i wykonanie. Przyjmuje ofertę w przewidziany sposób. Potwierdzenie wykonania określa zobowiązania: firma ma dostarczyć 43 010 PLN, a druga strona 10 000 EUR. Samo wysłanie żądania bez potwierdzenia nie dowodzi, że zawarto transakcję.
- Obsługa po zawarciu. Strony sprawdzają zgodność warunków i instrukcje płatnicze. Poprawny kurs nie pomoże, jeśli waluta trafi na niewłaściwy rachunek albo instrukcje nie zostaną dopasowane.
- Dostawa i wykorzystanie waluty. Środki są przekazywane według ustalonych zasad. Gdy EUR są dostępne na rachunku, firma może zapłacić fakturę. Samo uzgodnienie zakupu i późniejszy przelew do wystawcy faktury to różne czynności.
Warianty wykonania omawia UKNF [4], a potwierdzanie i końcowy rozrachunek — Komitet Bazylejski [6] oraz CLS [7]. Te etapy mogą być obsługiwane automatycznie i z perspektywy klienta trwać krótko. Ich odrębność nadal ma znaczenie: potwierdzenie ceny odpowiada na inne pytanie niż potwierdzenie dostępności kupionej waluty.
Co jeśli oferta zmieni się przed zawarciem? Gdy w modelowej wymianie nowy kurs wyniesie 4,3030, koszt 10 000 EUR wzrośnie do 43 030 PLN, czyli o 20 PLN. Nie oznacza to, że klient zawsze musi przyjąć nową cenę. System może wymagać ponownej akceptacji albo stosować inny uzgodniony tryb wykonania. Jeśli pierwotna oferta została skutecznie przyjęta na wiążących warunkach, późniejszy kurs nie zastępuje dowolnie ceny już zawartej umowy. Liczy się stan transakcji i jej warunki, a nie tylko to, którą liczbę klient zdążył zobaczyć.
Terminal przekazuje zlecenie; usługę określa broker
Terminal jest narzędziem, z którego wysyłasz dyspozycję i odbierasz odpowiedź. W dokumentacji MetaTradera 5 order oznacza zlecenie, deal — wynik wykonanej transakcji, a position — pozycję będącą skutkiem transakcji. Jedno zlecenie może zostać wykonane w więcej niż jednej transakcji. To ważna różnica przy sprawdzaniu historii: wpis „wysłano” nie jest tym samym co wpis o wykonaniu. MetaQuotes [14]
W opisanym przez MetaQuotes przebiegu dyspozycja trafia z terminala na serwer brokera, gdzie sprawdzane są m.in. jej parametry i dostępne środki. Dalej może dojść do wykonania albo odmowy; system przewiduje też stan częściowego wykonania. Sposób realizacji zależy od instrumentu i ustawień dostawcy. Przy zleceniu rynkowym cena zależy od warunków wykonania, a nie od samego faktu, że na ekranie wcześniej widniała określona liczba. Dokumentacja opisuje również tryby, w których klient akceptuje otrzymaną cenę. [14]
Nie należy przenosić tego schematu na wszystkie platformy ani wnioskować z marki terminala, kto ostatecznie jest stroną umowy. W CFD klient zawiera kontrakt na zmianę ceny: modelowy nominał 10 000 EUR nie oznacza, że po otwarciu pozycji dostanie te euro na rachunek walutowy. Właśnie dlatego przy ocenie wykonania trzeba najpierw nazwać produkt, a dopiero potem analizować odpowiedź systemu.
API i opóźnienie: które etapy przyspieszyła technologia
API, czyli interfejs programistyczny, pozwala systemowi przekazywać żądania i odbierać dane bez ręcznego klikania. Tą drogą można odbierać ceny, składać zlecenia lub pobierać ich status. Komunikat nadal przechodzi kontrole zgodne z zasadami produktu. Elektroniczne zlecenie może zostać odrzucone albo częściowo wykonane, a odpowiedź trzeba prawidłowo zinterpretować. Automatyzacja nie zamienia żądania w gwarancję transakcji. [1] [14]
Opóźnienie, nazywane latency, może dotyczyć transmisji danych, przygotowania odpowiedzi, kontroli lub drogi powrotnej. Parametr jednego silnika nie opisuje czasu od wysłania polecenia z domu do dostępności waluty po rozrachunku. Dlatego nie porównujemy „mikrosekund platformy” z „dwoma dniami rozrachunku” jako miar tej samej czynności. Krótsza droga techniczna może pomagać w wykonaniu, ale nie zastępuje poprawnych limitów, ważnej oferty i uzgodnionej daty płatności.
Last look: kiedy żądanie nie jest jeszcze transakcją
W wybranych instytucjonalnych strumieniach FX dostawca ma końcową możliwość przyjęcia albo odrzucenia żądania po sprawdzeniu jego ważności i ceny. Ten mechanizm nazywa się last look. Nie obowiązuje na każdym rynku i nie daje prawa do dowolnej zmiany już zawartej umowy. Zasada 17 FX Global Code [15] wymaga przejrzystości zasad, w tym informacji o traktowaniu ruchów ceny w obu kierunkach, i ogranicza wykorzystywanie informacji z żądania klienta.
Najwęższy spread może więc współistnieć z odrzuceniami, po których klient musi ponowić próbę po innej cenie. Przykład modelowy: dostawca pokazuje ask 4,3010, ale nie przyjmuje żądania na 10 000 EUR; kolejne wykonanie po 4,3030 oznacza 43 030 PLN zamiast 43 010 PLN, czyli 20 PLN różnicy. To odrębny scenariusz od prawidłowego przyjęcia wiążącej oferty. Pełne zasady i mierniki opisuje lekcja o jakości wykonania.
Kodeks dotyczy dobrych praktyk hurtowego rynku FX i nie zastępuje prawa. Nie jest licencją brokera ani obietnicą bezpiecznego produktu detalicznego. Jego zasad nie można użyć jako dowodu, że dowolne odrzucenie w aplikacji klienta wynikało z last look; do tego potrzebne są warunki usługi i zapis transakcji. [15]
Ocena ceny musi uwzględniać także próbę, która się nie powiodła
Wąski spread na udanych transakcjach może wyglądać korzystnie, gdy pominiemy żądania odrzucone i koszt ponowienia. Trzeba porównywać oferty dla podobnych kwot, pór i warunków rynkowych. Różnica poślizgu w obu kierunkach jest sygnałem do analizy, ale nie wystarcza do orzeczenia o nieuczciwości: znaczenie mają rodzaj zlecenia, zmiana rynku i sposób doboru próby. Przejrzystość last look i kontroli wykonania omawia FX Global Code. [15]
| Miara lub informacja | Co porównujesz | Ograniczenie |
|---|---|---|
| Odsetek odrzuceń | Liczbę odrzuconych żądań w odniesieniu do wszystkich porównywalnych prób. | Sto przyjętych transakcji bez liczby odrzuceń nie opisuje całego doświadczenia klienta. |
| Czas kontroli i odpowiedzi | Uzgodniony początek i koniec pomiaru; ewentualne okno last look. | Czas w silniku nie obejmuje automatycznie sieci klienta ani rozrachunku. |
| Rozkład poślizgu | Korzystne i niekorzystne różnice ceny dla tej samej metody odniesienia. | Średnia ukrywa rzadkie duże odchylenia i różnice między warunkami. |
| Koszt ponowienia | Nową cenę, opłaty i czas po nieudanej próbie. | Odrzucenie nie ma jednej stałej ceny; kurs może ruszyć w obie strony. |
W modelu 100 żądań, z których 90 przyjęto, odsetek odrzuceń wynosi 10%, a nie 10/90. To rachunek przykładowy, nie wynik dostawcy. Aby ocenić całość, trzeba jeszcze ustalić, czy dziesięć odrzuconych prób ponowiono, po jakich cenach i czy klient w ogóle wykonał pozostałą kwotę. Jednego wskaźnika nie należy zamieniać w pełny ranking jakości.
Więcej cyfr nie oznacza większej pewności ceny
Przyjmijmy w osobnym modelu EUR/USD, że jeden pip wynosi 0,0001 USD za EUR. Zmiana 1,25000 na 1,25005 to 0,00005 USD/EUR, czyli pół pipsa. Piąta cyfra pozwala opisać mniejszy krok, lecz sama nie dowodzi wąskiego spreadu, dobrej płynności ani możliwości wykonania dowolnej kwoty. Dla innych par definicja pipsa może być inna — w typowych kwotowaniach par z jenem to 0,01, a nie 0,0001. Odrębnie sprawdza się minimalny krok ceny danego instrumentu. To ćwiczenie rachunkowe, a nie rekonstrukcja historycznych kwotowań konkretnej platformy.
Droga zlecenia zależy od umowy
Nie każde kliknięcie klienta staje się osobną transakcją w tej samej instytucjonalnej platformie. Poniższe warianty pokazują różne zobowiązania i miejsca wykonania; pomijają szczegółową obsługę techniczną.
| Wariant | Droga | Co zawiera klient |
|---|---|---|
| Wymiana w banku | Klient → oferta banku → akceptacja → potwierdzenie i dostawa zgodnie z umową. | Wymianę z otrzymaniem kupionej waluty. |
| Wymiana instytucjonalna | Klient → dostępni mu dostawcy, bezpośrednio lub przez platformę → uzgodnienie i wykonanie → rozliczenie. | Transakcję walutową o ustalonej kwocie i terminie. |
| Detaliczny kontrakt na różnicę (CFD) | Klient → firma inwestycyjna → wykonanie według zasad usługi → rozliczenie pozycji. | Umowę na zmianę ceny, bez zakupu waluty do wydania. |
| Giełdowy kontrakt futures | Klient → pośrednik → system handlu określonej giełdy → centralne rozliczanie kontraktu. | Kontrakt o standardzie ustalonym przez giełdę. |
Dwa pierwsze wiersze ilustrują kanały rynku opisane przez BIS [1]. Dwa następne odnoszą się do charakterystyki kontraktów opisanej przez UKNF [4] i operatora giełd CME Group [5]. Kolejność technicznych kontroli może się różnić między systemami.
CFD i futures mają własne zasady
Kontrakt na różnicę kursową — CFD, od contract for difference — rozlicza zmianę ceny zgodnie z umową. Nie zasila rachunku walutowego kupionymi euro. Firma może być stroną transakcji klienta albo przekazywać jego zlecenie dalej. Ewentualne zabezpieczenie ryzyka przez brokera pozostaje odrębną czynnością od umowy klienta. UKNF [4] Modele wykonania i jakość realizacji opisują lekcje o infrastrukturze i jakości wykonania zleceń.
Kontrakt futures jest instrumentem giełdowym o ujednoliconych warunkach, w tym wielkości i terminie. Handluje się konkretną serią kontraktu. Centralny kontrahent (ang. central counterparty, CCP) staje pomiędzy stronami i zarządza ryzykiem ich niewykonania zobowiązań. Cena futures dotyczy tego kontraktu; nie jest automatycznie ceną wymiany waluty z bankowego ekranu. Definicję i standard kontraktu opisuje CME [5], a rolę CCP — Komitet Bazylejski [6].
Ochrona klienta zależy od rodzaju produktu i zasad usługi. Przed zawarciem umowy sprawdź uprawnienia dostawcy oraz reguły ochrony klienta CFD.

Łatwy dostęp do terminala nie daje tych samych praw co zakup waluty
Internet ułatwił obserwowanie cen, wysyłanie dyspozycji i korzystanie z automatycznych reguł. Nie zmienił jednak sam przez się umowy, z której wynika pozycja. Możesz mieć podobny wykres EUR/USD na ekranie banku i w terminalu CFD, a otrzymywać inne świadczenie. Przy wymianie ważne jest udostępnienie kupionej waluty; przy CFD wynik zależy od zmiany ceny, kosztów, zabezpieczenia i zasad zamknięcia. Dostęp do tego samego typu programu nie oznacza jednakowej ochrony klienta w różnych państwach.
Również sposób, w jaki firma zarządza ryzykiem, wymaga oddzielenia od umowy klienta. Może ona pozostawić część ekspozycji w swoich księgach lub zabezpieczyć ją w innym miejscu; liczy się faktyczny model i jego ujawnienie. Skróty A-book, B-book, STP czy ECN nie są same w sobie licencją ani dowodem przekazania każdej dyspozycji na EBS. W jednym modelu klient zawiera kontrakt z firmą, a jej transakcja zabezpieczająca jest osobną umową. W modelu agencyjnym pośrednik przekazuje zlecenie zgodnie z przyjętymi zasadami. Nie wyprowadzamy tego rozróżnienia z reklamy terminala.
FXCM 2017: udokumentowany przykład, dlaczego etykieta nie wystarcza
6 lutego 2017 r. amerykańska CFTC nałożyła karę 7 mln USD na FXCM i powiązane podmioty. Ustalenia obejmowały okres od 4 września 2009 r. do co najmniej 2014 r.: firma ukrywała powiązanie z ważnym dostawcą płynności i błędnie przedstawiała model „No Dealing Desk” jako pozbawiony konfliktów interesów. Porozumienie obejmowało wycofanie wskazanych podmiotów z rejestracji CFTC. [21] To konkretne historyczne postępowanie, nie dowód przeciw każdej firmie używającej podobnego określenia.
Przy ocenie usługi potrzebujesz zatem nazwy podmiotu prawnego, informacji o jego roli, polityki wykonania i potwierdzeń własnych transakcji. Publikowany odsetek stratnych rachunków dotyczy ryzyka i wyników określonego produktu oraz okresu; nie jest testem wykrywającym model brokera. Licencja, sposób wykonania i wynik inwestowania odpowiadają na trzy różne pytania. Dane o stratach i ich właściwy zakres omawia lekcja o mitach i faktach.
Dlaczego platforma to więcej niż ekran z wykresem
MetaQuotes zapowiedziała oficjalną premierę MetaTrader 4 na 1 lipca 2005 r. System obejmował terminal klienta i komponenty obsługujące transakcje po stronie brokera. Dostawca uruchomił następnie MetaTrader 5 w 2010 r. Te daty opisują historię oprogramowania; nie wyznaczają początku całego detalicznego rynku walutowego. [29]
W MT4 programy Expert Advisor, napisane w MQL4, mogą analizować dane i wykonywać zaprogramowane czynności. MetaEditor oraz tester strategii tworzą środowisko do ich przygotowywania i sprawdzania. Ekosystem kodu i narzędzi pomaga wyjaśnić trwałość takiego produktu. Nie zastępuje jednak sprawdzenia zasad rachunku: ten sam wygląd terminala nie oznacza jednakowego kontrahenta, instrumentu, kosztu lub sposobu wykonania. Możliwość uruchomienia programu także nie świadczy o rentowności jego reguł. [30]
Po wykonaniu zostaje jeszcze rozliczenie
Przy wymianie z dostawą potwierdzenie określa m.in. waluty, kwoty, kurs i dzień, w którym strony mają je dostarczyć. Następnie uzgadnia się instrukcje płatnicze i przekazuje środki właściwą drogą. Szybkie potwierdzenie transakcji nie oznacza, że każda wymiana walut została już ostatecznie rozliczona. Cykl po zawarciu transakcji opisuje CLS [7].
Między zawarciem a końcowym rozliczeniem pozostają ryzyka. Kontrahent może nie dostarczyć waluty lub zrobić to z opóźnieniem; przyczyną bywa problem operacyjny, brak środków albo niewypłacalność. Samo wcześniejsze uzgodnienie kursu nie usuwa tych zagrożeń. Komitet Bazylejski [6]
Dla kwalifikujących się transakcji instytucjonalnych działa m.in. CLS, system związany z rozliczaniem walut. Łączy dostawę jednej waluty z dostawą drugiej: płatność za płatność, czyli payment versus payment (PvP). Chroni to przed sytuacją, w której jedna strona zapłaciła, a drugiej waluty nie otrzymała. CLS nie jest miejscem wyznaczającym kurs ani drogą każdej wymiany walutowej. Dostęp i kwalifikacja transakcji mają znaczenie. CLS [7] W CFD rozlicza się zobowiązania wynikające z kontraktu, a nie dostawę jego nominalnej kwoty w euro.
Spot to bliski termin dostawy, nie zawsze dostawa w tej sekundzie
W definicji badania BIS spot oznacza wymianę dwóch walut po kursie uzgodnionym w dniu umowy, z dostawą w ciągu dwóch dni roboczych. [24] Zapis T+2 jest częstą konwencją, lecz konkretna para i umowa mogą mieć inną datę. Dostawa tego samego dnia oraz następnego dnia to inne warianty; nie zakładamy, że każdy produkt nazwany „Forex” korzysta z jednej reguły. Dwa dni robocze nie znaczą też zawsze 48 godzin zegarowych. Kalendarze płatności w odpowiednich walutach, święta i godziny graniczne trzeba sprawdzić u dostawcy.
W hipotetycznej wymianie uzgodnionej w poniedziałek z dostawą T+2, bez świąt i przy spełnieniu warunków usługi, datą waluty jest środa. Firma może znać kurs w poniedziałek, lecz planować zapłatę faktury na podstawie środowej dostępności środków. Jeżeli potrzebuje euro już tego samego dnia, musi uzgodnić taki wariant, zamiast wnioskować o nim z szybkości kliknięcia. To przykład kalendarza, nie konwencja obowiązująca każdą parę.
Kompensowanie płatności i PvP rozwiązują różne problemy
Netting polega na obliczeniu kwoty pozostałej po skompensowaniu zobowiązań według uzgodnionych reguł. Może zmniejszyć liczbę i wartość płatności, ale samo wyliczenie salda nie oznacza, że obydwie waluty już dostarczono. Payment versus payment wiąże końcowe przekazanie jednej waluty z przekazaniem drugiej. To rozróżnienie chroni przed myleniem kalkulacji płatności z mechanizmem rozrachunku. Nie każdy produkt, waluta ani uczestnik kwalifikuje się do tej samej usługi CLS. [6] [7]
W modelowej wymianie 43 010 PLN na 10 000 EUR zagrożeniem jest sytuacja, w której klient oddał PLN, a druga płatność nie doszła. Mechanizm powiązania dostaw adresuje ten problem. Nie ustala korzystniejszego kursu, nie usuwa każdej awarii i nie zapewnia klientowi kredytu na dowolną kwotę. Skracanie czasu dostawy może ograniczać część ryzyka, lecz wymaga wcześniejszego przygotowania pieniędzy i instrukcji, a nie tylko szybszego serwera.
Wykonanie, potwierdzenie i rozrachunek odpowiadają na inne pytania
Wykonanie ustala, czy doszło do transakcji i na jakich warunkach. Potwierdzenie pozwala sprawdzić, czy obie strony identycznie zapisały waluty, kwoty, kurs i termin. Rozrachunek oznacza końcową realizację zobowiązań płatniczych. W modelowej wymianie za 43 010 PLN możesz więc mieć potwierdzony zakup 10 000 EUR, zanim te euro będą dostępne do dalszego przelewu. Uzgodniony późniejszy termin dostawy nie oznacza sam w sobie problemu; opóźnienie należy oceniać względem tego terminu.
CLS ilustruje, jak wygląda obsługa kwalifikującej się transakcji instytucjonalnej: instrukcje obu stron są uwierzytelniane i dopasowywane, a w uzgodnionym terminie para instrukcji przechodzi wymagane kontrole i jest rozliczana z powiązaniem płatności w obu walutach. [7] To inne zadanie niż rola CCP opisana przy futures. Powiązanie dostaw ogranicza ryzyko, że zapłacisz jedną walutę bez otrzymania drugiej; centralny kontrahent natomiast wchodzi między strony zobowiązań. Nie wolno utożsamiać tych instytucji tylko dlatego, że obie wiążą się z rozliczaniem.

Rynek przez dobę: ciągły handel, zmienna aktywność
Forex nie ma jednego wspólnego otwarcia i zamknięcia każdego dnia. Główne segmenty rynku działają niemal przez całą dobę w dni robocze, z przerwą weekendową. Dzień handlu przechodzi między centrami finansowymi, a godziny usługi konkretnego banku, brokera lub giełdy mogą być węższe. Zwyczajowy tydzień handlu opisuje Australian Foreign Exchange Committee przy RBA [8].
- Pacyfik i Azja — pracują m.in. ośrodki w Sydney i Tokio.
- Europa — dołączają instytucje europejskie, w tym londyńskie.
- Europa i Ameryka — część godzin pracy Londynu i Nowego Jorku nakłada się.
- Ameryka — po zakończeniu europejskiego dnia handel trwa w ośrodkach amerykańskich.
- Kolejny dzień w Azji — aktywność przechodzi do następnej części doby.
Schemat pokazuje kolejność i nakładanie się aktywności, nie sztywne godziny ani poziom płynności każdej pary. Różnice stref i zmiany czasu wpływają na odczyt godzin w Polsce.
Płynność oznacza możliwość zawarcia transakcji określonej wielkości bez dużego wpływu na cenę. Możliwość handlu przez dobę nie zapewnia takich samych warunków o każdej porze. Badanie RBA opublikowane w 2007 roku pokazywało większą aktywność i zmienność podczas nakładania się pracy Londynu i Nowego Jorku w badanych parach. To historyczna obserwacja, nie pomiar bieżącej płynności wszystkich walut. RBA [9]
Znaczenie mają też waluty w parze, święta i moment publikacji danych. Dla par związanych z Azją tamtejszy dzień może być szczególnie istotny. Dokładną oś godzin rozwija lekcja struktura rynku 24h, a warunki w poszczególnych porach — koncentracja płynności.
Spokojny rynek i stres: ten sam ekran, inne warunki
W marcu 2020 roku RBA obserwował gwałtowne poszerzenie różnicy między cenami kupna i sprzedaży oraz spadek głębokości rynku spot. Głębokość oznacza tutaj kwotę, którą da się wymienić z niewielkim wpływem na cenę. Szybki ruch kursu i duży obrót nie zapewniały łatwego wykonania każdej transakcji. RBA [10]
| Co obserwujesz | Spokojniejsze warunki przy dobrej płynności | Stres i słabsza płynność |
|---|---|---|
| Różnica bid–ask | Może być wąska i stosunkowo stabilna. | Może się wyraźnie rozszerzyć. |
| Dostępna kwota | Większą transakcję łatwiej wykonać blisko obserwowanej ceny. | Przy tej samej cenie może być dostępna mniejsza kwota. |
| Cena w czasie | Kolejne aktualizacje mogą być niewielkie. | Ceny mogą zmieniać się skokowo i szybko. |
To ilustracja mechanizmu opisanego przez RBA, a nie reguła, że każde poszerzenie spreadu oznacza kryzys. O warunkach wykonania mówi dostępna cena dla danej kwoty, nie sama wielkość ruchu na wykresie. Jeśli kurs zmienia się podczas przesyłania zlecenia, rośnie znaczenie zasad jego realizacji. Ryzyko w takich porach rozwija lekcja niska płynność i ryzyko.
Dwa przypadki: zwykła wymiana i napięcie z marca 2020
W naszym spokojnym modelu firma znajduje cenę dla całych 10 000 EUR, przyjmuje ją i zna koszt 43 010 PLN. Warunki nie zmieniają się w czasie potrzebnym do akceptacji. Z tego wynika udane wykonanie tej konkretnej wymiany, nie obietnica, że każda większa transakcja przejdzie po tym samym kursie. Już wariant z dwiema ofertami po 5000 EUR pokazał, jak wynik zmienia się wraz z dostępną kwotą.
Marzec 2020 był rzeczywistym przypadkiem innego rodzaju. W analizie opublikowanej w maju RBA wiązał pogorszenie warunków rynku z dużymi przepływami walutowymi po gwałtownych zmianach cen aktywów. Zarządzający portfelami zmieniali ich skład i zabezpieczenia walutowe. Przy dużej zmienności możliwości pośredników do przyjmowania ryzyka były ograniczone. Spready wzrosły, a kwoty możliwe do wymiany bez większego wpływu na cenę zmalały. Opis dotyczy badanego rynku spot w tamtym okresie, nie każdej pary i każdego detalicznego dostawcy. [10]
W takich warunkach klient może zobaczyć ruch cen właśnie wtedy, gdy trudniej znaleźć drugą stronę dla jego kwoty. Duża liczba transakcji i duży ruch na wykresie nie są synonimami dobrej płynności. Z samego wykresu nie da się jednak przypisać konkretnego gorszego wykonania temu mechanizmowi: do oceny własnej transakcji potrzebne są jej czas, rodzaj zlecenia, kwota, potwierdzenia i warunki usługi. Historyczny stres nie dowodzi, że dowolny broker postąpił poprawnie albo niepoprawnie wobec dowolnego klienta.
Frank w 2015 r.: zmiana reguły i ryzyko wykonania
15 stycznia 2015 r. Szwajcarski Bank Narodowy (SNB) zrezygnował z utrzymywania minimalnego kursu 1,20 CHF za euro. Równocześnie obniżył oprocentowanie określonych sald na rachunkach w SNB do −0,75%. Wyjaśniał decyzję między innymi rozbieżnymi kierunkami polityki pieniężnej i zmianami kursu euro wobec dolara. Bank nie ogłosił, że na zawsze kończy wszystkie interwencje. [27]
Obietnica utrzymywania dolnej granicy EUR/CHF ograniczała wcześniej pewien rodzaj oczekiwań rynku. Jej wycofanie oznaczało, że uczestnicy musieli ponownie ocenić swoje oferty i ekspozycje. W oddzielnym, hipotetycznym przykładzie zwykłe zlecenie ochronne sprzedaży EUR zostaje uruchomione przy 1,1800, lecz pierwsza dostępna cena wykonania wynosi 1,1500. Odległość to 0,0300 CHF/EUR; dla 10 000 EUR oznacza 300 CHF różnicy wobec ceny uruchomienia, przed kosztami. Te liczby nie są historycznymi minimami ani wynikami klientów z 2015 r. Pokazują tylko, dlaczego poziom aktywacji i cena wykonania nie muszą być tym samym.
Ryzyko rynkowe może łączyć się z ryzykiem usługodawcy. FCA potwierdziła, że Alpari (UK) Limited weszła 19 stycznia 2015 r. w brytyjskie postępowanie specjalnej administracji po stwierdzeniu niewypłacalności. [28] Jest to konkretny przypadek i konkretna jurysdykcja. Nie dowodzi niewypłacalności wszystkich brokerów ani automatycznej utraty całych środków każdego klienta. W nowym rachunku trzeba osobno rozumieć zasady wykonania, ochronę środków i procedurę na wypadek niewykonania zobowiązań.
HFT, szybkość i płynność: odrębne role algorytmów
Historyczny udział algorytmów wymaga konkretnej definicji
Badanie Chabouda i współautorów na danych EBS z lat 2003–2007 mierzyło udział transakcji, w których algorytm występował po co najmniej jednej stronie. Pod koniec 2007 r. udział ten zbliżał się do 60% w EUR/USD i USD/JPY oraz 80% w EUR/JPY. [31] Nie oznaczało to, że tyle wynosił udział komputerów w całym światowym Forex ani że obie strony każdej takiej transakcji były automatyczne. Para, platforma, okres i definicja licznika są częścią wyniku; nie wolno podmienić ich na dzisiejszy udział HFT.
Program wykonujący instrukcję nie musi być firmą wysokiej częstotliwości
HFT to szczególny obszar handlu algorytmicznego, w którym duże znaczenie mają bardzo szybkie reakcje, częste aktualizacje i krótkie horyzonty. Może obejmować dostarczanie ofert, reagowanie na rozbieżności cen między miejscami handlu lub przyjmowanie dostępnej płynności. Nie każdy uczestnik wykonuje wszystkie te czynności i nie każda strategia kończy każdą pozycję po tej samej liczbie milisekund. Raport BIS Markets Committee z 2011 r. rozdziela te role oraz wskazuje trudności pomiaru HFT. [22]
Własny model obrazuje różnicę: firma ma polecenie kupna euro i jej algorytm rozkłada je na części, pozostając po stronie kupującej. Inny system jednocześnie wystawia ceny kupna i sprzedaży oraz zmienia je przy nowych informacjach. Trzeci szuka rozbieżności między dwoma dostępnymi źródłami. Wszystkie mogą działać automatycznie, lecz mają inne cele i ryzyka. Etykieta „algorytm” nie mówi jeszcze, kto podejmuje kierunkową decyzję ani z jakiej strategii pochodzi wynik.
Co-location skraca drogę sygnału, nie drogę każdego pieniądza
Elektroniczny rynek ma rzeczywistą infrastrukturę: serwery, łącza i punkty dostępu. Co-location oznacza umieszczenie własnego sprzętu blisko serwerów miejsca handlu, aby zmniejszyć czas transmisji. [22] Lokalizacja silnika, punkt dostępu i biuro sprzedawcy raportujące obrót to trzy różne miejsca. Dlatego „Londyn jest dużym centrum FX” nie oznacza, że każda transakcja lub każdy serwer znajduje się w jednym budynku w City.
Szybsze wykrycie zmiany kwotowania może pozwolić systemowi zmienić ofertę wcześniej niż innemu uczestnikowi. Nie daje to samo w sobie prognozy euro na koniec miesiąca. Krótki techniczny czas odpowiedzi dotyczy określonego odcinka i warunków pomiaru; nie jest porównywalny z czasem dostawy waluty ani dowodem wykonania po dowolnej cenie. Koszt infrastruktury może mieć znaczenie, ale bez oferty i specyfikacji nie podajemy jednej „ceny wejścia w HFT”.
Wąska cena i trwała dostępna kwota to nie to samo
Gdy wiele systemów konkuruje o najlepszą ofertę, klient może widzieć niewielką różnicę bid–ask. Trzeba równocześnie sprawdzić kwotę i czas, przez jaki oferta jest dostępna. Liczne szybkie aktualizacje nie gwarantują, że duże zlecenie przejdzie bez wpływu na cenę. Przy jednostronnym przepływie i wzroście ryzyka zarówno algorytmiczni, jak i tradycyjni dostawcy mogą ograniczać kwotowania. Takie epizody należy badać, a nie tłumaczyć z góry „winą maszyn”. [22] [17]
Fragmentacja może dawać wybór miejsc handlu, lecz nie gwarantuje ich niezależności. Jeśli kilka źródeł korzysta z podobnych dostawców, zniknięcie jednego ważnego strumienia może być odczuwalne na różnych ekranach. To własny przykład wspólnej zależności, nie opis konkretnej awarii. Do oceny odporności potrzeba informacji o rzeczywistych połączeniach, zapasowych kanałach i procedurach; sama liczba logotypów w agregatorze nie wystarcza.
Szybki rynek nie ma jednego wspólnego minimum
7 października 2016 r. około 00:07 BST, czyli 23:07 UTC poprzedniego dnia, funt gwałtownie osłabł wobec dolara w okresie azjatyckiego handlu. Raport Markets Committee BIS opisuje spadek o około 9% podczas zdarzenia, z różnymi minimami na poszczególnych platformach. Nie wskazuje pojedynczej przyczyny: analizuje moment zdarzenia, jednostronny przepływ, zlecenia ochronne, reakcje algorytmów i warunki płynności. BIS [17]
Właśnie rozbieżność odczytów jest ważna dla tej lekcji. Gdy część ofert znika, transakcje w różnych miejscach mogą powstawać po bardzo odległych cenach. Jedno minimum z wykresu nie jest „oficjalnym najniższym kursem całego Forex”. Nie da się też samym raportem o zdarzeniu uzasadnić ceny konkretnego klienta: trzeba odtworzyć jego instrument, źródło bid/ask, czas, rodzaj zlecenia i warunki wykonania. To historyczny przypadek rynku GBP/USD, nie dowód, że każdy ruch lub każdy niekorzystny poślizg ma taką samą przyczynę.
Benchmark i cena transakcji wymagają innych kontroli
Kurs referencyjny może być stosowany do wyceny portfela lub uzgodnionego rozliczenia. Jego zasady zbierania danych i okno obliczania nie są jednak ofertą wymiany dostępną każdemu przez cały dzień. Skandal dotyczący benchmarków walutowych pokazał także, że elektroniczna komunikacja nie usuwa ryzyka nadużyć. W listopadzie 2014 r. brytyjska FCA ukarała pięć banków za braki kontroli i niewłaściwe praktyki w obrocie G10 spot FX, obejmujące próby manipulowania fixingami i niewłaściwe użycie informacji o klientach. FCA [18]
Jest to dowód udokumentowanych praktyk w określonych instytucjach i okresie. Nie dowodzi, że wszystkie kursy na wszystkich platformach są kontrolowane przez jedną grupę banków. Poprawna ocena rozdziela źródło danych, metodę benchmarku, możliwość zawarcia transakcji i zasady zachowania uczestników. Reformy i odpowiedzialność nie wynikają z samego przeniesienia rozmowy telefonicznej do komunikatora; wymagają nadzoru oraz kontroli informacji.
Dlaczego koncentracja zleceń wokół benchmarku wymaga kontroli
Zarządzający portfelem może chcieć wykonać wymianę według uzgodnionego kursu referencyjnego, aby porównać wynik z wyceną aktywów. Wtedy w jednym oknie mogą spotkać się zlecenia wielu klientów. Jeśli dealer zna ich poufne parametry, ma informacje niedostępne pozostałym uczestnikom. Przekazanie takich danych konkurentowi albo uzgadnianie zachowania wokół fixingu może naruszać zasady rynku; ustalenia FCA z 2014 r. opisują takie praktyki. Nie każde zabezpieczenie zlecenia klienta jest jednak manipulacją: liczą się cel, reguły oraz postępowanie z informacją. [18]
Reformy obejmowały metodę benchmarku, sposób wykonywania zleceń, kontrolę komunikacji i zachowanie uczestników. Raport FSB z 30 września 2014 r. rekomendował m.in. rozdzielenie zadań i kontroli wokół fixingu. [23] Nie oznacza to, że kurs referencyjny stał się ceną dostępną przez całą dobę ani że wydłużenie okna samodzielnie uniemożliwia każde nadużycie. Integralność benchmarku i jakość pojedynczego wykonania nadal wymagają odrębnych danych.
FSB zaleciła w raporcie z 2014 r. poszerzenie ówczesnego jednominutowego okna WMR; pięć minut uznała za rozsądny kompromis dla głównych walut. Podkreślała zarazem, że sama zmiana okna nie usuwa całego problemu manipulacji, a mniej płynne waluty mogą wymagać innego rozwiązania. To opis zalecenia z określonego dokumentu historycznego, nie uniwersalna metoda wszystkich kursów referencyjnych w 2026 r. [23]
Wykres pokazuje dane dostawcy, nie cały Forex
Świeca zapisuje m.in. cenę otwarcia, zamknięcia oraz najwyższą i najniższą wartość w danym okresie. Najpierw trzeba jednak ustalić, z jakich cen powstaje. Według dokumentacji MetaTradera 5 (MT5) wykresy instrumentów OTC są budowane z cen bid, a instrumentów giełdowych — z cen ostatniej transakcji, czyli last. Ask może więc znajdować się poza widoczną świecą. MetaQuotes [11]
Wolumen tickowy nie jest wartością wszystkich zawartych transakcji. W MT5 oznacza liczbę ticków otrzymanych podczas tworzenia świecy. Rzeczywisty wolumen transakcji może być niedostępny dla instrumentu OTC. Również pokazana głębokość rynku OTC pochodzi z kwotowań brokera, a nie ze wspólnego arkusza całej światowej sieci. MetaQuotes [11]
Wykres pozwala analizować przebieg cen z otrzymanego źródła. Nie pokazuje wszystkich transakcji innych instytucji, ich dostępnych limitów ani pełnej drogi zlecenia klienta. Tę granicę dostępu do danych trzeba uwzględnić przy porównywaniu ekranów. Własności platform rozwija lekcja MT4, MT5 i cTrader.
Co możesz ustalić z poszczególnych danych
Tick w tym kontekście jest aktualizacją danych cenowych otrzymaną przez platformę. Dużo aktualizacji nie oznacza automatycznie dużej kwoty wymienionej waluty. Dokumentacja MT5 odróżnia liczbę ticków od rzeczywistego wolumenu transakcji. W źródle OTC nie ma pełnej informacji o transakcjach zawartych w pozostałych miejscach rynku. [11]
| Dane | Co pokazują | Czego same nie dowodzą |
|---|---|---|
| Świeca bid w MT5 dla OTC | Przebieg cen bid odebranych z danego źródła w okresie świecy. | Pełnego przebiegu ask ani cen dostępnych u wszystkich dostawców. |
| Wolumen tickowy | Liczbę odebranych ticków podczas tworzenia świecy. | Nominalnej kwoty handlu w całej sieci Forex. |
| Głębokość rynku OTC w terminalu | Dane udostępnione przez brokera dla danego instrumentu. | Wspólnego globalnego arkusza wszystkich zleceń walutowych. |
| Historia wykonanych transakcji | Wykonania zapisane na rachunku, ich ceny i kwoty. | Wszystkich transakcji innych instytucji ani odrębnego zabezpieczenia ryzyka przez dostawcę. |
Właściwości wykresów i danych: MetaQuotes [11]; rozróżnienie zlecenia, wykonania i pozycji: [14]; brak jednej pełnej obserwacji rynku: BIS [1].
Modelowy bid 4,3000 i ask 4,3020 mogą istnieć w tej samej chwili. Jeśli świeca zapisuje tylko bid, cena ask 4,3020 nie musi mieścić się w jej przedziale. To wystarczy, by zrozumieć, dlaczego porównanie własnej ceny zakupu z samą świecą wymaga ostrożności. Nie wystarczy natomiast do oceny zasad wykonania konkretnego zlecenia. Do tego potrzebujesz odpowiedniej strony kwotowania i dokumentacji transakcji.
Automatyzacja pomaga w wykonaniu, ale ma różne zastosowania
System może zestawiać kwotowania, wybierać dostawcę albo dzielić większe zlecenie na mniejsze części. FXall opisuje takie funkcje w swoim systemie obsługi zleceń. FXall [3] Handel algorytmiczny oznacza wykorzystanie zaprogramowanych reguł; nie każdy algorytm służy spekulacji.
Podział zlecenia nie jest prognozą rynku
Algorytm wykonania dostaje zadanie, na przykład zakup określonej kwoty euro w wyznaczonym czasie. Może podzielić ją na mniejsze części, ustalać tempo i wybierać dostępne miejsca. Dzięki temu ogranicza ryzyko, że jedno duże zlecenie od razu wykorzysta wszystkie korzystne oferty. W zamian wydłuża czas, w którym kurs może się zmienić. Podział nie gwarantuje niższego kosztu: zamienia jedne ograniczenia na inne. Raport Markets Committee BIS [16] analizuje właśnie takie narzędzia wykonania, odrębnie od strategii wybierających kierunek pozycji.
Dla instytucji problem jest wyraźniejszy przy większej kwocie. Załóżmy, że fundusz musi sprzedać 50 mln USD do określonej godziny. Natychmiastowa sprzedaż całej kwoty może wykorzystać dostępne oferty i wymusić kolejne, mniej korzystne ceny. Wolniejsze porcjowanie daje innym uczestnikom czas na aktualizację ofert, lecz pozostawia fundusz narażony na zmianę kursu przed końcem zlecenia. Nie znamy głębokości ani kolejnych cen, więc nie wyliczamy oszczędności. Ten model pokazuje wybór między wpływem na cenę, czasem ekspozycji i pewnością ukończenia, a nie przepis na zawsze tańszą realizację.
Tempo według czasu albo obserwowanego wolumenu
Prosty TWAP rozkłada zlecenie w czasie. W naszym modelu zakup 10 000 EUR w czterech równych częściach oznacza cztery transakcje po 2500 EUR w kolejnych odstępach. Nie wyznaczamy cen i nie obiecujemy lepszego wyniku. VWAP opiera tempo na profilu wolumenu, na przykład historycznie większej aktywności w pewnych godzinach. W OTC trzeba wskazać, jakiego zbioru danych użyto: zapis jednej platformy nie jest pełnym wolumenem świata. Oba podejścia wymagają zasad reagowania na zmianę warunków; nazwa algorytmu nie gwarantuje ukończenia zlecenia po oczekiwanej cenie. [16]
W osobnym, hipotetycznym modelu firma kupuje 4000 EUR po 4,3000 oraz 6000 EUR po 4,3020. Płaci 17 200 PLN + 25 812 PLN = 43 012 PLN, a średnia ważona wynosi 4,3012 PLN/EUR. Zwykła średnia dwóch kursów, 4,3010, byłaby błędna, ponieważ przy gorszym kursie wykonano większą kwotę. Przy braku opłat jest to średnia cen faktycznych wykonań, a nie prognoza ceny końcowej ani dowód skuteczności algorytmu.
Do oceny wykonania trzeba ustalić punkt odniesienia: cenę na początku, konkretny benchmark, oferty dla wymaganej kwoty lub koszt alternatywnego sposobu realizacji. Wynik musi uwzględniać czas, opłaty i dostępne kwotowania. BIS wskazuje zarówno korzyści z narzędzi wykonania, jak i ryzyka związane z przeniesieniem większej odpowiedzialności za realizację na użytkownika. [16]
Handel o wysokiej częstotliwości (ang. high-frequency trading, HFT) jest bardziej szczegółowym tematem. Wyjaśnia go hasło HFT. Sama automatyzacja dostarczenia ceny lub podziału zlecenia nie wystarcza do uznania usługi za HFT.
Nowe technologie trzeba przypisać do właściwego etapu transakcji
Uczenie modelu i odpowiedzialność za wykonanie
Model statystyczny może pomagać wybrać tempo realizacji, rozpoznawać nietypowe kwotowania lub oceniać dostępne źródła. To możliwe zastosowania, nie dowód, że produkt reklamowany jako AI wykonuje je skutecznie. Zlecenie nadal potrzebuje limitów, zasad działania przy brakujących danych, kontroli zmian i sposobu wstrzymania systemu. Wynik uczenia na spokojnym okresie nie zapewnia prawidłowego zachowania w stresie. Ocena algorytmu wykonania wymaga obserwacji całego procesu, a nie tylko efektownej nazwy modelu. [16]
CBDC i tokenizacja: forma pieniądza a wymiana dwóch walut
CBDC oznacza cyfrową formę pieniądza banku centralnego. Nie należy utożsamiać jej z każdym zapisem elektronicznym na rachunku banku komercyjnego. W aktualnym opisie EBC projektowane cyfrowe euro byłoby inną formą tego samego euro, a nie nową walutą z odrębnym kursem. Jego dystrybucja nadal przewiduje rolę dostawców usług płatniczych. [25] Nie wynika z tego automatyczne zniknięcie brokerów, banków lub rynku EUR/USD.
W hurtowych płatnościach transgranicznych Project Agorá bada wspólną platformę tokenizowanych rezerw banków centralnych i depozytów banków komercyjnych. BIS opisuje prototyp i przeprowadzone w lipcu 2026 r. kontrolowane testy rzeczywistych płatności. To ważny etap badania mechanizmu, ale nie powszechnie wdrożony zamiennik całej infrastruktury FX. [26] Powiązanie dwóch płatności może usprawnić rozrachunek; nie ustala samo korzystnego kursu, nie udziela dowolnego kredytu i nie usuwa wymogów prawnych.
Chmura i krótszy rozrachunek: czego szybszy komputer nie załatwi
Wynajmowana moc obliczeniowa może służyć analizie danych i testowaniu systemu. To inne zadanie niż utrzymanie ciągłego kanału kwotowań lub dostarczenie pieniędzy w dwóch walutach. Przy projektowaniu trzeba oddzielić czas obliczeń, transmisję, kontrole, potwierdzenie i końcowy rozrachunek. Odtworzenie historycznych danych może wyglądać bardzo sprawnie, choć obsługa awarii lub przerwy w rzeczywistym strumieniu pozostaje nierozwiązana.
Rozrachunek tego samego dnia wymaga dostępnego finansowania i prawidłowych instrukcji w odpowiednich systemach. Krótszy termin może ograniczyć czas ekspozycji, ale także skrócić czas na przygotowanie i poprawienie błędu. Dlatego nowa technologia, nawet tokenizowana platforma, musi być oceniana razem z zasadami finalności, dostępem do płynności i procedurami operacyjnymi. Projekty badawcze nie dowodzą, że każdy kontrakt FX przeszedł już na T+0. [6] [26]
Do oceny transakcji potrzebujesz jej produktu, stron, ceny wykonania i sposobu rozliczenia. Szerzej opisują je lekcje o definicji Forex i instrumentach oraz jakości wykonania u brokera. Kolejna lekcja przedstawia skalę rynku walutowego i wyjaśnia, co mierzą statystyki jego obrotu.
Pytania i odpowiedzi
Skąd bierze się kurs Forex na ekranie?
Z konkretnego źródła danych i zasad wyceny danego dostawcy. Bank może pokazywać własną ofertę wymiany, platforma instytucjonalna kwotowania dostępnych dostawców, a broker cenę swojego instrumentu. Nie jest to jedna oficjalna cena całego rynku walutowego.
Czy kliknięcie Kup oznacza wykonanie po widocznej cenie?
Nie zawsze. Cena może się zmienić między wysłaniem zlecenia a jego realizacją. Decydują rodzaj zlecenia i zasady usługi, a wynik pokazuje potwierdzenie transakcji.
Czym różnią się RFQ, RFS i streaming?
RFQ, czyli Request for Quote, to zapytanie o cenę konkretnej transakcji. RFS, czyli Request for Stream, to prośba o strumień aktualizowanych kwotowań. Streaming oznacza sam sposób dostarczania kolejnych cen. Warunki wykorzystania tych cen określa dostawca lub platforma.
Czy zakup CFD na EUR/USD oznacza dostawę euro?
Nie. CFD, czyli kontrakt na różnicę kursową, rozlicza zmianę ceny zgodnie z umową. Nie zasila rachunku walutowego kupionymi euro. Zabezpieczenie ryzyka brokera jest osobną czynnością.
Czy Forex działa tak samo przez całą dobę?
Nie. Główne segmenty rynku działają niemal całą dobę w dni robocze, ale aktywność i dostępność kwotowań zmieniają się wraz z pracą poszczególnych centrów finansowych. Znaczenie mają też para walutowa, święta i publikacje danych. Godziny konkretnego produktu mogą być węższe.
Czy wolumen w MetaTraderze pokazuje cały rynek Forex?
Nie. W MetaTraderze 5 wolumen tickowy oznacza liczbę ticków odebranych podczas tworzenia świecy. Rzeczywisty wolumen transakcji może być niedostępny dla instrumentu OTC. Dane od jednego brokera nie obejmują wszystkich transakcji na globalnym rynku walutowym.
Czy CLS jest centralnym kontrahentem?
Nie. CLS wiąże rozrachunek kwalifikujących się płatności w dwóch walutach w formule payment versus payment. CCP natomiast wchodzi pomiędzy strony zobowiązań i zarządza ryzykiem ich niewykonania. Te funkcje są odrębne.
Czym jest last look?
W wybranych instytucjonalnych strumieniach dostawca ma końcową możliwość przyjęcia lub odrzucenia żądania po kontroli ważności i ceny. Zasady powinny być ujawnione. Nie dotyczy to każdej platformy i nie jest prawem do dowolnego zmieniania zawartej już umowy.
Czy algorytm wykonania przewiduje kierunek kursu?
Nie musi. Może wyłącznie dzielić podaną kwotę, ustalać tempo i wybierać dostępnych dostawców. Cel wykonania trzeba odróżnić od wyboru kierunku pozycji. Średnią cenę kilku wykonań oblicza się z wagami odpowiadającymi kwotom, a nie prostą średnią różnych wolumenów.
Dlaczego na nowoczesnym Forex nadal używa się telefonu?
Rozmowa pozwala uzgodnić większą kwotę albo niestandardowe warunki z konkretnym kontrahentem. Kanał głosowy współistnieje z elektroniką. Elektroniczna realizacja odpowiada około 58,2% obrotu w kwietniu 2025 r. na pełnej podstawie net-net z finalnej tabeli BIS z czerwca 2026 r.; nie jest to udział HFT ani dowód, że pozostałe metody zniknęły.
Czym są EBS i centralna księga zleceń?
EBS jest jednym z miejsc instytucjonalnego handlu walutami. Centralna księga zleceń porządkuje oferty w danym systemie, a nie na całym świecie. Dostęp do oferty może zależeć od uprawnień, limitów kredytowych i zasad danej platformy.
Co oznacza internalizacja transakcji?
Dealer może łączyć przeciwne potrzeby własnych klientów i zarządzać pozostałą ekspozycją. Nie musi zabezpieczać każdej transakcji natychmiast w identycznej kwocie na zewnątrz. Nadal istnieją zobowiązania wobec klientów oraz ryzyko kursowe, kredytowe i płatnicze.
Czy każdy algorytm jest HFT?
Nie. Program może spokojnie rozkładać dużą kwotę przez godzinę, podczas gdy HFT wykorzystuje bardzo szybkie reakcje i częste aktualizacje. Elektroniczny kanał, algorytm wykonania i strategia HFT opisują różne właściwości procesu.
Czy spot zawsze oznacza rozrachunek T+2?
Nie. W statystyce BIS spot obejmuje wymianę z dostawą do dwóch dni roboczych. T+2 jest częstą konwencją, ale istnieją krótsze terminy oraz szczególne zasady par i kalendarzy. Datę waluty trzeba potwierdzić w umowie.
Czy broker działający w modelu B-book zawsze oszukuje?
Samo zatrzymywanie ryzyka u kontrahenta nie dowodzi oszustwa. Trzeba ocenić ujawnione warunki, konflikty interesów i praktykę wykonania. Zewnętrzny hedging także nie jest automatyczną gwarancją uczciwości; istotne są konkretna umowa i zachowanie podmiotu.
Czy stop loss ochroniłby zawsze przed zdarzeniem podobnym do SNB z 2015 r.?
Zwykły stop loss określa warunek aktywacji, ale nie zawsze gwarantuje cenę wykonania. Przy przerwie w dostępności ofert może powstać poślizg. Gwarantowane zlecenie, jeżeli usługa je oferuje, podlega osobnym warunkom i kosztom.
Czy cyfrowe euro będzie nową parą walutową?
Nie. Według opisu EBC byłoby cyfrową formą tego samego euro, uzupełniającą gotówkę. Nie tworzyłoby osobnej waluty o niezależnym kursie do zwykłego euro. Potencjalne zmiany dotyczą sposobu płatności, dystrybucji i rozrachunku.
Czy AI zastąpi odpowiedzialność człowieka za zlecenie?
Nie. Model może wspierać analizę i wykonanie, lecz nadal potrzebne są poprawne dane, limity, nadzór i reguły zatrzymania. Automatyczna decyzja nie usuwa odpowiedzialności podmiotu świadczącego usługę ani ryzyka zawartej umowy.
Co rozwój technologii daje osobie wymieniającej walutę na wyjazd?
Ułatwia porównywanie ofert i złożenie dyspozycji na odległość. Wynik zależy jednak od kursu dla właściwego kierunku wymiany, kwoty, opłat i zasad dostawy. Wąski spread instytucjonalny nie oznacza, że każdy konsument otrzyma taką samą cenę.
Źródła
Źródła sprawdzono 12 października 2026. Materiały operatorów opisują wskazane usługi, a nie wszystkie platformy. Badanie RBA z 2007 roku służy wyłącznie pokazaniu historycznej zmienności aktywności w ciągu doby. W materiale UKNF wykorzystano objaśnienia wykonania i kontraktów, bez dawnych danych o obrotach, stratach i limitach dźwigni.
- Andreas Schrimpf, Vladyslav Sushko, BIS, FX trade execution: complex and highly fragmented, grudzień 2019 — struktura sieci, kanały bezpośrednie i pośrednie, agregatory oraz handel głosowy.
- LSEG, TORA to offer access to all LSEG FX trading venues through a single GUI, 22 marca 2024 — nazwy RFQ i RFS oraz różne sposoby handlu na platformach.
- LSEG, FXall — End-to-end solution for your FX trades, bez daty — PriceStream, strumienie wielu dostawców i podział zleceń.
- UKNF, Pytania i odpowiedzi — Forex, bez daty — modele wykonania, poślizg i odróżnienie CFD od zakupu instrumentu bazowego.
- CME Group, Definition of a Futures Contract, bez daty — standard kontraktu i handel giełdowy.
- Basel Committee on Banking Supervision, Foreign exchange risks, RMA20, publikacja 1 stycznia 2026, na podstawie wytycznych ze stycznia 2013 — definicja CCP i ryzyka między wykonaniem a końcowym rozliczeniem.
- CLS Group, CLSSettlement, materiał z oznaczeniem © 2024, s. 1–2 — płatność za płatność i cykl rozliczenia kwalifikujących się transakcji.
- Australian Foreign Exchange Committee, Questions and Answers, bez daty, pytanie 3 — brak wspólnych dobowych godzin rynku i zwyczajowy tydzień handlu.
- Kristina Clifton, Michael Plumb, RBA, Intraday Currency Market Volatility and Turnover, grudzień 2007, s. 1 i 8–9 — przepływ informacji, zlecenia oraz historyczny profil aktywności dobowej; okresy badania i zakres par podano w źródle.
- RBA, Box B: Recent Developments in Foreign Exchange Markets, Statement on Monetary Policy, maj 2020 — poszerzenie spreadów i spadek głębokości rynku spot w marcu 2020.
- MetaQuotes, Price Data in the Trading Platform, bez daty — ceny bid i last na wykresach, wolumen tickowy oraz dane OTC.
- NBP, Informacja o terminach publikacji kursów walut, bez daty — publikacja tabeli A w dni robocze między 11:45 a 12:15.
- Randall Dodd, MFW, Financial Markets: Exchange or Over the Counter, Finance & Development, Back to Basics, bez daty na stronie — relacje dealerskie, różne kwotowania i kanały uzgodnienia transakcji OTC.
- MetaQuotes, Basic Principles, bez daty — różnica order/deal/position, droga dyspozycji z terminala na serwer, stany zleceń i tryby wykonania. Opis dotyczy MT5, nie wszystkich platform.
- Global Foreign Exchange Committee, FX Global Code, aktualizacja grudzień 2024, wstęp i zasada 17: zakres kodeksu, kontrola last look i jawność warunków.
- BIS Markets Committee, FX execution algorithms and market functioning, październik 2020: cele algorytmów wykonania, podział zlecenia, ryzyka i ocena jakości wykonania.
- BIS Markets Committee, The sterling ‘flash event’ of 7 October 2016, styczeń 2017, s. 1 i 5–8: czas w BST/UTC, minima różniące się między platformami i współdziałające czynniki.
- Financial Conduct Authority, FCA fines five banks £1.1 billion for FX failings and announces industry-wide remediation programme, 12 listopada 2014: zakres postępowań i udokumentowane praktyki, bez uogólnienia na cały rynek.
- BIS Papers nr 12, Foreign exchange markets in the 1990s — sierpień 2002, s. 139, sekcja 2: Reuters Dealing 2000-2 od kwietnia 1992 i EBS od września 1993. Monitor 1973: Reuters Annual Review 2000, s. 13; Dealing 1981: historia usługi LSEG.
- BIS, The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey — grudzień 2025: różne metody wykonania, rola głosu, platformy ujawnione i anonimowe oraz internalizacja. Okres danych: kwiecień 2025.
- CFTC, Release 7528-17 — 6.02.2017: kara 7 mln USD, zakres okresu ustaleń, powiązany market maker, błędne deklaracje No Dealing Desk i warunki wycofania rejestracji.
- BIS Markets Committee, High-frequency trading in the foreign exchange market — wrzesień 2011, s. 4–6, 18–19 oraz słownik na s. 30: cechy i role HFT, co-location oraz warunki płynności. Źródło historyczne, nie bieżący pomiar udziału HFT.
- FSB, Foreign Exchange Benchmarks — Final Report — 30.09.2014: rekomendacje metodologii, okna WMR i kontroli wykonywania zleceń; zakres reform opisuje również komunikat FSB.
- BIS, Reporting guidelines for turnover in April 2025 — część 5.1: definicja transakcji spot z dostawą w ciągu dwóch dni roboczych; definicja statystyczna nie określa warunków każdej usługi klientowskiej.
- ECB, FAQs on the digital euro — aktualizacja 17.08.2026, pytania 1, 6 i 12: forma pieniądza banku centralnego, rola dostawców oraz to samo euro, nie odrębna waluta.
- BIS, Project Agorá — opis prototypu oraz sekcja Real-Value Testing: testy z lipca 2026; kontrolowany eksperyment, nie powszechna działająca infrastruktura.
- SNB, Swiss National Bank discontinues minimum exchange rate and lowers interest rate to −0.75%, komunikat i załączony PDF, 15 stycznia 2015: minimum 1,20 CHF/EUR, oprocentowanie i deklaracja dalszej możliwości interwencji.
- FCA, News for customers of Alpari (UK) Limited, 20 stycznia 2015, aktualizacja 23 marca 2018: rozpoczęcie Special Administration Regime 19 stycznia 2015.
- MetaQuotes, MetaTrader 4 Release Date Announcement, 15 czerwca 2005, oraz historia firmy: zapowiedziany release 1 lipca 2005, terminal i zaplecze, MT5 w 2010. Opis producenta, bez niezależnego potwierdzenia deklaracji udziałów rynkowych.
- MetaQuotes, Algorithmic Trading with MetaTrader 4: Expert Advisors, MQL4, MetaEditor i Strategy Tester. Dokumentacja funkcji produktu, bez obietnicy wyniku.
- Alain Chaboud, Benjamin Chiquoine, Erik Hjalmarsson, Clara Vega, Federal Reserve, Rise of the Machines: Algorithmic Trading in the Foreign Exchange Market, IFDP 980, 2009, część 3.1 i wykres 1: EBS 2003–2007, udział algorytmu po co najmniej jednej stronie i udziały dla określonych par.
- BIS, 2025 Triennial Central Bank Survey — finalny aneks, czerwiec 2026 (PDF), tabela 1, s. 1/75: suma net-net i metody wykonania; własny rachunek udziału elektroniki zawiera obrót undistributed w mianowniku.
Twój postęp w kursie
Oznacz lekcję po zapoznaniu się z materiałem. Samo otwarcie lub przewinięcie strony nie oznacza ukończenia; oznaczenie nie jest wynikiem egzaminu.

Jarosław Wasiński


